

一、概念定义与分类体系
1、定义及分类与应用领域
间规聚苯乙烯产业,是指以苯乙烯单体为原料、在茂金属(茂钛)催化剂作用下定向配位聚合,得到苯基侧链交替规则排列的半结晶性聚合物的制造体系。它熔点约 270 摄氏度、维卡软化点约 254 摄氏度、密度接近聚丙烯,同时具备通用聚苯乙烯的电绝缘性与耐水解性,属于特种工程塑料里少见的「既耐热又轻」的品类。2025 年中国改性间规聚苯乙烯需求量 7632 吨、产量 0 吨、净进口 7627 吨、市场规模 5.12 亿元——近万吨需求、全部靠进口、单价 6.71 万元/吨,是典型的高值全进口品种。
从产业视角看,间规聚苯乙烯最容易被误读为「聚苯乙烯的一个改性牌号」。真正的产业命题在于:为什么需求量六年增 79.4%,而国内产量连续六年为零,进口依赖度高达 99.93%;为什么需求量还要在 2025 至 2033 年再增 93.9%,市场规模却只增 32.6%——因为综合均价要从 6.71 万元/吨落到 4.59 万元/吨;为什么全国在建与拟建产能合计只有 3000 吨,却要对应 2033 年 1.48 万吨的需求——零自产、量增价跌、产能与需求严重错配,三条线同时成立,才是读懂这个品种的正确方式。它的产业属性一句话概括:间规聚苯乙烯是「需求早已存在、产能刚刚起步、价格注定下行」的国产替代型品种。
2、分类体系速览:三个分类维度
按品级与改性方式分类(本篇主口径):基料树脂(纯粹的间规聚苯乙烯粉料或粒料,是改性厂的原料,全球唯一量产商并不单独对外销售基料)、玻纤增强改性(提升刚性、耐热与尺寸稳定性,是汽车结构件与连接器的主力形态)、阻燃改性(用于电子电气与低压电器)、其他改性(食品容器、膜材料与工业包装)。基料与改性料是两个价格体系,把两者混算会严重偏离真实市场结构。
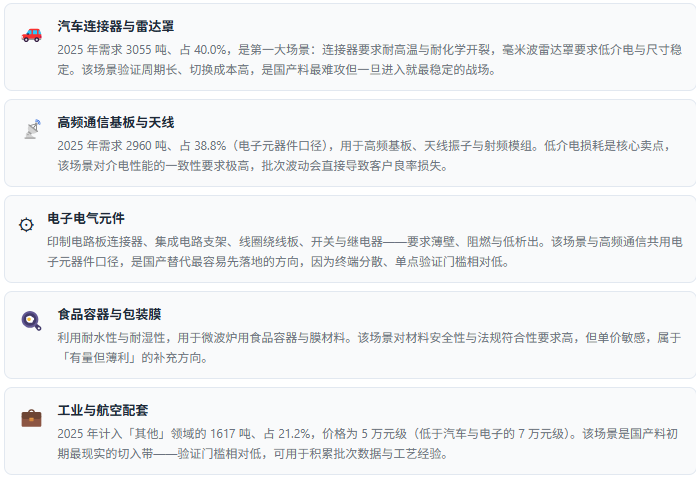
按应用领域分类:汽车(2025 年需求 3055 吨、占 40.0%,连接器、毫米波雷达罩、保险杠与发动机周边件)、电子元器件(2960 吨、占 38.8%,印制电路板连接器、集成电路支架、线圈绕线板、开关与继电器)、其他(1617 吨、占 21.2%,食品容器、膜材料与工业包装)。汽车与电子两大战场合计占近八成吨位,构成这个品种的需求底座。
按催化剂与后处理路线分类:茂钛配合物催化剂体系(已商业化的主流路线,以甲基铝氧烷或硼烷为助催化剂,催化剂决定间规度与活性,是专利布局最早最密的环节)、承载型茂金属催化剂(用于降低催化剂残留与综合成本)、以及并行的多条后处理与单体分散工艺。催化剂体系是成本与品质的第一道分水岭,也是国产化能否跑通的关键变量。
二、产业链全景图示
产业链全景图示
间规聚苯乙烯产业链是一条「上游被催化剂卡住、中游被基料卡住、下游被认证卡住」的三段式链条:苯乙烯单体本身并不稀缺,真正稀缺的是把单体定向聚合成间规结构的茂钛催化剂体系;中游的基料树脂全球只有一家规模化供应,且不单独对外销售;下游的汽车与电子两大战场则用验证清单决定谁能真正进入。上游给技术、中游给基料、下游给认证——这条链上最贵的三个位置,恰好都不是产能。
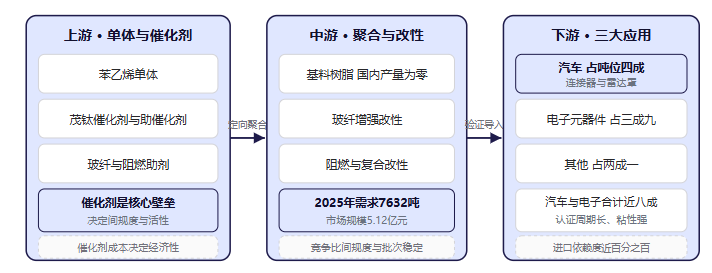
上游看催化剂。苯乙烯单体是全球充裕的大宗品,真正决定这条链能不能跑通的是茂钛催化剂:催化剂决定间规度与聚合活性,也是专利布局最早、最密的环节。上游的壁垒不是原料获取,而是「催化剂配方加聚合工艺包」这一整套隐形资产——它比装置本身更难复制,也是过去三十年全球只有一家企业规模量产的根本原因。
中游看基料。全球唯一量产商在中国只设改性加工基地,基料树脂并不单独对外销售——这意味着下游厂商既拿不到基料,也难以自行调配配方,在供应与议价上相对被动。中游的竞争不是改性能力的竞争,而是「能不能自己做出基料」的竞争;基料一旦自给,改性的配方空间才真正打开。
下游看认证。汽车与电子合计占近八成吨位:汽车连接器与毫米波雷达罩要求耐高温与低介电在长期工况下稳定,电子元件要求低析出与阻燃等级达标。下游的两个战场都用验证清单守门,材料一旦写进客户的物料清单,替换成本极高——这也是国产料即便做出来,也要排队等待验证窗口的原因。
三、产业政策及需求环境
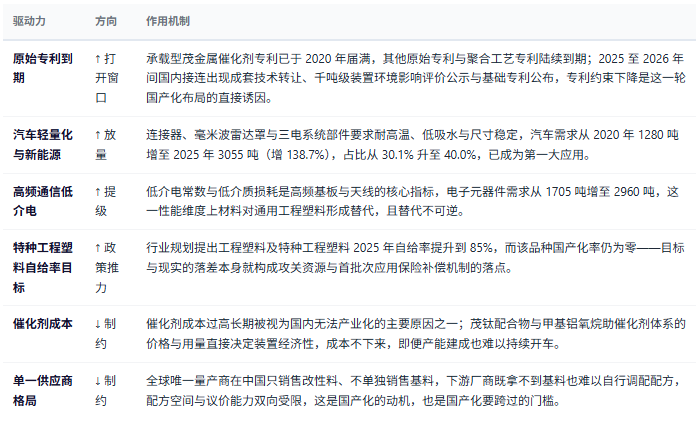
间规聚苯乙烯的政策底盘由两条线构成:特种工程塑料的国家级自给率目标决定这条赛道有没有政策资源与攻关通道;下游汽车、电子与通信的材料升级要求决定需求的天花板在哪里——这是一条「政策目标极高、现实自给率极低」的赛道,两者之间的落差就是产业机会的空间。
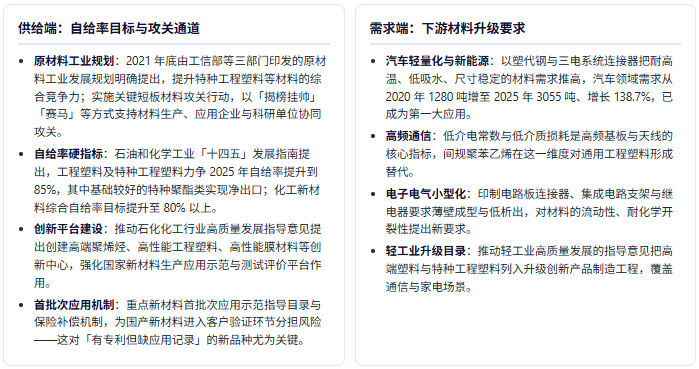
五类需求场景:谁在消耗间规聚苯乙烯
四、市场规模及现状
间规聚苯乙烯的核心数据画像是「需求六年增近八成、产量六年零吨、规模在量价交替中上行」:2020 至 2025 年需求量从 4255 吨增至 7632 吨(增 79.4%),国内产量连续六年为零,净进口量 7627 吨、进口依赖度 99.93%,市场规模从 2.57 亿元增至 5.12 亿元(增 99.2%)——这是一个需求早已存在、供给完全在境外的品种。
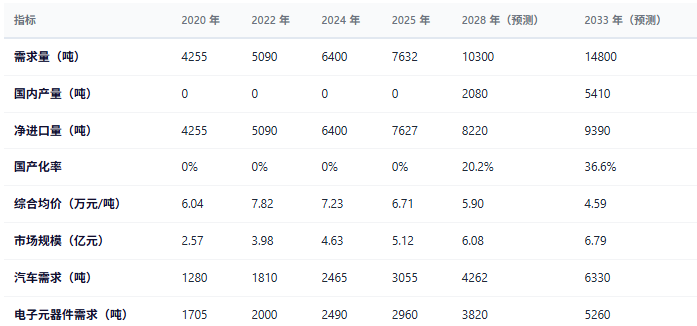
四点解读:第一,这是一个需求早已存在、供给完全在境外的品种——2020 至 2025 年需求量增 79.4%、市场规模增 99.2%、综合均价从 6.04 万元/吨升至 6.71 万元/吨(增 11.1%),量价齐升却没有任何一吨由国内生产,全部由进口承接;量价归因显示这六年规模增长中量效应贡献 2.04 亿元(占 80.0%)、价效应贡献 0.28 亿元(占 11.2%)。第二,汽车已超越电子成为第一引擎——汽车需求从 1280 吨增至 3055 吨(增 138.7%)、占比从 30.1% 升至 40.0%;电子元器件从 1705 吨增至 2960 吨(增 73.6%)、占比从 40.1% 降至 38.8%;其他领域仅增 27.3%、占比从 29.9% 降至 21.2%——三大应用的增速差接近五倍,结构重心正在向汽车迁移。第三,两次「量增价跌、规模反被反噬」:2023 年需求增 6.1% 而均价降 11.9%,规模从 3.98 亿元回落至 3.72 亿元(降 6.5%);预测期的 2029 年同样出现需求增 6.2%、均价降 9.1%、规模从 6.08 亿元回落至 5.87 亿元(降 3.5%)——在一个均价长期下行的品种里,量的增长并不总能换来规模的增长。第四,预测期是典型的量增价跌:2025 至 2033 年需求量增 93.9%、综合均价降 31.6%,市场规模只增 32.6%;拆开看量效应贡献 4.81 亿元、价效应拖累 1.62 亿元、交互项拖累 1.52 亿元,价格因素合计拿走 3.14 亿元——需求翻近一倍,规模只增三成,这是国产化带来的必然算术。
五、企业竞争格局
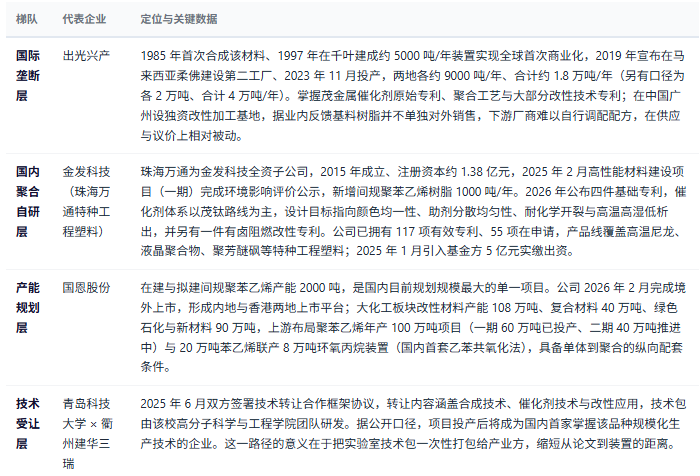
间规聚苯乙烯的竞争格局是「一家垄断全球、三家起跑、一条技术源头」的极简结构:全球唯一规模化生产商为日本出光兴产,近三十年未出现第二家稳定量产企业;国内则形成「聚合自研、产能规划、技术受让」三条并行的起跑线,在建与拟建产能合计仅 3000 吨——这是中国化工新材料版图里少数几个「需求已近万吨、产能尚在千吨级」的品种。
六、驱动因素分析
间规聚苯乙烯当前受六股力量同时作用,方向分岔明显:四股力量把行业往「国产化起跑」推,两股力量把它往「成本与供应的天花板」压——判断这个品种,先看清哪些力量决定「有没有」,哪些力量决定「贵不贵」。
判断国产化进度的七条标准
国内产量能否从零起跳:2027 年前后能否实现千吨级连续稳定产出,是这个品种最关键的一道门——试车成功与连续开车是两件事。
国产化率爬坡速度:从零到 2028 年 20.2%、2033 年 36.6% 的路径是否兑现,是替代成色的直接度量。
在建产能的达产率:在建与拟建合计 3000 吨,实际达产率与开工稳定性比设计产能更有信息量。
基料树脂是否对外流通:国产基料一旦能对外销售,改性厂才会形成第二层生态,产业链才算真正成型。
综合均价下行的性质:从 6.71 万元/吨降至 4.59 万元/吨(降 31.6%)若由国产化降本驱动,是健康的;若由低价竞销驱动,则重演低价内卷。
汽车与电子占比:两者合计已占 78.8%,能否继续抬升决定需求质量;若国产料只进「其他」领域,说明等级未过关。
催化剂体系自主程度:茂钛配合物路线与承载型路线的自主程度,决定了长期成本曲线与专利风险敞口。
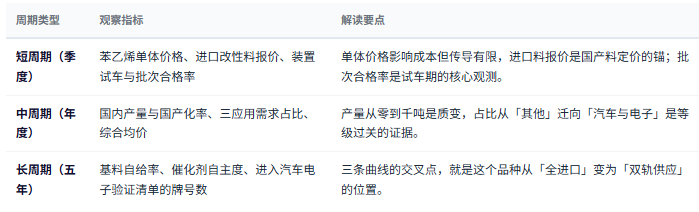
三类周期观察指标
七、共研研发实力与咨询优势
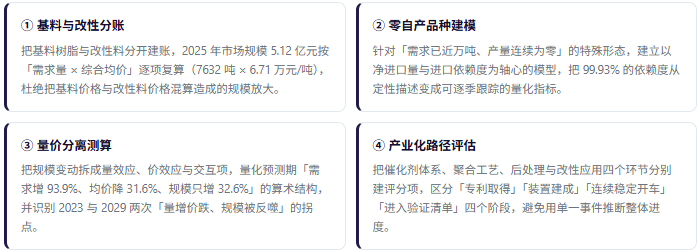
1、共研网研发实力:四个维度
2、共研网报告产品线:覆盖产业研究全场景
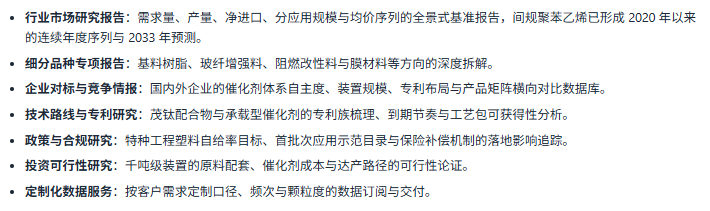
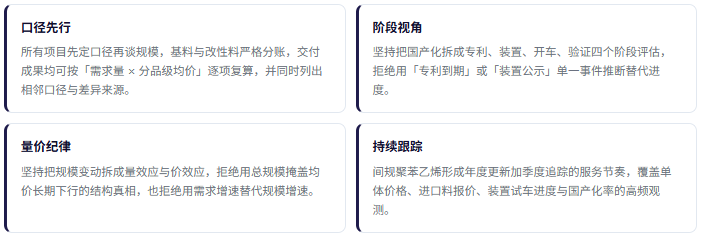
3、咨询优势:四项核心能力
修理艘次、收入规模、单价序列、企业注册与区域结构依据共研网产业数据库;政策文件综合交通运输部《交通运输老旧营运船舶报废更新补贴实施细则》(2026 年修订版)及配套通知;行业完工数据综合修船企业「斯佩克」会议披露与行业主管部门统计;企业经营数据引自企业公开披露。本文为产业研究与市场分析内容,不构成投资建议,也不构成任何采购、选型或经营建议;涉及船舶检验与改装合规的,以海事主管机关与船级社规范为准。数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


