

一、概念定义与分类体系
1、定义及分类与应用领域
液氨产业,是指以煤、天然气、焦炉气为原料,经造气、净化、合成制得合成氨,再经加压或深冷液化得到的液态氨产品制造体系。它在常温下需加压或低温维持液态,既是氮肥工业的中间原料,也是己内酰胺、三聚氰胺、脱硝还原剂等工业链条的起点。据共研网《中国液氨行业市场研究报告》数据,2025 年中国合成氨产量 6750 万吨、需求 6750.99 万吨,市场均价 2440.7 元/吨,市场规模 1647.71 亿元。吨位创历史新高,金额却不到三年前的三分之二——这是一个典型的「大吨位、低单价、强周期」基础化工行业。
从产业视角看,液氨最容易被误读为「一个跟着农业需求稳定增长的化肥原料行业」。真正的产业命题在于三组数字:2020 年至 2025 年产量从 5117.13 万吨增至 6750 万吨、五年增长 31.9%,而市场规模从 1610.32 亿元只增至 1647.71 亿元、五年仅增 2.3%——量增三成,额增不到半成;均价从 2022 年峰值 4524.5 元/吨跌到 2025 年 2440.7 元/吨、跌幅 46.1%,规模同期从 2407.19 亿元缩至 1647.71 亿元、三年缩水 31.5%;农业领域金额占比从 2020 年 70.76% 只降到 2025 年 69.77%,六年仅降 0.99 个百分点——量价背离、规模缩水、结构冻结,三条线同时成立,才是读懂这个行业的正确方式。它的产业属性一句话概括:液氨是「成本曲线定生死、区域半径定格局、农业需求定下限」的行业,价格从来不由需求方决定。
2、分类体系速览:三个分类维度
按原料路线分类(本篇主口径):煤头(无烟煤、烟煤与褐煤为原料,占总产能六成以上,集中在宁夏、内蒙古、陕西、山西等煤炭富集区)、气头(天然气为原料,集中在四川、新疆等气源地)、焦炉气头(焦化副产气回收,集中在山西、河北、内蒙古等钢铁焦化区)。三条路线的吨氨成本结构与检修节奏完全不同:煤头看无烟块煤与烟煤价差,气头看天然气门站价与调峰压力,焦炉气头看焦化开工率——把三条路线的产量简单相加再乘统一均价,是最常见的口径错误。
按产品形态分类:液氨(无水氨,需加压或低温储运,下游化工与脱硝多用)、氨水(含氨水溶液,脱硝与农业少量使用,运输半径最短)、下游制品(尿素、复合肥、碳酸氢铵、硝酸、己内酰胺、三聚氰胺等,统计上已不属液氨口径)。形态越往后,附加值越高,但已经跨出液氨的统计边界,产业研究中凡把尿素市场规模并入液氨规模的,会放大约两倍体量。
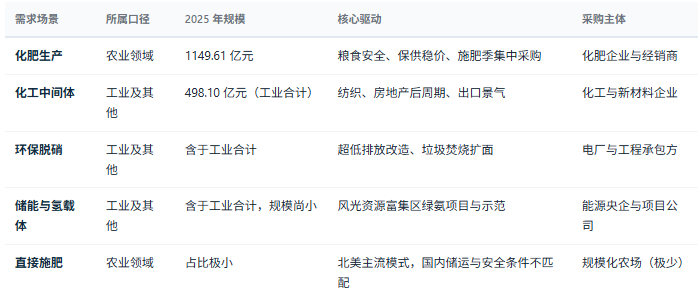
按用途分类:农业领域 1149.61 亿元、占 69.77%(尿素、复合肥、碳酸氢铵等化肥生产)、工业及其他 498.10 亿元、占 30.23%(脱硫脱硝、己内酰胺、三聚氰胺、脲醛树脂等)。这条分类对应的是两套定价逻辑:农业侧受粮食价格、施肥季与保供政策影响,工业侧受下游化工开工率与房地产、纺织景气度影响。
二、产业链全景图示
产业链全景图示
液氨产业链是一条「上游看能源、中游看能耗、下游看一体化」的链条:煤与天然气构成能量底座,合成与液化工艺决定吨氨能耗,下游的农业与工业两类用途则决定产品是走化肥保供价还是走化工市场价。上游给成本线、中游给能耗分位、下游给消纳半径——同一套装置产出的液氨,送到尿素装置与送到己内酰胺装置,结算逻辑完全不同。
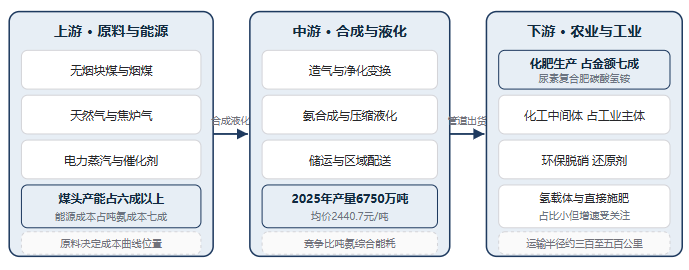
上游看能源。煤、天然气与电力合计占吨氨成本的七成左右,所以液氨的成本曲线天然跟着能源价格走:无烟块煤与烟煤的价差决定煤头企业之间的排位,天然气门站价与调峰压力决定气头企业的开工节奏,焦化开工率决定焦炉气头的可用气量。上游的竞争不是采购议价,而是「资源地绑定」——谁把装置建在坑口或气田旁边,谁就在成本曲线上多站一格。这也解释了产能为什么高度集中在宁夏、内蒙古、陕西、山西与四川、新疆:不是市场在哪里,而是能源在哪里。
中游看能耗。液氨的技术门槛不在「能不能合成」,而在吨氨综合能耗:先进气流床气化、等温变换、低压合成与高效催化剂共同决定每吨氨要烧多少标煤。中游比的是「把同一吨煤换成更少的标煤」的工程纪律——能耗分位决定企业在价格下行期是微利还是亏损,装置规模决定单位折旧与人工。据公开数据,2025 年先进煤气化产能占比已升至 59.7%、同比提高 13.6 个百分点,这条占比曲线的移动,就是行业成本曲线的移动。
下游看一体化与半径。农业侧以 69.77% 的金额占住基本盘,走化肥保供与农资渠道,价格受政策与粮价双重约束;工业侧占 30.23%,己内酰胺、三聚氰胺、脲醛树脂、脱硝还原剂各有自己的景气节奏。下游最关键的不是需求增速,而是「就地消纳能力」与「运输半径」——液氨每吨运费敏感、储运属危化品,超过约三百至五百公里,运费与安全成本就会吃掉全部加工利润,这正是业内普遍强调「氨厂必须配下游」的根本原因。
三、产业政策及需求环境
产业政策 / 需求场景
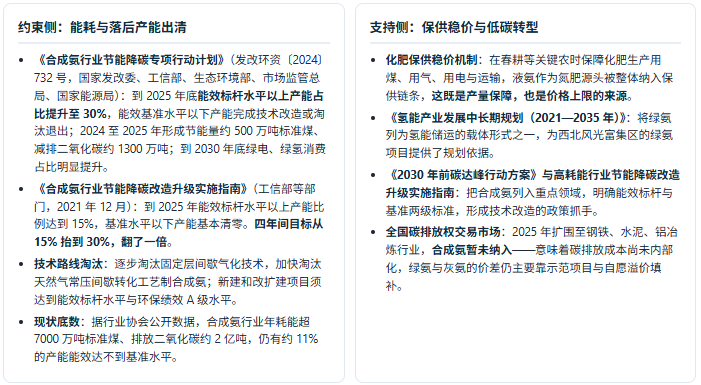
液氨的政策环境由三条线交织而成:能耗与碳排放约束决定了谁能继续生产,化肥保供稳价决定了价格上限,氢能与碳市场则决定了行业未来的成本结构。三条线的方向并不一致——前两条在收紧供给与压低价格,第三条在抬高长期成本预期,这正是液氨「产量创新高、利润却接近盈亏线」的制度背景。
需求环境:五类场景的驱动力各不相同
四、市场规模及现状
市场规模及现状
据共研网《中国液氨行业市场研究报告》,2025 年中国合成氨产量 6750 万吨、同比增长 13.4%,市场均价 2440.7 元/吨、同比下降 16.2%,市场规模 1647.71 亿元、同比下降 5.6%。产量增幅是三年来最高,规模却连续三年下降——这组反向的数字,是这个行业当前最需要读懂的事实。
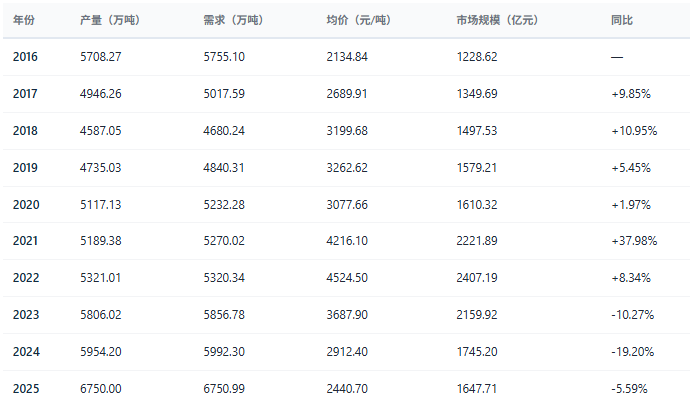
2022 年 2407.19 亿元,是十年内的最高点,当年均价 4524.5 元/吨也是最高。此后三年规模一路缩到 1647.71 亿元、累计降 31.5%,而同期产量从 5321.01 万吨增至 6750 万吨、增 26.9%。把这两条曲线放在一起,结论只有一个:这个行业过去三年的增量全部被价格吞掉了。再看更长一点的序列,2020 至 2025 年规模从 1610.32 亿元只增至 1647.71 亿元、五年增 2.3%,年均复合增速 0.46%——这是一个五年几乎零增长的行业,它的产量却增了三成。
2025 年农业领域 1149.61 亿元、占 69.77%,工业及其他 498.10 亿元、占 30.23%。与 2020 年相比,农业占比从 70.76% 降至 69.77%,六年只降 0.99 个百分点;其间工业占比的最高点是 2025 年的 30.23%,而 2022 年已达 29.86%,最近四年只升 0.37 个百分点。
2021 至 2022 年的高景气来自能源价格上涨推动的成本传导,2023 年以后的低景气来自先进产能集中投放后的成本竞争——两个阶段的共同点是价格由供给端决定,需求端只提供下限。这正是共研网在液氨研究中强调「先看成本曲线、再看需求曲线」的原因。
五、企业竞争格局
企业竞争格局(企业名称)
液氨没有「小而美的技术公司」,只有「成本曲线上的位置」。参与者全部是资源型集团与一体化化工企业,竞争的核心不是技术领先,而是吨氨综合能耗在行业中的分位。据中国氮肥工业协会 2025 年口径,行业前十强产能合计 4318 万吨、占 58.4%。下面按可公开核实的产能与定位梳理三层结构。
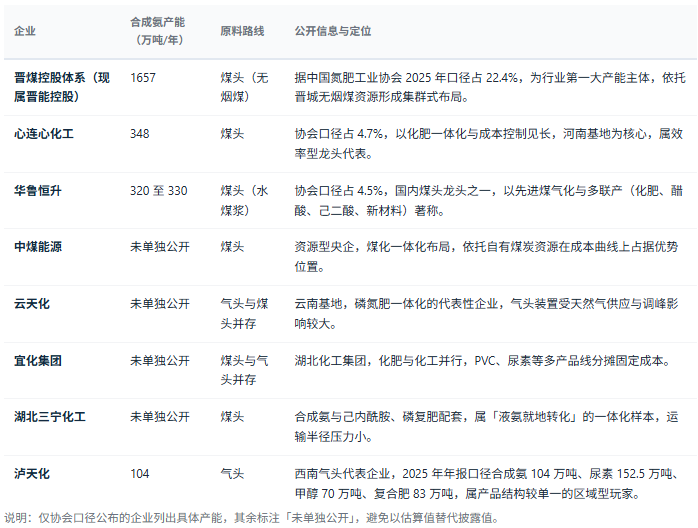
三层结构:资源、效率与区域
第一层:资源型集团(晋煤控股体系、中煤能源、宜化集团、云天化)。这一层的优势是资源禀赋与规模,装置贴着煤田或气田建,成本曲线天然靠左。但它们的短板同样明显:集团内装置新旧混杂,部分早期装置能效落在基准水平以下,正是《合成氨行业节能降碳专项行动计划》要改造或退出的对象。对这类企业而言,2024 至 2025 年最紧迫的任务不是扩产,而是把集团内的能耗短板补齐——否则产能规模会在能耗考核里被折价。
第二层:效率型龙头(华鲁恒升、心连心、三宁化工、联盟化工等)。这一层才是行业成本曲线的左端。它们的共同特征是先进煤气化路线、单套装置大型化、以及「液氨就地转化多产品」的多联产结构——合成氨既是产品也是中间体,价格下行时可以把氨转成醋酸、己二酸、三聚氰胺等高附加值产品,从而在液氨价格跌破成本线时仍能维持整体盈利。这一层的存在,是整个行业「亏损面 47.1% 却仍有企业赚钱」的原因。
第三层:区域型与转型企业(泸天化、阳煤丰喜、金山化工、远兴能源等)。这一层普遍产品单一、气头成本刚性、下游配套不足。2025 年气头企业面临天然气价格与调峰的双重压力,而液氨均价跌到 2440.7 元/吨,产品结构单一的企业几乎没有缓冲空间。泸天化 2025 年毛利率跌至个位数、净利润维持千万级,正是这一层的典型写照——不是经营不善,而是成本曲线位置决定的天花板。
六、驱动因素分析
驱动因素分析
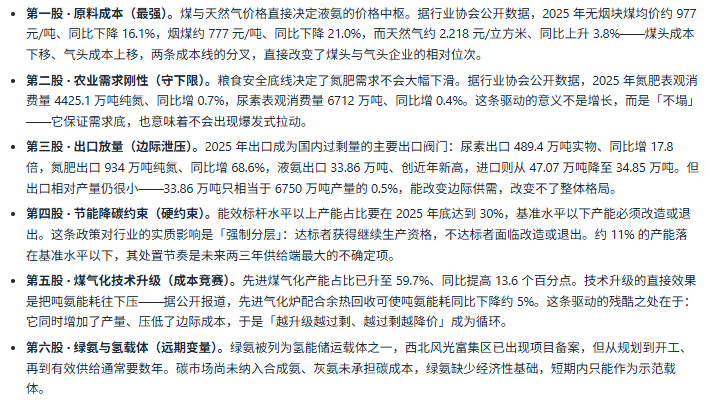
液氨的驱动力不是需求侧的扩张,而是供给侧的效率竞赛。六股力之中,决定价格的四股全在供给端——原料成本、节能约束、煤气化升级与产能投放,需求侧的两股(农业刚性与出口放量)只提供下限与边际泄压。这与「需求拉动」的逻辑恰好相反。
六股驱动力:从原料成本到绿氨变量
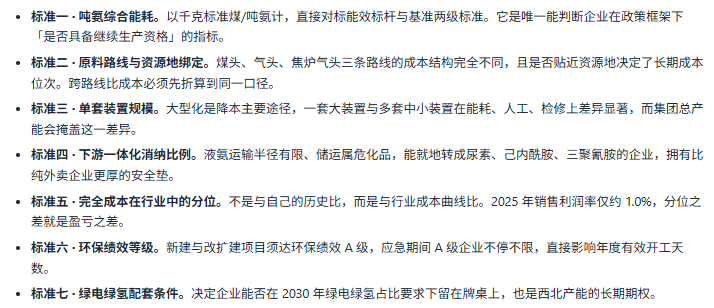
七条判断标准:如何评估一家液氨企业与一个液氨项目
液氨行业最大的信息不对称是:所有企业都说自己「成本领先」。要穿透这个说法,需要一组可核对的指标。
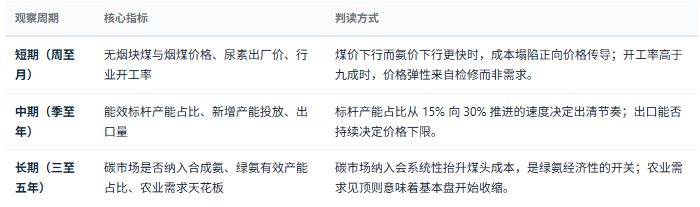
三类周期观察指标:把行业节奏变成可跟踪的序列
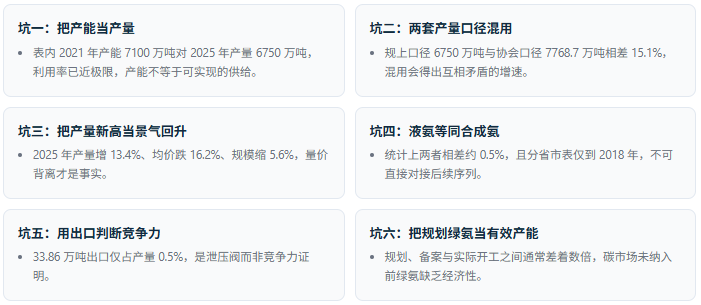
避坑清单:六条最常见的误判
七、共研研发实力与咨询优势
共研研发实力与咨询优势
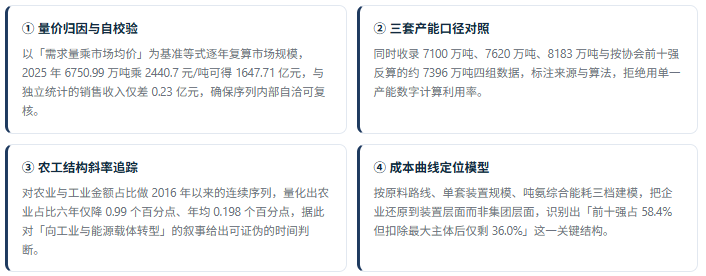
液氨是一个「口径最易乱、叙事最易偏」的行业:产量有两套口径相差 15.1%、产能有三套测算相差上千吨级、液氨与合成氨统计上并不等价、市场规模与营业收入只差 0.23 亿元却常被当成两个数。在这样的行业里做研究与咨询,比拼的不是概念包装能力,而是把原料路线分账、产能与产量分账、农工结构分账同时拆干净的能力——这正是共研网的强项。
1、共研网研发实力:四个维度
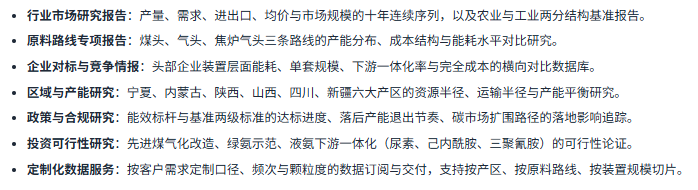
2、共研网报告产品线:覆盖产业研究全场景
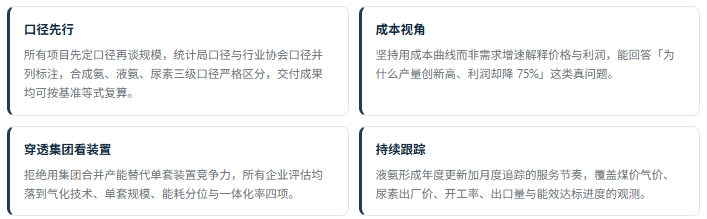
3、咨询优势:四项核心能力
产量、需求、进出口、均价、市场规模与农工结构序列依据共研网产业数据库;能耗与碳排放政策、能效标杆与基准标准引自国家发改委、工业和信息化部等部门公开发布文件;行业利润、亏损面、原料价格与出口数据引自行业协会公开报告与机构公开研究;企业产能与经营信息引自上市公司公开披露与协会公开口径。本文为产业研究与市场分析内容,不构成投资建议,也不构成任何采购、选型或经营建议;液氨属危险化学品,涉及生产、储存、运输与使用的,以现行危险化学品管理法规、安全技术说明书与监管部门许可文件为准。数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


