

一、概念定义与分类体系
1、定义及分类与应用领域
活性炭产业,是指以煤、木材、竹材、椰壳与果壳等含碳原料,经炭化与活化制成多孔吸附材料的制造体系。它的比表面积通常在 500 至 3000 平方米/克之间,靠孔隙的物理吸附与表面的化学改性,承担「液体脱色提纯、气体净化、水质深度处理」三类任务。2025 年中国活性炭产量 114.65 万吨、需求 82.41 万吨、出口 37.51 万吨、市场规模 78.08 亿元——量不小、单价不高、三分之一产量用于出口,是一个典型的大宗吸附材料行业。
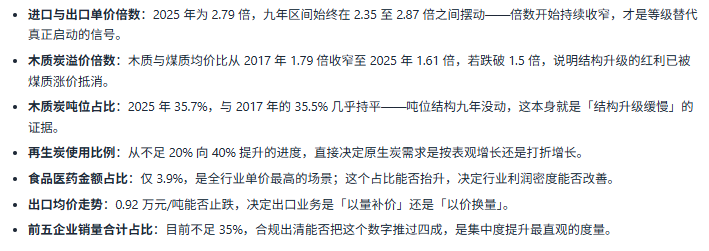
从产业视角看,活性炭最容易被误读为「靠环保政策吃饭的传统大宗品」。真正的产业命题在于:为什么一个出口 37.51 万吨(占产量 32.7%)的行业,还要以每吨 2.56 万元的代价进口 5.27 万吨,而自己的出口单价只有 0.92 万元——进口单价比出口贵 2.79 倍;为什么木质炭以 35.7% 的吨位拿走 54.1% 的金额,而占吨位 64.3% 的煤质炭只拿到 45.9%;为什么九年过去,污水处理在煤质炭金额里的占比从 42.4% 只挪到 43.3%——贸易倒挂、吨位与金额倒挂、需求结构近乎冻结,三条线同时成立,才是读懂这个行业的正确方式。它的产业属性一句话概括:活性炭是「吨位定规模、等级定单价、应用结构锁死天花板」的行业。
2、分类体系速览:三个分类维度
按原料分类(本篇主口径):煤质炭(2025 年产量 73.71 万吨、占 64.3%,均价 7535 元/吨)、木质炭(40.94 万吨、占 35.7%,均价 12120 元/吨)、椰壳炭(微孔发达,净水与提金首选)、其他果壳与石油焦基炭。煤与木两条主线撑起全行业,均价相差 1.61 倍——把煤质炭与木质炭的吨位简单相加再乘一个统一单价,是最常见的口径错误。
按形态分类:粉状炭(2023 年 57.5 万吨、占 55.2%,以脱色提纯为主,食品医药与发酵行业的主力形态)、颗粒炭(24.75 万吨、占 23.8%,水质净化与气相吸附的装填形态)、柱状与蜂窝炭(烟气治理专用,对压降与强度要求最高)、球形炭(7.95 万吨,高端净化与超级电容电极)。同一原料做成不同形态,售价可以相差一倍以上,形态本身就是一道定价关卡。
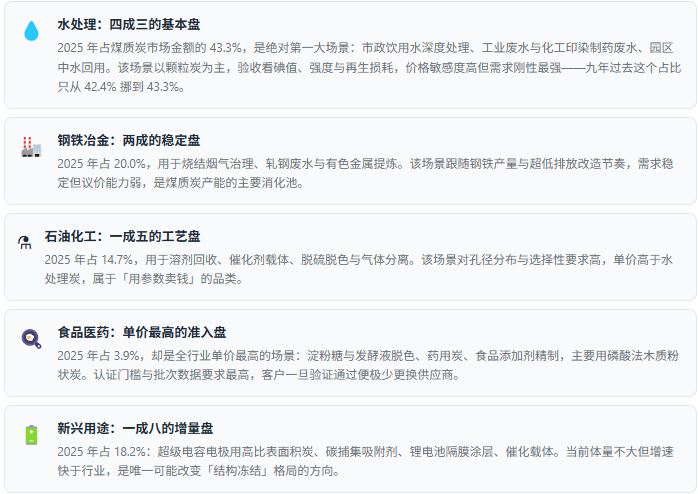
按用途分类:水处理(煤质炭金额的 43.3%,市政深度处理与工业废水)、钢铁冶金(20.0%)、石油化工(14.7%)、食品医药(3.9%,单价最高、认证最严)、其他与新兴(18.2%,含超级电容、碳捕集、催化载体)。这条分类对应的是价目表:脱色用木质粉状炭、净水用颗粒炭、气相治理用高碘值炭,三条价格带各有一本账。
二、产业链全景图示
活性炭产业链是一条「上游看原料半径、中游看活化工艺、下游看认证等级」的链条:煤与木材构成原料底座,活化工艺决定孔隙结构与碘值,下游的五类用途则决定了产品落在哪条价格带上。上游给成本、中游给碘值、下游给价格——同一个窑炉出来的炭,进市政水厂与进食品脱色线,单价能差出一倍以上。
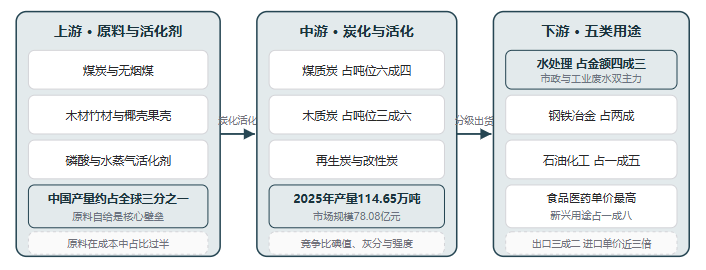
上游看原料半径。原料在活性炭成本中占比过半,煤质炭的成本随煤炭与无烟煤价格走,木质炭的成本随木材与竹材收储半径走——所以产区天然贴着原料:宁夏、山西靠煤炭形成煤质炭集群,福建、浙江、江西靠竹木与果壳形成木质炭集群。上游的竞争不是采购议价,而是「自有林地与长期收储协议」这样的资源卡位,原料自给率越高的企业,在价格下行期越能守住毛利。
中游看活化工艺。活性炭的技术门槛不在「烧出来」,而在孔隙结构的可控性:磷酸法在孔隙率控制与吸附性能上优于水蒸气法,同时显著降低活化能耗;碘值、灰分、强度、堆积密度四项指标共同决定产品能进哪条下游。中游比的是「把同一批原料稳定做成同一个碘值」的工艺纪律——孔径分布决定用途,批次一致性决定客户留存。
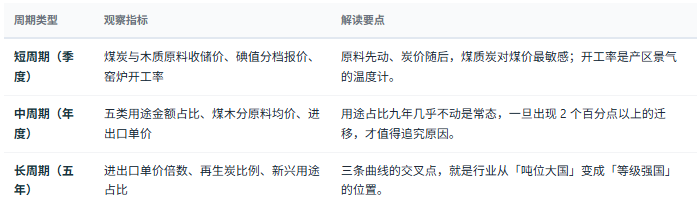
下游看认证等级。水处理以四成三的金额占住基本盘,钢铁与石化合计再占三成五,这两类是标准品市场,比的是价格与服务;食品医药虽然只占 3.9%,但认证最严、单价最高,是行业利润密度的来源。下游的五类用途跑着五条价格带:市政水厂买的是吨位与合规,食药客户买的是批次数据与准入证。
三、产业政策及需求环境
活性炭的政策底盘由两条线构成:环保排放标准与再生规范决定谁能留在场内、成本抬到多高;下游治理标准与深度处理要求决定需求的天花板在哪里——「排放标准推、应用标准拉、再生标准补」三线并进,是理解这个行业近年格局变化的关键。
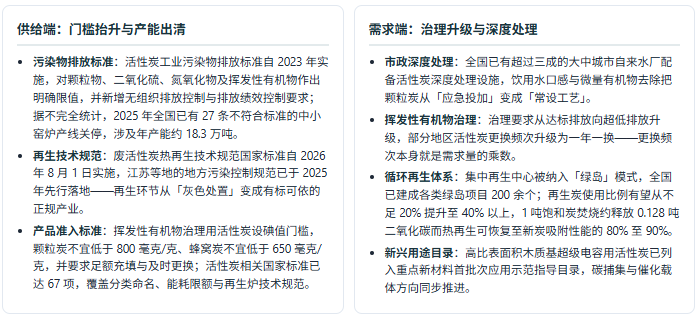
五类需求场景:谁在消耗活性炭
四、市场规模及现状
活性炭的核心数据画像是「量增价稳、规模在 2022 年见顶后回落再回升、贸易倒挂长期存在」:2017 至 2025 年产量从 79.90 万吨增至 114.65 万吨(增 43.5%),需求从 56.52 万吨增至 82.41 万吨(增 45.8%),市场规模从 48.91 亿元增至 78.08 亿元(增 59.6%)——而在同期,进口单价始终是出口单价的 2.35 至 2.87 倍,这个区间九年没有收窄过一次。
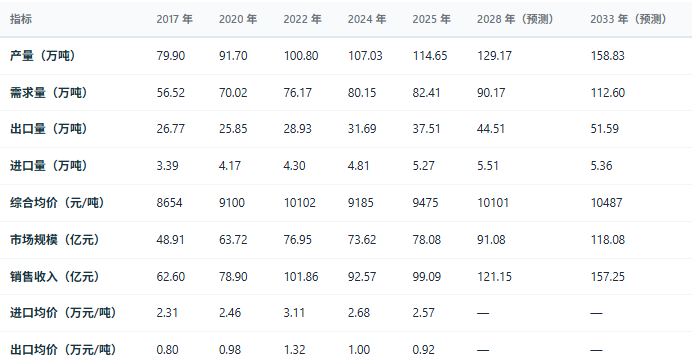
四点解读:第一,规模增长主要靠量、不靠价——2017 至 2025 年市场规模增加 29.17 亿元,其中需求量增长贡献 22.40 亿元(占 76.8%)、均价上涨贡献 4.64 亿元(占 15.9%)、两者交互贡献 2.13 亿元;这与钢材、铜材等「价格定盘」的材料行业方向完全相反,活性炭是一个由吨位决定的行业。第二,2022 年的峰顶是被出口价格抬上去的——市场金额 76.95 亿元(2022)回落至 73.62 亿元(2024)用了两年,2025 年才以 78.08 亿元微超峰顶 1.5%;原因是出口均价从 1.32 万元/吨降至 1.00 万元/吨(降 24.2%),出口量虽增 9.5%,出口金额却从 38.28 亿元跌到 31.82 亿元(降 16.9%),价格回落吃掉了全部吨位增量。第三,吨位与金额长期错位——2025 年木质炭以 35.7% 的吨位拿走 54.1% 的金额,煤质炭以 64.3% 的吨位只拿 45.9%;更值得注意的是这个溢价正在收窄,木质与煤质的均价比从 2017 年的 1.79 倍降至 2025 年的 1.61 倍,因为九年间煤质炭均价涨了 16.7% 而木质炭只涨 4.9%。第四,预测期仍然是量驱动但价格权重上移——2025 至 2033 年市场规模增 40.00 亿元,量贡献 71.5%、价贡献 20.9%,均价从 9475 元/吨升至 10487 元/吨,说明预测隐含了「产品结构向木质与高碘值迁移」的假设。
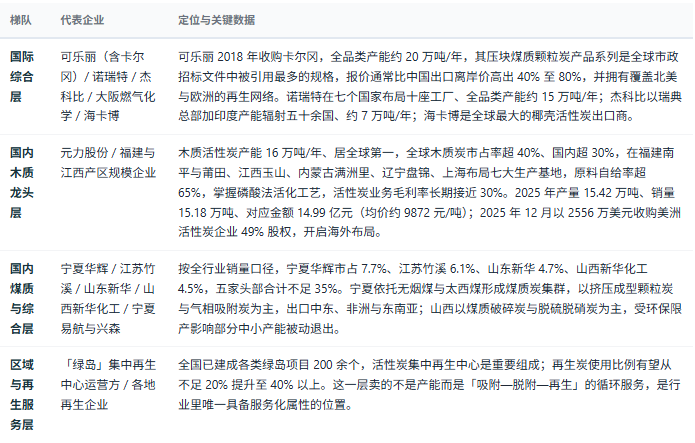
把镜头放到全球:2021 年全球活性炭产量 318.5 万吨、需求 312.6 万吨、市场规模 61.52 亿美元(其中煤质 39.39 亿美元、木质 22.13 亿美元),中国当年产量 98.2 万吨、占约三成——2025 年第三方口径全球规模约 85 亿美元,中国仍是最大生产国与主要出口国。全球格局由综合型巨头主导:收购卡尔冈后的可乐丽全品类产能约 20 万吨/年、诺瑞特在七个国家布局十座工厂、杰科比以瑞典总部加印度产能辐射五十余国,其报价通常比中国出口离岸价高出四成至八成;全球前十大企业合计产能占比约 43%,集中度甚至出现小幅分散。
五、企业竞争格局
活性炭的竞争格局是「国际巨头守规格、国内龙头守原料、上千家中小企业守产区」的三层结构:全球前十家企业合计产能占比约 43%,国内前十合计占产量 31% 至 47%,而年产能低于 5000 吨的中小企业超过 200 家——集中度不高、区域集群明显、层级之间的分界线是「规格与认证」而不是「产能大小」。
六、驱动因素分析
驱动因素分析
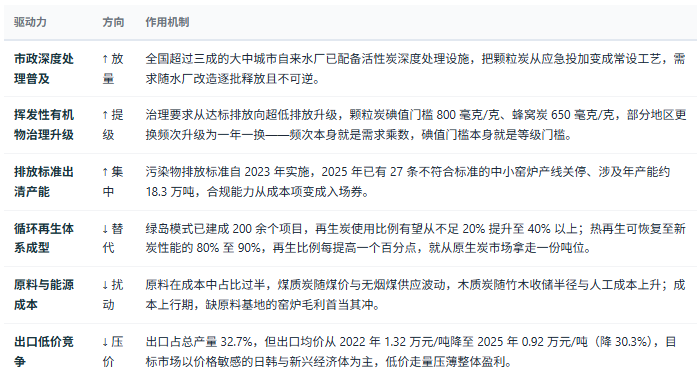
活性炭当前受六股力量同时作用,方向分岔明显:三股力量把行业往「合规化与高等级」推,一股力量悄悄做减法,两股力量把它往「低价内卷」拉——判断这个行业,先看清哪几股力量决定吨位,哪几股力量决定单价。
判断行业升级进度的七条标准
三类周期观察指标
七、共研研发实力与咨询优势
共研研发实力与咨询优势
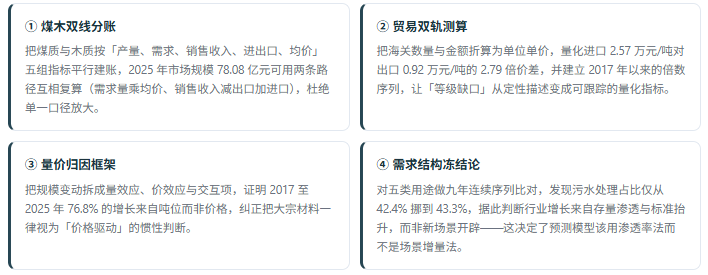
活性炭是一个「口径最易混、结构最易误读」的行业:第三方对 2025 年市场规模的测算从 92.42 亿元到 128.6 亿元并存,煤质与木质的均价相差 1.61 倍,销售收入与市场规模相差 21 亿元,进出口单价倍数九年没被真正解读过。在这样的行业里做研究与咨询,比拼的不是概念包装能力,而是把煤木分账、五用途分账与贸易双轨同时拆干净的能力——这正是共研网的强项。
1、共研网研发实力:四个维度
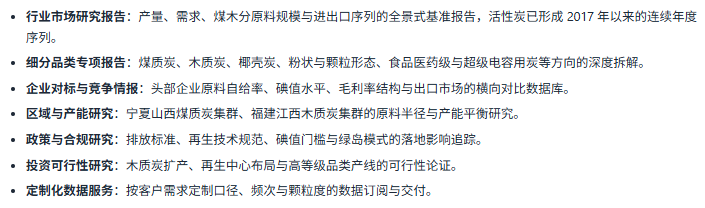
2、共研网报告产品线:覆盖产业研究全场景
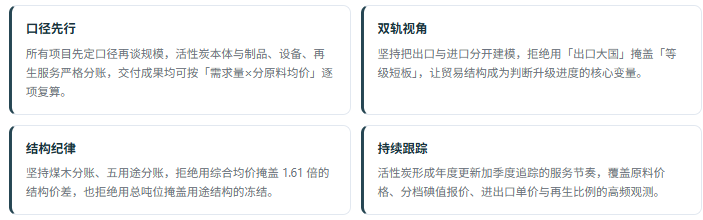
3、咨询优势:四项核心能力
产量、需求、煤木分原料规模与进出口序列依据共研网产业数据库;排放标准、再生技术规范、碘值门槛与绿岛模式引自公开政策与监管文件;企业经营数据引自上市公司公开披露与机构公开研究。本文为产业研究与市场分析内容,不构成投资建议,也不构成任何采购、选型或经营建议;涉及饮用水处理、食品接触与药用用途的,以现行国家标准、监管部门批准文件与产品说明书为准。数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


