

一、概念定义与分类体系
1、定义及分类与应用领域
船舶修理产业,是指对营运船舶进行坞修、航修、改装与特检维护的工程服务体系,覆盖船体结构修复、动力系统检修、涂装防腐、系泊与锚链更换、改装升级等环节。它是一个典型的「双重外生」行业:修理的量由全球船队结构与航运景气决定,修理的价由本国的坞位、工艺与绿色改装能力决定——量的方向盘握在船东手里,价的方向盘握在船厂手里,读懂这句话就读懂了这个行业全部的收入逻辑。2024 年中国船舶修理行业收入规模 512.44 亿元、修理艘次 15601 艘次,收入三年增长 82.5% 而艘次仅增长 33.7%,价与量的剪刀差就是本篇的主角。
从产业视角看,船舶修理最容易被误读为「航运景气的附属品」。真正的产业命题在于:为什么 2021 至 2024 年行业收入从 280.8 亿元增至 512.44 亿元、三年增长 82.5%,而同期修理艘次仅从 11672 增至 15601 艘次;为什么 2 万载重吨以上船舶的单次修理单价从 2021 年谷底 427.7 万元回升至 2024 年 526.8 万元;为什么登记在册的修理企业五年暴增 85.9%,而头部三家央企集团却拿走了一半以上的产值——量增、价升、格局向央企集中,三条线同时成立才是读懂这个行业的正确方式。它的产业属性一句话概括:船舶修理的规模由全球船队定盘,利润由单价与坞位周转定盘。
2、分类体系速览:三个分类维度
按业务类型分类(本篇主口径):坞修(进坞检修与涂装,占绝对主体)、航修(不进坞的随航抢修)、改装(脱硫塔加装、液化天然气燃料改造、浮式生产储卸油装置改装等高附加值工程)、特检修理(船级社五年一度特检配套)。四类业务的单价与毛利差异巨大:坞修比吞吐与周转,改装比工程组织能力,特检比认证资质——把「修理艘次」当成同质产量是最常见的口径错误。
按船舶吨位分类:2 万载重吨及以上(2024 年收入 450.2 亿元、占行业 87.9%,单价 526.8 万元/艘次)与 2 万载重吨以下(收入 62.24 亿元、占 12.1%,单价 88.2 万元/艘次)。两段市场的单价相差六倍,客户结构、竞争格局与盈利模式完全不同:大船修理由头部船厂垄断,小船修理在数以千计的中小船厂之间分散竞争。
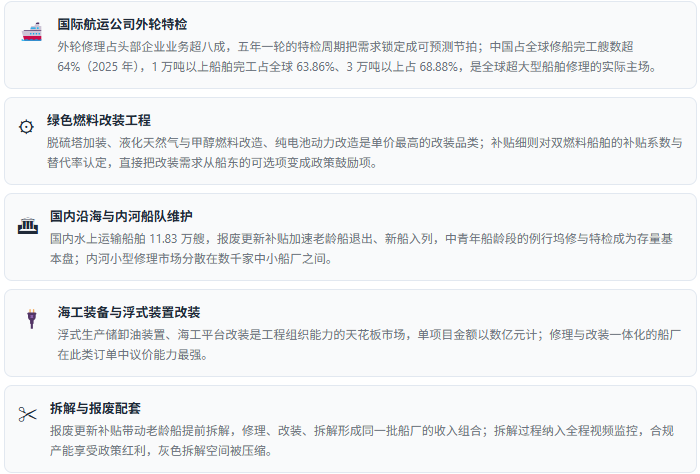
按船东属性分类:外轮修理(2025 年上半年占头部企业业务比重超过八成,创汇能力强)、国内船东修理(受老旧营运船舶报废更新政策影响,存量结构快速年轻化)、海工装备改装。外轮修理占比越高,行业越接近出口服务业的定价逻辑——按国际行情与汇率结算,对内需波动的敏感度越低。
二、产业链全景图示
产业链全景图示
船舶修理产业链是一条「上游看船队、中游看坞位、下游看船东」的环形链条:船队结构决定修理需求的总盘,船厂的坞位、工艺与资质决定谁能接到单,船东的运力更新决策反过来重塑船队的年龄结构——修理量与船队年龄互为因果。上游给量、中游给价、下游给周转,三者的门槛按「船队、坞位、认证」依次内生化。
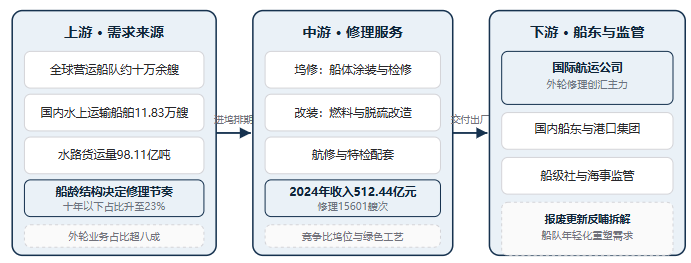
上游看船队结构。国内水上运输船舶数量从 2017 年 14.49 万艘降至 2023 年 11.83 万艘,但水路货运量从 2020 年 76.16 亿吨增至 2024 年 98.11 亿吨——船舶在减少、运力在增长,说明船队正在大型化,这正是修理单价上行最底层的需求基础。船龄结构同时在年轻化:修理对象中十年以下船龄的占比从 2017 年 10% 升至 2023 年 23%,二十年以上的从 32% 降至 25.7%,修理需求的重心正从「老龄船抢救」转向「壮年船特检」。
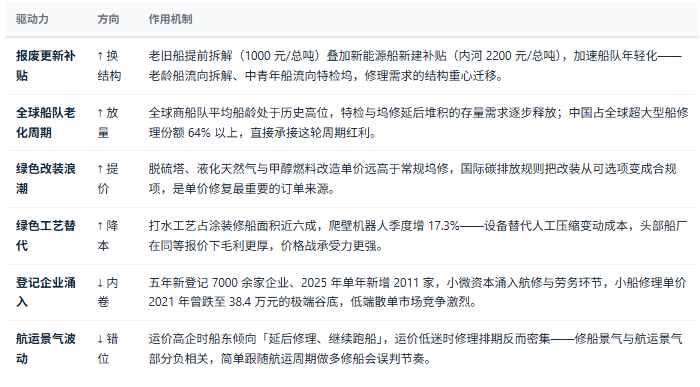
中游看坞位与工艺。修船的核心资产是船坞与浮坞,收入的本质是「坞位占用时间 × 单价」;绿色修船工艺正在改写这门生意的成本表——高压水射清洗(打水工艺)替代传统喷砂后,涂装修船面积中打水占比已接近六成,头部船厂水机保有量 1428 台、爬壁机器人 421 台且季度环比增 17.3%。中游的竞争不是船坞数量竞争,而是「单位坞时产值」的竞争——同样一座坞,接特检大船和接小修散活,年产值可以差出数倍。
下游看船东与监管。外轮修理占比超过八成,意味着中国修船业实际是全球航运业的外包车间,按国际行情结算;而船级社特检周期五年一轮,把修理需求锁定成可预测的节拍。下游政策反过来重塑上游船队:老旧营运船舶报废更新补贴加速老龄船拆解,修理需求的结构性重心随之向中青年船龄段迁移。
三、产业政策及需求环境
产业政策
船舶修理的政策底盘在 2024 年之后发生了结构性变化:从「行业自律协调」转向「国家级补贴驱动」——老旧营运船舶报废更新补贴直接改变存量船队的年龄结构,绿色修船与拆解监管改变作业方式,行业的量价关系被政策从两端同时改写。
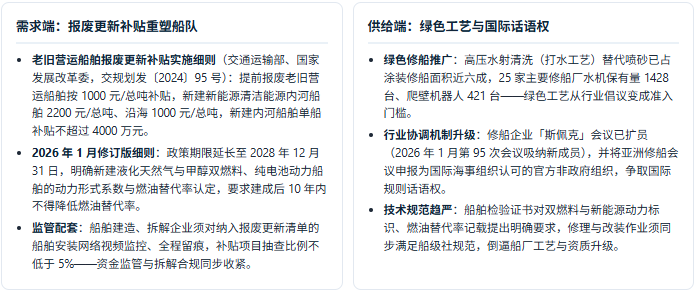
五类需求场景:谁在养活修船坞
四、市场规模及现状
市场规模及现状
船舶修理的核心数据画像是「量翻三倍、价先抑后扬、收入三年近翻倍」:2018 至 2025 年行业收入从 210.1 亿元增至 586.31 亿元、增长 179%,修理艘次从 5256 增至 17437 艘次、增长 232%——但拆开看,2021 年是分水岭:此前是量价齐升,此后是价升量缓。收入三年增长 82.5%(2021 年 280.8 亿元至 2024 年 512.44 亿元),其中相当部分来自单价修复。
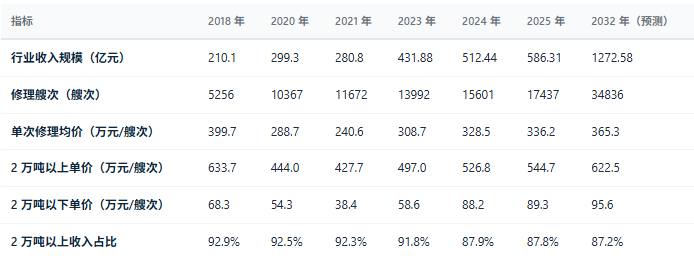
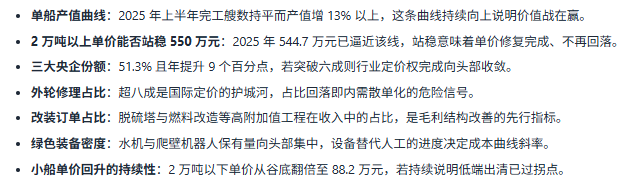
四点解读:第一,量价分水岭在 2021 年——单次修理均价从 2018 年 399.7 万元跌至 2021 年 240.6 万元(累计下挫四成),同期艘次却翻倍,是典型的「以价换量」内卷期;2021 年之后均价从 240.6 万元回升至 2024 年 328.5 万元(累计修复 36.5%),而艘次增速放缓至两位数以内,行业从价格战切换到价值战。第二,两段市场分化加剧——2 万吨以上船舶单价 526.8 万元/艘次、约为 2 万吨以下 88.2 万元的六倍,且小船修理单价在 2021 年跌至 38.4 万元谷底后翻倍反弹,小船市场的出清比大船更剧烈。第三,全球份额先升后稳——中国占全球修船艘次的份额从 2018 年 38.5% 升至 2020 年 41.8%,2022 年回落至 37.7% 后再度回升至 40% 左右;而按协会口径,2025 年中国修船占全球完工艘数超 64%、1 万吨以上占 63.86%、3 万吨以上占 68.88%,吨位越大、中国份额越高,超大型船舶修理已是中国主场。第四,预测期量价双升但斜率反转——2032 年收入 1272.58 亿元对应七年增长 117%,其中艘次翻倍(17437 至 34836)贡献主要增量,单价仅从 336.2 万元缓升至 365.3 万元,与 2021 至 2024 年的价驱动正好相反。
与之形成张力的是登记企业的爆发式增长:船舶修理企业数量从 2020 年 8350 家增至 2025 年 15527 家、五年增 85.9%,仅 2025 年就新注册 2011 家;但注册资本结构揭示了这场繁荣的成色——5000 万元以上的仅 634 家、占 4.1%,100 万元以下的 6848 家、占 44.1%,500 万元以下合计占 78.4%。登记的繁荣与订单的集中是同一枚硬币的两面:无坞位、无资质的小微企业抢的是航修与外包劳务,真正吃掉产值的仍是少数握有大坞的头部船厂。
五、企业竞争格局
企业竞争格局
船舶修理的竞争格局是「央企半壁江山+舟山集群垄断完工量」的双重集中:中远海运重工、中船集团、招商工业集团三大央企合计占据市场份额 51.3%(2025 年上半年),同比提升 9 个百分点;舟山一城占全国修船份额 45% 以上、全球 20% 以上,全球修船前 10 强中舟山独占 5 席——企业数量登记在册 15527 家,但产值的归属高度集中。
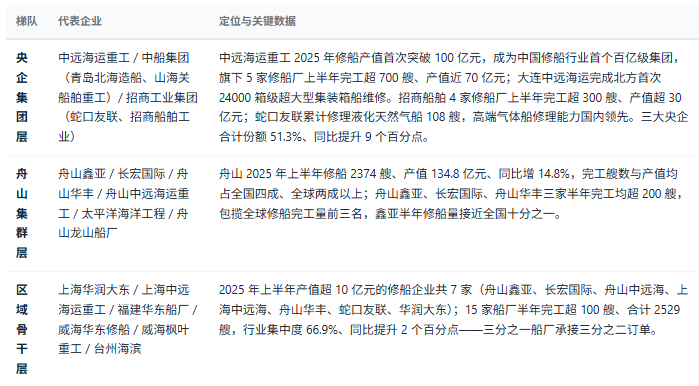
竞争按「订单半径」分层而非按规模排序:第一层是握有大坞与特检资质的央企集团,卖的是「超大型船舶的不可替代性」,24000 箱级集装箱船与大型液化天然气船的维修能力全国仅个位数船厂具备;第二层是舟山与沿海产业集群,卖的是「坞位周转+成本+外轮口碑」,以外轮修理的规模效应取胜;第三层是数以千计的区域中小船厂,卖的是「小船航修与劳务外包」,在单价谷底期承压最重、出清最快。三层的稳定性由资质与坞位共同决定——有坞有资质的定价格,有坞无资质的接散单,无坞的做劳务。
格局观察:两个不对称值得重点关注。其一是登记数量与产值归属的不对称——五年新登记 7000 余家企业中绝大多数注册资本在百万元级,而头部 15 家船厂已占行业集中度 66.9%,热闹的注册潮与冷静的订单集中并存;其二是完工艘数与产值的不对称——2025 年上半年头部 38 家企业完工艘数同比持平、产值却增长 13% 以上,单船产值显著提高,说明价修复不是普涨,而是流向承接高端订单的头部。区域格局的钥匙是造船产能:修船企业与造船企业高度同域,前五省合计占 75.9%,船坞的富余时段就是修船的供给来源。
六、驱动因素分析
驱动因素分析
船舶修理当前受六股力量同时作用,方向分岔明显:四股力量把行业往「坞时价值」推,两股力量把它往「艘次内卷」拉——判断这个行业,先看清哪些力量决定船队愿意来,哪些力量决定船厂赚不赚。
判断行业升级进度的七条标准
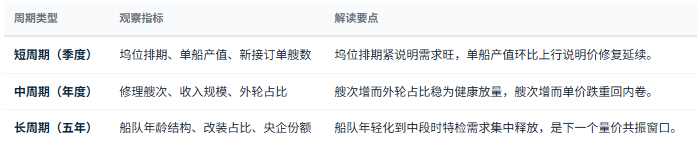
三类周期观察指标
七、共研研发实力与咨询优势
共研研发实力与咨询优势
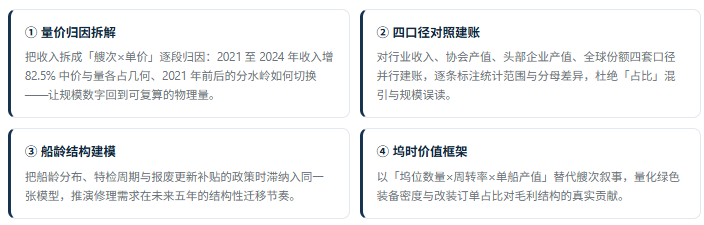
船舶修理是一个「四套口径并存、周期最易误读」的行业:收入规模、协会产值、头部企业产值、全球份额各说各话,修理景气与航运景气部分负相关,登记企业数量的繁荣容易掩盖订单的集中。在这样的行业里做研究与咨询,比拼的不是数据罗列能力,而是把量价分水岭与口径差异同时拆干净的能力——这正是共研网的强项。
1、共研网研发实力:四个维度
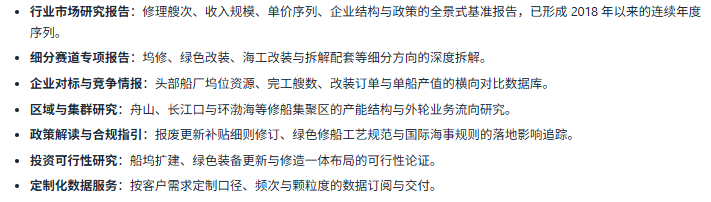
2、共研网报告产品线:覆盖产业研究全场景
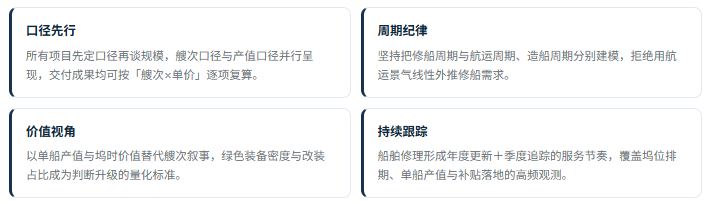
3、咨询优势:四项核心能力
修理艘次、收入规模、单价序列、企业注册与区域结构依据共研网产业数据库;政策文件综合交通运输部《交通运输老旧营运船舶报废更新补贴实施细则》(2026 年修订版)及配套通知;行业完工数据综合修船企业「斯佩克」会议披露与行业主管部门统计;企业经营数据引自企业公开披露。本文为产业研究与市场分析内容,不构成投资建议,也不构成任何采购、选型或经营建议;涉及船舶检验与改装合规的,以海事主管机关与船级社规范为准。数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


