

据共研网《中国人形机器人市场现状与竞争格局研究报告》,2025 年中国人形机器人出货量约 1.44 万台,占全球出货量的 84.7%,市场规模约 15.5 亿元,占全球金额比重约 53.8%——中国包揽了全球每十台中的八台半,但金额只拿到一半。整机企业超过 140 家、接近全球总数的一半;核心零部件国产化率突破 75%,而六维力传感器不足 30%。数据以共研网最新报告为准。
一 · 定义
人形机器人是模仿人类形态与运动方式、具备感知决策与操作能力的通用机器人,是具身智能最典型的物理载体。业内按工信部《人形机器人创新发展指导意见》的技术框架,把它拆成三个部分:大脑——负责任务理解与规划的具身智能模型(当前以视觉语言动作模型与世界模型两条路线为主);小脑——负责运动控制与实时纠偏的算法系统;肢体——由执行器、灵巧手、传感器组成的硬件本体。它被官方定位为继计算机、智能手机、新能源汽车之后的又一颠覆性产品,区别于工业机械臂与服务机器人之处在于通用性:一台机器覆盖多种任务,而不是为单一工序定制。
二 · 分类
按形态尺寸:全尺寸机型(身高约 1.5 至 1.8 米,面向工厂搬运与结构化作业)、中小尺寸机型(1.2 米左右,主打科研教育与轻量场景,宇树将单位成本压至 5900 美元即由此路径实现)。按应用定位:工业版(进厂实训,如优必选 Walker S 系列进入比亚迪等汽车工厂)、商业服务版、特种作业版与家庭消费版(2025 年松延动力以 9998 元价格触及消费价位段)。按企业背景分为五大门派:技术积累深厚的老牌先驱(优必选)、快速迭代的敏捷新锐(宇树、智元)、自带场景的车企跨界(特斯拉、小米、小鹏、奇瑞)、由自动化行业平移的工业老兵,以及资金与软件见长的科技巨头(字节、腾讯、OpenAI)。
三 · 应用领域
当前出货集中在高人工成本、较低任务复杂度的场景:汽车与 3C 工厂是第一落点,搬运、上下料与质检已有实训订单;仓储物流与商业配送承接抓取摆放类任务,对应潜在市场约 320 万台;教育科研是早期稳定现金流,高校与实验室采购构成基本盘;特种与巡检依托政策侧需求起量;养老与家庭服务是远期最大的故事,但连续接触类操作(擦桌子、穿衣辅助)尚未跨过技术门槛,业内普遍判断 2030 年前后家用需求才进入放量期,2033 年个人消费端销量有望反超企业端。
四 · 衡量标准
判断一家整机企业的真实竞争力,业内看六个硬指标:交付量而非发布量——年度实际出货与在手订单,是唯一不能靠发布会制造的数字;单台成本曲线——宇树单价从 2023 年 59.34 万元降至 2025 年 16.76 万元、两年降 72%,降本速度决定商业化时点;灵巧手自由度与寿命——占整机物料成本 22% 至 30%,是产能爬坡的最大障碍;场景实训接单数——实景作业场景的落地数量比技术参数更能预判收入;核心部件自研比例——执行器占整机成本 45% 以上,自研比例决定毛利结构;融资质量——产业资本与场景方入局的比例,比估值数字更能说明兑现概率。
产业链全景:大脑定上限、零部件定成本、场景定生死
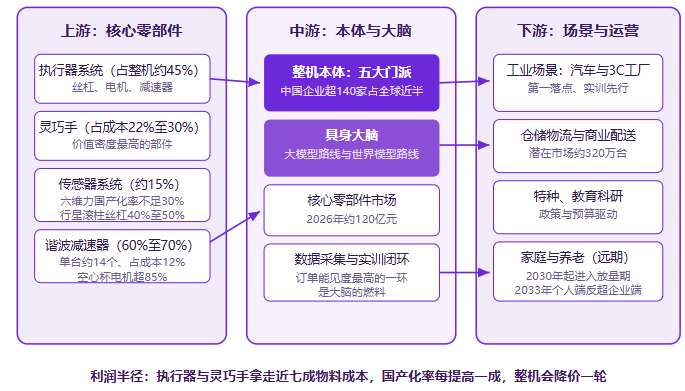
上游:价值量高度集中,执行器占整机物料成本的 45% 至 70%,灵巧手占 22% 至 30%,谐波减速器单台约 14 个、占成本约 12%。国产化率呈梯队分布:空心杯电机超 85%、谐波减速器 60% 至 70%、行星滚柱丝杠 40% 至 50%、六维力传感器不足 30%——缺口环节弹性最大。中游:本体环节进入门槛看似不高,但 2026 年起标准体系与场景实训要求抬高了真实门槛;具身大脑是智能兑现的变量,谁能跑通换场景泛化谁拿到入场券。下游:B 端工厂与物流先行,家庭场景远期兑现,场景方的数据回流反哺大脑迭代。
把三段串起来看,这条产业链与智能手机年代有本质区别:手机时代上游标准化程度高,整机厂比拼的是渠道与设计;人形机器人时代,零部件国产化率直接决定整机成本曲线,而成本曲线决定商业化时点——宇树单价两年从 59.34 万元降到 16.76 万元,降幅 72%,靠的正是供应链国产化与设计降本。因此判断这个行业,第一眼应看零部件价格,第二眼才看整机发布。
具身大脑是本图中最不确定也最关键的一环。当前视觉语言动作模型单独控制的实测成功率约 26%,叠加大模型协同后可升至 48%,顶级实验室的演示成功率已达 95%——实验室与真实场景之间的这道鸿沟,就是未来三到五年行业分层的依据。数据是大脑的燃料,采集设备因此成为订单能见度最高的一环,2026 年上半年国内具身大脑赛道融资约 438 亿元,超过半数流向大脑方向。
下游的权力结构也值得记录:场景方掌握订单与数据,整机厂掌握迭代节奏,零部件厂掌握成本。2026 年 6 月工信部与国资委启动实景实训专项行动,要求十个工业强省市每省市全年落地不少于 20 个实景作业场景——这意味着订单正在从「参观演示」转向「考核验收」,能不能在真实产线上完成连续作业,成了企业之间最硬的分界线。
产业政策与需求环境:从未来产业定位到标准体系落位
国家层面政策主线
2023 年 11 月,工信部印发《人形机器人创新发展指导意见》,给出明确时间表:到 2025 年创新体系初步建立,「大脑、小脑、肢体」关键技术取得突破,核心部组件安全有效供给;到 2027 年技术创新能力显著提升,形成安全可靠的产业链供应链体系,综合实力达到世界先进水平。2025 年 3 月,具身智能首次写入政府工作报告,列入国家重点培育的未来产业;2025 年 9 月六部门《机械行业稳增长工作方案(2025—2026 年)》把人形机器人列入重点攻关方向;2025 年 12 月工信部成立人形机器人与具身智能标准化技术委员会;2026 年 2 月发布首个覆盖全产业链、全生命周期的《人形机器人与具身智能标准体系(2026 版)》,含 6 大板块、22 个二级类目、80 余项细分标准。
地方政策与资金布局
截至 2025 年 10 月,国内已设立 50 个具身智能产业园区,各地基金规模从 2 亿元到 100 亿元不等。北京:设立 1000 亿元政府投资基金(存续期 15 年),推出「具身智能十条」,多项政策全国首创;上海:600 亿元国家人工智能产业基金落户,另设 10 亿元具身智能专项基金,明确到「十五五」末推动 10 万台人形机器人进工厂;深圳:提出到 2027 年相关企业超 1200 家、产业规模达 1000 亿元;杭州:《促进具身智能机器人产业发展条例》2026 年 5 月 1 日施行,成为全国首部地方性法规;广东:2026 年 2 月率先把具身智能写入省级政府工作报告。
标准与实训:2026 年的两个新变量
2026 年 6 月,工信部与国务院国资委联合启动人形机器人与具身智能实景实训专项行动,划定北京、上海、广东、浙江等 10 个工业强省市,要求每省市全年落地不少于 20 个实景作业场景。这是政策从「给钱给地」转向「给场景给考核」的标志性动作:地方补贴解决的是研发阶段的问题,实景实训解决的是商业验证的问题——它把政策资源直接对接到订单端,使行业从融资驱动切换到交付驱动。配套的标准体系则在供给侧立规矩,80 余项细分标准覆盖基础通用、关键技术、测试评价、安全伦理,未来不达标产品将无法进入政府采购与实训场景名单。
五类需求场景
工业制造:汽车与 3C 工厂的搬运、上下料、质检,是当前唯一有批量订单的场景;仓储物流:即时抓取摆放类任务,潜在市场约 320 万台;商业服务:零售、餐饮的导览与配送,客单价低但复购稳定;特种作业:电力巡检、应急处署等政府侧需求,预算确定性最高;家庭与养老:潜在规模超 1 亿台,但连续接触操作未破技术门槛,属于远期市场。
市场规模及现状:占全球八成半出货,金额只拿一半
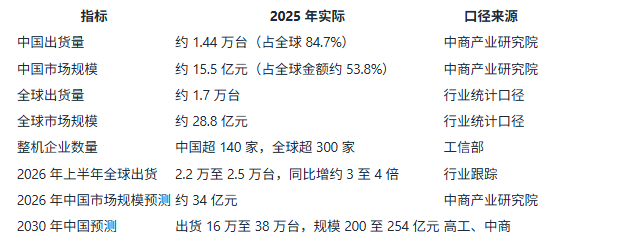
规模与结构的三个事实
第一,量额背离。中国占全球出货 84.7%,但金额占比只有约 53.8%——两者之间的落差就是价格:中国机型的平均单价显著低于海外,这与宇树单价两年降 72%、松延动力下探到 9998 元的降本路径互为印证。规模 15.5 亿元除以出货 1.44 万台,隐含均价约 10.8 万元/台,已从「奢侈品」区间滑向「工业设备」区间。第二,增速跳变。市场规模从 2024 年不足 5 亿元到 2025 年 15.5 亿元,同比增逾两倍;2026 年上半年全球出货 2.2 万台以上,已经超过 2025 年全年——行业正处在从「技术验证」到「规模化商用」的拐点上。第三,资金先行。2025 年中国具身智能与人形机器人融资 735 亿元、744 起,2026 年累计突破 1100 亿元,资金密度约为同期市场规模的七十倍,说明这是一个由资本预期定价而非由当期收入定价的行业。
价格带与预测区间
价格正在快速分层:旗舰科研款仍处数十万元区间,工业实训款集中在 20 万元至 30 万元区间(奇瑞墨甲上线京东定价超 28 万元),消费级概念款已触及万元价位。预测端的分歧同样巨大:对 2030 年全球出货,高盛预测 89 万台、摩根士丹利预测中国 44.6 万台、美国银行给出 120 万台——最乐观与最保守之间相差一倍以上,核心分歧在商用场景兑现速度。共研网建议以「场景接单数」为领先指标、以「隐含均价」为验证指标构建自己的预测,而不是直接引用单一机构的远期数字。数据以共研网最新报告为准。
企业竞争格局:中国企业包揽全球前六,但领先是先发而非壁垒
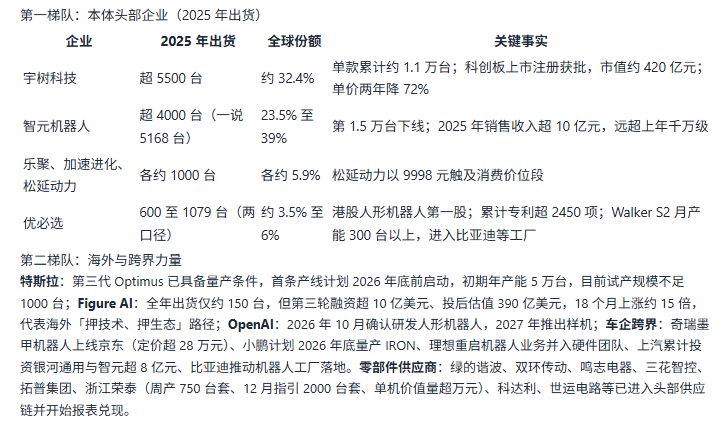
格局的结构性特征
行业呈现「本体多元、部件集中」的双层结构:本体环节企业超 140 家、五派混战,尚无稳定格局;零部件环节则因认证周期与规模效应快速向头部供应商集中,已进入特斯拉等海外链条的企业开始获得确定性订单。收入结构上,2026 年上半年全球收入前五全是中国企业,标志国产链从「讲故事」进入「拼交付」。需要警惕的是,部分企业的出货量包含科研教育订单与展示机,与工业交付不可同日而语——评估企业时应要求区分交付结构。数据以共研网最新报告为准。
驱动因素分析:六股力量与七条判断标准
六股驱动力
一、人工智能技术跃迁:具身大脑是第一驱动。视觉语言动作模型单独控制成功率约 26%,大模型协同后升至 48%,顶级演示已达 95%;「通用大脑+专用小脑」分层架构跑通后,智能兑现速度从「以年计」压缩到「以季度计」。OpenAI、英伟达等顶级力量入场,把行业时间表整体前移。二、成本快速下降:宇树单价两年从 59.34 万元降至 16.76 万元(降 72%),核心零部件国产化率突破 75%;谐波减速器国产化超 90%,而行星滚柱丝杠不足 30%、六维力传感器约 35%——缺口环节每国产化一档,整机就降价一轮。三、政策与标准:2027 年「综合实力达世界先进」的时间表、80 余项标准、十省市实景实训专项行动,把政策资源直接接到订单端。四、资本密度:两年累计融资超 1100 亿元,Figure AI 估值 390 亿美元,资本为远期场景提前定价。五、劳动力结构:制造业机器人密度已达 470 台/万人、远超全球平均,但用工缺口与高龄化仍在扩大,机器换人是慢变量但方向确定。六、数据闭环:实景实训产生真实作业数据,回流训练大脑,形成「场景—数据—迭代—接单」的正循环,这是中国场景优势的兑现通道。
七条判断标准
判断一个细分方向或一家企业是否值得跟进,业内可复用的七条标准:一看场景付费意愿——工厂实训是否产生续约订单,而非一次性演示;二看交付结构——工业交付与科研展示的比例;三看成本曲线斜率——隐含均价的年降幅能否维持在两位数;四看零部件国产化进度——丝杠与力传感器的替代节奏决定降本上限;五看大脑泛化能力——换场景成功率是智能兑现的试金石;六看数据资产积累——实训小时数与数据回流机制;七看资金消耗率——融资到收入的转化效率,警惕长期「输血式」经营。
共研网在人形机器人领域的研究与咨询优势
1、研发实力:出货口径核查数据库
共研网对本行业最混乱的出货数据逐企业核查口径:区分工业交付、科研订单与展示机,区分全球口径与中国口径,把智元「5168 台占 39%」与「超 4000 台占 23.5%」这类矛盾数字还原到同一分母,形成可引用、可追溯的出货底稿。
2、研发实力:零部件国产化追踪
按丝杠、减速器、电机、传感器、灵巧手五大类跟踪国产化率与供应商定点进度,识别 30% 以下的缺口环节,为客户定位国产替代与降本双击的最大弹性环节提供数据支撑。
3、报告产品线
覆盖年度市场报告、整机竞争格局对标、核心零部件定点与国产化专题、具身大脑技术路线研究、场景实训与订单跟踪、投融资事件月报、定制化企业尽调七类产品。
4、咨询优势:场景进入评估
针对整机企业与零部件企业的双向诉求:整机厂场景优先级排序与实训考核准备,零部件商定点开发与价值量测算,共研网把「能不能进场景」转化为有时间表与指标清单的行动方案。
5、咨询优势:口径仲裁
当客户在多家机构报告之间遇到出货、份额、规模相互矛盾的数字时,共研网提供口径仲裁:逐项比对统计范围、时间口径与分母定义,给出可引用的取数建议。
6、研发实力:成本曲线模型
共研网以隐含均价(市场规模除以出货量)为锚跟踪整机价格曲线,结合零部件国产化率建立降本传导模型,回答「单价降到什么水平、哪个场景开始具备商业闭环」这一行业最核心的问题。
7、咨询优势:投资尽调支持
对投资机构,共研网提供标的尽调框架:核查交付结构、场景续约率、数据资产与资金消耗率,识别「发布多、交付少」与「融资多、转化低」两类估值陷阱。
8、数据更新机制
人形机器人的出货、融资与政策节点变化极快,共研网实施滚动更新机制,年度报告之外提供季度摘要与政策节点预警,确保客户引用的数字与最新产业状态一致。
9、研发实力:具身大脑技术路线研究
共研网跟踪视觉语言动作模型、世界模型两条路线的实测成功率与场景泛化进展,把「演示数据」与「产线数据」分开记录,为客户提供技术路线判断的独立坐标。
10、咨询优势:零部件定点评估
针对供应商进入头部整机链条的诉求,共研网提供定点进度对标与价值量测算,帮助零部件企业把产能规划对齐整机厂的真实交付节奏。
11、为什么选择共研网
人形机器人是当前「资本密度与数据噪音」双高的赛道:同一事件在不同口径下可以得出完全相反的结论。共研网把本篇最核心的三个事实——中国占全球出货 84.7% 而金额仅约 53.8%、核心零部件国产化 75% 但六维力不足 30%、政策时间表落在 2027 年——转化为客户可执行的分析框架:判断行业看交付与场景订单,判断企业看成本曲线与数据资产,判断时机看政策节点与国产化缺口。数据以共研网最新报告为准,欢迎通过官网获取完整版《中国人形机器人市场现状与竞争格局研究报告》。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


