

一、概念定义与分类体系
1、定义及分类与应用领域
再生塑料产业,是指把废塑料经回收、分拣、清洗、造粒(物理回收)或经热解、解聚(化学回收)重新制成塑料原料的循环利用体系。它在中国是一个「统计上很热闹、物理上很安静」的行业:2025 年废塑料回收量 2000 万吨、再生塑料产量 1680 万吨、回收价值 1035 亿元、回收利用率 31.75%——看着体量庞大,但如果把时间轴拉到 2014 年,会发现回收量当年同样是 2000 万吨。
从产业视角看,再生塑料最容易被误读为「政策扶持下快速成长的绿色产业」。真正的产业命题在于:为什么 2014 至 2025 年废塑料回收量几乎原地踏步,而同期焚烧量从 1286 万吨增至 3040 万吨、翻了一倍多;为什么 2017 年进口废塑料 1347.8 万吨在 2018 年直接归零、再生塑料表观需求应声下挫 35.7%;为什么回收价值 11 年不升反降 5.9%——量平、价跌、焚烧接盘,三条线同时成立才是读懂这个行业的正确方式。它的产业属性一句话概括:再生塑料的规模由回收体系定盘,利润由高值化通道定盘。
2、分类体系速览:三个分类维度
按技术路线分类(本篇主口径):物理回收(分拣、清洗、造粒,占绝对主体)、化学回收(热解制油、解聚回单体,处于产业化起步)、能量回收(焚烧发电,不计入再生塑料产量)。三条路线的经济性差异巨大:物理回收看前端分拣成本与杂质率,化学回收看油价与原生料价差,能量回收则完全由垃圾处理费与电价决定——把焚烧量算进「循环利用」是最常见的口径错误。
按回收来源分类:生活源(饮料瓶、包装膜、餐盒、快递包装)、工业源(工厂边角料、家电与汽车拆解料)、进口再生粒料(2024 年 400 万吨)。生活源分散、杂质高、收集成本占比大;工业源干净、单一、经济性最好,是回收企业争抢的优质料;进口再生粒料则是禁废令后补原料缺口的新通道。
按品种分类:聚酯(2025 年再生 PET 等 693 万吨居首)、聚丙烯 355 万吨、聚乙烯 350 万吨、丙烯腈丁二烯苯乙烯共聚物 110 万吨、聚氯乙烯 87 万吨、聚苯乙烯 85 万吨。聚酯因瓶片回收体系成熟而规模最大,聚烯烃因来源分散而最难高值化,工程塑料则因单吨价值高而成为利润聚集地。
二、产业链全景图示
产业链全景图示
再生塑料产业链是一条「前端极散、中端极重、后端极挑」的漏斗形链条:废塑料来源于十万级回收网点与环卫体系,汇聚到数千家分拣清洗造粒厂,最终只有通过认证的少数产能才能进入食品级、汽车与电子供应链。价值分布高度不对称——前端收废按吨计价、中端造粒按品质计价、后端改性按认证计价,同一吨废塑料走完三级,吨价可差出数倍。
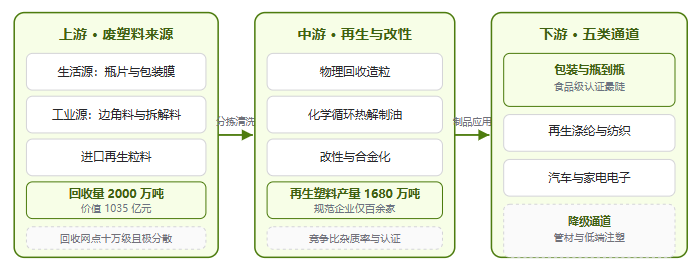
上游看回收体系。全国再生塑料回收企业超过 10 万家,其中八成以上为小微作坊;取得排污许可证的废塑料利用企业超五千家,而工信部公告的规范企业仅一百余家,规范率不足 3%。前端散、规范率低,是全行业最硬的结构性天花板——不是技术做不到,而是原料收不上来、收上来的不干净。回收量从 2014 年 2000 万吨到 2025 年 2000 万吨,十一年零增长的根源就在这里。
中游看杂质与认证。物理回收的经济性完全由前端分拣成本与杂质率决定:杂质每降一个等级,吨价就上一档;行业头部已把智能分选做到识别超百种材质、分选纯度 99.5% 以上,AI 分选对黑料、深色料与多层复合材料的识别精度显著优于传统近红外方案。中游的竞争不是产能竞争,而是「把杂质降下来的能力」竞争。
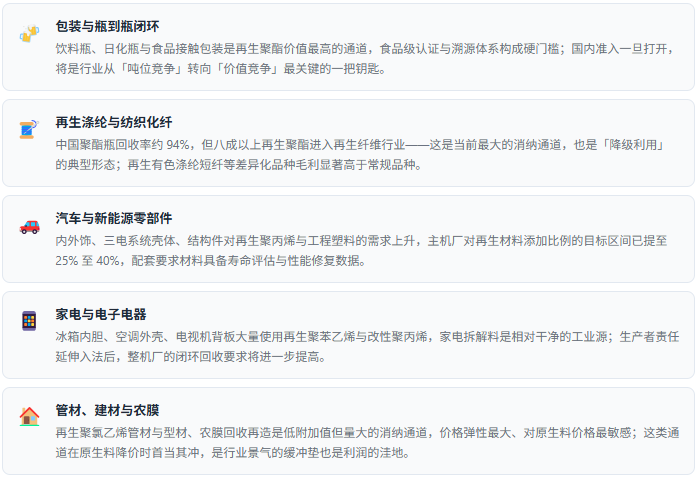
下游看通道等级。同一个再生聚酯颗粒,进食品级瓶到瓶通道是最高价,进再生涤纶短纤是中价,进低端管材与注塑是低价——形成三级阶梯。中国聚酯瓶回收率约 94%,但八成以上再生聚酯进入再生纤维行业,真正实现瓶到瓶食品级闭环的比例仍然有限:回收做得不错,高值化没跟上,这是整条链最典型的「回收量大、高值利用少」结构。
三、产业政策及需求环境
再生塑料的政策底盘在 2026 年发生了质变:从「倡导性鼓励」转向「制度化约束」——生态环境法典把回收义务与再生材料认证写进法律,配套的产量目标、标准体系与税收优惠同步落地,行业的合规成本与高值化通道同时被改写。
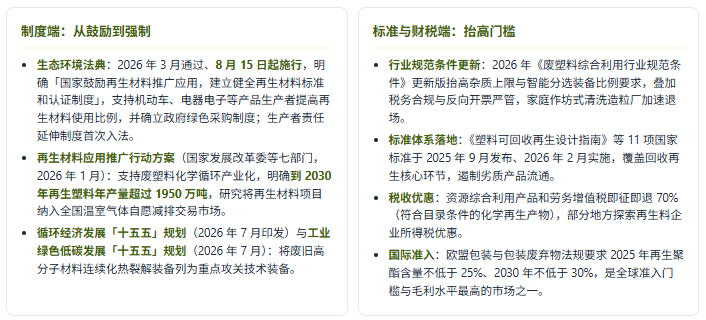
五类需求场景:谁在消耗再生塑料
四、市场规模及现状
市场规模及现状
再生塑料的核心数据画像是「量原地踏步、价缓慢下移、焚烧接走填埋」:2014 至 2025 年废塑料回收量从 2000 万吨到 2000 万吨、十一年零增长,回收价值从 1100 亿元降至 1035 亿元、累计下跌 5.9%。这十一年里真正发生的变化不在回收端,而在废塑料的另一种去向。
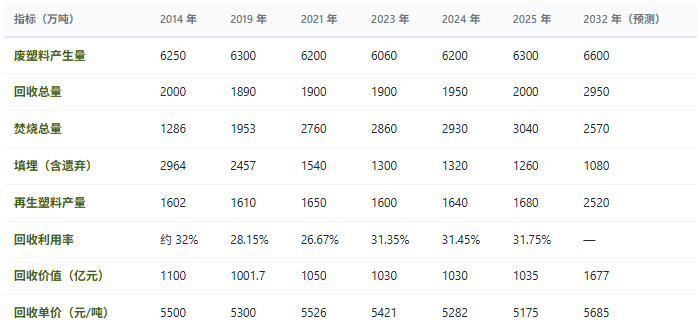
四点解读:第一,最关键的量化对撞——十一年间填埋减少 1704 万吨(2964 降至 1260,降 57.5%),焚烧增加 1754 万吨(1286 增至 3040,增 136.4%),而回收增加 0 万吨。填埋腾出的 1704 万吨与焚烧接走的 1754 万吨几乎完全相等,误差仅 3%——废塑料的去向从「埋」变成了「烧」,没有变成「再生」,这是全行业最硬的一条事实。第二,回收利用率十一年只提升 5 个百分点量级,2019 年 28.15%、2021 年回落至 26.67%、2025 年 31.75%,始终在 30% 上下徘徊,而焚烧占比已从 20.6% 升至 48.3%。第三,回收价值与单价同向下跌——价值跌 5.9%、单价从 5500 元/吨跌至 5175 元/吨亦跌 5.9%(可交叉验证:2000 万吨 × 5175 元/吨 = 1035 亿元),说明量的停滞之外还有价的压缩,2020 年 790 亿元是谷底。第四,预测期的增长逻辑完全转向——2032 年回收量 2950 万吨、再生塑料产量 2520 万吨、回收价值 1677 亿元,意味着回收量需在七年内增 47.5%,而过去十一年是零增长。
与之形成张力的是禁废令的冲击与重构:2017 年进口废塑料 1347.8 万吨,2018 年直接归零,再生塑料表观需求从 2017 年 2721.5 万吨跌至 2018 年 1750.3 万吨、单年下挫 35.7%。此后国内回收量从 1693 万吨缓慢爬升至 2000 万吨、仅增 307 万吨,只补上进口消失量的 23%——缺口不是被国内回收填平的,而是随着需求一起消失了三分之一。同期进口再生粒料从 2018 年 28 万吨回升至 2024 年 400 万吨,成为补缺口的新通道。
再看政策目标的距离:2030 年再生塑料产量目标 1950 万吨,2025 年实绩 1680 万吨,五年需增 270 万吨、年复合增速 3.0%;而 2014 至 2025 年十一年间产量从 1602 万吨增至 1680 万吨、仅增 78 万吨、年复合增速 0.4%——要在五年内完成过去十一年 3.5 倍的增量,年均增速须提升约 7 倍,这是政策目标与现实产能之间最直白的距离。
五、企业竞争格局
企业竞争格局
再生塑料的竞争格局是「极度分散+三类玩家重构」的双重结构:全国再生塑料回收企业超过 10 万家、八成以上为小微作坊,取得排污许可证的利用企业超五千家,而工信部公告的规范企业仅一百余家、规范率不足 3%;在聚酯深度清洗与高值化改性这一核心环节,格林循环占 11.2%、英科再生占 8.7%、金发科技占 6.9%,前三家合计约 27%——这是行业里集中度最高的细分,而全行业前三家仅约 5%。
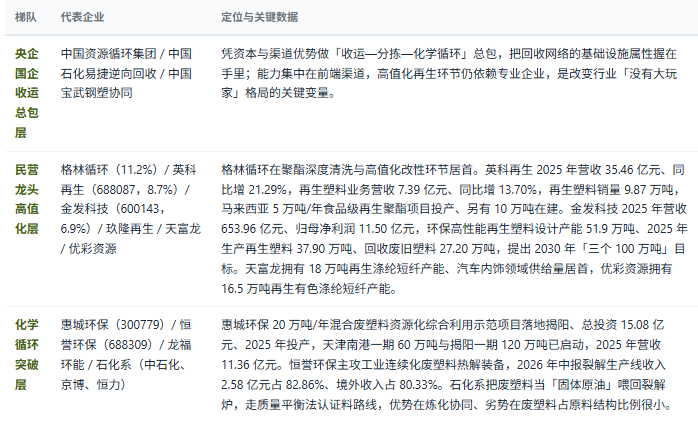
竞争按环节分层而非按规模排序:第一层是掌握回收网络与渠道的央企国企,卖的是「基础设施属性」,决定谁能拿到低价稳定的料源;第二层是掌握高值化技术的民营龙头,卖的是「杂质控制+认证订单」,是行业利润的主要攫取者;第三层是数以万计的小微清洗造粒厂,卖的是「低价与非标供给」,在环保、税务与质量三重挤压下持续退出。三层的稳定性由渠道与认证共同决定——握有料源的决定开工,握有认证的拿走溢价,两头都不握的接受报价。格局观察:区域集中度比企业集中度更值得关注——2024 年华东地区回收量 1087.7 万吨、占全国 51.43%,中南地区 561.3 万吨、占 26.54%,两者合计 77.97%;而东北仅 38.9 万吨、占 1.84%。
六、驱动因素分析
驱动因素分析
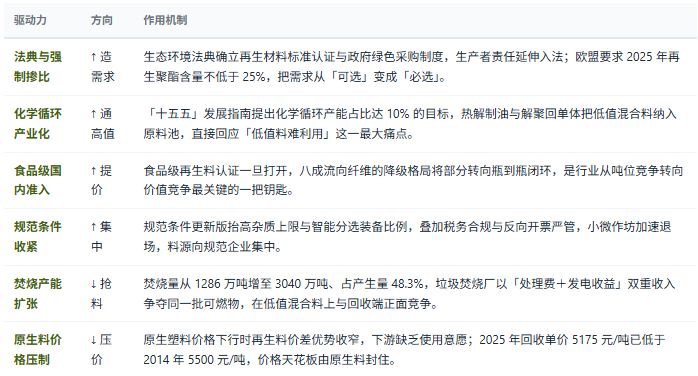
再生塑料当前受六股力量同时作用,方向分岔明显:四股力量把再生料往高值通道推,两股力量把它往焚烧炉推——判断这个行业,先看清哪些力量决定「能不能再生」,哪些力量决定「再生出来卖给谁」。
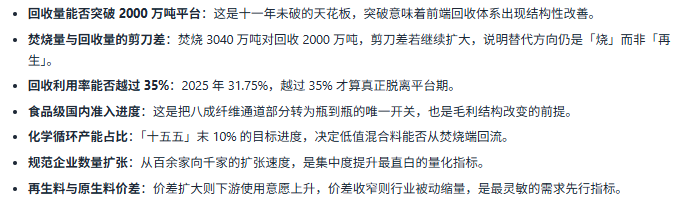
判断行业升级进度的七条标准
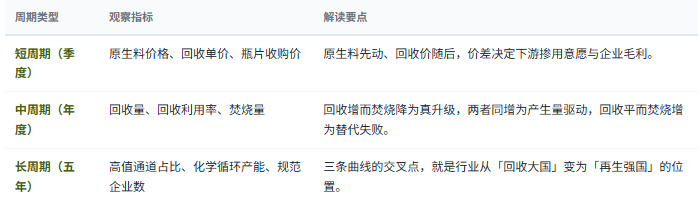
三类周期观察指标
七、共研研发实力与咨询优势
共研研发实力与咨询优势
再生塑料是一个「口径最易混、叙事最易飘」的行业:回收量、再生料产量、回收价值、市场规模四套数据相差四成以上,焚烧容易被误当循环利用,政策目标容易被当产出预测。在这样的行业里做研究与咨询,比拼的不是政策解读能力,而是把物理流向与价值流向同时还原出来的能力——这正是共研网的强项。
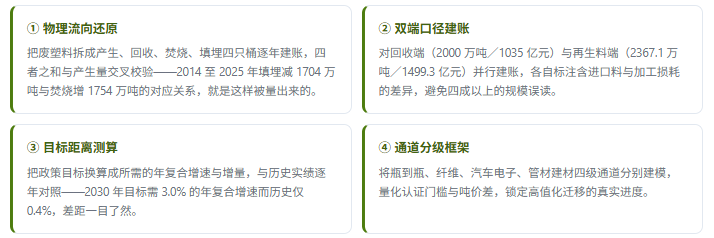
1、共研网研发实力:四个维度
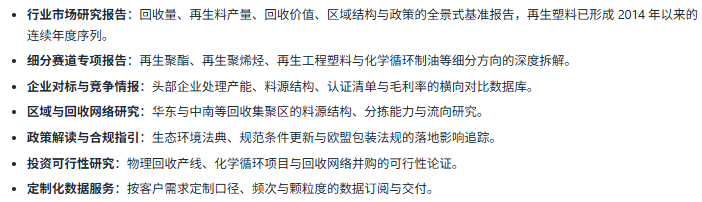
2、共研网报告产品线:覆盖产业研究全场景
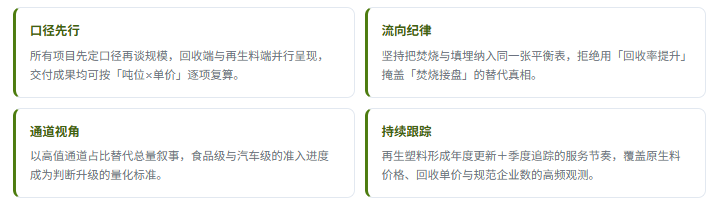
3、咨询优势:四项核心能力
废塑料产生量、回收总量、焚烧与填埋量、再生塑料产量、回收利用率、回收价值与区域结构依据共研网产业数据库;政策文件综合生态环境法典、国家发展改革委《再生材料应用推广行动方案》《循环经济发展「十五五」规划》、工业和信息化部相关规划与国家标准;企业经营数据引自上市公司公开披露与机构公开研究。本文为产业研究与市场分析内容,不构成投资建议,也不构成任何采购、选型或经营建议;涉及食品接触材料与汽车零部件的,以监管部门批准的标准与认证为准。数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


