

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国探针卡行业深度调查与投资战略报告》。本报告为两轮车企业决策人及投资者提供了重要参考依据。
为确保两轮车行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前两轮车行业的发展态势。
一、导语
探针卡(Probe Card)是芯片测试环节中一片薄薄的消耗件。它由数百到上万根微米级探针、一块多层陶瓷或有机基板、以及一套精密的支撑结构组成,作用是在晶圆测试时把测试机的电信号一根一根地接到芯片的焊盘上。芯片性能好坏,很多时候就取决于这几百根针能不能同时、准确地接触。
这个产品的体量不大。2024 年国内市场规模约 33 亿元,全球市场规模在百亿元量级,放在半导体产业链中几乎可以忽略。但它的地位极其关键:探针卡是晶圆测试的第一道关口,一旦针尖偏移、接触不良,轻则误判良率、重则整片晶圆报废。对晶圆厂来说,它是少数几个"不起眼但不能断供"的物料。
长期来看,这个市场由两家日本企业和一家美国企业主导,高端 MEMS 探针卡的国产化率不足一成。近两年随着先进制程推进、本土晶圆厂扩产、以及供应链安全意识上升,国产探针卡开始从中低针数、非先进制程切入,逐步向高端渗透。
本报告梳理探针卡的技术路线、市场规模、产业链与竞争格局,判断这个"小而硬"的赛道里,国产替代的真实进度与天花板。
二、市场规模与增长
按中国大陆市场口径统计,2024 年探针卡市场规模约 33 亿元,2022 年约 22 亿元,两年年均增速超过 22%。增速高于全球平均水平,主要因为国内晶圆厂与封测厂在成熟制程上持续扩产,测试产能同步扩张。
需求结构上,晶圆测试(CP)用探针卡占比约六成,最终测试(FT)用探针卡占三成,其余为老化、可靠性验证等特殊用途。CP 环节对针数、针距要求最高,单价也最高;FT 环节对高频性能要求更高,技术路线与 CP 略有差异。
2022—2029年中国探针卡市场规模及增速
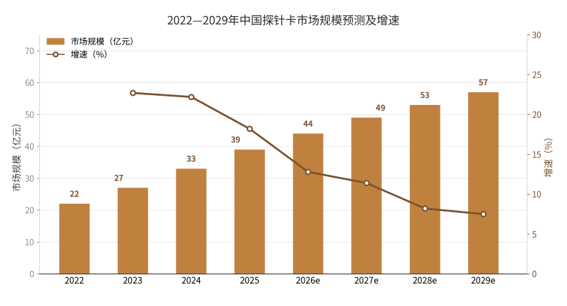
预计 2025 年市场规模约 39 亿元,2027 年约 49 亿元,2029 年增至 57 亿元,2022 至 2029 年年均复合增速约 15%。增速呈逐级回落:2023 至 2024 年是国产扩产高峰,增速维持在 22% 左右;2026 年后随着晶圆厂扩产节奏放缓、探针卡寿命延长,增速回落到 8% 附近。
探针卡的特殊之处在于它是耗材。一片探针卡的使用寿命通常是几十万到上百万次接触,晶圆厂按测试量定期更换,因此需求与晶圆出货量高度相关,而与设备投资周期关系较弱。这种"跟着产能走、不跟着资本开支走"的属性,让它在半导体下行周期中的波动小于设备,但也意味着它很难出现爆发式增长。
三、技术路线
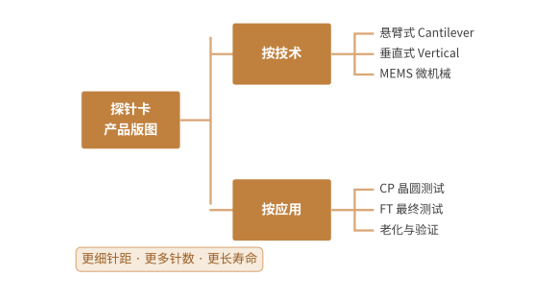
探针卡按探针形态分为三条技术路线。悬臂式(Cantilever)是最传统的一类,探针像悬臂梁一样斜向伸出,成本低、制作周期短,适合焊盘间距较大的成熟制程;垂直式(Vertical)探针垂直立于基板之上,针距更细、针数更多,适合高密度焊盘;MEMS 探针卡用半导体工艺在硅片上蚀刻出微针阵列,针尖一致性最好、可做到 40 微米以下的针距,是先进制程的必选项。
从应用看,CP 测试偏重针数与共面性,FT 测试偏重高频与电流承载能力,老化测试则要求耐高温与长寿命。不同应用对探针材料的要求不同,钨针耐磨、铍铜弹性好、钯合金兼顾两者,材料选择直接决定寿命与成本。
探针卡技术路线与应用划分
技术难点集中在三个环节。第一是微针成型,MEMS 工艺需要在硅片上做出高深宽比的针体,对蚀刻均匀性要求极高;第二是共面性控制,上千根针的针尖必须落在同一平面上,误差以微米计;第三是信号完整性,高频测试时探针与基板的阻抗匹配决定测试精度,这部分设计能力比制造能力更难积累。
国产化的突破口在中低端。悬臂式与垂直式探针卡的技术门槛相对可控,国内已有企业实现量产并进入本土晶圆厂供应链;MEMS 探针卡则仍以进口为主,主要卡在微针工艺与长期可靠性验证上。这一格局短期内不会改变,但差距在缩小。
四、产业链
上游是材料与设备层,包括钨、铍铜、钯合金等针材,多层陶瓷与有机基板,微针成型与镀层所需的精密加工能力,以及针尖检测与电测设备。这一层的关键是材料与工艺的稳定性——针材的纯度、基板的平整度、镀层的均匀性,任何一项波动都会传导到最终的接触良率。
中游是设计与制造层,涵盖探针卡设计、MEMS 工艺、组装调校与测试验证。设计环节决定针法布局与信号完整性,是最能体现技术积累的部分;制造环节依赖精密设备与熟练工艺;组装调校是典型的"手艺活",针尖共面调整至今仍高度依赖工程师经验;测试验证则决定产品能否通过客户认证。
下游是应用与服务层,包括晶圆厂 CP 测试、封测厂 FT 测试、设计公司的工程验证,以及维修翻新服务。晶圆厂是最主要的客户,认证周期长、切换成本高,一旦导入便相对稳定;维修翻新是近年兴起的环节,针尖修复与回收再生能显著降低客户的使用成本。
探针卡产业链结构
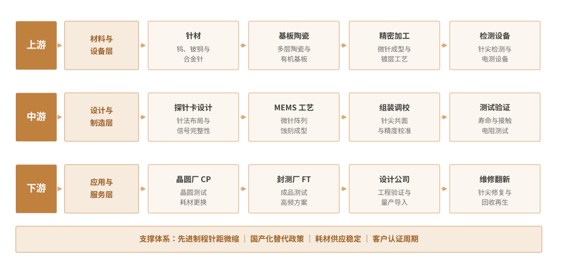
产业链的价值分布呈"哑铃形"。上游的材料与设备、下游的客户认证构成两端壁垒,中游的制造环节利润率反而不高。这解释了为什么全球龙头多是垂直整合企业——只有同时掌握材料、设计与客户关系,才能在价格谈判中占据主动。
五、竞争格局
探针卡的竞争主体可分为四类:全球龙头(日本与北美企业)、台系厂商、本土专业探针卡企业、以及向上延伸的封测与设备厂商。
| 企业名称 | 企业类型 | 核心定位 |
| FormFactor | 全球龙头 | MEMS 与垂直探针卡全面领先,专利深厚 |
| 旺矽科技 | 台系厂商 | 悬臂与垂直双线,交期与服务见长 |
| 日本电产 | 全球龙头 | 精密制造优势,高端基板自制 |
| 强一半导体 | 本土专业 | MEMS 探针卡突破,进入本土晶圆厂 |
| 矽电半导体 | 本土专业 | 探针台与探针卡协同,设备一体 |
| 韬盛科技 | 本土专业 | 垂直式探针卡量产,成熟制程为主 |
| 长川科技 | 设备延伸 | 测试设备龙头,向耗材环节布局 |
| 利扬芯片 | 封测延伸 | 第三方测试为主,自用探针卡配套 |
格局特征有三点。第一是集中度极高,全球前三大厂商占据六成以上份额,高端 MEMS 探针卡几乎被垄断;第二是客户粘性强,探针卡需与测试机、测试程序联合调试,更换供应商的验证成本很高;第三是国产替代呈"梯次推进",先从成熟制程、低针数产品切入,再逐步向先进制程渗透。
真正拉开差距的是三件事:一是微针工艺能力,能否稳定做出 40 微米以下针距的 MEMS 探针卡;二是客户认证进度,是否进入头部晶圆厂的合格供应商名单;三是交付与响应速度,探针卡是耗材,客户对交期极为敏感,本土厂商的最大优势正在于此。
六、趋势
趋势一,MEMS 化与高端化。随着先进制程与先进封装推进,焊盘间距持续微缩、单卡针数持续上升,悬臂式与垂直式探针卡逐步让位于 MEMS 方案。这一趋势会推高单卡价值,也会进一步拉大技术差距。
趋势二,国产替代加速。本土晶圆厂出于供应链安全考虑,正在主动扶持国产探针卡供应商,提供验证机会与联合开发资源。中低针数产品的替代已经发生,高端产品的替代取决于工艺突破与时间积累。
趋势三,耗材属性凸显。探针卡不是一次性设备,而是随测试量持续消耗的物料。这意味着商业模式可以从"卖产品"延伸到"卖服务"——维修翻新、针尖再生、按测试次数计费,都是可探索的方向。
探针卡三大趋势
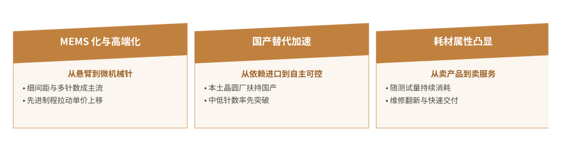
三条趋势指向一个判断:探针卡的竞争,最终是工艺稳定性与客户信任的竞争。参数可以追赶,样品可以做出来,但让晶圆厂放心把整片晶圆交给你的探针卡去测,需要的是几年不出问题的记录。这份记录,才是这个行业最深的护城河。
七、展望
未来三年是国产探针卡的关键爬坡期。判断进展的指标不该是"有没有做出来",而应看三个数字:MEMS 产品在总收入中的占比、进入头部晶圆厂供应链的型号数量、单卡平均寿命与进口产品的差距。这三个数字的变化,比任何宣传口径都更能说明问题。
风险同样清晰。技术层面,MEMS 微针工艺与高频基板仍是短板,短期内难以完全自主;客户层面,认证周期长、切换成本高,国产厂商需要承受较长时间的低营收投入期;市场层面,全球半导体周期波动会直接影响晶圆厂测试量,进而影响探针卡的更换节奏。
对参与者而言,值得回答的问题不是"我们能不能做探针卡",而是"客户为什么愿意承担切换风险换成我们"。答案可能是更快的交期、更低的综合成本、更贴近的联合开发,也可能是本土供应链的安全感。能把这个理由讲清楚的企业,才可能在这条窄而深的赛道里站稳。
 共研产业咨询 - 深度报告
2027-2033年中国探针卡行业深度调查与投资战略报告
2027-2033年中国探针卡行业深度调查与投资战略报告
报告首先介绍了探针卡行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场探针卡产品产销、规模以及价格特征做了重点分析;然后对于探针卡行业本身或相关产业的贸易态势、经营状况进行剖析;随后对探针卡行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对探针卡行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对探针卡行业有个系统的了解或者想投资探针卡行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。

