

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国院内外慢病用药行业调查与行业前景预测报告》。本报告为院外慢病用药企业决策人及投资者提供了重要参考依据。
为确保院外慢病用药行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前院外慢病用药行业的发展态势。
一、导语
中国的慢病人群规模庞大。高血压患者超过三亿,糖尿病患者超过一亿四千万,血脂异常人群接近四亿。这三类疾病的共同特征是:一旦确诊,几乎需要终身服药,复诊与取药的频次高、周期长、金额稳定。对医疗体系来说,这是最大的用药支出;对渠道来说,这是最优质的客流。
过去这些客流几乎全部沉淀在医院。患者每两到四周去一次门诊,挂号、排队、开方、取药,一套流程走完需要半天。对医院而言,慢病门诊挤占了大量医疗资源;对患者而言,一次取药的时间成本远高于药费本身。这种低效的循环,是处方外流最原始的推动力。
真正的转折来自政策。门诊统筹让药店购药也能享受医保报销,长处方允许一次开具十二周甚至更长时间的药量,双通道让部分谈判药在药店也能结算。三件事叠加起来,把"去医院开药"这件不得不做的事,变成了一件可以不去医院做的事。
但处方外流并不等于处方会自然流到药店。患者对医院的信任、医生对处方的掌控、药店的专业能力,都在制约这个进程。本报告梳理院外慢病用药的市场规模、品类结构、产业链与竞争格局,判断这条"处方之后的路"到底能走多远。
二、市场规模与增长
按零售终端口径统计,2024 年中国院外慢病用药市场规模约 2600 亿元,2022 年为 1800 亿元,两年年均增速超过 20%。2023 年是增长最快的一年,增速达到 22.2%,主要是门诊统筹落地后,大量原本在医院取药的慢病患者转向药店。
结构上可以拆成三块。高血压用药是最大的一块,占比约三成五,品类成熟、价格透明、以集采仿制药为主;糖尿病用药占比约三成,其中胰岛素与 GLP-1 类产品的增长最快,客单价也最高;血脂与心血管用药占比约两成五,他汀类与抗血小板药物的复购率极高。剩下的部分包括呼吸、骨慢病与中成药调理类。
2022-2029年中国院外慢病用药市场规模预测及增速
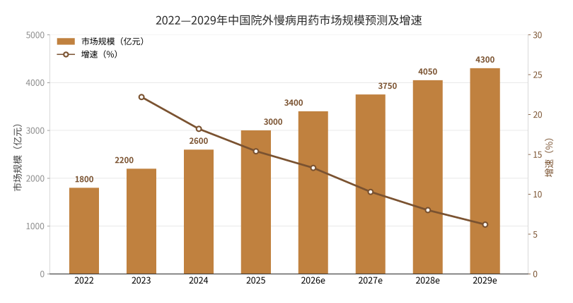
预计 2025 年市场规模约 3000 亿元,2027 年约 3750 亿元,2029 年增至 4300 亿元,2022 至 2029 年年均复合增速约 13%。增速呈稳步放缓的形态:政策红利的集中释放期已过,此后增长主要依靠慢病人群扩大、处方外流比例提升与用药周期延长,增速逐步稳定在 6% 至 10% 的区间。
需要区分"处方量"与"客单价"两条线。处方量端增长明确,院外渠道承接的慢病处方占比从 2021 年的不足两成提升到 2024 年的三成以上;客单价端则持续承压,集采把慢病常用药的价格压到了很低的位置,一盒降压药的价格从二十多元降到三五元,单笔交易的金额明显缩小。规模的增长,靠的是处方量,而不是单价。
三、品类结构
按病种分,高血压用药是院外渠道的基本盘,患者基数大、用药稳定、对品牌忠诚度不高,价格是最主要的决策因素;糖尿病用药是最有想象力的一块,胰岛素需要冷链、GLP-1 需要专业指导,客单价高、服务属性强;血脂与心血管用药则以他汀与抗血小板药物为主,患者多为中老年,对药店的便利性依赖明显。
院外慢病用药品类结构
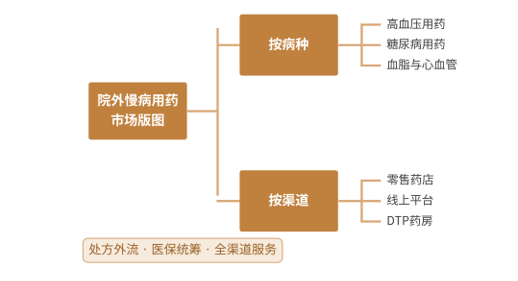
按渠道分,零售药店仍是主体,全国门店数量超过六十万家,密度极高,社区店是慢病患者最常去的场景;线上平台是增长最快的一块,复诊开方加送药上门的组合,解决了行动不便患者的痛点;DTP 药房面向高值处方药与新特药,专业药事服务能力强,是双通道政策的主要承接方。
品类结构正在发生两个迁移。一是从"原研药"向"集采仿制药"迁移,价格下降让患者的自付负担明显减轻,但也让渠道的毛利空间被大幅压缩;二是从"单纯购药"向"购药加服务"迁移,血压血糖监测、用药提醒、建档随访这些服务,正在成为药店留住慢病患者的抓手。
值得注意的是,慢病用药的消费决策与普通消费品完全不同。它的决策者是医生,付费者是医保,使用者是患者,三方分离。这意味着院外渠道要做的不是"营销",而是"承接"——能不能把医生的处方接住、把医保的结算打通、把患者的依从性管住,三件事缺一不可。
四、产业链
上游是原料与制造层。原料药环节产能高度集中,中国是全球最大的原料药生产国,成本优势明显;制剂生产环节的关键是一致性评价,通过评价的品种才有资格参与集采、进入院外主流渠道;中成药在慢病长期调理中有稳定需求,基药目录与医保目录是其主要通道;品牌药企则掌握着院外营销的主动权,很多企业已把零售渠道作为独立事业部运营。
中游是流通与配送层。医药批发企业承担全国配送网络的建设,两票制之后,中小批发商大量出清,头部企业的网络密度成为核心竞争力;DTP 药房专注处方药直达,配备执业药师与冷链能力;连锁药店靠标准化运营与会员体系提升复购;线上问诊平台则打通了复诊开方与送药上门的闭环。
下游是服务与患者层。医院处方是源头,门诊统筹与长处方决定了处方流出的速度;药店承接处方后,需要完成慢病建档、用药指导与随访;慢病管理是最有价值的一环,指标监测与依从性干预能显著降低并发症发生率;医保结算是最后一公里,双通道与线上支付打通了院外报销的堵点。
院外慢病用药产业链
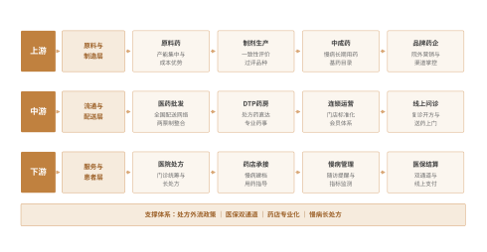
产业链的利润分布呈现"上游薄、中游薄、下游分化"的形态。原料与制剂环节受集采压制,利润率持续下行;流通环节靠规模与周转赚钱,毛利率普遍在个位数;下游零售与服务平台则分化明显,专业服务能力强的门店能拿到更高的客单与复购,纯靠价格竞争的门店则在盈亏线附近挣扎。
这个结构也解释了行业里一个正在发生的分岔:同样一家社区药店,做慢病建档、能读懂化验单的门店,客单价可以做到普通门店的两倍以上;而只做柜台交易的门店,只能靠促销与引流勉强维持。差别不在药,而在人——有没有执业药师,能不能把一句“这个药怎么吃”讲清楚。
五、竞争格局
院外慢病用药的竞争主体可分为四类:全国性连锁药店、区域连锁与单体药店、医药电商平台、以及工业企业的院外零售团队。四类玩家的能力模型差异明显。
| 企业名称 | 企业类型 | 核心定位 |
| 国大药房 | 全国连锁 | 门店规模领先,双通道与处方承接能力强 |
| 老百姓大药房 | 全国连锁 | 县域覆盖广,慢病会员体系成熟 |
| 益丰药房 | 区域连锁 | 中南区域强势,处方药占比高 |
| 一心堂 | 区域连锁 | 云南为基本盘,慢病建档体系完善 |
| 大参林 | 区域连锁 | 华南龙头,医保资质门店占比高 |
| 阿里健康 | 医药电商 | 线上问诊加送药,复诊续方闭环 |
| 京东健康 | 医药电商 | 供应链与冷链优势,慢病长周期配送 |
| 华东医药 | 工业延伸 | 慢病品种丰富,院外零售团队自建 |
格局特征有三点。第一是连锁化率持续提升,头部连锁通过并购与自建快速扩张,单体药店在集采价格与医保资质双重压力下加速退出;第二是线上渠道的冲击真实存在,复诊开方加送药上门的模式,直接切走了行动不便的中老年患者;第三是专业能力成为分水岭,有没有执业药师、能不能做慢病建档、能不能承接双通道品种,正在决定门店的价值。
真正拉开差距的是三件事:一是医保资质,能不能拿到门诊统筹定点与双通道资格,直接决定了能不能承接处方;二是会员与数据能力,能不能把慢病患者的用药周期算清楚、把复购提醒做到位;三是服务能力,能不能从"卖药"升级到"管病",这决定了客单价与患者黏性。
六、趋势
趋势一,处方外流持续。门诊统筹全面落地后,患者在药店购药可以享受与医院相同的报销比例,外流的动力从"便利"变成了"实惠"。长处方进一步减少了患者到院频次,院外渠道的处方量还会继续上升。
趋势二,双通道落地。谈判药、高值慢病用药在定点药店可以享受医保结算,药店的品种结构因此上移。这条趋势的关键不在品种,而在资质——能不能拿到定点资格,决定了一家药店能不能进入这个高值市场。
趋势三,服务前置。药店的竞争正在从"价格"转向"服务",慢病建档、指标监测、用药随访、依从性管理,这些原本属于医院的工作,正在被药店承接。谁先把服务体系建起来,谁就能把患者留在自己的网络里。
院内外慢病用药三条趋势
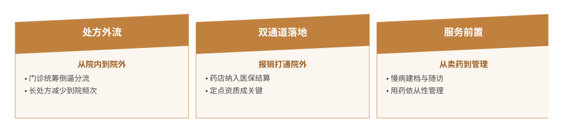
三条趋势指向一个共同判断:院外慢病用药的竞争,已经从"抢品种"转向"抢患者"。品种可以靠采购拿到,价格可以靠集采压低,但患者的信任只能靠一次次的服务积累。这条路的尽头,是药店变成社区里的慢病管理站。
七、展望
未来三年,院外慢病用药的关键词是"专业化"。总量仍在增长,但增速放缓,行业会从"门店扩张"转向"单店质量"。判断一家企业是否健康,可以看三个数字:医保定点门店占比、慢病会员的年复购次数、处方药在销售中的占比。第一个决定能不能接处方,后两个决定能不能留住患者。
风险同样清晰。价格层面,集采持续扩围,慢病常用药的价格还会继续下行,靠差价赚钱的模式难以为继;政策层面,医保基金监管趋严,定点资格的动态调整让药店的合规成本上升;能力层面,执业药师数量不足,慢病管理的人才储备远远跟不上门店扩张的速度。
对参与者而言,值得回答的问题不是"能不能拿到更低的进货价",而是"患者为什么愿意把下一次取药交给你"。答案可能是一次准确的用药指导、一个及时的复查提醒、或者一份看得懂的指标记录。能把这个答案做扎实的企业,才可能在处方外流的浪潮里真正接住客流。
 共研产业咨询 - 深度报告
2027-2033年中国院内外慢病用药行业调查与行业前景预测报告
2027-2033年中国院内外慢病用药行业调查与行业前景预测报告
报告首先介绍了院内外慢病用药行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场院内外慢病用药产品产销、规模以及价格特征做了重点分析;然后对于院内外慢病用药行业本身或相关产业的贸易态势、经营状况进行剖析;随后对院内外慢病用药行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对院内外慢病用药行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对院内外慢病用药行业有个系统的了解或者想投资院内外慢病用药行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。