

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国金刚石行业调查与战略咨询报告》。本报告为金刚石企业决策人及投资者提供了重要参考依据。
为确保金刚石行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前金刚石行业的发展态势。
一、导语
金刚石是自然界硬度最高的物质,也是导热率最高的材料之一——它的热导率是铜的五倍以上。这两个物理属性,决定了它一百年来的产业命运:绝大部分被磨成粉、做成刀,用在切削、磨削、抛光这些"消耗性"的场景里;极小一部分被做成器件,用在那些对散热和透光要求苛刻到极致的地方。
中国是全球工业金刚石的第一生产国,年产量占全球九成以上。这个地位并非来自资源优势——中国的天然金刚石储量极小——而是来自一条特殊的技术路线:1960 年代自主研发的六面顶压机,用六个顶锤从不同方向同时对腔体加压,绕开了国外两面顶路线的专利壁垒。此后六十年,这套设备在国内被反复放大、改良,单缸压力从几百吨推到上万吨,把金刚石的合成成本压到了全球最低。
但低成本是一把双刃剑。当产能可以无限复制,价格就成了唯一的竞争维度。2015 年以来,工业金刚石微粉的价格持续下行,中低端产品已经杀成一片红海,而高端产品——大颗粒单晶、电子级热沉、光学级窗口——仍要靠工艺积累一点点啃。
本报告梳理金刚石的工艺路线、市场规模、产业链与竞争格局,判断这个"最硬的材料"正在经历怎样的生意模式转换。
二、市场规模与增长
按国内市场口径统计,2024 年中国工业金刚石市场规模约 54 亿元,2022 年约 43 亿元,两年年均增速超过 12%。这个增速高于多数传统材料,原因有两层:一是光伏、半导体、消费电子对精密磨削的需求持续增加,金刚石微粉和金刚石线锯的用量随之上升;二是培育钻石从工业品变成了消费品,虽然单价在跌,但终端零售规模在快速膨胀,反过来拉动了上游毛坯的需求。
需求结构上,磨料磨具仍占大头,约六成;金刚石刀具与线锯合计约两成;剩下的两成里,培育钻石毛坯与功能化应用(热沉、光学窗口、半导体衬底)各占一半左右。值得注意的是,功能化应用的占比虽小,但单价与毛利远高于磨料,是行业里唯一能"卖出溢价"的板块。
2022—2029年中国金刚石市场规模及增速
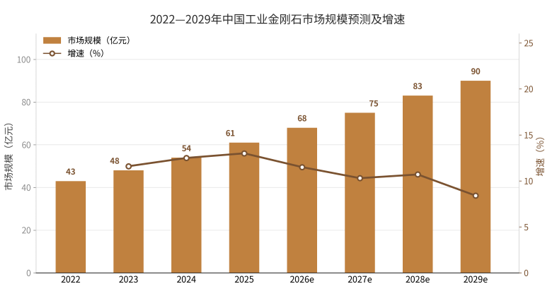
预计 2025 年市场规模约 61 亿元,2027 年约 75 亿元,2029 年增至 90 亿元,2022 至 2029 年年均复合增速约 11%。增速曲线呈现"先扬后稳"的形态:2024 至 2025 年是光伏与半导体扩产的高峰,增速维持在 12% 以上;2026 年后随着光伏产能出清、培育钻石价格战延续,增速回落到 8% 至 11% 的区间。
金刚石的需求有一个与多数材料不同的特点:它是"耗材+材料"的混合体。磨料磨具是纯耗材,用量与下游开工率强相关,随经济周期波动明显;而热沉、窗口、衬底属于材料,一旦进入客户的设计方案,就会形成长达数年的稳定供货。这意味着金刚石行业的长期增长曲线,取决于功能化应用能不能把收入结构从"耗材为主"扳成"材料为主"。目前这个比例还不到两成,但方向已经明确。
三、技术路线
金刚石的合成有两条主流路线,对应两种完全不同的产品形态。
第一条是 HPHT(高温高压法)。用六面顶压机在五到六万个大气压、1300 至 1500 摄氏度下,让石墨在金属触媒的催化下转变为金刚石。这条路线成本低、单次产量大,是国内工业金刚石的主力,也是微粉、磨料、中小颗粒单晶的唯一经济来源。缺点是颗粒尺寸受限,且触媒残留会带来杂质,难以做出电子级的高纯产品。
第二条是 CVD(化学气相沉积法)。在低压环境下用微波等离子体把含碳气体分解,让碳原子在衬底上逐层沉积成金刚石膜。这条路线生长速度慢、设备昂贵,但可以做到极高的纯度和大面积均匀性,是热沉、光学窗口、量子器件和半导体衬底的必由之路。目前国内 CVD 单晶的尺寸已能做到 20 毫米以上,但良率与一致性距国际先进水平仍有差距。
金刚石技术路线与应用划分
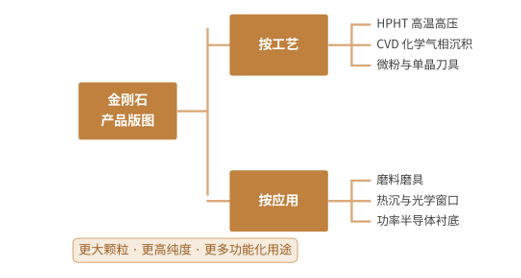
两条路线并非替代关系,而是分工关系:HPHT 管产量与成本,CVD 管性能与尺寸上限。
技术难点集中在三个环节。第一是大腔体稳定性,六面顶压机的腔体越大,压力与温度的均匀性越难控制,一颗大单晶的成败往往取决于腔体中心与边缘的温差;第二是杂质控制,氮、硼等元素的含量直接决定金刚石是"黄色工业料"还是"无色饰品料",甚至是"半导体级材料";第三是表面加工,金刚石硬度太高,切割与抛光本身就是一个专门的工艺门类,激光切割与离子束抛光的精度决定了器件的最终性能。
国产化的突破口呈现明显的"分层"特征。在磨料微粉和中小颗粒单晶上,国内企业已经实现全面自主,成本优势无可撼动;在培育钻石毛坯上,国内占据全球一半以上的产能,但切磨与品牌环节仍掌握在印度与美国手里;而在电子级热沉与半导体衬底上,国产化率不足一成,还处在送样验证阶段。这三层的技术门槛依次抬升,利润也依次抬升,这正是行业转型的方向。
四、产业链
上游是原料与设备层,包括金属触媒(铁镍、镍钴合金)、高纯石墨、六面顶压机与微波等离子体 CVD 设备。这一层的核心是设备能力——压机的腔体尺寸、顶锤寿命、温压控制精度,直接决定了中游能做出多大的颗粒、多高的良率。国内压机已基本实现自主,CVD 设备的国产化正在推进,但高稳定性的微波源仍依赖进口。
中游是培育与加工层,涵盖单晶生长、微粉破碎分级、刀具烧结与品质检测。这一层是典型的"工艺积累型"环节:同样的设备、同样的原料,不同的温压曲线和触媒配方,做出来的产品可能差出一个色级。破碎分级看似简单,实则是微粉企业的核心 Know-how——粒度分布的窄宽、颗粒形状的规整度,直接决定磨削表面的粗糙度。
下游是应用与市场层,磨料磨具面向切削磨抛的工业耗材市场,培育钻石面向珠宝零售,热沉与窗口面向激光器、功率放大器与红外光学,半导体衬底则面向功率器件与射频器件。四条下游的客户属性完全不同:磨料客户看重性价比与供货稳定,培育钻石客户看重品牌与设计,器件客户看重参数一致性与认证资质。
金刚石产业链结构
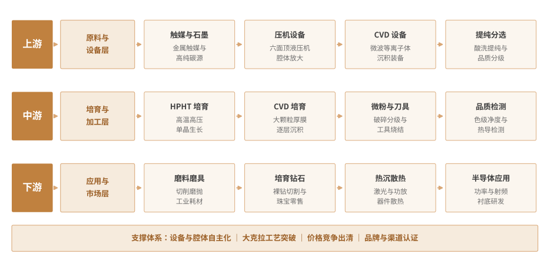
产业链的价值分布呈现"两头高、中间薄"的形态。上游设备与下游品牌拿走大头,中游培育环节的利润被产能过剩压得很薄——这正是培育钻石价格战的根源。但也有例外:掌握大颗粒单晶工艺、或者切入器件级应用的中游企业,能跳出价格竞争,获得接近器件行业的毛利水平。
从区域分布看,产业链高度集聚在河南,从压机、触媒石墨到微粉分级已形成完整配套。
五、竞争格局
金刚石行业的竞争主体可分为四类:全产业链龙头(覆盖压机、培育、微粉与刀具)、专业微粉与刀具企业、培育钻石品牌商、以及向功能化应用延伸的材料企业。
| 企业名称 | 企业类型 | 核心定位 |
| 黄河旋风 | 全链龙头 | 压机自制的超硬材料龙头,工业金刚石与培育钻石双线布局 |
| 中南钻石 | 全链龙头 | 全球产能规模领先,工业金刚石与培育钻石并行 |
| 豫金刚石 | 全链龙头 | 压机与培育技术并行,大单晶工艺见长 |
| 力量钻石 | 培育钻石 | 培育钻石毛坯为主,大克拉与高色级能力突出 |
| 四方达 | 专业细分 | PCD 复合片与刀具,页岩气与光伏切割配套 |
| 沃尔德 | 专业细分 | 超硬刀具与 CVD 金刚石功能材料延伸 |
| 富耐克 | 专业细分 | 立方氮化硼与金刚石刀具,精密加工为主 |
| 惠丰钻石 | 专业细分 | 金刚石微粉龙头,粒度分级工艺领先 |
格局有三个特点。第一是产能高度集中但产品高度分散,国内六面顶压机保有量全球第一,前几家企业掌握了大半的工业金刚石产能,但在高端产品上仍是"各自为战",没有形成统一的技术标准;第二是价格战持续出清,2023 年以来培育钻石毛坯价格跌幅超过一半,中小压机厂大量停产,行业正在从"谁能扩产"转向"谁能活下来";第三是功能化应用的门槛最高、玩家最少,热沉与半导体衬底需要长周期的客户认证,一旦进入供应链就极难被替换,这也是头部企业真正拉开差距的地方。
真正决定长期位置的,是三件事:一是大颗粒单晶的良率——同样一台压机,别人做 5 克拉、你做 10 克拉,成本结构就完全不同;二是器件级产品的认证进度——能不能进入激光器厂、功率器件厂的合格供应商名单;三是现金流结构——靠磨料养研发,还是靠培育钻石养研发,路径不同,抗周期能力也不同。
六、趋势
趋势一,功能化升级。金刚石正在从"磨料"变成"器件材料"。热沉在 5G 基站、激光雷达、高功率芯片封装中的需求快速增长;光学窗口在红外制导、高功率激光领域不可替代;金刚石衬底则是功率半导体在高压高频场景下的终极方案之一。这条曲线的特点是单价高、认证慢、天花板高。
趋势二,培育钻石渗透。大克拉技术持续成熟,2 至 5 克拉的毛坯良率明显提升,零售价格带逐步下探到大众消费区间。这条曲线带来的是现金流,不是利润——它的意义在于用消费端的规模摊薄压机与工艺的固定成本,反哺工业端的技术投入。
趋势三,产能出清集中。价格战正在淘汰落后产能,行业从"村村点火"走向头部集中。设备规模不再是壁垒,工艺曲线、良率控制与客户结构才是。
金刚石三大趋势
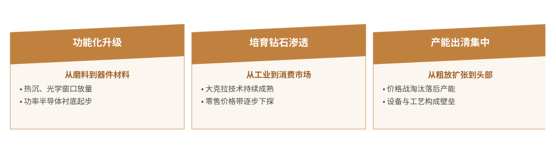
三条趋势指向一个判断:金刚石的竞争,已经从"能不能做出来"转向"能不能卖出溢价"。磨料是标准品,价格由市场定;器件是定制品,价格由参数定。能否完成这个转换,决定了一家企业是留在材料行业,还是进入器件行业。
七、展望
未来三年是金刚石行业的关键分水岭。判断一家企业的成色,不该看它有多少台压机、多少克拉产能,而应看三个数字:非磨料用途收入在总收入中的占比、器件级产品的客户认证数量、以及大颗粒单晶的良率水平。这三个数字的变化,比任何产能公告都更能说明问题。
风险同样清晰。价格层面,培育钻石的产能过剩尚未出清,毛坯价格仍有下行压力;技术层面,CVD 大单晶的良率与一致性短期难以追上国际先进水平,电子级产品的验证周期长;市场层面,光伏与消费电子的周期波动会直接影响磨料需求,进而影响行业整体开工率。
对参与者而言,值得回答的问题不是"我们能不能做出大单晶",而是"客户为什么愿意为我们的金刚石付溢价"。答案可能是更窄的粒度分布、更稳定的热导参数、更快的交付响应,也可能是更完整的切磨与品牌能力。能把这个理由讲清楚的企业,才可能在这条又硬又长的赛道上站稳。
金刚石这个行业最容易被误读的地方,是它看起来太传统。一台压机、一堆石墨粉,没有光刻机那样的故事性。但恰恰是这种没有故事的材料,支撑着每一次切削、每一片晶圆的抛光、每一束激光的窗口。它的价值不在于有多新,而在于有多难被替代——而难被替代的东西,最终都会被重新定价。
 共研产业咨询 - 深度报告
2027-2033年中国金刚石行业调查与战略咨询报告
2027-2033年中国金刚石行业调查与战略咨询报告
报告首先介绍了金刚石行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场金刚石产品产销、规模以及价格特征做了重点分析;然后对于金刚石行业本身或相关产业的贸易态势、经营状况进行剖析;随后对金刚石行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对金刚石行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对金刚石行业有个系统的了解或者想投资金刚石行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。