

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国电动两轮车行业深度调查与投资潜力分析报告》。本报告为两轮车企业决策人及投资者提供了重要参考依据。
为确保两轮车行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前两轮车行业的发展态势。
一、导语
两轮车是中国保有量最大的交通工具。电动两轮车的社会保有量超过 3.5 亿辆,燃油摩托车与电踏车另有数千万辆,几乎每个城镇家庭都有一到两辆。它单价不高、技术不炫,却牵动着电池、电机、塑件、渠道、换电等一整条产业链,也吸纳了大量就业。
过去几年,这个行业经历了一轮由政策驱动的换购周期。2019 年电动自行车新国标实施,超标车设置过渡期,2022 至 2024 年各地陆续到期,形成了一波确定性的替换需求。叠加锂电替代铅酸、智能化配置下沉,行业均价被推着往上走,头部品牌的份额也快速集中。
但这轮红利正在收尾。换购需求是"一次性的",过渡期结束后,市场回到以自然更新和新增为主的常态,增速迅速回落到个位数。与此同时,价格战从线上蔓延到线下,门店密度过高、单店产出下滑,经销商的日子比整车厂更难。
本报告梳理两轮车的市场规模、品类结构、产业链与竞争格局,判断换购红利退潮之后,这个行业靠什么继续增长。
二、市场规模与增长
按整车出厂口径统计,2024 年中国两轮车市场规模约 2150 亿元,2022 年为 1650 亿元,两年年均增速约 14%。2023 年是这轮周期的高点,增速达到 20%,主要来自新国标过渡期集中到期带来的换购潮。
结构上可以拆成三块。电动两轮车是绝对主体,占比接近八成,其中铅酸车型仍占据销量多数,锂电车型的份额提升较慢,主要受制于成本与安全顾虑;燃油摩托车约占一成五,近年受休闲骑行和出口拉动有所回升;电踏车与助力车体量最小,但在欧美出口市场增长较快。
2022—2029年中国两轮车市场规模及增速
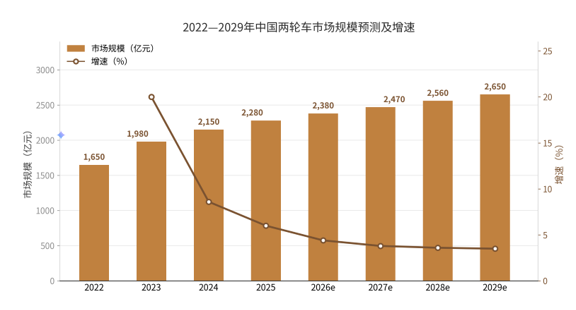
预计 2025 年市场规模约 2280 亿元,2027 年约 2470 亿元,2029 年增至 2650 亿元,2022 至 2029 年年均复合增速约 7%。增速呈明显的阶梯下行:2023 年冲高后迅速回落,2025 年后稳定在 4% 左右,行业进入低速增长阶段。
需要区分销量与均价两条线。销量端在换购潮之后趋于平稳,年销量维持在 5000 万辆上下;均价端则在缓慢抬升,智能化配置、锂电化和品牌化共同推动单车价值从 2500 元向 3000 元以上移动。规模的增长,很大程度上是靠均价而不是靠销量。
出口是少数还在增长的变量。2024 年中国电动两轮车出口超过 2000 万辆,东南亚、拉美、中东是主要目的地。但与整车出口相比,海外建厂、渠道铺设与售后体系的投入更大,短期难以形成规模利润。
三、品类结构
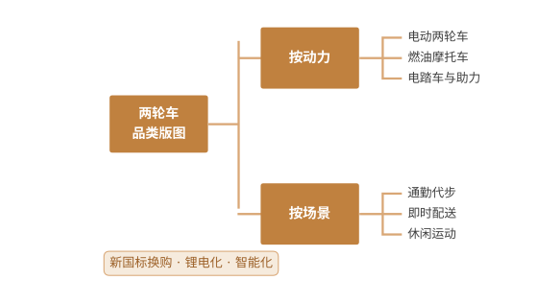
按动力形式分,电动两轮车是行业的基本盘。它又可以细分为简易款(骨架车)、踏板款与轻便电摩三类,分别对应低价代步、日常通勤与中短途出行。燃油摩托车在限摩城市之外仍有稳定需求,尤其在西南、西北地区与农村市场;电踏车则主要面向欧美出口与国内骑行爱好者。
按使用场景分,通勤代步是最大的一块,占销量七成以上;即时配送是近年增长最快的一块,外卖与快递骑手对续航、载重与耐用性要求更高,客单价也更高;休闲运动市场体量小,但溢价能力强,是品牌塑造形象的重要阵地。
两轮车品类与场景划分
品类之间正在发生两个方向的迁移。一是铅酸向锂电迁移,锂电车型更轻、续航更长,但成本高出三到五百元,且安全监管趋严,迁移速度慢于预期;二是低端向中端迁移,消费者对智能化、外观设计与售后服务的敏感度提升,千元以下的杂牌车份额持续萎缩。
值得注意的是一车多用的现象。同一辆车既要满足通勤,又要承担接送孩子、买菜载物,这决定了产品定义不能只追求轻便或性能,而要在载重、续航、储物与安全性之间找平衡。这也是头部品牌产品线越铺越宽的原因。
四、产业链
上游是部件与材料层。动力电池占整车成本的 30% 至 40%,铅酸电池价格稳定但能量密度低,锂电池性能好但受碳酸锂价格波动影响大;电驱系统包括电机、控制器与充电器,技术门槛不高但一致性要求严;车体部件包括车架、塑件、轮胎与减震,属于典型的规模制造;智能部件近年占比提升,仪表、中控、定位模块逐渐成为标配。
中游是整车与制造层,负责整车组装、产品开发、质量认证与智能系统集成。这一层是品牌与规模的竞争场,头部企业依靠自制率与产能利用率压低成本,中小厂商则依靠低价与区域渠道生存。3C 认证与新国标检测构成准入壁垒,客观上加速了行业出清。
下游是渠道与服务层,涵盖门店经销、线上直营、换电充电、售后维修与租赁运营。线下门店仍是最主要的成交场景,但线上比价与直播带货正在改变消费者的决策路径;换电柜在即时配送场景快速铺开,成为新的基础设施;售后维修则是经销商的主要利润来源。
两轮车产业链结构
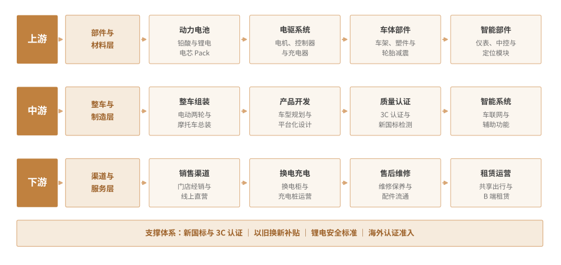
产业链的利润分布并不均匀。上游电池环节集中度高、议价能力强,尤其锂电芯供不应求时,整车厂几乎没有还价空间;中游整车环节毛利率普遍在 15% 左右,靠规模摊薄费用;下游渠道环节最分散,单店盈利能力差异极大,好地段与好服务能撑起两位数净利率,差地段则在盈亏线附近挣扎。
五、竞争格局
两轮车的竞争主体可分为四类:头部整车品牌、区域中小品牌、跨界进入的科技公司与互联网平台、以及上游电池企业的向下延伸。四类玩家的打法差异明显。
| 企业名称 | 企业类型 | 核心定位 |
| 雅迪控股 | 头部整车 | 渠道密度与自制率领先,规模第一 |
| 爱玛科技 | 头部整车 | 产品设计见长,女性与年轻客群强势 |
| 台铃科技 | 头部整车 | 长续航标签鲜明,下沉市场扎实 |
| 绿源集团 | 头部整车 | 液冷电机等技术差异化,渠道稳 |
| 九号公司 | 科技跨界 | 智能化标签突出,中高端占比高 |
| 小牛电动 | 科技跨界 | 锂电与设计驱动,城市年轻用户 |
| 新日股份 | 二线整车 | 性价比路线,区域市场依赖度高 |
| 天能动力 | 上游电池 | 铅酸与锂电双线,向整车延伸 |
格局特征有三点。第一是集中度持续提升,头部两家占据近半市场份额,中小品牌在换购潮中被加速淘汰;第二是渠道密度成为双刃剑,门店越多越能拦截客流,但单店产出下降会反噬经销商信心;第三是价格战常态化,线上大促与线下补贴交替进行,行业均价看似上升,实际是同配置车型的价格在持续下探。
真正拉开差距的是三件事:一是供应链自制率,电机、控制器、车架自制的企业成本优势明显;二是渠道质量而非数量,能否让经销商赚到钱,决定了网络的稳定性;三是产品定义能力,能否针对细分场景(配送、女性、老年、越野)做出差异化车型。
六、趋势
趋势一,新国标驱动换购。过渡期结束后,超标车仍有一定存量需要消化,各地执法力度决定替换节奏。这部分需求确定但有限,更像是尾部红利,而非新的增长引擎。
趋势二,智能化成为溢价点。定位防盗、无感解锁、OTA 升级、胎压监测等功能正从高端车型向中端下放。智能化的意义不在于功能本身,而在于它给了品牌一个涨价的理由,也给了用户一个换新的理由。
趋势三,出海打开第二曲线。东南亚的摩托车电动化、拉美的通勤需求、欧洲的电踏车市场,都为中国企业提供了增量空间。但出海不是简单的整车贸易,本地化建厂、认证合规与售后网络才是长期胜负手。
两轮车三大趋势
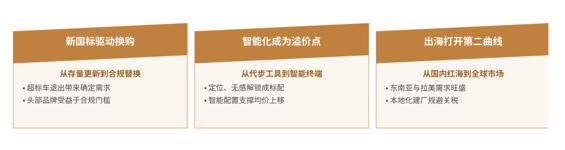
三条趋势指向一个共同判断:两轮车正在从"卖车"变成"卖车加服务"。换电、维修、保险、租赁,这些围绕车辆全生命周期的服务,正在成为整车厂与渠道商新的利润来源。谁能把用户留在自己的服务网络里,谁就能在低增长的市场里保住利润。
七、展望
未来三年,两轮车行业的关键词是"存量绞杀"。总量不再有明显增长,份额在头部与中小品牌之间重新分配,渠道在效率与密度之间寻找平衡。判断一家企业是否健康,可以看三个数字:单店月销量、锂电车型占比、海外收入占比。前两个决定国内基本盘,第三个决定增长弹性。
风险同样清晰。政策层面,新国标修订与地方执法尺度变化会直接影响需求节奏;安全层面,锂电起火事故频发,监管趋严可能抬高成本、抑制锂电渗透;竞争层面,价格战若持续,行业整体利润率会被压到难以支撑研发投入的水平。
对参与者而言,值得回答的问题不是"能不能做得更便宜",而是"凭什么让用户多花五百块买你"。答案可能是更安全的电池、更省心的售后、更懂场景的设计,也可能是一个能上门换电的服务网络。能把这个问题回答清楚的企业,才可能在下一轮洗牌中留在牌桌上。
 共研产业咨询 - 深度报告
2027-2033年中国电动两轮车行业深度调查与投资潜力分析报告
2027-2033年中国电动两轮车行业深度调查与投资潜力分析报告
报告首先介绍了电动两轮车行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场电动两轮车产品产销、规模以及价格特征做了重点分析;然后对于电动两轮车行业本身或相关产业的贸易态势、经营状况进行剖析;随后对电动两轮车行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对电动两轮车行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对电动两轮车行业有个系统的了解或者想投资电动两轮车行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
