

一、概念定义与分类体系
1、定义及分类与应用领域
黄金产业,是指以金矿勘查开采为源头、经冶炼精炼形成标准金锭,再加工为投资品、首饰与工业材料的完整链条。它常被当作「一种投资品」,但更准确的定位是「商品属性、金融属性与战略储备属性三性叠加的资源型产业」——同一克黄金,在投资盘里是资产,在首饰柜里是消费品,在电子元件里是功能性材料,在央行金库里是储备资产。四条通道的定价逻辑、成本结构与监管方式完全不同,把黄金当成单一市场来统计,是研究这个赛道最常见的第一处失真。
从产业视角看,黄金最容易被误读为「价格一涨、全行业受益」的单向生意。真正的产业命题在于:为什么 2025 年国内原料产金仅增长 1.09%、黄金消费量还下降 3.57%,而金条及金币消费却大涨 35.14%、首次超越黄金首饰;为什么首饰消费暴跌 31.61% 的同时,行业规模反而在扩张;为什么九部门要在 2025 年专门印发三年实施方案,把深井开采与高端新材料列为攻关方向——价格红利、消费重定价与资源瓶颈三条线同时成立,才是读懂这个赛道的正确方式。它的产业属性一句话概括:黄金行业的当期收入由金价写成,长期地位由资源与深加工写成。
2、分类体系速览:三个分类维度
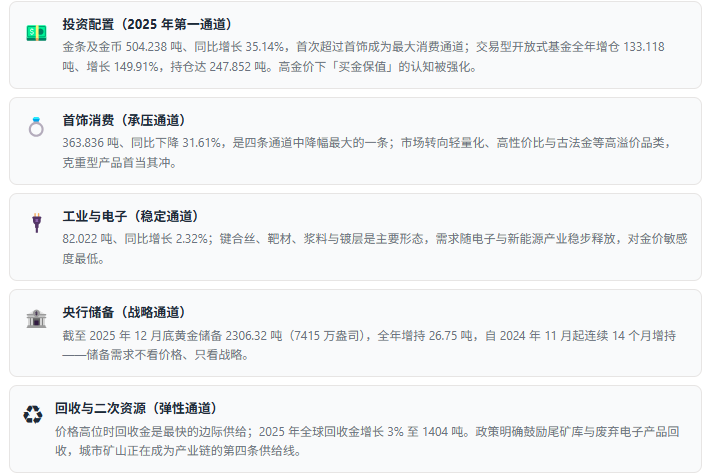
按需求通道分类:投资需求(金条及金币、交易所产品、交易型开放式基金)、首饰需求、工业及其他用金、储备需求(央行增持)。2025 年四条通道的量分别为 504.238 吨、363.836 吨、82.022 吨与 26.75 吨,投资需求已占据国内消费的一半以上。
按供给来源分类:国内原料产金(矿山金与副产金)、进口原料产金、再生回收金。2025 年国内原料产金 381.339 吨、进口原料产金 170.681 吨,合计 552.020 吨;再生金是价格高位时弹性最大的边际供给。
按加工深度分类:标准金锭与交易品、投资金条与纪念币、首饰与古法金工艺品、工业材料(键合金丝、靶材、纳米粉体、电子浆料)。加工深度决定毛利水平:标准金锭赚加工费,首饰赚设计与品牌,工业材料赚技术与认证。
二、产业链全景图示
产业链全景图示
黄金产业链是一条「上游看资源、中游看精炼与加工、下游看四条通道」的哑铃型链条:金矿与回收料构成供给,精炼与加工决定产品形态,投资、首饰、工业与储备决定需求。价值分布正在迁移——价格高位把利润推向上游矿山,把压力压给下游首饰,而深加工与技术认证才是不随金价波动的稳定利润带。
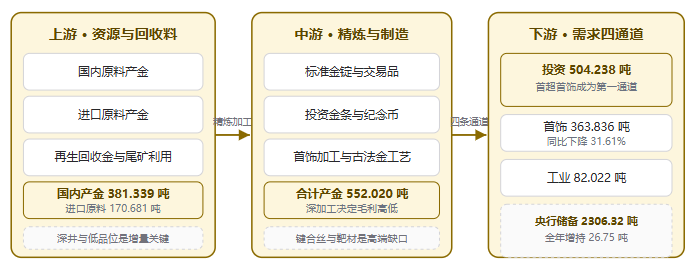
上游看资源与深井。国内原料产金 381.339 吨、同比增长仅 1.09%,而进口原料产金增长 8.81%——增量已经在向海外与进口料转移,国内矿山的自然禀赋正在成为硬约束。2025 年辽宁大东沟探明国内首个千吨级低品位超大型金矿床,山东三山岛副井筒工程落底至 2005 米、刷新亚洲最深竖井纪录,说明资源接续只能靠深部与低品位两端同时打开。
中游看加工深度与毛利梯度。标准金锭只赚加工费,首饰赚设计与品牌,工业材料赚技术与认证——三层毛利依次升高,但三层的门槛也依次升高。大型黄金集团境外矿产金约 90 吨、同比增长 25%,紫金矿业完成加纳与哈萨克斯坦两个在产项目的交割,海外并购正在成为头部企业做增量的主要方式,因为国内单矿增量已经接近天花板。
下游看消费重定价。2025 年金条及金币消费 504.238 吨、增长 35.14%,首次超越黄金首饰的 363.836 吨;首饰消费下降 31.61%。高金价把消费者从「买工艺」推向「买克重」——这是本轮回升中最值得记住的结构性转向。
三、产业政策及需求环境
产业政策及需求环境
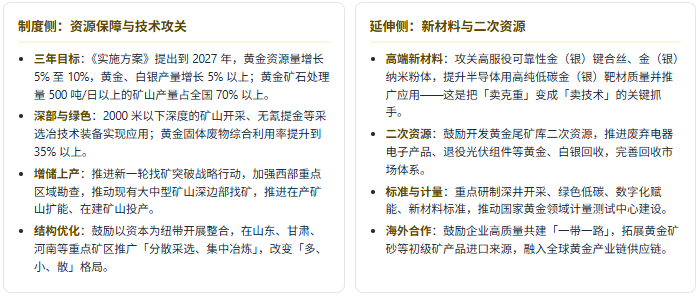
黄金产业的政策坐标由三根轴构成:资源保障(决定供给天花板)、技术与新材料(决定价值链位置)、以及回收与绿色(决定二次资源与合规成本)。2025 年 6 月,工业和信息化部等九部门联合印发《黄金产业高质量发展实施方案(2025—2027 年)》,把三根轴同时写进了一份三年任务书,并首次把白银与黄金并列纳入目标体系。
五类需求场景卡
四、市场规模及现状
市场规模及现状
读黄金市场要同时盯三本账:实物吨位、价格水平与通道结构。三者关系是本篇最核心的口径——2025 年国内黄金消费量 950.096 吨、同比下降 3.57%,但上海黄金交易所黄金年均价 799.18 元/克、同比上涨 43.42%;按「消费量 × 年均价」测算,终端市场规模约 7.59 万亿元,比上年增长约 38.3%。这是一场「吨位下降、金额扩张、通道反转」同时发生的重定价。
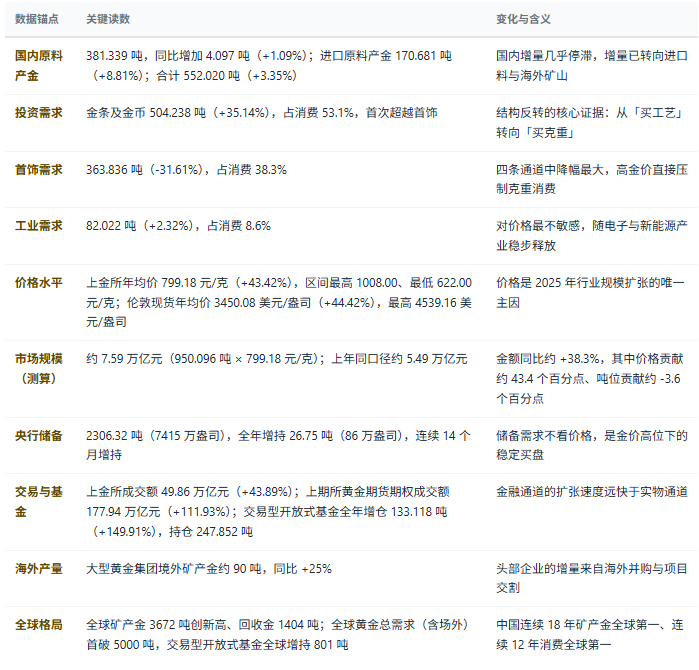
2025 年国内原料产金 381.339 吨、进口原料产金 170.681 吨,合计产金 552.020 吨;黄金消费量 950.096 吨,其中黄金首饰 363.836 吨、金条及金币 504.238 吨、工业及其他用金 82.022 吨;上金所黄金年均价 799.18 元/克。数据以共研网最新报告与行业协会统计为准。——据中国黄金协会 2025 年黄金行业统计数据与共研网产业研究整理
五、企业竞争格局
企业竞争格局
黄金的格局与消费品完全不同——上游看资源禀赋与单位成本,中游看冶炼规模与回收率,下游看品牌与克重溢价,三层的竞争逻辑彼此不可通约。2025 年最显著的特征是「产量慢、利润快」:头部矿企净利润增速普遍落在 45% 至 149% 区间,而矿产金产量增速只有 5.89% 至 22.77%——利润弹性是产量弹性的数倍,这是价格红利最直接的定量证据。
具名企业分层速览
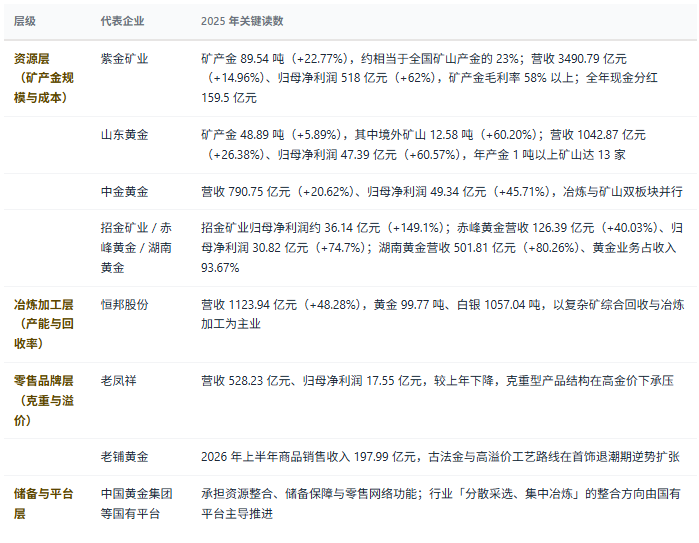
三层结构:资源层 → 冶炼加工层 → 零售品牌层
资源层(利润最先受益):谁的克金成本低、谁的矿深但品位稳,谁就在金价上行期获得最大利润弹性。紫金矿业以海外项目交割与产量扩张实现「量价双升」,山东黄金则以境外矿山 60.20% 的产量增速补上了国内增量的缺口。
冶炼加工层(规模定生死):赚的是加工费与综合回收差价,金价涨跌对利润影响有限,但对原料供应与回收率极其敏感——这一层的护城河是处理复杂矿的能力,而不是资源储量。
零售品牌层(溢价定高低):克重型产品随金价上涨而销量下滑,工艺型与古法金产品则借「文化溢价」逆势扩张——同一个行业里,老凤祥的营收下滑与老铺黄金的高增长同时成立,区别只在卖的是黄金还是设计。
格局观察:三个不对称
产量与利润不对称:山东黄金产量仅增 5.89%,净利润却增 60.57%,弹性相差十倍以上——这提醒所有研究者:把金价涨幅直接乘到企业利润上是错误推算,矿山的成本曲线与品位结构才是分母。国内与海外不对称:国内原料产金几乎零增长,而大型集团境外矿产金增长 25%——头部企业的成长性已经从「国内找矿」切换到「海外并购」。吨位与溢价不对称:首饰总吨位下降三成,但高溢价品牌仍在扩张——需求收缩时,溢价能力取代渠道数量成为第一分水岭。
从产业链位置再补一个观察:黄金企业的估值逻辑正被政策重新定义——三年实施方案把「深井开采技术」与「高端新材料」列为攻关方向,意味着未来能拿到估值溢价的不是「矿多的企业」,而是「能把矿石变成键合丝与靶材的企业」。加工深度每提高一层,企业的利润就不再随金价波动,而是随半导体与电子的资本开支周期波动——这是两种完全不同的风险结构。
六、驱动因素分析
驱动因素分析
黄金市场的动力结构可以拆成六股力:前三股决定「价格与规模」,后三股决定「供给与结构」。六股力的频率差异极大——货币政策与避险情绪按周甚至按日变化,矿山建设与深井开拓按五到十年推进,把日内波动与十年产能放进同一张图比较,是这个行业最常见的分析误判。
六股驱动力
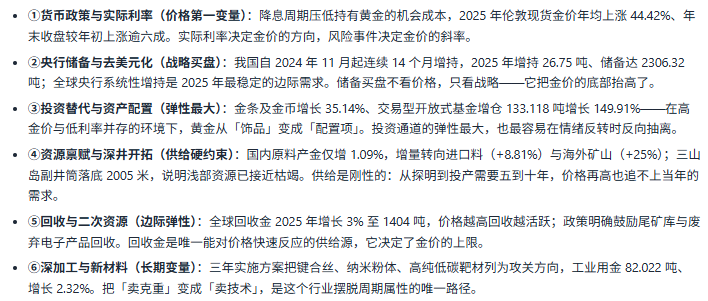
七条判断标准
判断黄金市场所处的阶段,可依次核对七条:①国内原料产金增速能否回到 3% 以上;②黄金消费吨位能否止跌回升;③投资通道占比是否稳定在五成以上;④首饰端单位克重与加价率是否同步改善;⑤工业用金中深加工占比是否提升;⑥央行增持是否延续;⑦全球矿产金增量是否主要来自新项目而非复产。七条中四条以上同向,才构成健康的产业景气体;若仅金价上涨而其他六条转弱,则属于「价格型繁荣」。
三类周期观察指标
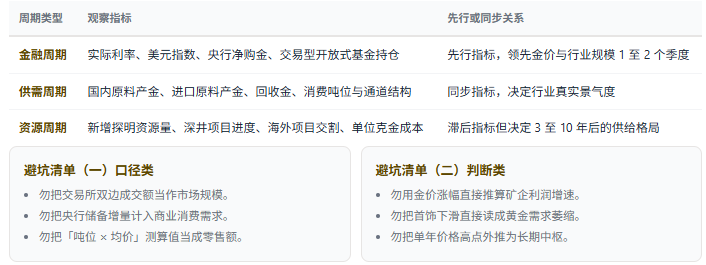
七、共研网研发实力与咨询优势
共研研发实力与咨询优势
黄金是一个「价格最响、结构最容易被噪声盖住」的行业:金价一天一个数字,但真正决定企业命运的是资源成本、加工深度与通道结构。在这样的行业里做研究与决策,口径拆解能力与量价归因能力比结论本身更重要——这正是共研网在该赛道的核心投入方向。
1、研发实力:四个维度
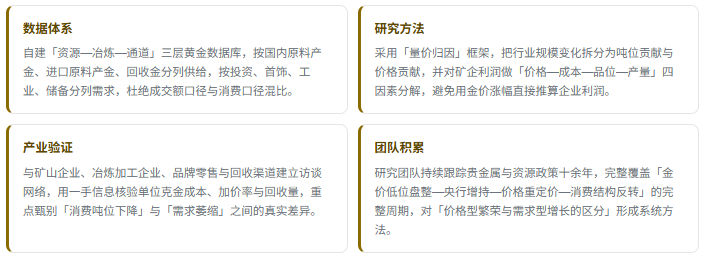
2、报告产品线:七类
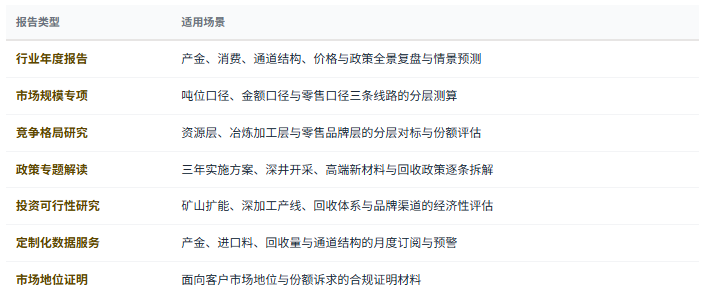
3、咨询优势:四项
第一,口径先行的数据可信度。每一份报告的每个数字都附带口径注释——吨位口径、金额口径与零售口径分开列示,成交额与消费规模绝不混用,让结论可以被挑战、但口径随时可查。第二,量价归因的拆解力。不把「规模涨四成」当作需求扩张,而是拆到价格贡献与吨位贡献各自多少个百分点,明确告诉客户:这一轮增长里有多少能被需求复制。第三,分层的判断力。不把矿企的高利润与首饰的低销量放进同一个叙事,而是按资源成本、加工深度与品牌溢价分别建模,清楚标出谁在受益、谁在被挤压、谁在转型。第四,从数据到决策的闭环。研究不止于报告,延伸至矿山扩能、深加工布局与回收体系的全流程咨询,数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


