

一、概念定义与分类体系
1、定义及分类与应用领域
工业蒸汽产业,是指以燃煤热电联产、天然气分布式能源、工业余热回收与电锅炉等为热源,通过蒸汽管网向工业园区及工业企业提供工艺用蒸汽的生产与输配体系。它在中国是一个「不被当作商品看」的商品行业:2025 年工业蒸汽消费量 41863 万吉焦、平均价格 47.2 元/吉焦、市场规模 197.59 亿元、蒸汽供热能力 118755 吨/小时、持证供热企业 479 家——总量不大,却是几乎所有制造业的第一道工序投入。
从产业视角看,工业蒸汽最容易被误读为「跟着工业景气走的大宗能源」。真正的产业命题在于:为什么 2014 至 2025 年间市场规模增长 76.4%、而工业蒸汽消费量反而微降 1.0%;为什么 2025 年动力煤价格下跌 18.73%、热价却上涨 11.1%;为什么 2019 年一年新增 49 家供热企业、而 2023 至 2025 年连续三年各只新增 1 家——涨在价上、量在见顶、牌照在固化,三条线同时成立才是读懂这个行业的正确姿势。它的产业属性一句话概括:工业蒸汽的规模由热价定盘,边界由锅炉关停政策定盘。
2、分类体系速览:三个分类维度
按热源类型分类(本篇主口径):燃煤热电联产(存量主力)、天然气分布式能源、工业余热与生物质、电锅炉与熔盐储热(增量方向)。四类热源的边际成本曲线完全不同——燃煤看煤价与热耗,天然气看气价与电价,余热看上游装置负荷,电锅炉看峰谷电价差,一本成本账套不到另一本上。
按蒸汽参数分类:低压饱和蒸汽(食品、饮料、医药、纺织的杀菌与烘干)、中压蒸汽(化工、造纸、印染)、高压与过热蒸汽(石化、大型化工、新能源材料)。参数越高,管网投资与安全门槛越高,客户黏性也越强——蒸汽不像电力可以全国调度,它只能就近卖。
按运营模式分类:园区集中供热(管网特许经营+长期供汽协议)、点对点直供(电厂至单一用汽大户)、合同能源管理。三种模式的风险结构不同:集中供热赚的是管网资产与客户密度的钱,直供赚的是距离与规模的钱,合同能源管理赚的是节能分成的钱。
二、产业链全景图示
产业链全景图示
工业蒸汽产业链是一条「上游看燃料、中游看管网、下游看园区」的重资产短链:煤炭与天然气构成燃料端,热电联产与蒸汽管网构成生产输配端,化工、纺织、食品、造纸、医药构成用汽端。价值分布与常见认知相反——燃料成本占供热总成本六成以上,但定价权不在燃料手里;管网是最大的沉没资产,却也是唯一无法被替代的护城河。
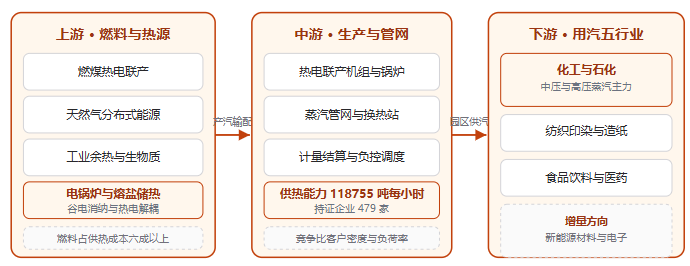
上游看燃料成本。燃煤热电联产仍是中国工业蒸汽的绝对主力,燃料成本通常占供热总成本六成以上,因此煤价是毛利的第一变量——2025 年山东地区五千大卡动力煤年均价 640.39 元/吨、同比下跌 18.73%,直接把供热企业的毛利额推上台阶。但燃料降本不等于热价下降:热价按「成本加成+合理收益」核定,调价周期以年计,煤价下跌的红利先落在供热企业账上,再经下一轮调价周期部分让渡给用户。
中游看管网资产。蒸汽管网是典型的沉没成本资产:一条主管道铺下去,服务半径内的用户就与热源绑定,别的电厂再便宜也进不来。这决定了行业的核心竞争要素不是「谁能造汽」,而是「谁先占住了园区」——2025 年全国蒸汽供热能力 118755 吨/小时、较 2014 年的 84664 吨/小时增长 40.3%,而持证企业从 232 家增至 479 家,管网与牌照同步铺开的过程已经接近尾声。
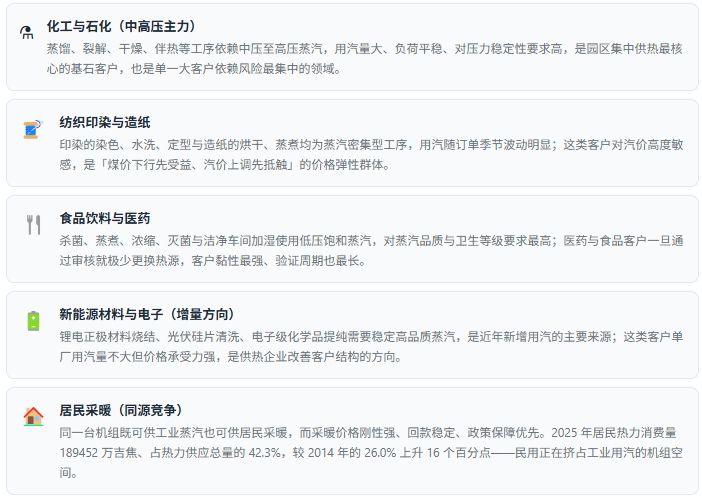
下游看园区负荷。化工与石化是高压蒸汽的主力用户,纺织印染与造纸是中压蒸汽的主力,食品饮料与医药用低压饱和蒸汽;近年新能源材料(锂电正极、光伏硅片清洗)与电子级洁净厂房成为增量方向。用汽负荷的稳定性比用汽量的大小更值钱——满负荷园区是现金牛,低负荷园区是重资产包袱。
三、产业政策及需求环境
产业政策
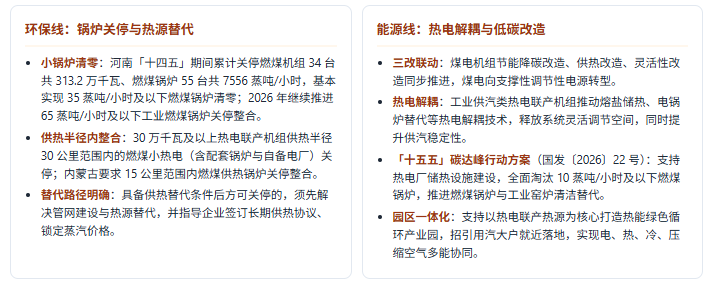
工业蒸汽没有独立的行业专项法规,它的政策底盘由两条线交织构成:环保线管「谁能烧」,能源线管「怎么供」——前者通过锅炉关停直接削减分散热源、把需求推给集中供热,后者通过热电解耦与储热改造决定集中供热的技术路线与成本曲线。
五类需求场景:谁在消耗工业蒸汽
四、市场规模及现状
市场规模及现状
工业蒸汽的核心数据画像是「价涨量平、规模全靠价格」:2014 至 2025 年市场规模从 112.01 亿元增至 197.59 亿元、累计上涨 76.4%,而同期工业蒸汽消费量从 42268.7 万吉焦降至 41863 万吉焦、累计微降 1.0%——两条曲线的背离,正是这个行业最重要的结构性事实。
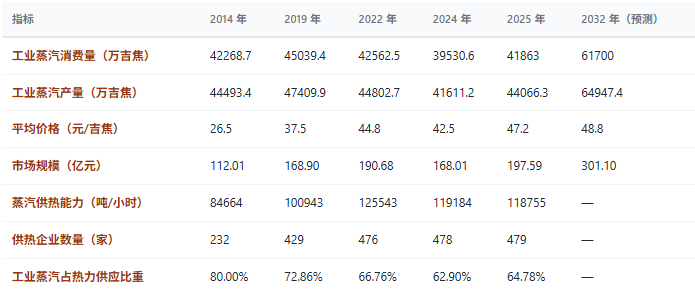
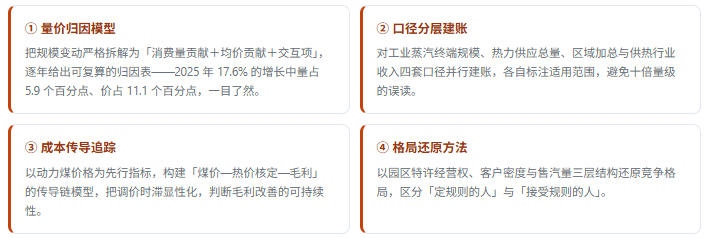
第一,量的贡献是负的——把规模按「消费量 × 均价」拆开,2014 至 2025 年价格累计上涨 78.1% 贡献了全部增量,消费量微降 1.0% 反向拖累 1.0 个百分点,两者相乘恰好等于 76.4%(0.990 × 1.781 ≈ 1.764),规模增长 100% 来自热价;第二,2025 年出现罕见的量价同升——消费量增 5.9%、均价增 11.1%、规模增 17.6%(1.059 × 1.111 ≈ 1.177),是近十年最好的一年;第三,2024 年是热价的异常低点,均价从 2023 年 46.8 元/吉焦降至 42.5 元/吉焦(跌 9.2%)、规模随之降至 168.01 亿元,2025 年即刻反弹至 47.2 元/吉焦,说明热价并非单向上涨而随核定周期波动;第四,预测期的驱动逻辑完全反转为量增——2025 至 2032 年消费量增 47.4%(年复合 5.7%)、均价仅增 3.4%,规模增 52.4% 主要靠量,替代关停锅炉成为核心增量。
五、企业竞争格局
企业竞争格局
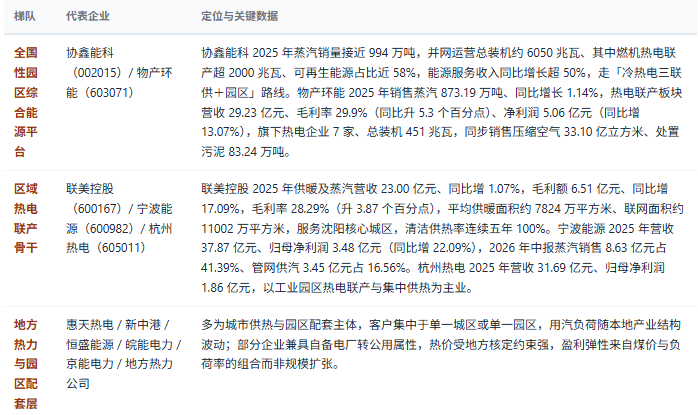
工业蒸汽的竞争格局是「牌照固化+区域割据」的双重结构:2025 年全国持证供热企业 479 家,而 2023 至 2025 年连续三年各只新增 1 家;2019 年单年曾新增 49 家——增量通道几乎关闭,竞争从「抢新建园区」转向「抢存量园区的用汽量」。以头部企业经营规模看,协鑫能科 2025 年蒸汽销量接近 994 万吨居首,物产环能 873.19 万吨居次,两家合计已超 1860 万吨。
六、驱动因素分析
驱动因素分析
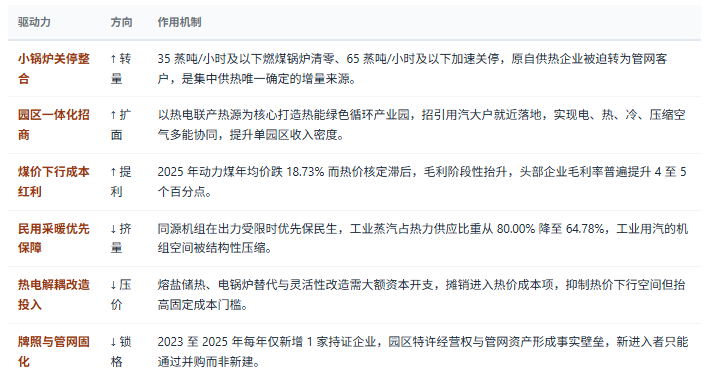
工业蒸汽当前受六股力量同时作用,方向高度一致地指向「存量替代」而非「新建扩张」:三股力量把分散锅炉的需求推向集中供热,三股力量压住新增热源的门槛——判断这个行业,先看清哪些力量决定量的来源、哪些力量决定价的边界。
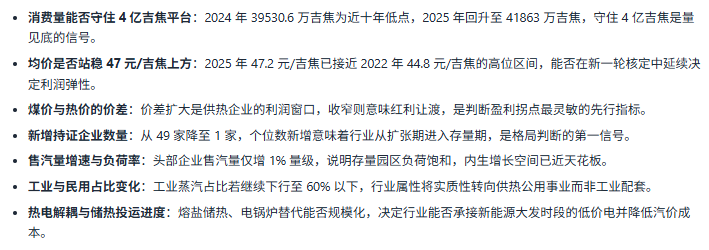
判断行业景气与格局的七条标准
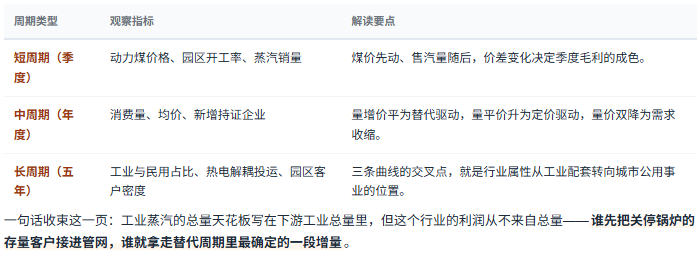
三类周期观察指标
七、共研研发实力与咨询优势
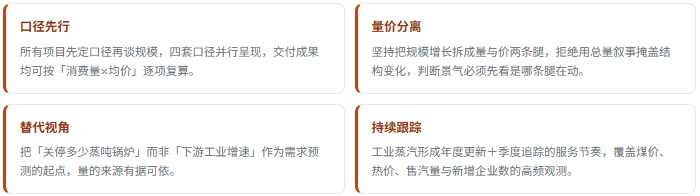
工业蒸汽是一个「口径易混、驱动易误、格局易读错」的行业:热力供应总量与工业蒸汽终端规模相差十倍量级,十年增长全在价格而量在见顶,新增企业停摆而存量并购活跃。在这样的行业里做研究与咨询,比拼的不是数据广度,而是口径纪律与量价归因的还原精度——这正是共研网的强项。
1、共研网研发实力:四个维度
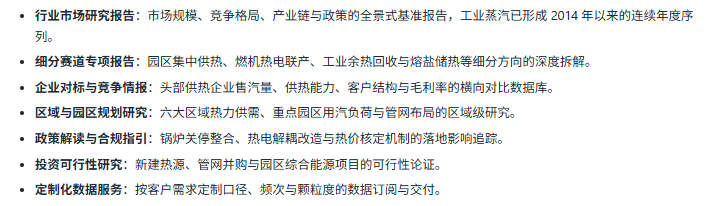
2、共研网报告产品线:覆盖产业研究全场景
3、咨询优势:四项核心能力
消费量、产量、均价、市场规模、供热能力、企业数量与区域结构依据共研网产业数据库;政策文件与关停整合进度综合生态环境部、国家发展改革委及地方主管部门公开文件;企业经营数据引自上市公司公开披露与机构公开研究。本文为产业研究与市场分析内容,不构成投资建议,也不构成任何采购、选型或经营建议;涉及供热价格与特许经营的,以地方价格主管部门核定文件为准。数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


