

一、概念定义与分类体系
1、定义及分类与应用领域
辅助生殖,是指采用医疗辅助手段帮助不孕不育夫妇实现妊娠的临床技术集合,核心包括人工授精、体外受精与胚胎移植(俗称试管婴儿)及其衍生技术。它常被当作「高端消费医疗」,但更准确的定位是「牌照管制的严肃医疗与医保覆盖的生育支持服务」——全国仅 635 家持牌机构、审批节奏收紧至存量监管,而 31 个省份已把辅助生殖项目全部纳入医保,患者的自付成本普遍下降三至五成。持牌机构赚的是技术壁垒,药物厂商赚的是放量红利,患者省下的是真金白银——这是读懂辅助生殖行业的第一个切口。
从产业视角看,辅助生殖最容易被误读为「一个靠牌照躺赚的生意」。真正的产业命题在于:为什么不孕不育率升至 18.2%、6060 万对夫妇面临生育困难,而治疗渗透率只有 10.5%、不足美国 34.5% 的三分之一;为什么 2025 年一年医保基金就为辅助生殖支出 38.97 亿元、惠及 323.97 万人次;为什么全国 635 家持牌机构里,年取卵周期超过 5000 例的不足 20 家——需求扩容、支付破冰与产能分层三条线同时成立,才是读懂这个赛道的正确方式。它的产业属性一句话概括:辅助生殖正从「自费的高端医疗」转向「医保托底、头部集中的生育基础设施」。
2、分类体系速览:三个分类维度
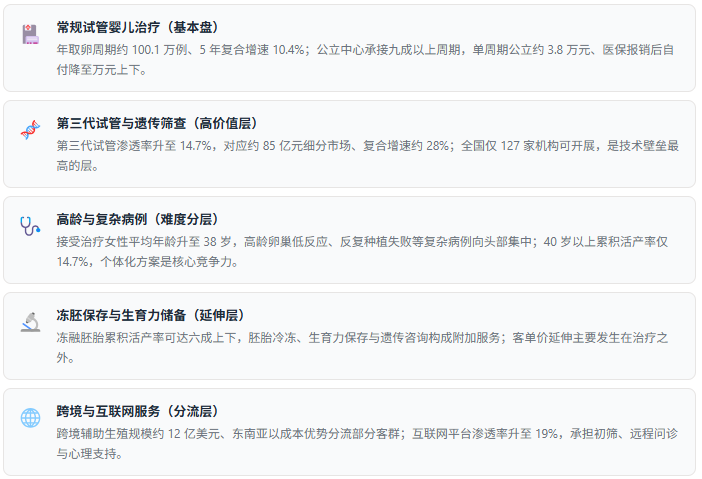
按技术代际分类(本篇主口径):人工授精(夫妻精液供体两类)、第一代试管婴儿(体外受精与胚胎移植,解决女方因素)、第二代试管婴儿(单精子注射,解决男方因素)、第三代试管婴儿(胚胎植入前遗传学检测,可筛查遗传病)。前两代仍占主导,第三代渗透率升至 14.7%、对应约 85 亿元细分市场并以约 28% 的复合增速领跑。
按机构性质分类:公立医院生殖中心(占九成以上、全国主导)、民营专科机构(约 45 至 50 家持牌、连锁化经营)、跨境服务机构。公立体系承载绝大部分治疗周期,民营头部以服务与效率取胜。
按服务链分类:检查诊断、促排卵治疗、取卵与胚胎培养、移植与妊娠管理、冻胚保存与遗传咨询。单周期公立约 3.8 万元、民营约 5.2 万元,冻胚与附加服务成为客单价的重要延伸。
二、产业链全景图示
产业链全景图示
辅助生殖产业链是一条「上游供药械、中游持牌机构做治疗、下游连不孕家庭」的专业医疗链条:药物试剂与培养设备构成供给侧,持牌机构的治疗周期是价值核心,医保与家庭自付构成两条支付线。价值分布正在重构——医保覆盖让「可及性」取代「牌照稀缺」,成为链条上最活跃的变量。
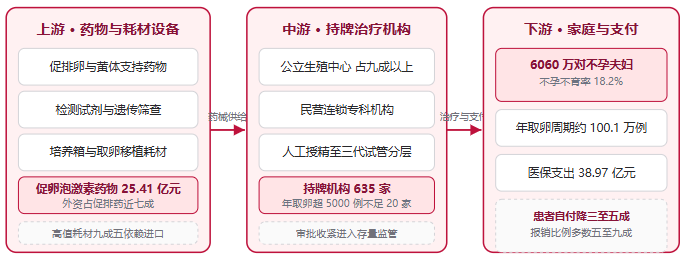
上游看药械的国产替代空间。促卵泡激素药物 2025 年国内终端销售额 25.41 亿元、重组人促卵泡激素占比超 56%,但外资仍占促排药近七成、高值耗材九成五依赖进口;全球体外受精设备与耗材市场约 34 亿美元、前五家合计份额 17%,头部厂商优势明显——国产替代最成熟的是尿源药物,最薄弱的是培养液与高值耗材,替代的推进顺序就是上游的投资地图。
中游看牌照与产能的分层。持牌机构 635 家但结构极度分化:公立生殖中心占九成以上、中信湘雅以 5.8% 的周期份额居全国第一;民营约 45 至 50 家,年取卵周期超 5000 例的机构不足 20 家、仅占全国 3%,前十机构合计占全市场周期数的四成以上——牌照只保证资格,实验室质量与妊娠率才决定产能,635 家机构里真正具备规模化能力的是少数。
下游看支付的破冰。31 个省份已把辅助生殖纳入医保,2025 年全年医保基金支出 38.97 亿元、惠及 323.97 万人次;上海单周期自费从 3.5 万至 4 万元降至 7000 元至 1 万元——支付端每降一分钱,都被压抑的需求立即兑现成周期数。
三、产业政策及需求环境
产业政策及需求环境
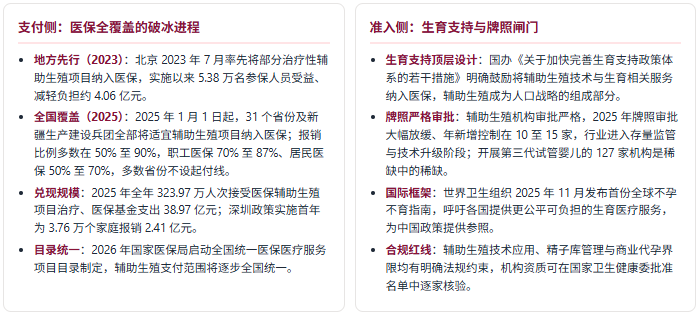
辅助生殖的政策坐标由三根轴构成:生育支持(决定行业在国家人口战略中的位置)、医保支付(决定需求的兑现速度)、以及技术准入(决定供给的扩张节奏)。三根轴共同决定了这个行业「需求有战略背书、支付有医保托底、供给有牌照闸门」的运行方式。
五类需求场景卡
四、市场规模及现状
市场规模及现状
读辅助生殖市场要同时盯三本账:需求总量、治疗周期与支付结构。三者关系是本篇最核心的口径——不孕不育率升至 18.2%、6060 万对夫妇构成需求底盘,但治疗渗透率仅 10.5%;2025 年取卵周期约 100.1 万例,市场规模按口径不同在 385 亿元至 625 亿元之间。这是一场「需求巨大、兑现不足、支付破冰」同时发生的局面。
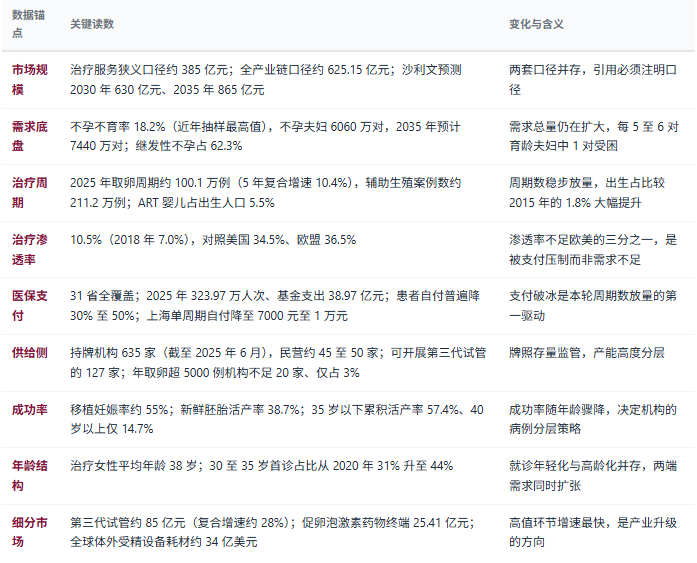
2025 年中国辅助生殖市场规模约 385 亿元(治疗服务口径),不孕不育率 18.2%、不孕夫妇 6060 万对,取卵周期约 100.1 万例、渗透率 10.5%;31 个省份已将辅助生殖纳入医保,全年医保基金支出 38.97 亿元、惠及 323.97 万人次。数据以共研网最新报告为准。——据共研网《中国辅助生殖行业市场研究报告》与国家医保局、沙利文白皮书数据整理
五、企业竞争格局
企业竞争格局
辅助生殖的格局与消费医疗完全不同——公立医院主导九成以上市场、牌照审批收紧到存量监管,具名企业集中在三个层面:「公立头部中心、民营连锁机构、上游药械厂商」三层并存。竞争的核心已从「牌照争夺」转向「规模化与技术能力比拼」,年取卵周期超 5000 例的持牌机构不足 20 家、仅占全国 3%,前十机构合计占全市场周期数的四成以上——周期数与妊娠率才是真正的硬通货。
三层结构:公立头部层 → 民营连锁层 → 上游药械层
公立头部层(体系主导):中信湘雅生殖与遗传专科医院以 5.8% 的周期市占率居全国第一,北京大学第三医院生殖医学中心是国内辅助生殖的临床与研究重镇;公立体系合计占九成以上市场。这一层的竞争不是商业份额,而是技术资质、妊娠率与疑难病例承接能力。
民营连锁层(效率与服务):锦欣生殖是民营辅助生殖龙头、拥有 5 张牌照,2025 年取卵周期 23804 例(剔除海外周期,全国第一;含海外合计 28039 例)、营业收入 26.49 亿元,下半年经调整净利润环比增长 54.9%,全国周期市占率约 3.1%;爱维艾夫医院集团以湛江久和、天津爱维等连锁布局,累计见证 4.3 万名以上试管婴儿诞生。这一层的本质是把公立体系的稀缺产能做成可复制的服务模型。
上游药械层(国产替代主战场):丽珠集团尿源促卵泡激素市占率超 90%、重组人绒促性素市占率居首,与仙琚制药、金赛药业、翰宇药业构成国产药物主力;外资端默克(果纳芬市占率 34.2%)、辉凌制药仍占促排药近七成;试剂与遗传筛查端贝康医疗(胚胎植入前检测试剂)、华大基因推进国产替代;设备端全球前五(含默克、赛默飞世尔等)合计份额约 17%,培养液与高值耗材九成五依赖进口。这一层的替代顺序——尿源药已破、重组药对峙、耗材待破。
格局观察:三个不对称
牌照与产能不对称:635 家持牌机构中,年取卵周期超 5000 例的不足 20 家——牌照是入场券,实验室与胚胎学家才是产能,全国执业医师约 1.8 万人、胚胎学家约 0.6 万人的缺口限制了行业扩张速度。公立与民营不对称:公立占九成市场但扩张受编制与床位约束,民营头部增速快却只分到约 3% 份额——民营的出路在并购存量牌照与承接公立溢出需求,而非新建。规模与质量不对称:头部连锁凭标准化实验室实现高出行业平均一成五至两成的临床妊娠率——成功率差距直接折算成获客成本差距,质量壁垒比牌照壁垒更难逾越。
六、驱动因素分析
驱动因素分析
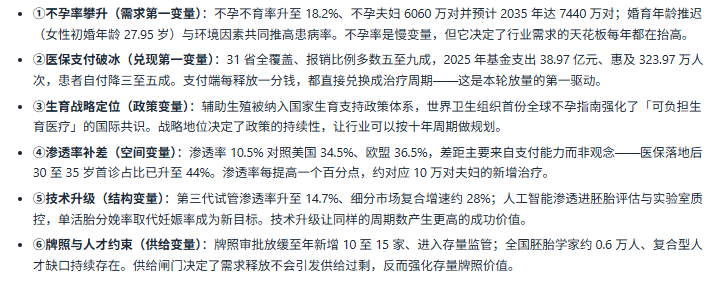
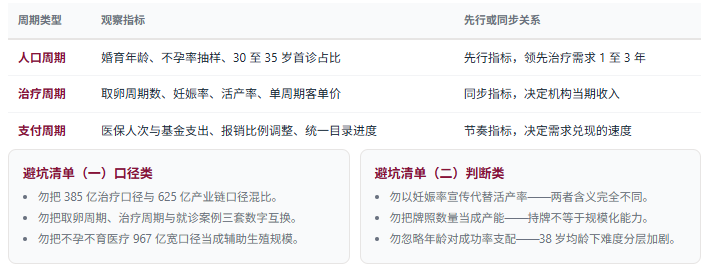
辅助生殖市场的动力结构可以拆成六股力:前三股决定「需求总量」,后三股决定「供给结构」。六股力的频率差异极大——不孕率按五年量级变化,医保政策按年落地,实验室能力按周期积累,把三种频率的变量并排比较,是这个行业最常见的分析误判。
六股驱动力
七条判断标准
判断辅助生殖市场所处的阶段,可依次核对七条:①周期数同比增速能否保持在两位数;②渗透率能否突破 12% 并持续上行;③医保基金支出是否逐年放大;④头部机构周期集中度是否提升;⑤第三代试管渗透率能否迈过 15%;⑥上游促排药国产份额能否突破五成;⑦全国统一支付目录是否落地。七条中四条以上同向,才构成行业景气;否则只是单点回暖。
三类周期观察指标
七、共研网研发实力与咨询优势
共研研发实力与咨询优势
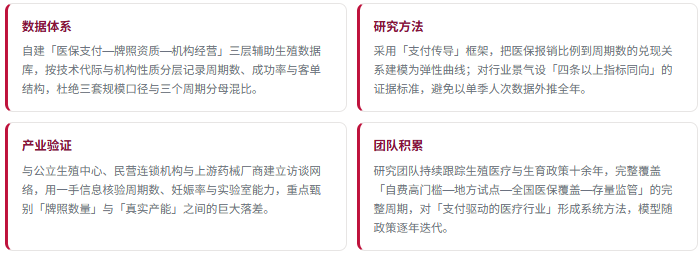
辅助生殖是一个「口径最易错配、叙事最易煽情」的医疗行业:三套市场规模口径并存,周期数有取卵、治疗与案例三个分母,渗透率对照常被跨口径引用。在这样的行业里做研究与决策,口径拆解能力与支付传导建模能力比结论本身更重要——这正是共研网在该赛道的核心投入方向。
1、研发实力:四个维度
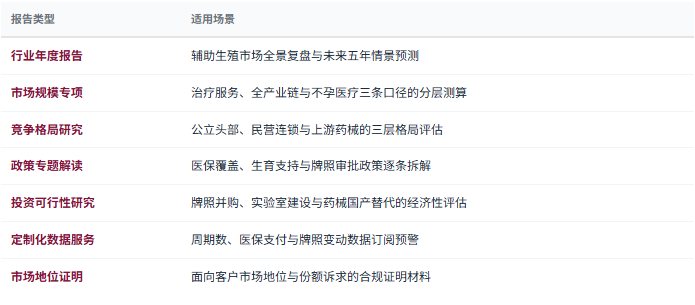
2、报告产品线:七类
3、咨询优势:四项
第一,口径先行的数据可信度。每一份报告的每个数字都附带口径注释——治疗服务、全产业链与不孕医疗三条口径分开列示,让结论可以被挑战、但口径随时可查。第二,支付传导的建模力。不把医保覆盖当作一次性利好,而是把报销比例、自付降幅与周期增速建成分省弹性曲线,明确告诉客户:哪个省份的放量对应哪笔基金支出。第三,牌照与产能的分层判断力。不把 635 家持牌机构当作 635 家产能,而是按技术代际、周期规模与成功率分别建模,清楚标出谁真正具备规模化能力。第四,从数据到决策的闭环。研究不止于报告,延伸至牌照并购、实验室建设与药械布局的全流程咨询,数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


