

一、概念定义与分类体系
1、定义及分类与应用领域
房地产业,是指以土地和建筑物为经营对象,从事房地产开发、建设、销售、租赁、运营与配套服务的综合性产业,覆盖从土地取得、项目开发、工程建造、销售代理,到物业服务、存量交易与城市更新的全生命周期。它与日常语境里的「楼市」不是同一个概念——后者多数时候只指新房买卖,前者是横跨开发投资、交易服务、资产运营与城市服务四个层面的产业体系。新房卖的是增量,运营赚的是现金流,服务收的是管理费——三者的商业模式、利润率与周期属性完全不同,这是读懂房地产的第一个切口。
从产业视角看,当前房地产最容易被误读为「一个正在消失的行业」。真正的产业命题在于:为什么新建商品房销售额从 2021 年 18.19 万亿元的峰值降到 2025 年 8.39 万亿元、五年缩水过半,而千亿房企仍有 10 家且清一色是央国企与稳健混合所有制企业;为什么开发投资连续下行,而「好房子」新规反而抬高了产品标准与改善需求;为什么总盘子在收缩,行业的主导权却加速向少数主体集中——总量筑底、品质升级与格局重构三条线同时成立,才是读懂这个赛道的正确方式。它的产业属性一句话概括:房地产正从「金融属性主导的增量开发」转向「品质与服务主导的存量运营」。
2、分类体系速览:三个分类维度
按物业业态分类(本篇主口径):住宅(销售额占比约 87%,绝对主力)、商业营业用房、办公楼、保障性住房、工业与仓储物业。住宅单业态 2025 年销售额 73335 亿元,商业与办公合计不足 8000 亿元,业态之间的分化远大于总量波动。
按经营模式分类:开发销售型(拿地、建、卖,赚周转的钱)、持有运营型(购物中心、长租公寓,赚租金与资产增值)、轻资产服务型(代建、物管、经纪,赚管理费)。当前头部企业普遍从第一种向后两种迁移,轻资产占比成为衡量企业转型进度的核心读数。
按价值链环节分类:前端土地与融资、中端开发与建造、后端销售与运营服务。前端的土地成交与开工决定两三年后的供给,后端的二手房挂牌量与成交价决定当期市场温度,两端的时间差正是房地产研究中最容易张冠李戴的地方。
二、产业链全景图示
产业链全景图示
房地产产业链是一条「上游卖地与钱、中游卖产品、下游卖服务」的长周期链条:土地与金融构成开发的两个闸门,开发与建造把土地变成可交付的产品,交易与运营服务承接存量。价值分布正在迁移——过去价值在增量开发,现在价值加速向存量运营与产品品质两端移动。
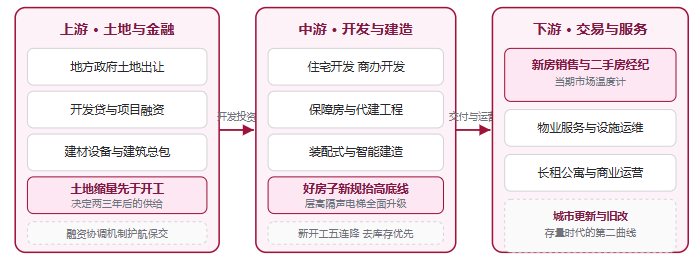
上游看土地与融资两个闸门。土地成交显著缩量先于新开工下行,2025 年房屋新开工面积同比下降 20.4%,过去两年的土地缩量直接决定了当前的供给节奏;融资端则以「白名单」协调机制对接在建项目资金需求。土地与融资不是开发的成本项,而是整个行业的总闸门——闸门开多大,两三年后的市场就有多大。
中游看产品标准的切换。2025 年 5 月起实施的《住宅项目规范》把新建住宅层高提到不低于 3 米、四层及以上设置电梯、隔声指标大幅收紧,这是三十多年来住宅标准的一次系统性抬升。中游的竞争逻辑从「建得快、卖得快」切换为「建得好、卖得动」——新规让旧库存更难卖,也让达标的新产品获得溢价,同一时间轴上出现「老产品降价、好产品坚挺」的双轨行情。
下游看成交与服务两条线。新房成交是当期温度计,二手房「以价换量」的活跃度则是预期晴雨表——2025 年 12 月 70 城二手住宅价格同比下降 6.1%,但上海单月二手房成交突破 2.2 万套、北京二手住宅网签创近 9 个月新高。量在价格下行中率先企稳,是市场筑底最可靠的先导信号。
从格局迁移再补一个观察:产业链上「谁在拿地」已经直接给出答案——2025 年拿地金额前十的企业中,中海、华润、保利、招商四大央企占比超过三成,前十合计超过七成;城投平台数量多达 41 家、金额占比却只有 15%。拿地结构就是三年后的交付格局,央国企主导供给的曲线已经画完。
三、产业政策及需求环境
产业政策及需求环境
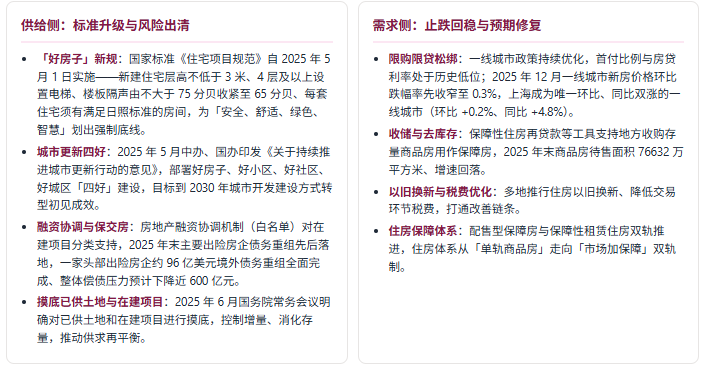
房地产的政策坐标由三根轴构成:需求端「止跌回稳」组合拳(决定成交的当期节奏)、供给端「好房子」标准体系(决定产品的品质底线)、以及制度端「新模式」基础制度(决定行业的中长期形态)。三根轴共同决定了这个行业「短期靠政策托底、中期靠标准升级、长期靠模式重构」的运行方式。
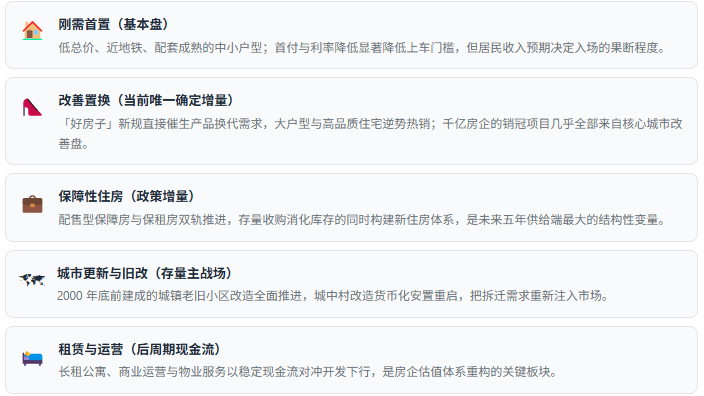
五类需求场景卡
四、市场规模及现状
读房地产市场要同时盯三本账:总量斜率、供给节奏与城市分化。三者关系是本篇最核心的口径——新建商品房销售额从 2021 年 181930 亿元的历史峰值降至 2025 年 83937 亿元,五年缩水约 54%,销售面积从 17.9 亿平方米降至 8.8 亿平方米;但同一时期,一线城市跌幅率先收窄、改善型产品逆势热销、千亿房企名单全部换成了经营稳健的主体。总量曲线是一条下行线,结构曲线却已出现多个企稳信号。
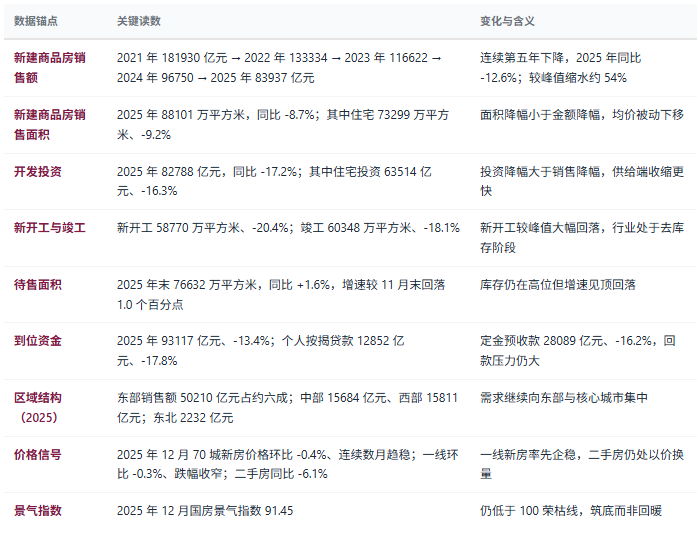
2025 年全国新建商品房销售面积 88101 万平方米、同比下降 8.7%,销售额 83937 亿元、同比下降 12.6%;开发投资 82788 亿元、下降 17.2%;年末待售面积 76632 万平方米、增长 1.6%。数据以共研网最新报告与国家统计局发布为准。——据国家统计局《2025年全国房地产市场基本情况》与共研网产业研究整理
五、企业竞争格局
企业竞争格局
房地产的格局是典型的「央国企主导、稳健混合跟进、出险主体出清」三层并存:2025 年千亿房企恰好 10 家,几乎全部是央企、地方国企与财务稳健的混合所有制企业;拿地金额前十中四大央企占比超三成、前十合计超七成;而曾经的风光民企多数已退出千亿行列或进入债务重组。这轮调整不只是规模的洗牌,而是主导权从「高杠杆民企」向「低杠杆央国企」的彻底移交。
三层结构:央国字头主导层 → 稳健经营层 → 出险出清与轻资产层
央国字头主导层(拿地与销冠主力):保利发展以 2530 亿元蝉联 2025 年销冠(2024 年为 3230 亿元、同比下降约 22%),绿城中国 2519 亿元、中海地产 2512 亿元、华润置地 2336 亿元、招商蛇口 1860 亿元——前四名构成 2000 亿元以上阵营。中建系企业从 2021 年百强中 2 家增至 2025 年 7 家,「建筑系」房企借施工与资金优势异军突起,是本轮格局中最具时代特征的变化。
稳健经营层(区域深耕与特色打法):万科 1780 亿元、建发房产 1560 亿元、中国金茂 1350 亿元、越秀地产 1280 亿元、滨江集团 1050 亿元——滨江是 10 家千亿房企中唯一的民营主体,靠杭州单城深耕与高产品力维持规模;北京城建、象屿地产等地方国企立足本土、聚焦核心城市改善需求,降低区域风险的打法获得验证。这一层的共同特征是「财务稳健、土储扎实、产品对路」。
出险出清与轻资产层(存量与重组):融创中国 2025 年销售额 368 亿元、约 96 亿美元境外债务重组全面完成、整体偿债压力预计下降近 600 亿元;碧桂园销售额 330 亿元、177 亿美元境外债务重组获通过——出险房企凭前期土储维持基本销售,为重组与转型轻资产争取时间。另一侧,万物云、中海物业(2025 年营收 165.6 亿元)、绿城管理等物管与代建主体以管理费模式承接存量,成为集团估值重构的支撑。
格局观察:三个不对称
销售与拿地不对称:千亿房企 10 家、百亿房企 73 家,看似梯队完整;但拿地端前十占超七成、四大央企占超三成——销售的门槛在百亿,未来的门票却在千亿加拿地榜,两份榜单的差距就是行业集中度的下一程。规模与安全不对称:保利销售额同比下降约 22% 仍居第一,出险房企以 300 亿元级规模仍在百强之列——本轮调整中「安全」第一次比「规模」更接近企业排名的决定因素。城市与产品不对称:千亿企业的销冠项目集中于广州、北京、上海、成都等核心城市的改善盘,三四线走量项目普遍以价换量——同一企业在两个市场执行两套完全不同的策略。
从主体结构再补一个观察:城投平台拿地企业多达 41 家、金额占比仅 15% 且较上年下降 5 个百分点,民企拿地总额超 1000 亿元、同比增长 8%——城投托底退潮、民企边际回流,是土地市场从「政策性接盘」回归「市场化定价」的先行读数。
六、驱动因素分析
驱动因素分析
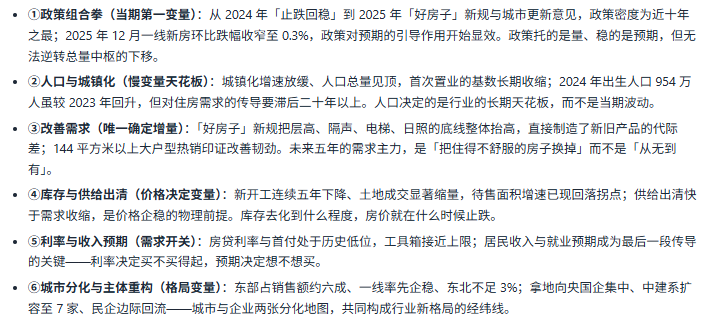
房地产市场的动力结构可以拆成六股力:前三股决定「当期成交」,后三股决定「结构与格局」。六股力的频率差异极大——政策按月出台,人口按十年迁移,产品标准按五年换代,把三种频率的变量并排比较,是这个行业最常见的分析误判。
六股驱动力
七条判断标准
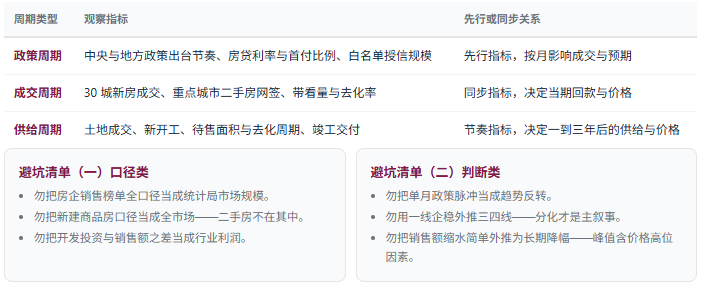
判断房地产市场所处的阶段,可依次核对七条:①一线新房环比是否转正;②二手房成交量与挂牌价的剪刀差;③待售面积增速是否持续回落;④新开工降幅是否收窄至个位数;⑤房企到位资金同比是否转正;⑥拿地前十主体中市场化民企的数量;⑦国房景气指数能否站回 95 并走稳。七条中四条以上同向,才构成筑底确认;否则只是政策脉冲。
三类周期观察指标
七、共研网研发实力与咨询优势
共研研发实力与咨询优势
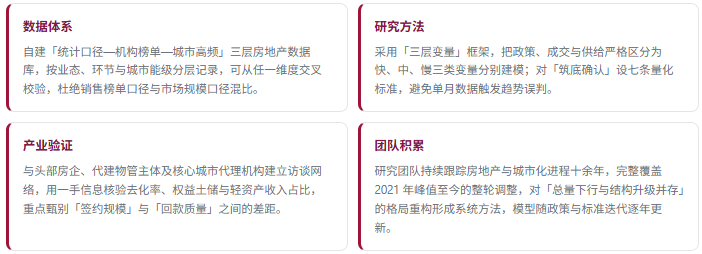
房地产是一个「口径最庞杂、情绪最主导、结论最易被总量带偏」的行业:统计局口径、机构榜单口径与泛服务宽口径相差一倍以上,政策脉冲与周期反转经常被混为一谈,一家企业的排名同时取决于销售、拿地与安全三张表。在这样的行业里做研究与决策,口径拆解能力与信号甄别能力比结论本身更重要——这正是共研网在该赛道的核心投入方向。
1、研发实力:四个维度
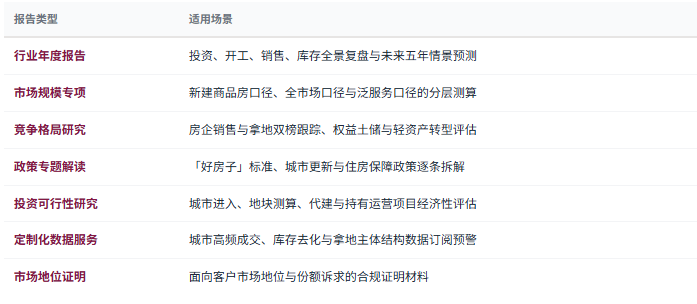
2、报告产品线:七类
3、咨询优势:四项
第一,口径先行的数据可信度。每一份报告的每个数字都附带口径注释——统计局口径、机构榜单口径与泛服务口径分开列示,让结论可以被挑战、但口径随时可查。第二,信号与噪音的甄别力。不把单月政策脉冲当作趋势反转,而是用一线环比、二手房量价与库存去化等七条标准交叉验证,明确告诉客户:当前的信号是筑底确认,还是政策反弹。第三,总量与结构的分层判断力。不把「房地产」当作一个整体,而是按城市能级、业态与经营模式分别建模,清楚标出谁在收缩、谁在升级、谁在集中。第四,从数据到决策的闭环。研究不止于报告,延伸至城市进入、项目测算与转型路径的全流程咨询,数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


