

一、概念定义与分类体系
1、定义及分类与应用领域
医疗美容,是指运用手术、药物、医疗器械等具有创伤性或者侵入性的医学技术方法,对人的容貌和人体各部位形态进行的修复与再塑,属于医疗行为的范畴——机构须持有《医疗机构执业许可证》,人员须具备执业医师资质,产品须为「药准字号」或「械准字号」。它与生活美容构成一对法定边界概念:美容院的皮肤管理属于生美,而注射透明质酸钠、肉毒毒素、激光脱毛、纹绣等破皮或侵入性操作均属医美。它的产业构成是一句话:上游(注射材料与能量源设备的药械制造)+中游(美容医院、门诊部、诊所等服务机构)+下游(求美者,轻医美用户约三千一百万人)。因此医疗美容最鲜明的产业特征是:需求端像消费(高频复购、代际更迭),供给端像医疗(牌照、资质、追溯)——两种属性的重叠处,就是所有格局变化的发生地。
但从产业视角看,医美最容易被误读为「一个只看渗透率的故事」。真正的产业命题在于:为什么下游市场规模增速逐年加快、二〇二五年冲上约两成一的十年最快,上游「三剑客」的营收却在同年集体下滑近两成;为什么非手术类十年增长三倍、份额逼近一半,而机构获客成本两年翻二点四倍、转化率反而腰斩;为什么合规机构数量在增长,「不正规机构」占比仍在三成,才是判断这个赛道的四个关键切口。医疗美容是典型的「需求加速、利润重构」产业——规模在最下游加速,利润在上游与结构里重新洗牌。
2、分类体系速览:四个分类维度
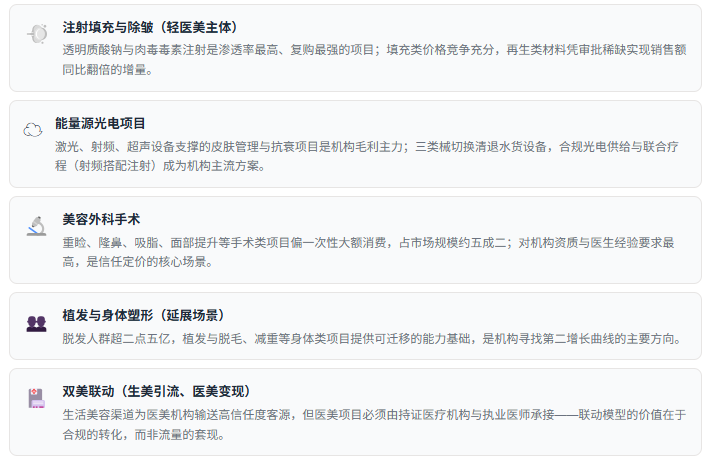
按术式分类(本篇主口径):手术类(重睑、隆鼻、吸脂、面部提升等外科项目,占比约五成二)、非手术类即轻医美(注射填充、肉毒毒素注射、能量源光电项目,占比约四成八且持续上行)。手术偏一次性大额消费,轻医美偏复购,商业模型从客单价转向到店频次。
按产品线分类(上游维度):透明质酸钠填充剂、肉毒毒素、再生类注射材料(聚左旋乳酸等童颜针)、重组胶原蛋白、能量源设备(激光、射频、超声)。前两类成熟充分竞争,后三类是临床门槛与盈利韧性最高的增量赛道。
按机构类型分类(中游维度):大型连锁美容医院、单体重磅专科医院、轻医美门诊部与诊所;全国机构总量已突破二点一万家,但前十家份额合计不足百分之五,高度分散。
按客群与项目分类(下游维度):面部年轻化、皮肤管理、身体塑形、植发等;Z世代贡献过半首诊与约五成二消费份额,男性消费者占比升至约三成。客群代际与性别的双重扩容,是需求加速的微观基础。
二、产业链全景图示
产业链全景图示
医疗美容产业链是一条「上游造证、中游造信任、下游造复购」的医疗消费链条:上游药械制造握着证照与技术门槛,中游机构承担合规执业与信任交付,下游求美者的复购习惯决定机构的真实价值。三个环节的利润分布正在重构——上游从份额竞争转向利润竞争,中游在获客成本中挣扎,下游流量被平台重新分配。
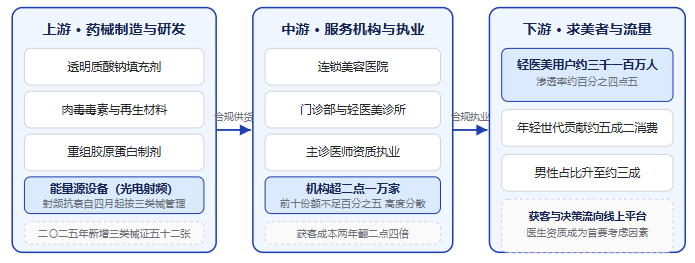
上游看证照与研发。注射填充类材料竞争充分、价格趋稳,新增供给集中在高临床门槛品类——二〇二五年新增三类医疗器械注册证五十二张(其中玻尿酸类二十五张、胶原蛋白类七张),再生填充材料销售额同比增长逾九成,重组胶原蛋白成为增长最快的材料线;能量源设备端,射频抗衰仪器自二〇二六年四月起统一划为三类医疗器械管理,无证设备全部下架,合规供给替代水货供给是最确定的增量。
中游看合规与获客。机构总量突破二点一万家,但前十家份额合计不足百分之五、成立不足五年的企业占比超过八成;获客成本从二〇二三年约五百元升至二〇二五年约一千二百元、转化率从百分之八降至百分之三,渠道返佣模式难以为继,经营逻辑正从「拉高单次客单」转向「提升到店频次」——疗程打包与会员运营成为机构自救的共同答案。
下游看客群扩容。轻医美用户约三千一百万人、渗透率仅约百分之四点五,Z世代贡献约五成二消费份额、年支出约二点八万元,男性消费者占比从一成四升至约三成;选择机构的首要因素已是医生资质,信任资产的权重第一次超过了价格与流量,这决定了中游竞争的终局变量。
三、产业政策及需求环境
产业政策及需求环境
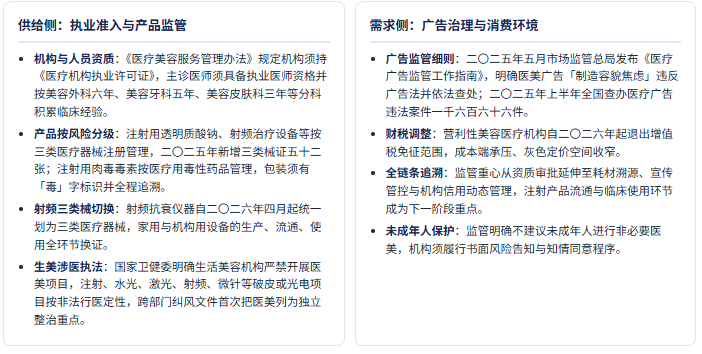
医疗美容的政策坐标由三根轴构成:执业与产品准入(机构许可、三类械注册、毒性药品管理)、广告与营销治理(容貌焦虑条款、全链条追溯)、以及财税与纠风安排(增值税免征退出、多部门专项整治)。三根轴同时收紧,使医美成为「合规门槛上升最快的消费医疗分支」。
五类需求场景卡
四、市场规模及现状
市场规模及现状
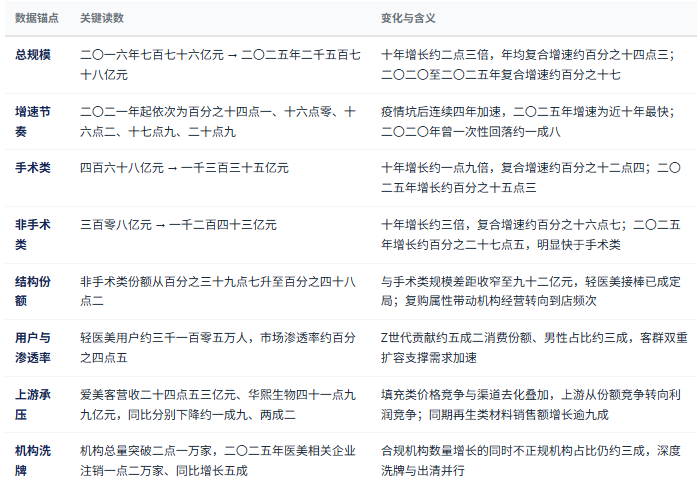
读医疗美容市场要同时盯三本账:总规模、术式结构与增速节奏。三者关系是本篇最核心的口径——总规模十年增长约二点三倍,增速逐年加快并在二〇二五年冲上约两成一的十年最快;非手术类十年增长三倍、份额逼近一半,两大板块的规模差距已收窄到不足百亿元。
五、企业竞争格局
企业竞争格局
医美赛道的「企业」横跨药械制造与服务执业两种完全不同的商业模式:上游拼证照与管线,中游拼牌照、医生与信任。整体格局是外资守高端、国产占中低端——国内玻尿酸前三家合计份额超七成,肉毒毒素由国产主导,重组胶原蛋白由本土企业开创;而服务机构高度分散,前十家份额合计不足百分之五。
三层结构:上游药械层 → 中游机构层 → 服务与渠道层
上游药械层(格局最清晰):爱美客(二〇二五年营收二十四点五三亿元、同比下降约一成九;以一点九亿美元收购韩国企业八成五股权补充再生材料产品线)、华熙生物(营收四十一点九九亿元、下降约两成二,靠压缩费用使归母净利润增长逾六成七)、昊海生科(营收二十四点七三亿元、下降约百分之八点三,向射频与激光设备延伸)构成玻尿酸「三剑客」;锦波生物以重组胶原蛋白开辟新赛道,营收十五点九五亿元、同比增长约一成;肉毒毒素由国企体系主导,外资品牌守高端剂量市场。上游整体进入「利润重构期」——填充类承压,再生类、重组胶原与肉毒素新品成为平台化方向。
中游机构层(高度分散):机构总量突破二点一万家、前十家份额不足百分之五、成立不足五年的企业占比超过八成;朗姿股份等连锁机构以区域复制扩张,但销售费用率高达约四成,反映获客之困;二〇二五年医美相关企业注销一点二万家、同比增长五成,二〇二六年中小机构淘汰率预计高达三成五——出清是这层格局的主旋律。
服务与渠道层(流量再分配):互联网医美平台与本地生活平台重构获客链路,医生资质成为消费者选择机构的首要因素;美丽田园以「生活美容引流、医疗美容变现」的双美联动跑通客源转化——生活美容渠道输送的高信任度客源,正在成为中游机构最便宜也最稀缺的流量。
格局观察:三个不对称
集中度不对称:上游玻尿酸前三家超七成、肉毒毒素高度集中,中游前十家不足百分之五——证照制造集中、服务执业分散,是消费医疗里最极端的结构反差。增速不对称:下游规模增长两成一,上游龙头营收下滑近两成,机构获客成本涨二点四倍——链条三层的损益方向完全相反。合规不对称:合规机构数量同比增长近三成但不正规机构占比仍约三成,同一轮监管对灰色供给是出清、对持牌连锁是份额。
从资本维度再补一个观察:中游的整合方式已经从自建转向并购——头部连锁通过收购区域机构快速取得牌照、场地与存量客源,比新设机构的合规周期缩短一年以上;但并购对价里的会员资产需要逐户核验,预付余额、医疗纠纷潜在责任与医生团队的稳定性,是尽调清单上最容易出问题的三行。整合能否创造价值,取决于并购方有没有把单店模型先跑通——否则门店扩张只会同步放大亏损面。
六、驱动因素分析
驱动因素分析
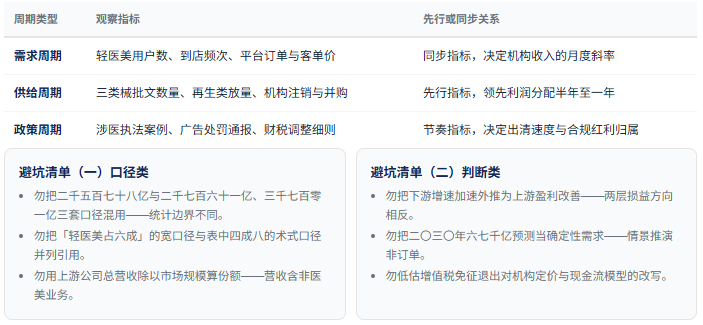
医美市场的动力结构可以拆成六股力:前三股决定「需求的斜率」,后三股决定「利润的分配」。六股力作用周期不同,把每一股的周期错开判断,是避免把需求景气误读为全链条盈利的关键。
六股驱动力
①客群代际与性别扩容(需求基本盘):Z世代贡献约五成二消费份额、年支出约二点八万元,男性占比从一成四升至约三成,渗透率仅约百分之四点五——人口与观念双重打开需求天花板。
②轻医美的复购化(结构引擎):非手术类十年增长三倍、份额逼近一半,高频低客单替代一次性大额消费,机构商业模型从客单价转向到店频次。
③高门槛品类的放量(价值升级):再生填充材料销售额增长逾九成、重组胶原蛋白保持高复合增速、童颜针终端规模四年涨逾七倍——临床门槛与审批稀缺构成新的定价权。
④合规执法常态化(出清变量):涉医红线、广告治理、全链条追溯系统性抬高灰色供给成本,二〇二五年相关企业注销量增长五成,持牌机构获得相对份额。
⑤能量源设备国产化(供给变量):射频三类械切换与国产合规设备放量,压缩进口设备溢价,降低机构采购成本并加速光电项目下沉。
⑥获客成本与信任重构(约束变量):获客成本两年翻二点四倍、转化率腰斩,倒逼机构从渠道返佣转向医生口碑与会员复购——短期是成本压力,长期是格局筛选器。
七条判断标准
判断医美市场所处的阶段,可依次核对七条:①非手术类份额是否继续向五成逼近;②再生类与重组胶原的批文节奏与终端价格;③机构注销量与淘汰率的方向;④获客成本与转化率的剪刀差;⑤上游龙头营收与新管线放量的对冲结果;⑥三类械切换与涉医执法的落地力度;⑦渗透率与客单频次的跟踪读数。七条中四条以上同向,才构成趋势;否则只是波动。
三类周期观察指标
七、共研网研发实力与咨询优势
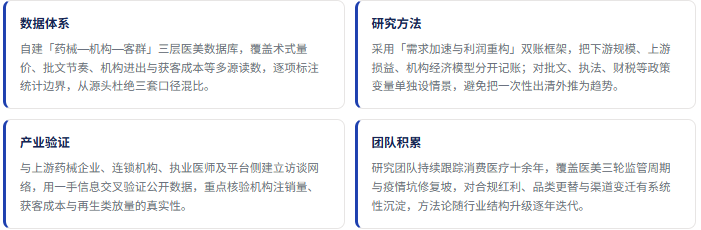
医疗美容是一个「三层损益反向」的行业:下游规模增速四年连升,上游龙头营收两位数下滑,机构获客成本两年翻二点四倍;三套市场规模口径相差近一倍,宽窄口径的「轻医美占比」相差十个百分点以上。在这样的行业里做研究与决策,口径拆解能力与跨链条验证网络比结论本身更重要——这正是共研网在该赛道的核心投入方向。
1、研发实力:四个维度
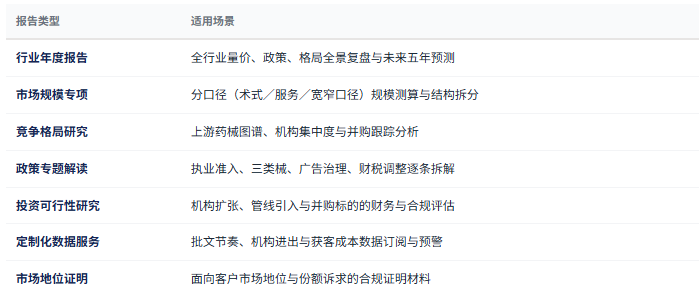
2、报告产品线:七类
咨询优势:四项
第一,口径先行的数据可信度。每一份报告的每个数字都附带口径注释——术式口径、服务口径、宽窄口径分开列示,让结论可以被挑战、但口径随时可查。第二,跨链条的双账判断力。不把「医美市场」当作单一对象,而是把下游规模与上游损益、机构经济模型分层评估,明确告诉客户:增速在下游,利润在结构里。第三,政策变量的情景化处理。三类械切换、涉医执法、增值税调整按「已落地/落地中/预期」三档标注权重,把合规红利的归属讲清楚。第四,从数据到决策的闭环。研究不止于报告,延伸至机构扩张模型、管线评估与并购尽调的全流程咨询,数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


