

一、概念定义与分类体系
1、定义及分类与应用领域
贵金属材料,是指以金、银、铂、钯、铑、钌、铱、锇八种贵金属为基体或功能组元,经提纯、合金化、粉体化、浆料化、靶材化、丝材化等工艺制成的高纯功能材料。它与「贵金属」不是同一个概念——后者指原金属与投资标的,前者指被加工成特定形态、服务于具体功能的技术产品,包括溅射靶材、键合金丝、电子浆料、催化剂前驱体、合金带材、粉体与医疗植介入材料等。原金属按克计价、材料按功能定价——这条分界线决定了贵金属材料不是简单的「买金属再卖掉」。
从产业视角看,贵金属材料最容易被误读为「金价的放大器」。真正的产业命题在于:为什么国内需求是产量的两倍以上、缺口率从不足三成扩至五成五;为什么九成的吨位只拿走不到一成的金额,而不足一成的吨位拿走了八成四的金额;为什么六年规模增长七成六,而黄金的实物用量反而下降了一成四——缺口扩张、吨位与金额背离、规模由价格而非用量驱动三条同时成立,才是读懂这个赛道的三个切口。它的产业属性一句话概括:贵金属材料卖的是「极少量、极关键、极难替代」的功能——吨位小到可以忽略,缺了它整条产线停摆。
2、分类体系速览:三个分类维度
按金属品种分类(本篇主口径):白银类(用量最大,吨位占比近九成)、黄金类(金额最大,占八成以上)、铂金与钯金(催化与电子功能,量小价高)、其他类(铑、钌、铱等,单价极高、波动极大)。银撑吨位、金撑金额、铂族撑功能,三者的定价逻辑完全不同。
按产品形态分类:溅射靶材、键合金丝与键合铜丝、电子浆料与低温共烧浆料、催化剂前驱体、合金带材与管材、高纯粉体、医疗植介入材料。形态决定工艺壁垒,也决定客户黏性——靶材与键合丝一旦进入晶圆厂供应链,替换成本极高。
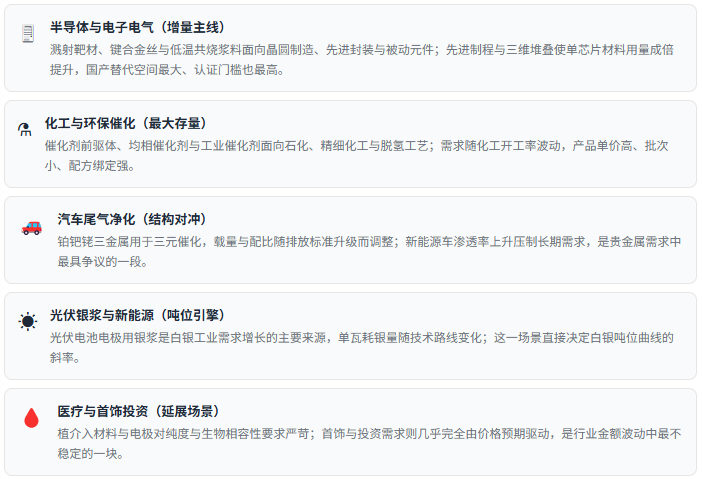
按应用领域分类:电子电气(半导体、连接器、低温共烧陶瓷)、化工与环保催化、汽车尾气净化、新能源(光伏银浆、氢能催化)、医疗(植介入与电极)、首饰与投资。电子与新能源是增量主线,催化是最大存量,首饰投资是价格的弹性来源。
二、产业链全景图示
产业链全景图示
贵金属材料产业链是一条「上游卖原金属、中游卖形态、下游卖功能可靠性」的窄门链条:上游矿产与再生回收提供原料,中游把原金属提纯并加工成靶材、丝材、浆料与催化剂前驱体,下游电子、催化与新能源企业按功能认证投票。价值分布极度畸形——吨位在上游,金额在品种,壁垒在中游的形态工艺与回收闭环。
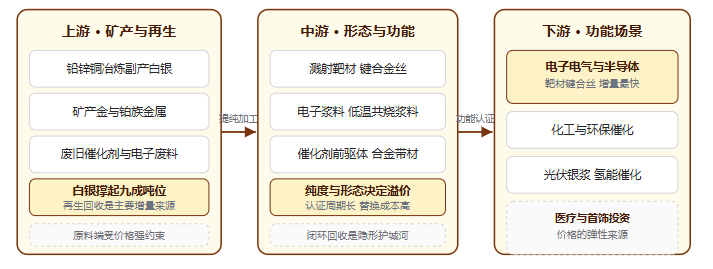
上游看资源与再生。白银多为铅锌铜冶炼的副产,产量弹性取决于基本金属冶炼节奏而非银价;铂族金属国内资源稀缺、高度依赖进口与回收。再生回收是这条链上最独特的一段——它既是原料来源,也是材料企业锁定成本与毛利的手段,头部企业的回收网络与到厂物料量,往往比它的产线更能说明竞争力。
中游看形态与纯度。同样一克金属,做成前驱体与做成半导体靶材的价值差数倍;纯度要从四个九提到五个九以上,晶粒尺寸与焊合率都有硬指标,进入晶圆厂供应链要经历漫长验证。中游的壁垒不是「有金属」,而是「能把金属做成客户不敢换的形态」——这也是为什么这个行业的营收规模与利润规模严重不成比例。
下游看功能认证与价格弹性。电子电气与半导体是增量最快的一段,光伏银浆与氢能催化是波动最大的一段,首饰投资则是纯价格弹性。同一批贵金属,流向半导体是材料生意、流向光伏是加工生意、流向首饰是金融生意——三条需求线的定价机制完全不同,混在一起看必然失真。
从供需缺口再补一个观察:国内贵金属材料需求常年为产量的两倍以上,且缺口率从不足三成扩至五成五。这不是加工能力不足,而是资源禀赋与需求结构错配——需求端要的是白银的巨量吨位,资源端给不了,只能靠进口原金属与再生回收两条腿补,这决定了行业的规模上限由进口能力而非产能决定。
三、产业政策及需求环境
产业政策及需求环境
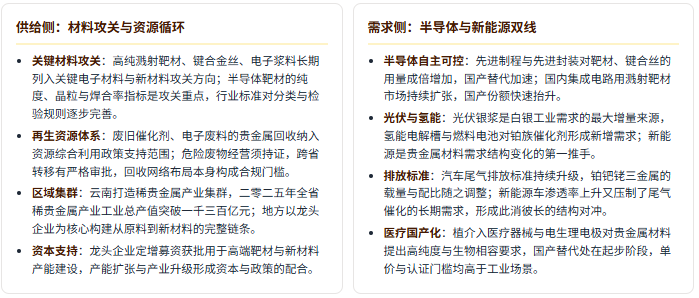
贵金属材料的政策坐标由三根轴构成:关键战略材料的自主可控要求(决定中游形态升级方向)、再生资源综合利用体系(决定原料来源结构)、以及下游排放与能效标准(决定催化需求的存量节奏)。三根轴共同决定了这个行业「资源靠循环、材料靠攻关、需求靠标准」的运行方式。
五类需求场景卡
四、市场规模及现状
市场规模及现状
读贵金属材料市场要同时盯三本账:规模斜率、品种结构与供需缺口。三者关系是本篇最核心的口径——规模从三千六百九十一亿元增至六千五百零二亿元、六年增长七成六,其中八成四的增量来自黄金一个品种;而同期黄金的实物用量还下降了一成四、单价翻了一倍。也就是说,这个行业的规模曲线几乎是一条价格曲线,而不是一条用量曲线。
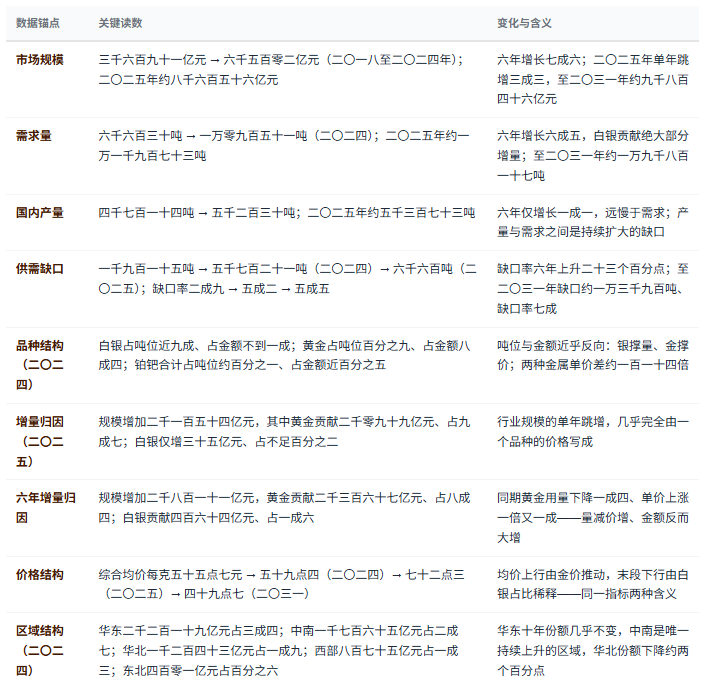
把三本账合起来看,现状可以概括为一句:白银给吨位、黄金给金额、缺口给国产替代的空间——三本账各记各的,只有总量把它们加在一起。这决定了研究贵金属材料时,最有信息量的三个变量依次是:黄金价格与行业规模的相关性、白银吨位里光伏与电子的占比变化、以及缺口率能否被国产材料制造与再生回收两条腿收窄——三者中任何一个变化,都会先于总量反映在格局里。
五、企业竞争格局
企业竞争格局
贵金属材料的格局是典型的「外资守高端、龙头扛国产、新兴抢场景」三层并存:跨国企业在催化与半导体靶材上仍握有九成左右的高端份额,国内龙头以全产业链与回收闭环切入并快速上量,新兴企业则在光伏银浆、电接触材料等单一场景里跑规模。份额的差距不在产能,而在纯度工艺与客户认证的时间积累。
三层结构:国际高端层 → 国内龙头层 → 新兴场景层
国际高端层(高端垄断):庄信万丰、贺利氏、田中贵金属、优美科是全球贵金属材料与催化剂的传统寡头,在汽车尾气催化、铂族催化剂与高端合金上长期主导;日矿金属、霍尼韦尔等企业在全球半导体靶材领域占据约九成份额。它们的护城河是「材料基因数据加三十年工况验证」——同一成分的合金,极端工况下的氧化失重速率与寿命数据,是几十年试错换来的,无法用资本在短期内复制。
国内龙头层(国产替代主力):贵研铂业是国内贵金属新材料龙头,二零二五年营收五百五十六点八亿元、同比增长一成七,归母净利润六点四亿元、同比增长一成;构建新材料制造、资源循环利用、供给服务三大板块协同的全产业链模式,二〇二五年回收产出铂族金属十八吨、黄金十一吨、白银两千零八十五吨,贵研牌绿色白银产量首次突破两千吨、位居全国第一;回收网络从云南易门扩展到山东东营与湖南永兴,近三年到厂物料量增长八成四、铂族金属回收国内市占率提升近二十个百分点。技术端,溅射靶材与键合金丝销量分别增长一成六与两成三,低温共烧浆料用金粉销售收入增长一成二。有研亿金的四至十二英寸全系列镍铂靶材占国内集成电路领域八成以上份额;贵研新材镍铂靶材国内市占率约三成八,昆明基地十吨产能利用率约九成二,上海基地四十吨项目投产后总产能将达五十吨。
新兴场景层(单点突破):帝科股份与聚和材料主导光伏银浆,帝科二零二五年营收一百八十点五亿元、同比增长一成八,但受银价上涨与加工费挤压、归母净利润转负;福达合金在电接触材料上规模领先,盛达资源、兴业银锡、金贵银业依托铅锌铜冶炼副产白银,浩通科技则专注废催化剂回收。这一层的共同画像是「单场景、高周转、低净利,靠规模与管理效率取胜」。
格局观察:三个不对称
营收与利润不对称:龙头二零二五年营收五百五十六点八亿元、归母净利润六点四亿元,净利率仅约一点二个百分点、毛利率不足三个百分点——这是贵金属材料行业最容易被误读的地方:几百亿营收里有相当部分是金属价值本身,而不是加工增值。闭环与单点不对称:具备回收网络的企业能在价格波动中锁定原料成本与毛利,只做加工的企业则完全暴露在价格风险里——闭环能力比产能更能决定穿越周期的能力。份额与规模不对称:有研亿金的半导体镍铂靶材在国内占八成以上份额,但该细分赛道的绝对规模并不大;细分冠军的份额读数必须连同赛道规模一起看,否则会把「小池子里的大鱼」误读为行业主导者。
六、驱动因素分析
驱动因素分析
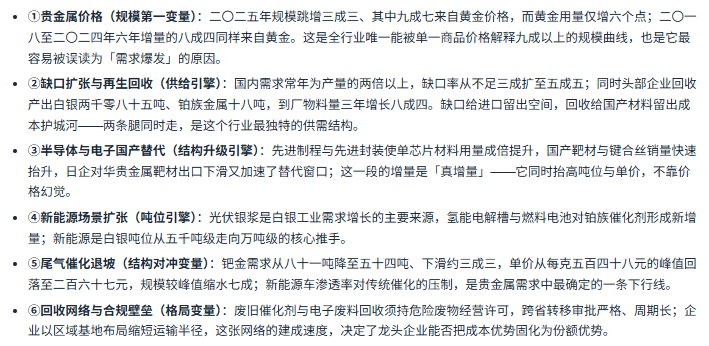
贵金属材料市场的动力结构可以拆成六股力:前三股决定「当期规模」,后三股决定「结构与利润」。六股力的频率差异极大——金价按日跳动,半导体认证按年推进,回收网络按三五年建成,把三种频率的变量并排比较,是这个行业最常见的分析误判。
六股驱动力
七条判断标准
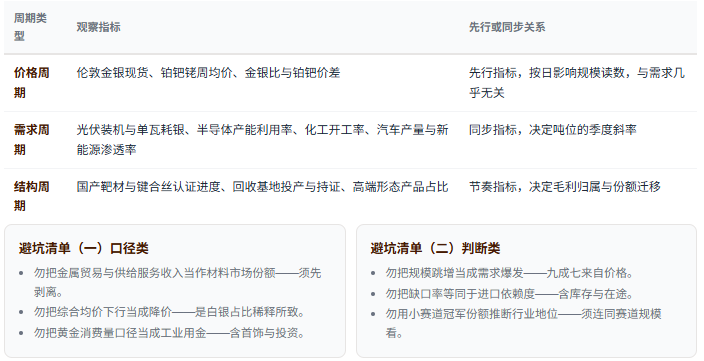
判断贵金属材料市场所处的阶段,可依次核对七条:①金价与行业规模的相关性系数;②白银吨位增速与其中光伏、电子的占比变化;③供需缺口率的方向;④新材料制造收入在龙头营收中的占比;⑤高端形态产品(靶材、键合丝、浆料)的销量增速;⑥回收网络到厂物料量的增速;⑦钯铑需求的退坡幅度。七条中四条以上同向,才构成趋势;否则只是价格波动。
三类周期观察指标
七、共研网研发实力与咨询优势
共研研发实力与咨询优势
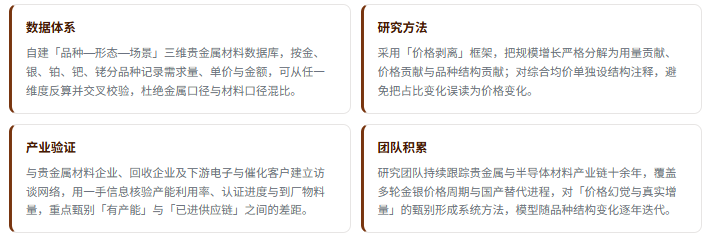
贵金属材料是一个「口径最易被价格放大、结论最易被金价带偏」的战略材料行业:金属吨位口径与功能材料口径完全不同,综合均价下行与单品涨价可以同时成立,龙头几百亿营收里过半是金属价值而非加工增值。在这样的行业里做研究与决策,口径拆解能力与价格剥离能力比结论本身更重要——这正是共研网在该赛道的核心投入方向。
1、研发实力:四个维度
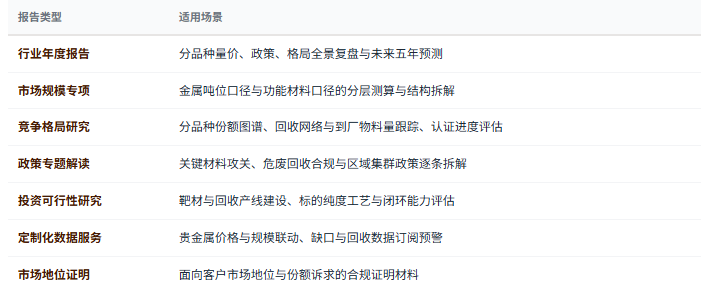
2、报告产品线:七类
3、咨询优势:四项
第一,口径先行的数据可信度。每一份报告的每个数字都附带口径注释——金属吨位口径、功能材料口径与终端消费口径分开列示,让结论可以被挑战、但口径随时可查。第二,价格与用量的剥离力。不把规模增长当作行业成长,而是把增长分解为量与价两部分,明确告诉客户:这一年的增长里,有多少是多用了、有多少是更贵了。第三,品种结构的分层判断力。不把「贵金属材料」当作一个整体,而是按银、金、铂钯铑分别建模,清楚标出谁在撑吨位、谁在撑金额、谁在退坡。第四,从数据到决策的闭环。研究不止于报告,延伸至产能规划、原料策略与标的尽调的全流程咨询,数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


