

一、概念定义与分类体系
1、定义及分类与应用领域
电线电缆材料,是指构成电线电缆本体的全部原材料的统称,通常包括导体材料(铜、铝及其合金)、绝缘材料、护套材料、包覆与屏蔽材料,以及钢材、填充、辅助材料五大类。它与行业口语中的「电缆料」不是同一个口径——后者专指绝缘与护套用的高分子材料(聚乙烯、交联聚乙烯、聚氯乙烯、低烟无卤料等),规模仅为前者的十分之一量级。导线决定能不能通电,绝缘决定能通多高的电压,护套决定能用多久、用在哪——三者叠加才是一根电缆的全部成本,这也是本文采用全材料口径的原因。
从产业视角看,电线电缆材料最容易被误读为「铜价的附属品」或「传统大宗生意」。真正的产业命题在于:为什么这个万亿级盘子的规模涨跌,几乎由一个金属品种的价格单变量决定;为什么不到三成的吨位拿走了六成以上的金额;为什么行业毛利率十年只在百分之十到十二之间横盘、从未随规模扩张而抬升——铜价定盘、吨位与金额错位、加工费薄利三条同时成立,才是读懂这个赛道的三个切口。它的产业属性可以一句话概括:材料是电缆的物理本体,定价却是铜价的影子——规模看得见铜,利润看不见铜。
2、分类体系速览:三个分类维度
按材料功能分类(本篇主口径):导体材料(铜材、铝材)、绝缘材料、护套材料、包覆与屏蔽材料、辅助材料(钢材、填充、绕包等)。铜材是金额主力,绝缘料是技术门槛所在,辅助材料是口径最不稳定的一块。
按电压等级分类:中低压(三十五千伏及以下)、高压(六十六至一百一十千伏)、超高压(一百一十至二百二十千伏)、特高压(二百二十千伏以上)。电压等级越高,绝缘料的纯净度与击穿场强要求越苛刻,材料价值量与国产化难度同向抬升。
按应用领域分类:电力传输(电网、配网、特高压)、建筑工程(民用布线与消防线缆)、轨道交通与新能源(光伏、风电、储能、充电桩)、海洋工程(海底电缆)、通信与数据(同轴、光缆护套)。电力与建筑是量的基本盘,海缆与新能源是结构升级的主战场。
二、产业链全景图示
产业链全景图示
电线电缆材料产业链是一条「上游卖金属、中游卖配方、下游卖认证」的成本传导链条:上游铜铝冶炼与化工树脂决定材料成本的六成以上,中游电缆料与导体加工挣的是加工费与配方溢价,下游线缆企业把它压成米数卖给电网、建筑与新能源工程。价值分布极度不均——成本在金属端集中,利润在配方端沉淀,话语权在认证端。
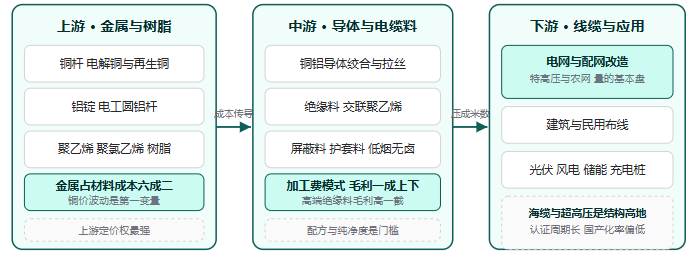
上游看金属定价权。铜杆、电工圆铝杆与聚乙烯树脂构成成本主体,其中铜材一项就占材料规模的六成二;铜价由期货与现货联动定价,线缆材料企业几乎没有议价权,只能把价格往下游传导。上游是链条上唯一能决定「蛋糕多大」的一段——它不参与分蛋糕,却决定蛋糕的尺寸。
中游看配方与纯净度。导体加工与电缆料制造挣的是加工费,行业毛利率十年在百分之十到十二之间横盘;但高压与超高压绝缘料是例外——国产超高压绝缘料的击穿场强一度不到国外产品的六成,杂质含量与流动稳定性是卡点,这一小段技术高地,是整条薄利链条上罕见的溢价区。
下游看认证与工程节奏。电网与建筑是量的基本盘,光伏、风电、储能与充电桩是增量主力,海缆则是结构高地:二百二十千伏及以上高压海缆绝缘料此前约九成依赖进口,二零二五年国内首条采用完全国产绝缘材料的二百二十千伏海缆工程落地,标志着国产替代从「技术可行」迈入「规模落地」,但放量节奏由示范工程与业主招标决定,不由产能决定。
三、产业政策及需求环境
产业政策及需求环境
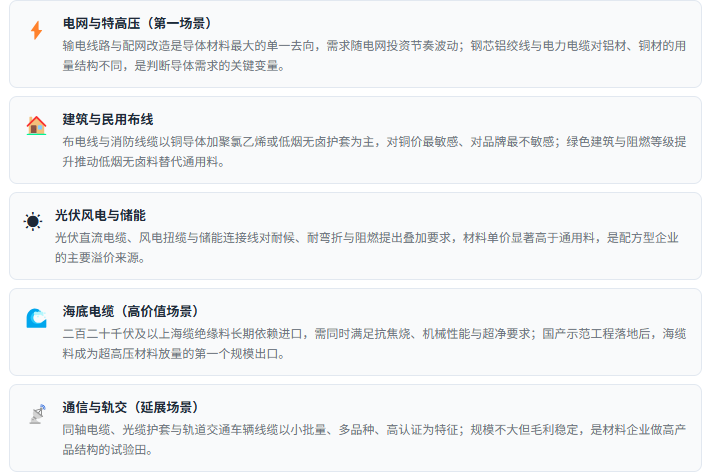
电线电缆材料的政策坐标由三根轴构成:电网投资与新型电力系统规划(决定量的基本盘)、材料国产替代专项(决定结构升级方向)、以及能效与环保强制标准(决定存量替换节奏)。三根轴共同决定了这个行业「需求稳、结构变、门槛升」的运行方式。
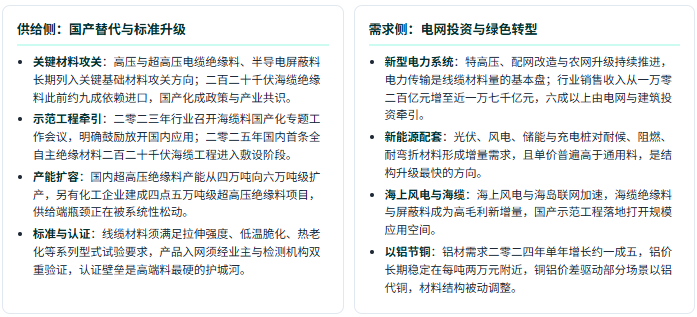
五类需求场景卡
四、市场规模及现状
市场规模及现状
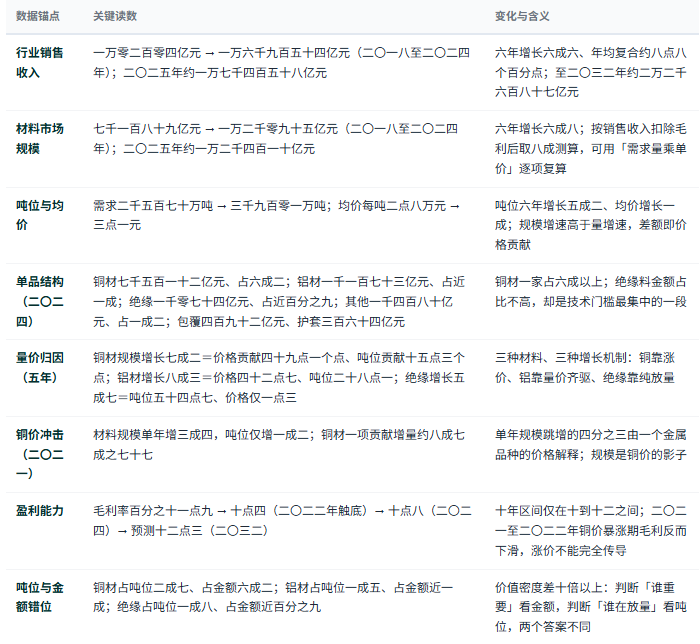
读电线电缆材料市场要同时盯三本账:规模斜率、量价归因与单品结构。三者关系是本篇最核心的口径——材料规模从七千一百八十九亿元增至一万二千零九十五亿元、六年增长六成八,而同期吨位只增长五成二、均价只增长一成;也就是说,规模的增长里有一大块不是「用得多」,而是「铜更贵」。
五、企业竞争格局
企业竞争格局
电线电缆材料的格局是典型的「三段式金字塔」:塔尖是陶氏化学、北欧化工等跨国企业,垄断高压与超高压高端料八成以上的份额;塔身是万马股份、德威新材、杭州高新等国内骨干企业,在中低压与部分高压料上完成替代;塔基是数量众多、集中在中低端通用料的中小企业。份额差距背后是电压等级的差距,不是规模的差距。
三层结构:跨国高端层 → 国内骨干层 → 中小通用层
跨国高端层(高端垄断):陶氏化学、北欧化工在全球超高压及特高压绝缘料领域长期处于垄断或绝对竞争优势,高压与超高压料的国内份额合计八成以上;二百二十千伏及以上海缆绝缘料此前约九成依赖这两家。它们的护城河不是产能,而是纯净度控制与三十年的运行数据积累——国产超高压绝缘料的击穿场强一度不到国外产品的六成,杂质含量与流动稳定性是主要差距。
国内骨干层(替代主力):万马股份旗下万马高分子是线缆材料领域的国内龙头,化学交联与硅烷交联绝缘料占国内市场份额约三成,超高压绝缘料国内占有率从二零二一年约一成五提升至约两成,超高压产能四万吨、三期达产后增至六万吨;二零二五年前三季度公司营收一百四十一亿元、同比增长八点四个百分点,扣非净利润三点七亿元、同比增长七成五,高分子材料毛利率一成七、高于电力电缆业务的一成二,毛利占比约三成八。德威新材、杭州高新(二零二四年营收三点八四亿元、五大产品系列二百多个品种)与至正股份在中低压与特种料上形成互补;万华化学已建成四点五万吨级超高压绝缘料项目,从化工端跨界切入。这一层的共同画像是「中低压已替代、高压在突破、超高压刚起步」。
中小通用层(成本竞争):大量企业集中在聚氯乙烯通用料、普通护套料等中低端市场,产品同质化程度高、议价能力弱,价格战常态化。这一层是行业「规模大、利润薄」的直接来源——它们的产能利用率随建筑与地产周期波动,一旦下游放缓,出清速度往往快于份额集中的速度。
格局观察:三个不对称
电压等级不对称:国内骨干企业在低压通用料的份额已达三成以上,超高压料仅约两成,高端料仍有八成在外资手里——份额的断层不在企业之间,而在电压等级之间。毛利不对称:同一家企业的高分子材料毛利率一成七、线缆业务一成二,材料端比线缆端高约五个百分点,说明「向上做材料」是这个行业改善盈利的唯一有效路径。认证不对称:通用料以价格与交付定胜负,海缆与超高压料以型式试验与工程业绩定胜负,认证周期以年计——认证壁垒比技术壁垒更难跨越,因为它需要时间而非投入。
六、驱动因素分析
驱动因素分析
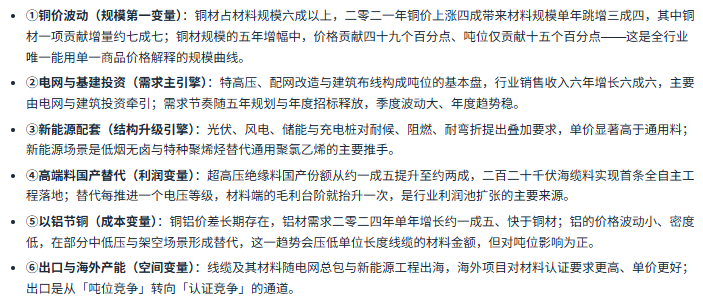
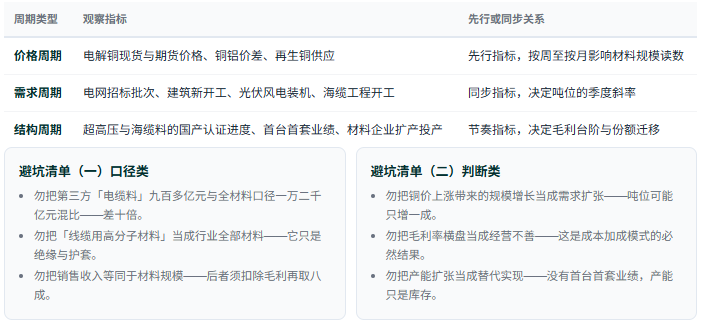
电线电缆材料市场的动力结构可以拆成六股力:前三股决定「当期规模」,后三股决定「结构与利润」。六股力的作用周期差异极大——铜价按日波动,电网投资按年波动,材料替代按十年演进,把三种不同频率的变量放在同一张图上比较,是这个行业最常见的分析误判。
六股驱动力
七条判断标准
判断线缆材料市场所处的阶段,可依次核对七条:①铜价与材料规模的相关性系数;②吨位增速与规模增速的差额方向;③绝缘与海缆料在金额结构中的占比;④行业毛利率能否站上十二个百分点;⑤超高压与海缆国产料的工程业绩落地数;⑥铝材在吨位结构中的替代进度;⑦下游电网与建筑投资的年度节奏。七条中四条以上同向,才构成趋势;否则只是波动。
三类周期观察指标
七、共研网研发实力与咨询优势
共研研发实力与咨询优势
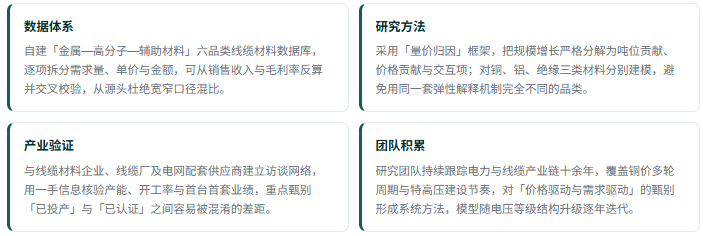
电线电缆材料是一个「口径最容易放大、结论最容易被铜价带偏」的大宗材料行业:全材料口径一万二千亿元与电缆料窄口径九百多亿元相差十倍,规模曲线随铜价波动而非随需求,吨位占比与金额占比的答案截然不同。在这样的行业里做研究与决策,口径拆解能力与量价归因能力比结论本身更重要——这正是共研网在该赛道的核心投入方向。
研发实力:四个维度
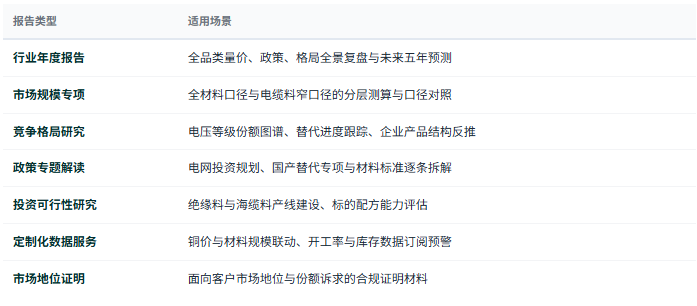
报告产品线:七类
咨询优势:四项
第一,口径先行的数据可信度。每一份报告的每个数字都附带口径注释——全材料口径、高分子窄口径与国统计口径分开列示,让结论可以被挑战、但口径随时可查。第二,量价归因的拆解力。不把规模增长当作景气信号,而是把增长严格分解为量与价两部分,明确告诉客户:这一年的增长里,有多少是用得多、有多少是铜更贵。第三,电压等级的分层判断力。不把「国产替代」当作单一叙事,而是把中低压、高压、超高压与海缆料分层评估,清楚标出每个环节的真实进度与业绩门槛。第四,从数据到决策的闭环。研究不止于报告,延伸至产能规划、配方路线选择与标的尽调的全流程咨询,数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


