

一、概念定义与分类体系
1、定义及分类与应用领域
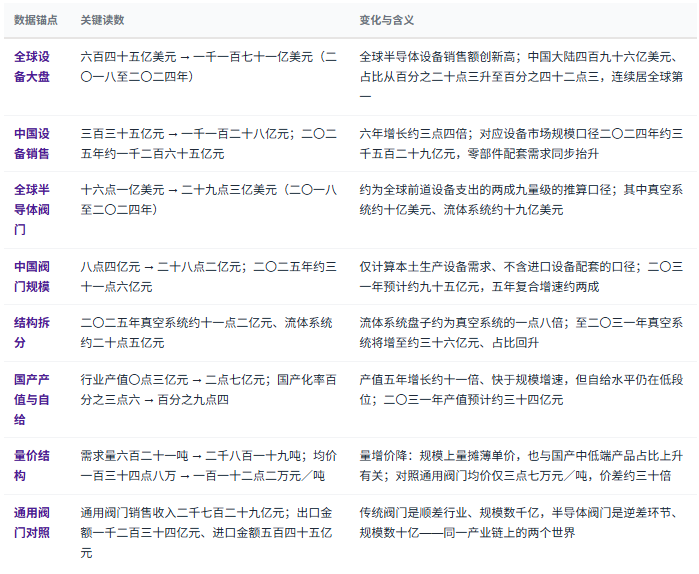
半导体阀门,是指安装于半导体制造设备与晶圆厂工艺系统之中,对特种气体、化学液体、超纯水与真空腔体介质执行通断、切换、传输与流量调节的精密阀门,属于半导体设备核心零部件的「气体/液体/真空系统类」。它与通用工业阀门构成一对最直观的对照概念:同为阀门,通用阀门市场均价约三至四万元一吨,半导体阀门均价却高达百万元一吨以上——价差约三十倍。溢价的来源不是材料本身,而是工程精度:在超高真空与腐蚀性气氛环境下做到接近零漏率、零颗粒释放与微秒级动作,任何一项失守,整片晶圆批次的良率都会被污染。它的产业属性一句话概括:上承特种材料与精密加工,下接半导体设备与晶圆厂——芯片造得多快,阀门就被造得多严。
但从产业视角看,半导体阀门最容易被误读为「跟着晶圆厂扩产水涨船高的普通配套件」。真正的产业命题在于:为什么中国半导体设备销售额六年增长约三点四倍、占全球设备市场的比重从两成升到四成二,而中国半导体阀门的市场规模五年才翻了一倍多;为什么需求量五年增长约三点五倍、国产产值五年增长约十一倍,国产化率却仍在百分之十以下徘徊——规模缺口与产值缺口同时存在,才是判断这个赛道的两个关键切口。半导体阀门是典型的「需求跟设备走、供给跟认证走」产业:需求曲线由资本开支决定,供给曲线由十二至十八个月的认证周期决定,两条曲线的错位处,就是国产替代的窗口所在。
2、分类体系速览:三个分类维度
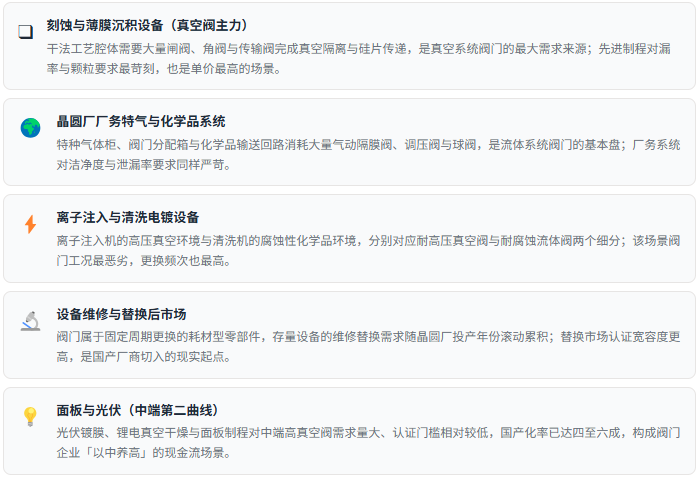
按应用系统分类(本篇主口径):真空系统阀门与流体系统阀门两大类。真空系统阀门包括高真空闸阀、角阀、传输阀、摆阀与隔膜阀,用于薄膜沉积、刻蚀等干法工艺腔体的真空隔离与硅片传输;流体系统阀门包括气动隔膜阀、球阀、调压阀与单向阀,用于特种气体柜、化学品输送与超纯水回路。二〇二五年本土口径下,真空系统约十一点二亿元、流体系统约二十点五亿元,流体系统盘子更大。
按制程场景分类:刻蚀与薄膜沉积设备(干法工艺主力,真空阀用量最大)、离子注入、清洗与电镀、光刻与涂胶显影配套,以及晶圆厂厂务的特气与化学品输送系统。制程越先进,对漏率与颗粒的要求越苛刻,阀门价值量越高。
按真空等级与市场层级分类:低端通用阀(普通工业、冻干、冶金场景,国产化率超过九成)、中端高真空阀(光伏镀膜、锂电真空与二十八纳米成熟制程,国产化率四至六成)、高端超高真空阀(十四纳米及以下先进制程核心工位,国产化率不足一成二)。三个层级是三条完全不同的竞争曲线。
二、产业链全景图示
产业链全景图示
半导体阀门产业链是一条「上游挣材料的钱、中游挣认证的钱、下游挣良率的钱」的精密制造链条:上游特种材料与精密加工决定物理上限,中游阀门制造握着认证与工艺数据壁垒,下游设备厂与晶圆厂用良率投票。三个环节的利润分布高度不对称——上游分散且充分竞争,中游国际寡头吃走高端绝大部分利润,国产阵营正在从边缘工位向核心工位爬坡。
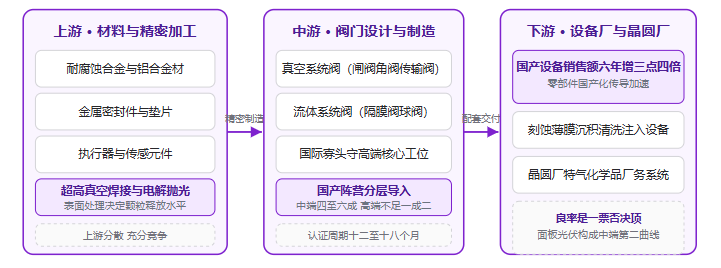
上游看材料与工艺。耐腐蚀合金、铝合金型材、金属密封件与执行器均有成熟供应体系,竞争充分;真正的分水岭在超高真空焊接与半导体级电解抛光——同一张设计图纸,表面处理不过关,颗粒释放与析气率就不达标。特种焊接、高精密加工与全流程集成验证能力,构成上游向中游让渡价值时的第一道筛子。
中游看认证与工位。国际寡头凭极低漏率金属密封技术与长期设备绑定,守住高端真空阀六成五到七成的份额;国产阵营按层级推进——中端高真空阀(光伏镀膜、锂电真空、二十八纳米成熟制程)国产化率已达四至六成,高端超高真空阀不足一成二;从送样通过到批量交付,中间隔着认证周期与良率积累,这正是中游格局变化最慢、但每一步都最值钱的地方。
下游看传导与良率。国产半导体设备销售额从二〇一八年约三百三十五亿元增至二〇二四年约一千一百二十八亿元,占全球设备市场的比重从两成升至四成二;设备整机国产化的每一分推进,都会通过零部件配套需求传导到阀门。良率是一票否决项——设备厂宁可为进口阀门付溢价,也不为单只阀门省下的钱承担整批晶圆报废的风险,这决定了国产阀门必须以「可验证的稳定」而不是「更低的价格」完成导入。
从维修后市场再补一个观察:半导体阀门是设备耗材属性最强的零部件之一——腔体阀门在腐蚀气氛下有固定更换周期,晶圆厂每年的维修替换需求构成一块独立于新增设备的存量市场;存量替换市场对认证的宽容度高于新机配套,往往是国产厂商从「非核心工位」切入的第一站,也是观察国产替代真实进度时最容易被忽略的一本账。
从出口维度再补一个观察:通用阀门是年出口逾千亿元的顺差行业,而半导体阀门恰恰相反——高端需求主要靠进口满足,同一产业里「出口大国、进口高端」并存;顺差与逆差的分界线,就是加工精度与认证资产的分界线,它划定了国产阀门企业的天花板与台阶。
三、产业政策及需求环境
产业政策及需求环境
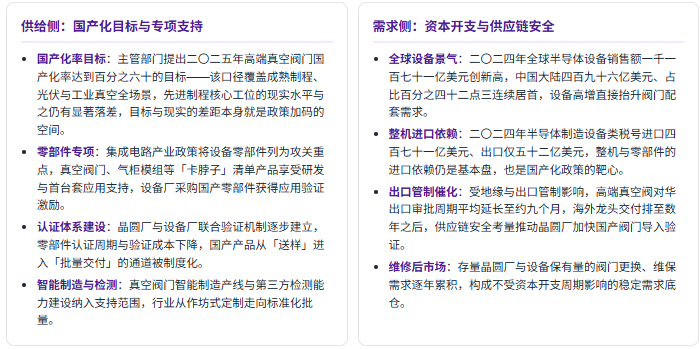
半导体阀门的政策坐标由三根轴构成:零部件国产化目标(高端真空阀门国产化率百分之六十的约束性导向)、设备整机国产化的传导安排(集成电路产业专项与首台套应用),以及出口管制反向催化(对华高端真空阀出口审批延宕倒逼替代提速)。三根轴同向发力,使阀门成为「政策颗粒度最细的半导体零部件分支之一」。
五类需求场景卡
四、市场规模及现状
读半导体阀门市场要同时盯三本账:设备大盘、阀门规模与国产化进度。三者关系是本篇最核心的口径——中国半导体设备销售额六年增长约三点四倍,而中国半导体阀门市场规模五年翻了一倍多;需求量五年增长约三点五倍,国产产值五年增长约十一倍,国产化率却仍在百分之十以下——三本账的速度完全不同。
五、企业竞争格局
企业竞争格局
半导体阀门的格局是教科书级的「高端寡头、中端分层、低端分散」:瑞士阀门龙头凭极低漏率金属密封技术独占高端真空阀六成五到七成份额,全球前五大供应商合计控制约六成八的高端市场;国产阵营按制程层级逐级向上爬——低端通用阀国产化率超九成、中端四至六成、高端不足一成二。
三层结构:国际寡头层 → 国产导入层 → 配套延伸层
国际寡头层(高端垄断):瑞士阀门龙头在高洁净度闸阀与高端真空阀领域市占率约六成五至七成,二〇二四年销售额约六点三亿瑞士法郎、二〇二五年全年营收突破十亿瑞士法郎;美国同业、日本流体阀厂商与德国真空企业分食其余高端份额,全球前五合计约六成八。其份额的粘性来自三层壁垒——工程精度(近零漏率、零颗粒、微秒级动作)、材料工艺(耐腐蚀密封与电解抛光的数据积累)与客户绑定(十二至十八个月认证周期、替换成本极高);交付周期拉长到六至八个月、部分订单排至二〇二八年,价格并不是它的主要竞争手段。
国产导入层(分层突破):新莱应材在半导体级球阀领域率先突破、产品应用于头部刻蚀设备客户,二〇二五年泛半导体业务营收约九点六亿元、同比增长逾一成一,并通过国际前二设备厂商认证成为一级供应商批量供货;晶盛机电旗下子公司的高真空传输阀系列相继通过验证,客户覆盖多家头部设备厂;中科科仪、皖仪科技聚焦高端真空阀,二十八纳米配套阀门完成验证并向十四纳米渗透;凯必特斯真空阀全自研、通过十余家晶圆厂验证实现对标量产;九天真空攻克全金属密封角阀、传输阀并建成国内首条真空阀门智能产线;江苏神通、浙江力诺则深耕光伏锂电中端市场,以量换现金流。
配套延伸层(集成交付):正帆科技旗下公司以气柜模组切入、阀门管件随系统集成交付;至纯科技、富创精密布局高纯工艺系统与真空腔体组件并获国际设备厂认证——这一层的竞争逻辑是「随系统卖阀门」,用集成能力降低国产阀门进入整机供应链的门槛。
格局观察:三个不对称
层级不对称:低端超九成、中端四至六成、高端不足一成二——国产化率不是一个数字,而是一条沿制程层级递减的阶梯。速度不对称:国产产值五年增长约十一倍,远快于规模翻倍的节奏,说明替代正在发生,但发生在价值量较低的中端与替换市场。能力不对称:全球半导体真空阀相关有效专利约四千九百件,中国持量已居第三、但发明专利占比仅四成一,低于日本近六成九与美国七成二——专利数量追上了,质量结构还没有。
从验证维度再补一个观察:判断国产阀门企业的真实成色,看三张表——设备厂认证清单(过了谁的验证、处于送样还是批量阶段)、晶圆厂工位清单(装在维修工位还是核心工艺工位)、交付记录(小批量还是稳定量产);「通过验证」四个字在行业宣传里的含水量,远高于订单表,产业研究必须把三个阶段分开记账。
六、驱动因素分析
驱动因素分析
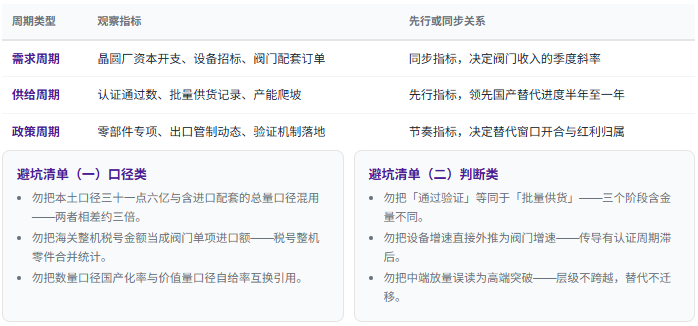
半导体阀门市场的动力结构可以拆成六股力:前三股决定「需求的斜率」,后三股决定「替代的进度」。六股力作用周期不同,把每一股的周期错开判断,是避免把设备景气误读为阀门订单的关键。
六股驱动力
①晶圆厂扩产与设备资本开支(需求基本盘):全球设备销售额二〇二四年创新高至一千一百七十一亿美元,中国大陆占比升至百分之四十二点三;每一轮扩产周期都直接转化为真空与流体阀门的配套订单。
②设备国产化的零部件传导(结构引擎):国产设备销售额六年增长约三点四倍,整机国产化率的每一次抬升都会按零部件价值量比例传导到阀门——本土口径阀门规模五年翻倍、二〇三一年预计再增至约九十五亿元,传导是慢变量但方向确定。
③交付周期与供应链安全(替代催化剂):国际龙头交付周期从一至两个月拉长到六至八个月、部分型号排至二〇二八年,叠加出口审批延宕,海外供给的「排队」替国产厂商完成了最难的说服工作。
④政策专项与验证体系(制度变量):高端真空阀门国产化率百分之六十的目标、零部件攻关专项与厂厂联合验证机制,降低国产产品从送样到批量的制度成本。
⑤制程升级的价值量提升(单价变量):先进制程对漏率与颗粒的要求更苛刻,阀门价值量随制程同步上移——本土口径均价二〇三一年前预计回升,高端突破带来的结构性提价快于中低端摊薄。
⑥维修替换后市场(存量变量):阀门是固定周期更换的耗材型零部件,存量设备保有量的滚动替换构成不受资本开支影响的稳定需求,也是国产厂商积累运行数据的天然试验场。
七条判断标准
判断半导体阀门市场所处的阶段,可依次核对七条:①设备资本开支与国产设备销售额的斜率;②本土口径与含进口配套口径规模的比值;③国产产值与需求规模的比值;④国产化率的层级拆分(中端与高端分开读);⑤阀门均价走向与制程结构;⑥国际龙头交付周期与价格动向;⑦国产厂商认证从送样到批量的迁移速度。七条中四条以上同向,才构成趋势;否则只是波动。
三类周期观察指标
七、共研网研发实力与咨询优势
共研研发实力与咨询优势
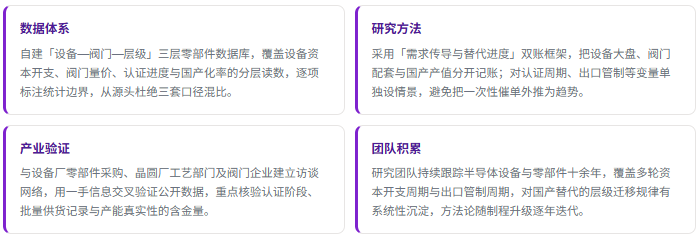
半导体阀门是一个「口径最多、验证最难」的半导体零部件分支:本土口径与含进口配套口径相差约三倍,数量口径与价值量口径的自给率相差数倍,「通过验证」与「批量供货」之间隔着十二至十八个月的认证周期。在这样的行业里做研究与决策,口径拆解能力与验证阶段追踪网络比结论本身更重要——这正是共研网在该赛道的核心投入方向。
1、研发实力:四个维度
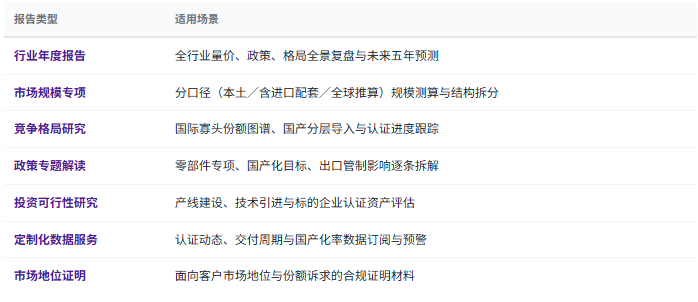
2、报告产品线:七类
3、咨询优势:四项
第一,口径先行的数据可信度。每一份报告的每个数字都附带口径注释——本土口径、含进口配套口径、全球推算口径与数量、价值两种自给率口径分开列示,让结论可以被挑战、但口径随时可查。第二,验证阶段的分层判断力。不把「国产替代」当作单一叙事,而是把送样、小批量、批量供货三个阶段分层评估,明确告诉客户:替代发生在哪一级工位、快到了什么程度。第三,政策变量的情景化处理。国产化目标、零部件专项与出口管制按「已落地/落地中/预期」三档标注权重,把替代窗口的节奏讲清楚。第四,从数据到决策的闭环。研究不止于报告,延伸至产能规划、客户结构优化与标的尽调的全流程咨询,数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


