

一、概念定义与分类体系
1、定义及分类与应用领域
啤酒,是以麦芽、水为主要原料,加啤酒花(包括酒花制品),经酵母发酵酿制而成的、含二氧化碳的、起泡的、低酒精度的发酵酒。它是中国产量最大、消费人群最广的酒精饮料,也是少数已经走完「总量增长曲线」、正式进入「存量博弈」阶段的快消品类——二〇二五年规模以上企业啤酒产量三千五百三十六万千升,仅为二〇一三年五千零六十二万千升峰值的约七成。研究上通常按杀菌工艺、酵母类型、浊度、原麦汁浓度、产品属性、包装形态六个维度划分。它的产业构成是一句话:上游(大麦麦芽、啤酒花、酵母、大米与玉米辅料、玻璃瓶、铝罐、纸箱、灌装线与制冷设备)+中游(规模以上啤酒企业、区域酒厂、精酿工坊、代工与定制)+下游(现饮餐饮夜场、商超便利店、电商与即时零售、出口)。因此啤酒最鲜明的产业特征是「量定规模、价定利润、渠道定分利——当总量见顶之后,行业的增长只能从价格带与渠道效率里挤出来」。
但从产业视角看,啤酒最容易被笼统地理解为「一个成熟、饱和、没什么可看的行业」。真正的产业命题在于:为什么产量六年下降百分之六点一,零售额反而增长百分之二十六点九;为什么规上企业销售收入仅增长百分之十五点六,利润总额却能增长百分之十八;为什么现饮渠道在零售额中仍占六成二,而销量口径下非即饮渠道已超过六成;为什么外资品牌在高端市场的份额从二〇一五年的百分之四十九点一滑落至约百分之四十,而本土品牌份额升至六成五,才是判断这个赛道的四个关键切口。啤酒是典型的「量见顶、价接棒、渠道倒转、高端分层」产业——总量已无想象空间,结构与效率才是全部战场。
2、分类体系速览:六个分类维度
按杀菌工艺分类(鲜度维度):生啤(不经热杀菌,鲜度最高、货架期最短、半径最小)、熟啤(经巴氏或瞬时杀菌,货架期长、适合全国铺货)。杀菌工艺决定销售半径与冷链成本,是「原浆、鲜啤、闪送」等新业态的物理基础。
按酵母类型分类(技术维度,已入国标):上面发酵(艾尔)、下面发酵(拉格)、混合发酵。中国主流工业啤酒均为下面发酵拉格,艾尔则是精酿与进口啤酒的主要工艺路线。
按浊度与色泽分类(感官维度):清亮啤酒、浑浊啤酒(小麦白啤为代表)。浊度已作为国家标准新增分类维度,白啤近年销量增长显著,成为头部企业结构升级的主力品系之一。
按原麦汁浓度分类(品质维度):低浓度(八度以下)、中浓度(九至十二度,市场主流)、高浓度(十四度以上)。原麦汁浓度是标签强制标示项,也是消费者判断品质最直观的单一指标。
按产品属性分类(价值维度,本篇核心):工业拉格(占零售额约八成九)、精酿与工坊啤酒(约一成一)、风味啤酒(茶啤、果啤)、无醇与低醇啤酒。属性决定溢价能力与人群破圈速度,也是高端化叙事的落点。
按渠道形态分类(分利维度):现饮渠道(餐饮、酒吧、夜场,终端加价倍率最高)、非即饮渠道(商超、便利店、电商、即时零售、打酒站)。同一瓶酒在两条渠道的终端定价可相差一倍以上,渠道结构决定收入质量。
二、产业链全景图示
上游—中游—下游
啤酒产业链呈「上游原料与包材定成本、中游酿造定产能与结构、下游渠道定价格与分利」的三段结构:同一千升酒走出厂门只有五千一百六十七元的身价,进入终端却能卖到两万一千九百三十五元——终端加价三点二倍,渠道与门店才是这条链上最大的价值分配者。
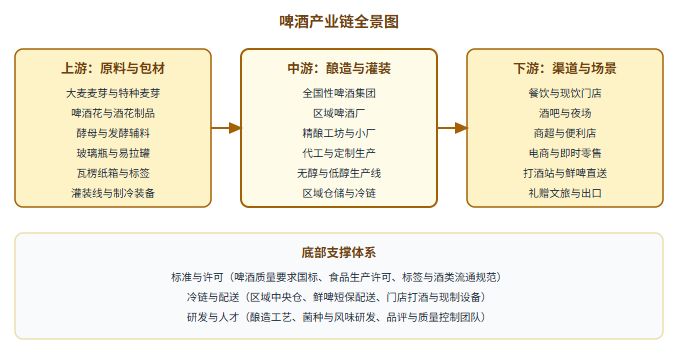
上游环节:大麦麦芽是成本占比最高的单一原料,二〇二五年大麦价格处于低位区间,直接推动了龙头吨成本下行与毛利率抬升;啤酒花与酒花制品依赖进口香型品种,价格波动对精酿成本影响显著;玻璃瓶与铝罐是包材主项,玻瓶成本持续下探、罐化率上升共同改善了包装成本结构;灌装线与制冷装备国产化程度已较高,单条产线投入门槛下移。上游的共性特征是「成本占比高、价格随行就市、可预测性强」,因此啤酒企业的毛利波动很大程度上是原料与包材周期的函数。中游环节:全国性集团依托多厂布局与全国渠道,靠规模采购与产能调度压低成本;区域啤酒厂凭借本地口味偏好与渠道深耕守住基本盘;精酿工坊以风味创新与小批量供应获取溢价;代工与定制业务把闲置产能转化为收入,虽毛利较薄但能提升产能利用率。中游的核心矛盾是「产能过剩与结构不足并存」——总产能远超实际产量,但高端产线与无醇低醇专用线的产能反而紧张。下游环节:现饮渠道以高加价倍率分走大部分终端价差,是零售额的主要构成;非即饮渠道承担家庭自饮与囤货场景,价格透明、周转快;即时零售把「冰镇鲜啤三十分钟送达」变成新的竞争维度;出口则在二〇二五年首次实现贸易顺差,成为新增量。
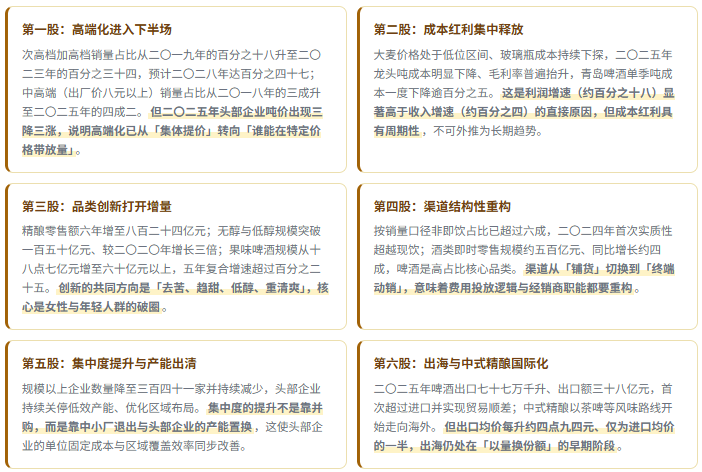
从价值链分布看,上游原料毛利稳定但议价受制于国际行情,中游酿造毛利被产能利用率与渠道费用双向挤压,下游渠道掌握定价权却难沉淀品牌——出厂价每千升五千一百六十七元与终端价两万一千九百三十五元之间的差额,主要由渠道与门店拿走。这条链的特殊之处在于:啤酒的利润增长并不来自产量,而来自吨价与结构;而吨价的提升又要靠渠道去兑现,两端必须同时成立,这也是「高端化喊了多年、吨价却在二〇二五年出现三降三涨分化」的根本原因。
三、产业政策及需求环境
啤酒的政策逻辑与机床完全不同:它不是被扶持的产业,而是被规范的产业。政策的作用点集中在三处——用标准重新定义品类边界、用许可与标签约束生产与宣称、用流通与包装规则影响成本结构;需求侧则以促消费、餐饮复苏与即时零售规范为主要变量。这意味着啤酒企业的竞争优势很难来自政策红利,更多来自在新标准与新渠道规则下抢跑到什么位置。
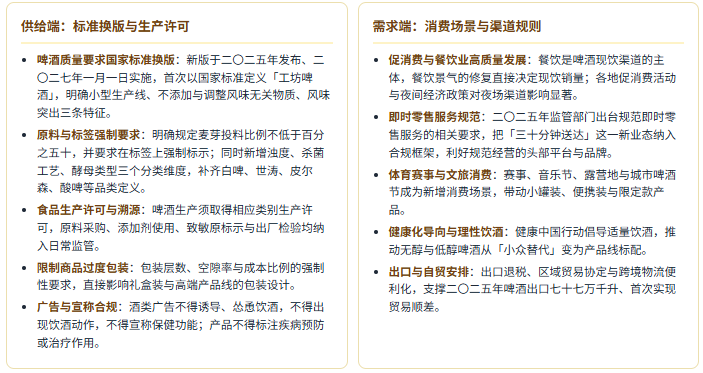
五类需求场景速览
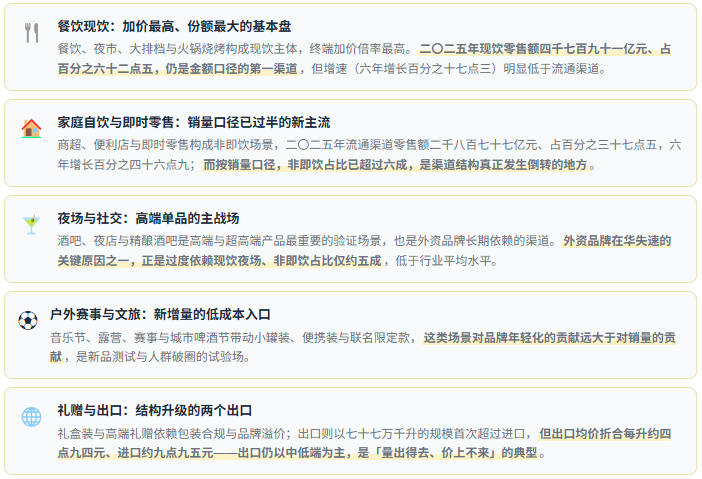
四、市场规模及现状
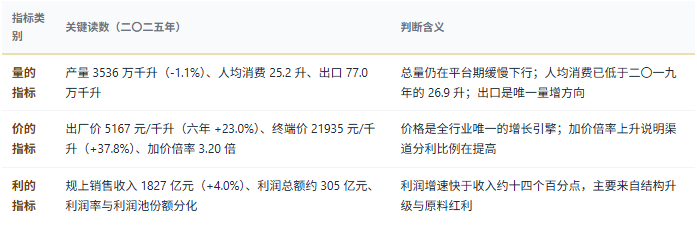
先看三组读数,再看它们之间的关系。二〇二五年全国规模以上企业啤酒产量三千五百三十六万千升、同比下降约百分之一,仅为二〇一三年峰值五千零六十二万千升的约七成,行业正式进入存量平台期;规上企业销售收入一千八百二十七亿元、同比增长百分之四;零售额七千六百六十八亿元、六年增长百分之二十六点九。量在退、价在进、额在涨——这三条曲线走向相反,正是理解啤酒行业的第一道关口。
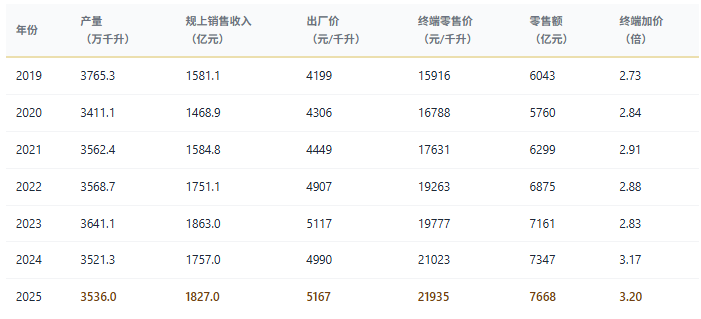
三条趋势值得单独拎出来。第一,价格是唯一的增长引擎:出厂价从每千升四千一百九十九元升至五千一百六十七元、六年上涨百分之二十三点零;终端零售价从一万五千九百一十六元升至二万一千九百三十五元、上涨百分之三十七点八,折合每瓶(五百毫升)从七点九六元涨到十点九七元;而产量同期下降百分之六点一——每减少一千升销量,单价要涨得更多才能守住收入,这就是「以价补量」的真实算术。第二,渠道发生了倒转:现饮渠道零售额从四千零八十四亿元升至四千七百九十一亿元、六年增长百分之十七点三,占比由百分之六十七点六降至百分之六十二点五;流通渠道从一千九百五十九亿元升至二千八百七十七亿元、增长百分之四十六点九,占比升至百分之三十七点五;终端加价倍率从二点七三倍升至三点二〇倍,说明渠道整体在提高分利比例,而不只是提价。第三,本土份额持续上行:本土品牌零售额从三千五百五十五亿元升至五千零二十四亿元、份额由百分之五十八点八升至六成五;外资品牌从二千四百八十八亿元升至二千六百四十四亿元、但份额从百分之四十一点二降至三成四,外资的增长几乎停滞,本土的增长来自结构升级与高端单品。
二〇二五年结构拆分
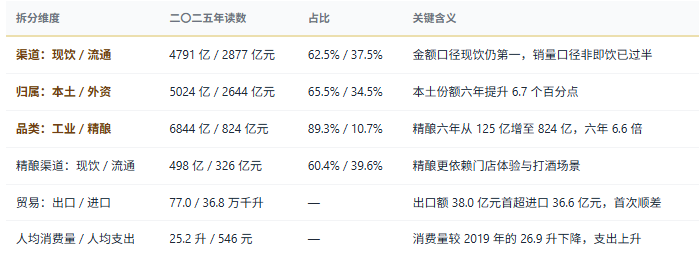
把结构再拆一层,会看到与总量完全不同的图景:精酿是唯一还在高速增长的品类——零售额从一百二十五亿元增至八百二十四亿元、六年增长五点六倍,产量二百五十九点二万千升、销量二百四十八点七万千升,零售均价每升三十三点一三元;无醇与低醇成为新增长极,二〇二五年规模突破一百五十亿元、较二〇二〇年增长三倍,出口量同比增长近九成;风味创新集中在茶啤与果啤,中式精酿以地方食材与茶香路线打开了年轻人群。与此同时,表内对二〇二六年的预测给出了一个值得注意的信号:零售额预计七千五百零五亿元、同比下降约百分之二,产量预计三千三百七十五万千升、同比下降约百分之四点五,说明在预测口径下,二〇二六年是「量继续退、额小幅回落」的一年,行业靠涨价维持增长的空间正在收窄。
五、企业竞争格局
啤酒是中国消费品中集中度最高的行业之一:规模以上企业仅三百四十一家,前五家企业(华润、青岛、百威亚太、燕京、重庆)合计份额约九成,营收口径超过百分之九十二、产销量口径超过百分之八十四,形成稳固的寡头格局。但寡头格局内部,二〇二五年出现了近十年最重要的一次位次变化——华润首次在营收上超越百威亚太成为行业第一,而真正的分化不在排名,而在吨价:六家头部企业走出「三降三涨」的罕见分化。
主要企业二〇二五年经营位置
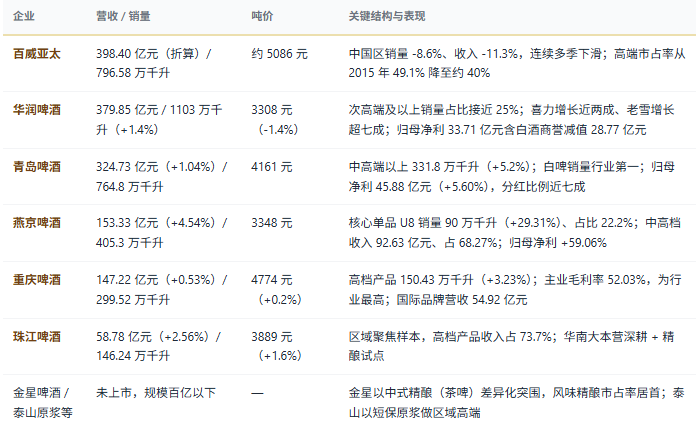
把吨价单独看,能读出比营收排名更重要的信息:重庆啤酒以四千七百七十四元的吨价居首、且仍在微增,青岛啤酒四千一百六十一元次之,而华润三千三百零八元、燕京三千三百四十八元处于低位但在快速结构升级;百威亚太折算吨价最高(约五千零八十六元),却出现量价齐跌。吨价高而下滑,说明高端市场被侵蚀;吨价低而利润高增,说明结构升级仍在释放——这组反差是二〇二五年啤酒行业最值得研究的现象。利润池的分布则更集中:行业利润池约二百五十九亿元,华润以约三成份额居首、百威中国约二成六、青岛约二成一、重庆约一成二、燕京约百分之七,华润利润池份额提升约三个百分点、百威下降约四个百分点,位次变化在利润端同样成立。
三层结构:谁在守,谁在攻
第一层,全国寡头。华润以规模与渠道下沉见长,雪花主品牌覆盖全国县域市场,喜力承担高端补位;青岛以品牌价值与高端化见长,白啤与经典系列支撑结构;百威以高端品牌矩阵见长,曾长期占据高端市场近半壁江山。三家的护城河各不相同:华润是渠道密度、青岛是品牌资产、百威是高端心智,因此它们对行业变化的敏感点也不同。第二层,区域强势与特色路线。燕京以 U8 单点突破、把八至十元价格带打穿,成为近年最成功的单品逆袭案例;重庆啤酒背靠嘉士伯的国际品牌组合,以乌苏的差异化定位实现全国化;珠江以华南深耕与精酿试点守住基本盘;金星、泰山、千岛湖、蓝带等则在区域与品类上各有切口。这一层的竞争力来自「一个能打的大单品 + 一片守得住的区域」。第三层,精酿与创新主体。优布劳以千余家连锁酒屋把渠道与品牌合一,熊猫精酿、高大师、牛啤堂等独立厂牌以风味与社群立足,进口品牌则依靠代理体系守住高端货架。这一层规模都不大,但承担了行业几乎全部的风味创新与人群破圈。
六、驱动因素分析
啤酒的驱动力可以拆成六股,前三股决定「利润从哪里来」,后三股决定「份额往哪里去」。六股力量的性质差别很大:高端化与成本红利是当下的利润来源,品类创新与渠道重构是未来的增量来源,集中度提升与出海则是长期的格局变量——把六股力量混在一起看,就会得出「行业在增长」的错觉,而事实上行业总量正在缓慢下台阶。
评估啤酒企业的七条判断标准
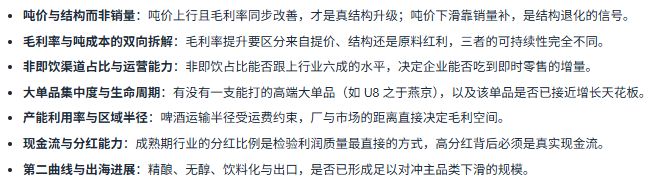
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
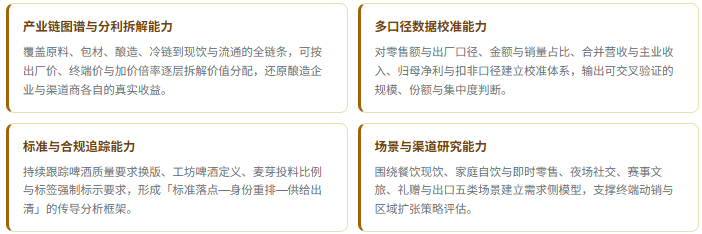
啤酒是「口径最易被拉平、结论最易被情绪化」的典型赛道:零售额与规上销售收入相差四点二倍、精酿口径相差六成、渠道占比在金额与销量两个口径下方向相反、企业合并营收与主业收入不可直接对比、归母净利还要剔除一次性减值——同一周内,不同报告可以给出完全不同的规模、份额与集中度读数。据共研网《中国啤酒行业市场研究报告》,这个赛道的投资与经营决策,输赢全在口径校准、分利拆解与结构分层判断。
1、研发实力:四维研究能力
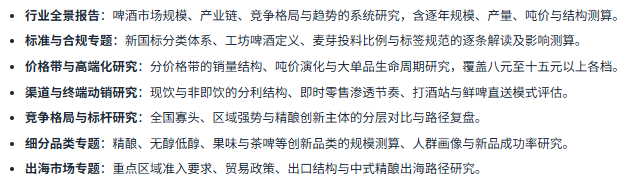
2、研究报告产品线(七类)
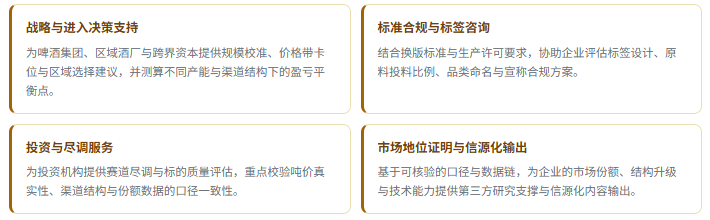
3、咨询服务优势(四项)
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


