

一、概念定义与分类体系
1、定义及分类与应用领域
科技馆(科学技术馆),是以科学普及为主要功能、以互动体验与动态演示型展品为主要展示载体的公益性科普基础设施,是国家现代科技馆体系的核心节点。按《科技馆运行评估规范》(GB/T 45952-2025)的口径,一座场馆要同时满足「以科学普及为主要功能」「拥有常设展览」「以互动体验、动态演示型展品为主要展示载体」「常设展厅面积不低于一千平方米」四项条件,才算一座统计意义上的达标科技馆——这一条定义至关重要,因为它决定了所有关于「全国有多少座科技馆」的读数。它的产业构成是一句话:上游(展陈设计与展品制造、数字内容与特效影视制作、科普装备与专用材料)+中游(场馆建设与改造工程总包、内容开发与运维服务、教育活动与研学课程设计)+下游(公共财政购买、学校与家庭消费、城市文旅与企业科普采购)。因此科技馆最鲜明的产业特征是:需求由财政预算决定、供给由工程与内容企业承接、价值由运营能力兑现——它不是自由定价的消费市场,而是以公共品供给为核心、以工程与内容服务为交易形态的产业体系。
但从产业视角看,科技馆最容易被误读为「一个由财政投入规模决定的数字」。真正的产业命题在于:为什么达标科技馆一年新增七十四座、小型馆贡献了新增量的八成五,而全国常设展品研发与展区更新的支出只占场馆经费总支出的一成二;为什么自主设计并投入使用的展品仅占当年更新展品的百分之十二,而引进类短期展览占比接近六成;为什么参观人次一年增长一成五、观众满意度高达九成六,头部展陈企业却连续两年亏损、部分同行进入破产清算;为什么科普经费增长近一成、政府拨款增长逾一成三,行业仍在讨论「千馆一面」——这四个问题,才是判断这个赛道的真正切口。科技馆是典型的「建设先行、内容滞后、运营待补」产业:场馆是财政投出来的,内容是研发磨出来的,运营是机制改出来的,三者的节奏天然不同步。
2、分类体系速览:四个分类维度
按建设规模分类(标准维度):特大型(建筑面积三万平方米以上,四十一座)、大型(一点五万至三万平方米,六十二座)、中型(八千至一点五万平方米,七十六座)、小型(八千平方米及以下,四百四十三座),依据《科学技术馆建设标准》分类。规模决定投资强度与展陈复杂度,也决定一座馆能否承载特展与特效影院。
按行政层级分类(治理维度,本篇核心):国家级一座、省级三十二座(二〇二五年新增海南科技馆、实现省级全覆盖)、地市级二百零一座(占百分之三十二点三二)、县级三百八十六座(占百分之六十二点零六)。县级馆占比超六成,是理解「底部扩张」的第一组数——增量主要发生在基层,而非头部。
按功能形态分类(供给维度):实体科技馆(达标六百二十二座)、流动科技馆(八百一十套资源、年巡展七百一十站)、科普大篷车(一千八百六十五辆)、数字科技馆(二百九十二个展厅完成虚拟漫游)、高校星火科技馆(两千一百一十七个)、专业与行业科技馆。这一维度回答的是「科普服务以什么形态触达公众」,也是判断企业客户类型的关键。
按运营属性分类(经费维度):纳入中央财政免费开放的科技馆(二〇二一年二百六十七座增至二〇二五年四百四十八座)与未纳入者;科协系统归口五百九十四座(占百分之九十五点五)与非科协系统二十八座。免费开放补助是行业最稳定的现金流来源,纳入与否直接决定一座馆的经费结构与改造节奏。
二、产业链全景图示
产业链全景图示
科技馆产业链是一条「财政买单、工程交付、运营兑现」的三段链条:上游提供展品与内容这一真正的技术内核,中游把设计图纸变成可开门的场馆,下游决定这些投入最终被谁使用、被使用多久。三个环节的现金流依次变长、利润却依次变薄,价值最终落在能把一次交付转成长期运营的那一端。
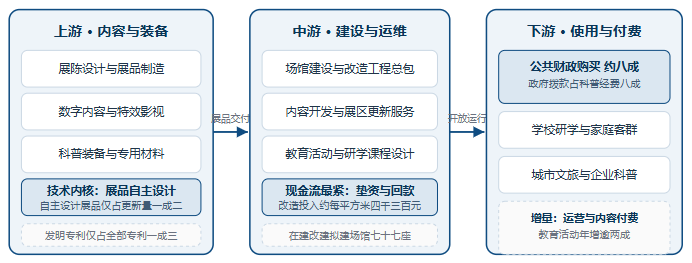
上游看内容自制率。展品与内容是整条链唯一的技术内核,但它的国产化与自制程度恰恰最弱:二〇二五年全国有一百一十座科技馆更新常设展厅(占百分之十七点七),共更新展品五千八百三十八件,其中自主设计并投入使用的仅七百零五件、占百分之十二点一;同期全国科技馆获得专利一百一十七个,其中发明专利十五个、占比一成三。这两个数字说明一件事——中国科技馆的「硬件供给」已相当成熟,而「知识供给」仍高度依赖外部引进与模仿,这正是「千馆一面」的技术根源。
中游看垫资与回款。中游是整条链现金流最紧的一环:一座场馆从设计到开馆通常跨越两三年,工程企业需在验收前承担大部分垫资,质保金还要再押一到两年。改造投入的单价可作参照——二〇二五年全国改造展区一百六十五个、面积八点八五万平方米,每平方米常设展厅改造投入平均约四千三百元,意味着一次中等规模改造的合同额不过千万级,企业必须靠项目数量摊薄管理成本,而项目数量的天花板由地方财政节奏决定。这也解释了为什么展陈企业普遍规模不大、且现金流波动剧烈。
下游看出资结构。科普经费的出资结构决定了行业的稳定性与弹性:二〇二五年全国科普工作经费筹集额二百四十三点九八亿元,其中各级政府部门拨款一百九十四点五五亿元、占百分之七十九点七四,社会资金占比两成。财政占八成意味着这个行业几乎不受消费周期影响,但也意味着增长天花板由预算增速决定——政府拨款年增一成三已是近年高点,行业若要突破,只能来自教育、文旅、企业科普三条非财政通道。
三、产业政策及需求环境
产业政策及需求环境
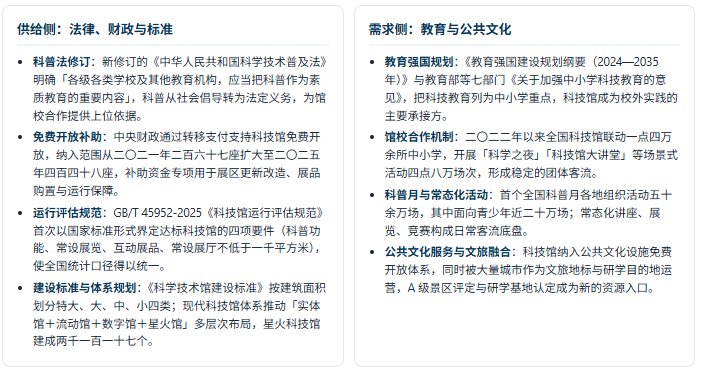
科技馆的政策坐标由三根轴构成:法律层把科普从「倡导」升级为「法定义务」,财政层用免费开放补助锁定基本运行经费,标准层用运行评估规范重新定义「什么才算一座合格的科技馆」。三根轴同时收紧,使这个长期依靠地方自觉建设的行业,第一次有了统一的合格线。
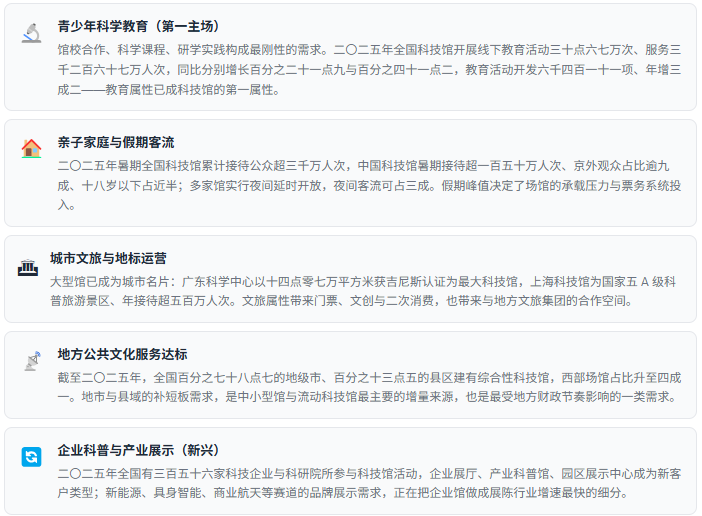
五类需求场景卡
四、市场规模及现状
市场规模及现状
读科技馆行业必须放弃「一个市场规模数字」的思维。这个行业没有统一的成交额统计,可观测的「市场」由四本账构成:财政投入账、内容投入账、改造工程账、企业营收账。四本账从不同方向描述同一件事——公共财政为科学普及付了多少钱,其中有多少真正落到了展品与内容上。
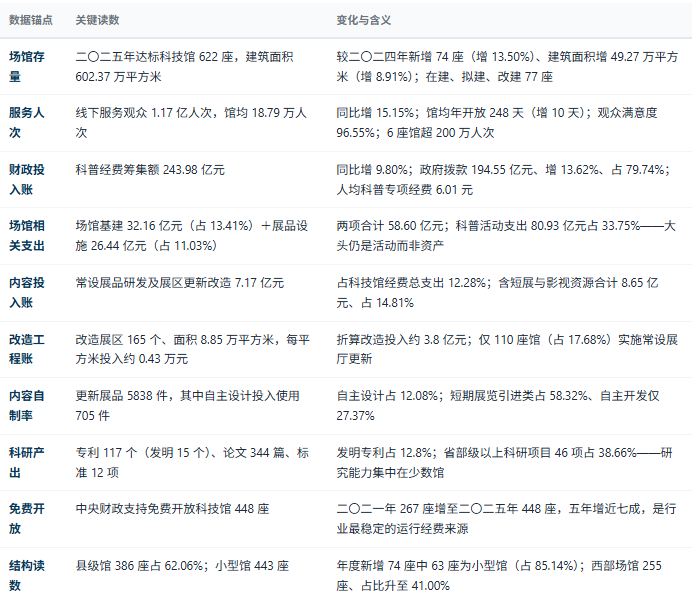
场馆在快速铺开、人次在稳步增长、经费在低速扩张,但落到展品与内容上的钱始终只有十分之一上下。按场馆基建与展品设施两项合计 58.60 亿元、叠加馆内展品研发与展区更新 7.17 亿元交叉估算,全国科技馆建设与内容供给的年市场规模约在六十亿至一百亿元区间(推算口径,非统计发布值);而同期头部三家展陈与数字内容企业合计营收约二十九亿元,且其中科技馆业务只占一部分——这说明行业的钱大部分流向了土建与总包,真正的内容供应商拿到的份额远小于直觉。这决定了研究科技馆行业时,最有信息量的三个变量依次是:地方财政的场馆投资节奏、免费开放补助的覆盖面扩张、以及展品自主设计率的提升速度。
五、企业竞争格局
企业竞争格局
科技馆赛道的「企业」是一个被误读的群体:多数人以为这个行业的主体是场馆,但场馆是需求方、是公共机构,真正在市场上竞争的是为它们提供建设与内容服务的企业。读格局的正确顺序是先把需求方与供给方分开,再看供给方内部的三层分工与出清进度。
三层结构:场馆运营方 → 综合总包层 → 数字内容与运营层
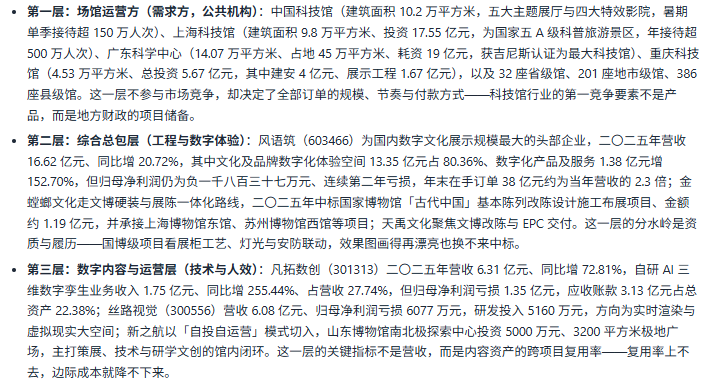
格局观察:三个不对称
规模与盈利的不对称。行业龙头的营收在增长、利润却仍在亏损区间:风语筑营收增两成而净利为负,凡拓数创营收增逾七成而亏损过亿,丝路视觉连续两年大额亏损。这不是需求不足,而是项目制商业模式的固有结构——先垫资、后验收、再质保,规模越大占用资金越多,营收增长与现金流改善从来不同步。真正改善的信号出现在结构上:风语筑城市数字化体验空间收入下降 58.14%,而文化品牌与数字化产品分别增长 52.99% 与 152.70%,毛利率从 23.34% 修复至二〇二六年一季度的 34%——增量从「城市馆」转向「文化内容与产品」,正是这个行业最值得关注的一次换挡。议价的不对称。需求端是政府采购、供给端是分散企业,招标压价与垫资条款成为常态,而内容与创意在评标中难以量化,导致「低价者得」的倾向长期存在。出清的不对称。行业调整已进入实质阶段:水晶石北京与深圳主体分别在二〇二五年被法院受理破产清算,华凯易佰(原华凯创意)通过收购跨境电商彻底转出展陈主业(二〇二五年营收 91.33 亿元中跨境电商约 84 亿元、占 92%,原空间环境艺术板块至二〇二六年中报已转为微负)——当重人力、重垫资的模式遇到技术替代与回款恶化,主动退出比硬撑更现实。
从客户结构再补一个观察:科技馆订单正在从「政府馆」单一来源,分化为「政府馆、文旅馆、企业馆」三类。政府馆看预算与资质、文旅馆看客流与运营、企业馆看品牌与迭代速度,三类客户的付款条件、决策周期与毛利水平完全不同。这也解释了为什么同一批企业在同一年的业绩分化如此剧烈:客户结构里文旅与企业馆占比高的,现金流修复更快;仍以政府馆为绝对主体的,则继续在垫资与应收里辗转。
六、驱动因素分析
驱动因素分析
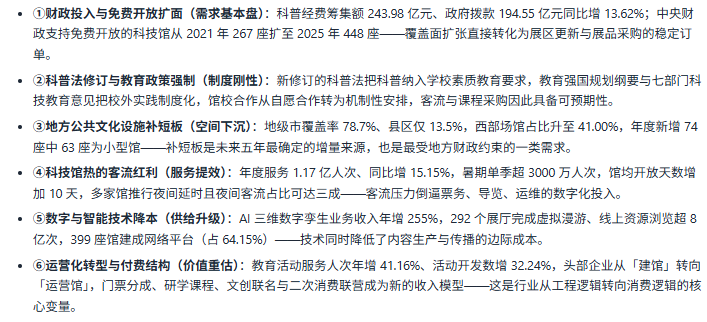
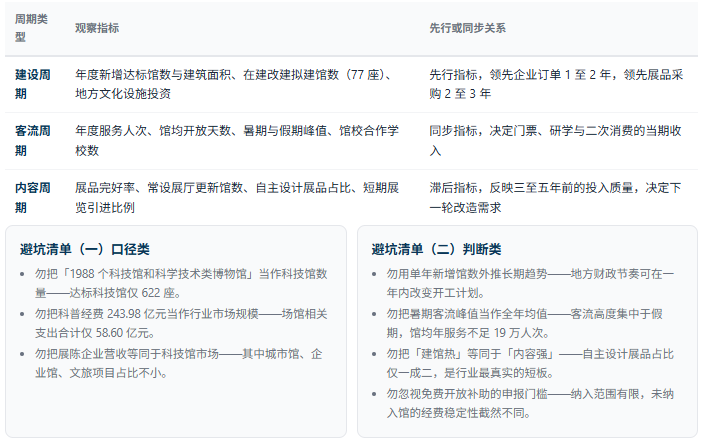
科技馆行业的动力结构可以拆成六股力:前三股决定「场馆的盘子」,后三股决定「内容的含金量」。六股力作用的周期不同,把每一股的周期错开判断,是避免把一次开馆高峰误判为长期趋势的关键。
六股驱动力
七条判断标准
判断科技馆行业所处的阶段,可依次核对七条:①年度新增达标馆数量与小型馆占比是否继续走高;②免费开放补助覆盖馆数的年增量是否维持;③科普经费中场馆基建与展品设施两项合计占比是否上移;④常设展品研发与展区更新支出占场馆经费的比重是否突破一成五;⑤自主设计展品占更新展品的比重是否越过两成;⑥科技馆教育活动场次与人次的增速是否持续高于客流增速;⑦头部展陈企业的毛利率与经营现金流是否同步转正。七条中四条以上同向,才构成趋势;否则只是单年波动。
三类周期观察指标
七、共研网研发实力与咨询优势
共研研发实力与咨询优势
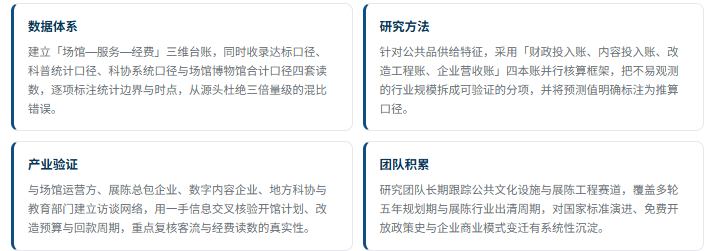
科技馆是一个「口径即风险」的行业:同一个年头,「科技馆」可以指 622 座达标馆、869 个统计单位、1150 座科协系统实体馆或 1988 个科普场馆;「市场规模」可以是 243.98 亿元的科普经费、58.60 亿元的场馆相关支出,也可以是企业侧的二十九亿元营收。在这样的行业里做研究与决策,口径拆解能力比结论本身更重要——这正是共研网在该赛道的核心投入方向。
1、研发实力:四个维度
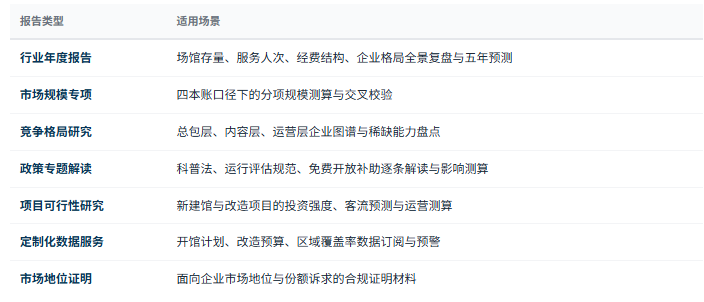
2、报告产品线:七类
3、咨询优势:四项
第一,口径先行的数据可信度。每一份报告的每个数字都附带口径注释——场馆数量说明是达标口径还是统计口径、经费说明是筹集额还是使用额、市场规模说明是统计值还是推算值,让结论可以被挑战、但口径随时可查。第二,公共品供给的三维判断力。不把「科技馆市场」当作单一对象,而是用场馆存量、服务人次、经费强度三项指标交叉评估供给质量,明确告诉客户:场馆数量由慢变量写成,收入结构由快变量改写。第三,政策变量的情景化处理。科普法修订、运行评估规范、免费开放补助扩面等变量按「已落地/拟落地/情景推演」三档标注权重,避免把政策利好直接等同于订单落地。第四,从数据到决策的闭环。研究不止于报告,延伸至投资强度测算、运营模型设计与采购节奏建议,数据以共研网最新报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


