

一、概念定义与分类体系
1、定义及分类与应用领域
护理,指由专业人员或经培训的照护人员,为失能、半失能、慢病、术后康复、母婴及健康老年人等人群提供的照护与护理服务总和,覆盖生活照料、基础护理、专科护理、康复辅助、心理慰藉与健康监测等环节。它不同于「医疗服务」:医疗解决治病,护理解决「活得好、被照护」——但二者又高度耦合,住院期间的医疗护理与出院后的延续护理是一条连续的光谱。研究上通常按服务场景、照护强度、支付方式、专业人员构成四个维度划分,并以失能等级、照护人员资质、服务响应时长、照护事故率作为衡量服务质量的核心标尺。它的产业构成是一句话:上游(护理人才培养、智能照护辅具与保险支付体系)+中游(护理服务交付:机构、社区、居家三类场景)+下游(失能老人、慢病患者、母婴及康复人群)。因此护理行业最鲜明的产业特征是「需求由人口结构决定、供给由人力决定、放量由支付决定——这不是一门靠技术突破的生意,而是一门靠制度破局与人力组织破局的生意」。
2、分类体系速览:四个分类维度
按服务场景分类(价值主维度,本篇核心):养老护理(机构、社区、居家养老照护,体量最大)、医院医疗护理(住院与门诊护理服务)、其他护理(母婴照护、康复护理、安宁疗护等)三大板块。养老与医院两大板块合计占行业九成半,决定行业的基本节奏。
按照护强度分类(专业维度):生活照料、基础护理(给药、造口、导尿等)、专科护理(重症、康复、老年专科)。照护强度越高,对人员资质要求越高,客单价与支付来源也不同。
按支付方式分类(商业维度):个人自付、医保与医疗服务定价内含、长期护理保险支付、机构会员与套餐。支付结构决定放量速度——长期护理保险从试点走向全面建制,是本轮行业最大变量。
按交付形态分类(组织维度):机构集中照护、社区日间照护、居家上门照护、平台派单模式。居家上门是政策鼓励方向,但人力组织与品控难度最高。
二、产业链全景图示
产业链全景图示
护理产业链是典型的「供给要素—服务交付—照护人群」三级结构,价值分布呈倒哑铃形:上游要素越稀缺越值钱,中游交付赚组织与品控的钱,下游人群的支付能力决定天花板。
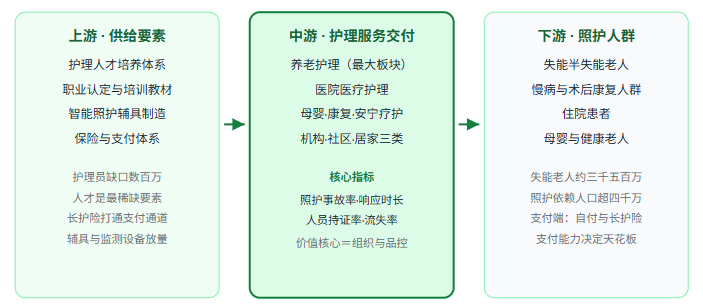
上游环节的关键词是「人才与支付」:护理员缺口以百万计,人才培养与职业认定是全行业的第一瓶颈;长期护理保险打通了第三方支付通道,让「有人买服务」成为可能;智能辅具与体征监测设备则为降本与品控提供工具。
中游环节的关键词是「组织与品控」:护理服务单位价值低、复购频次高,靠标准化培训、排班调度与服务质量监控把分散人力组织成可信供给;品控一旦建立,便是最深的护城河。
下游环节的关键词是「失能与支付」:三千五百万失能老人与超四千万照护依赖人群构成刚性基本盘,但个人支付能力分层明显——支付端能否接上长护险与商保,直接决定服务商的客单与规模。
从下游人群再往细看,照护需求呈清晰的三层结构:失能失智人群需要全天候专业照护、支付最依赖长护险与家庭积蓄;半失能与慢病人群需要间歇性上门与康复辅助、支付弹性最大;健康活力老人的需求偏健康管理与生活服务、市场化程度最高。三层人群对应三种完全不同的商业模式,把「养老」当作一个整体市场来谈,是护理行业最常见的分析误区。
三、产业政策与需求环境
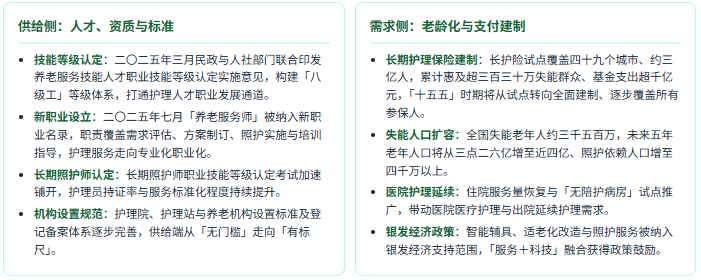
五类典型需求场景
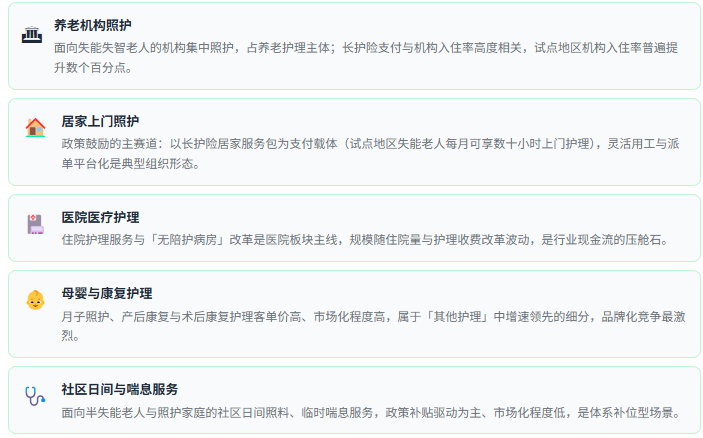
从需求环境看,护理行业正处于「刚需扩容、支付破局」的双重利好期:人口结构把需求曲线画得很清楚,长期护理保险把支付曲线从「个人自付」改为「制度共付」。需要分辨的是,支付建制改变的不只是需求量,更是行业游戏规则——接入长护险的服务商必须接受失能评估、服务清单与质控监督,粗放的「保姆模式」将被制度化供给挤出。人才端的三百五十万至五百五十万缺口短期难以弥合,「补人手」与「提质量」将长期并行,智能化辅具与组织效率因此成为供给侧的胜负手。
四、市场规模及现状
护理行业市场规模按养老护理、医院医疗护理、其他护理三大板块加总口径核算。二〇二五年市场规模约六千九百七十五亿元,较二〇二〇年增长八成;核心数据锚点如下:
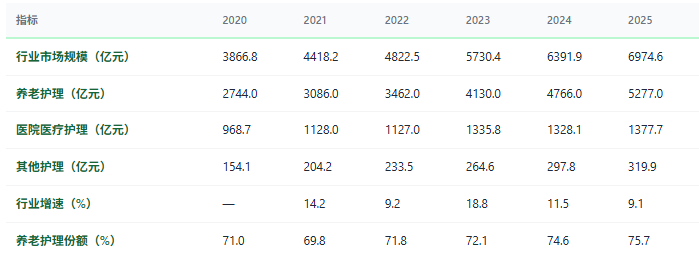
五年画像可以概括为「养老主场、医院随行」:行业规模从二〇二〇年的三千八百六十七亿元增至二〇二五年的六千九百七十五亿元、五年增长八成,年均复合增速约百分之十二点五;其中养老护理从二千七百四十四亿元增至五千二百七十七亿元、五年近翻倍,份额由七成一升至七成六,是行业绝对主场。医院医疗护理从九百六十九亿元增至一千三百七十八亿元、年均增速约百分之七,但路径明显波动——二〇二二与二〇二四年两次小幅回落,与住院服务量的波动节奏一致;参照系同样清晰:同期医院医疗收入从三点零三万亿元增至四点三一万亿元,公立医院户均住院收入从一点四九亿元升至二点零一亿元,综合医院户均从二点六八亿元升至三点六二亿元——医院护理盘子本质上是住院服务量的影子,而养老护理盘子是人口结构的影子,后者的确定性远高于前者。其他护理(母婴、康复、安宁疗护等)从一百五十四亿元增至三百二十亿元、增速领先但体量尚小。
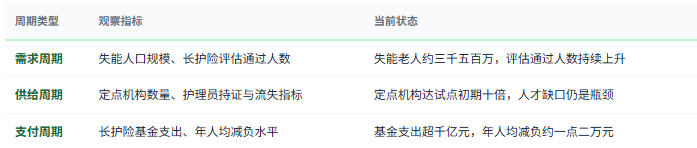
把五年曲线与制度进程叠加,会发现一条更强的逻辑:长护险试点已覆盖约三亿人、定点服务机构达一点二万家(为试点初期的十倍)、基金支出超千亿元、年人均减负约一点二万元——养老护理五年近翻倍的增长,本质上有一半来自「自付需求」向「制度支付」的转化;随着「十五五」时期长护险从试点转向全面建制,这一转化仍有数倍空间。
五、企业竞争格局
护理行业的竞争格局高度分散,呈「全国连锁、区域机构、医院体系、平台与辅具新势力」四层结构。主要参与者如下:
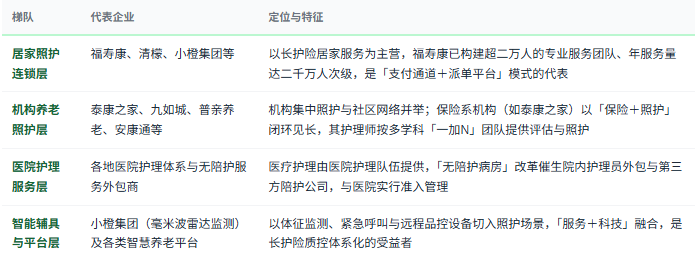
长护险正在重塑格局的坐标轴:试点以来全国定点服务机构达一点二万家、为试点初期的十倍,宁波一地即新培育一百六十二家护理机构、形成十亿元级照护市场——支付通道所到之处,供给体系一年长出十年的规模。福寿康的路径最具代表性:依托长护险试点构建超二万人团队、年服务二千万人次,把传统「保姆式」照护改造为评估、派单、质控、结算一体化的平台化供给。保险系与地产系机构则走另一条路:泰康之家等以重资产照护社区承接高净值客群,其价值在「保险支付闭环+专业照护品牌」;九如城、普亲养老等深耕区域机构网络与社区嵌入。竞争的短板仍然在供给侧:行业调研预计未来五年护理员缺口高达五百五十万,各头部企业均把「从补人手到提质量」作为战略命题——技能等级认定与养老服务师新职业为人才供给提供制度通道,但年轻劳动力的进入速度仍是最大变量。
从结构变迁的维度看,有两点值得单独强调。其一,支付准入正在替代床位规模成为第一竞争要素:能否进入长护险定点名单、能否通过质控考核,比床位数量更能决定营收弹性。其二,「服务+科技」从加分项变为必答题:智能监测设备既解决家属信任问题,也满足经办机构的过程监管要求,设备与服务捆绑正在成为定点服务的标配形态。
从市场集中度补充一个观察:护理行业高度分散,头部居家照护企业的年服务量虽达千万人次级,但占全国市场比重仍不足百分之一;区域市场上,单体护理站与地方养老机构仍是供给主体。分散的格局既意味着整合空间,也意味着头部企业必须先跑通单点盈利模型、再借支付通道复制网点,否则扩张只会同步放大人力与品控风险。
六、驱动因素分析
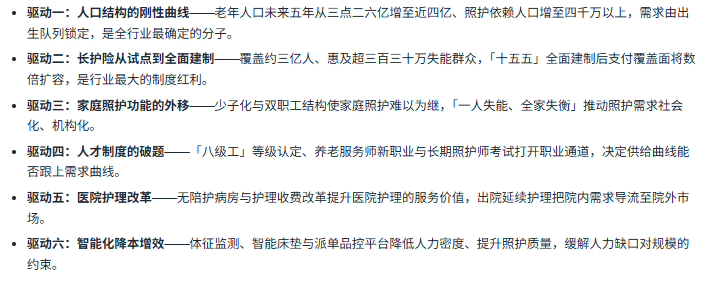
六股驱动力
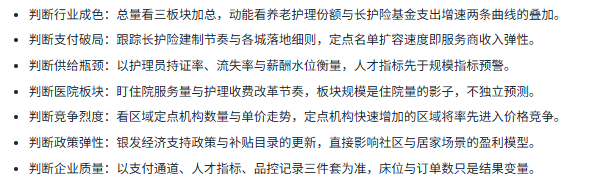
七条判断标准
三类周期观察指标
六股驱动力的性质各不相同:人口结构与家庭功能外移是「铁的需求」,长护险建制与人才制度是「破局的两把钥匙」,智能化是「效率的杠杆」——需求决定行业必须增长,制度决定增长能否兑现,人力决定谁来兑现。对经营者而言,接入支付通道解决规模化,管好人才与品控解决存续,两者缺一不可。
七、共研网研发实力与咨询优势
1、共研研发实力与咨询优势
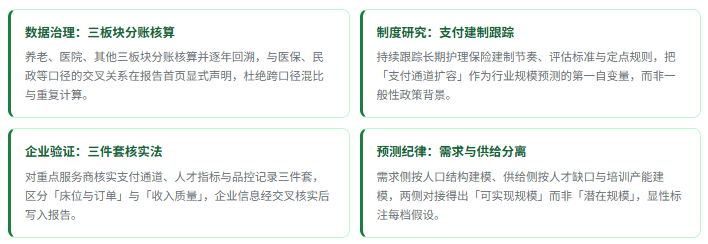
护理是「需求最确定、口径最混乱」的行业之一:三板块加总与养老服务业、医疗费用层层交叉,医院护理随住院量波动,长护险支付口径与市场规模相互缠绕。共研网在该领域的研究方法,正是为拆解这种「需求清晰、口径迷雾」而设计的。
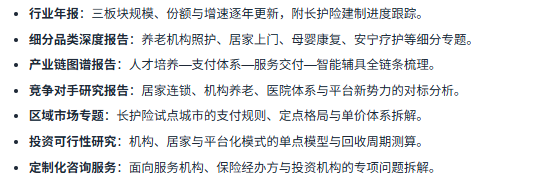
2、共研网报告产品线(七类)
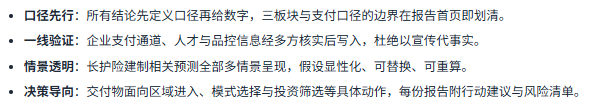
3、咨询优势(四项)
本文为产业研究与市场分析内容,不构成投资建议、诊疗建议或经营建议;具体照护方案与资质判定,应由具备资质的机构依现行标准与规范确定。数据以共研网最新发布报告为准。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


