

一、概念定义与分类体系
1、定义及分类与应用领域
滚动功能部件,指以滚动体(钢球、滚柱)实现回转运动与直线运动转换及承载的精密传动与导向部件的总称,是数控机床、工业自动化装备与机器人等设备的核心功能部件,其精度直接决定整机的定位精度与运动平稳性。行业内通常将其概括为「一轨、两杠、一花键、一支撑」:直线导轨(滚动直线导轨副)、滚珠丝杠、行星滚柱丝杠、滚珠花键与支撑单元等配套装置。它与滑动导轨、普通丝杠的本质区别在于以滚动摩擦替代滑动摩擦——摩擦系数降低一个数量级,换来的是高速响应、微米级定位与长寿命,也因此成为工业母机与机器人产业链上「小部件、大作用」的典型代表。研究上通常按产品类别、精度等级、制造工艺、下游场景四个维度划分,并以精度等级(等级划分自高至低)、磨削占比、循环系统寿命、噪声与温升作为衡量产品档次的标尺。它的产业构成是一句话:上游(特种轴承钢、磨床与检测设备、热处理与表面处理)+中游(五类滚动功能部件制造)+下游(机床、专用设备、工业自动化、汽车)。因此滚动功能部件最鲜明的产业特征是「精度定等级、设备定产能、认证定客户、周期定订单——这不是一门靠概念取胜的生意,而是一门靠磨床与工艺积累、按精度等级分层收钱的生意」。
2、分类体系速览:四个分类维度
按产品类别分类(主维度,本篇核心):直线导轨(承导向与支撑,体量最大)、滚珠丝杠(旋转与直线运动转换,最经典品类)、行星滚柱丝杠(以螺纹滚柱替代钢球,承载与寿命倍增,人形机器人的核心传动件)、滚珠花键(扭矩传递与直线滑动复合)与其他支撑装置。五类产品的技术难度、单价带与竞争格局差异极大,不可同日而语。
按精度等级分类(技术维度):滚珠丝杠与导轨按行程误差划分为多个精度等级,高端等级产品(对应三至五级精度)长期由日本与欧洲品牌主导,国产主力集中在普及级至中端等级并正向中高端爬坡;精度每上一个台阶,磨削与检测的投入呈台阶式上升。
按制造工艺分类(成本维度):磨削工艺(精度最高,加工核心环节,设备受出口管制约束)与轧制、旋铣工艺(效率高、成本低,精度上限有限)。行星滚柱丝杠的螺母内螺纹磨削是公认工艺难点,磨床成为行业最硬的设备瓶颈。
按下游场景分类(需求维度):机床(金属切削与成形机床的进给系统)、专用设备(锂电、光伏、半导体、制药与电子专用设备)、工业自动化(机器人、物料搬运)、汽车与其他领域。不同场景对精度、寿命与交期的权重不同,决定企业的客户结构。
二、产业链全景图示
产业链全景图示
滚动功能部件产业链是典型的「材料—部件—整机」三级结构,价值分布高度集中于中游制造环节的磨削工艺与精度一致性,设备与材料的国产化水平共同决定部件的天花板。
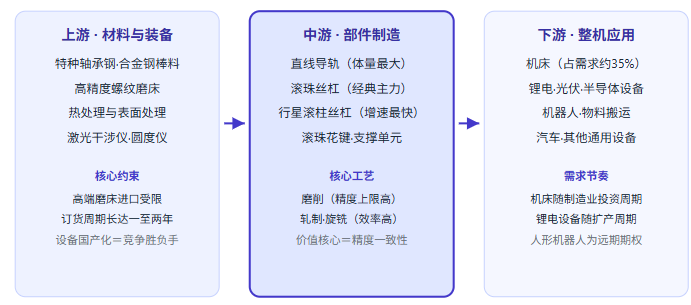
上游环节的关键词是「设备定产能」:特种轴承钢国内供应充足,真正卡脖子的是高精度螺纹磨床——高端机型受出口管制约束、进口订货周期长达一至两年,具备磨床资源的丝杠企业因此获得结构性优势,自制或收购磨床资产正成为头部企业的共同动作。
中游环节的关键词是「精度一致性」:五类部件共用磨削、热处理与装配检测的基础工艺,但产品逻辑各异——导轨拼批量与规格覆盖,滚珠丝杠拼精度等级与寿命,行星滚柱丝杠拼反向式结构的螺纹磨削良率。同一企业的工艺平台能否跨产品复用,决定其扩张的边际成本。
下游环节的关键词是「周期叠加」:机床需求随制造业投资波动,锂电专用设备随电池扩产周期起落,工业自动化随机器人景气度演进;三类周期错位叠加,使滚动功能部件的整体需求呈现「此消彼长、总量向上」的韧性。
三、产业政策与需求环境
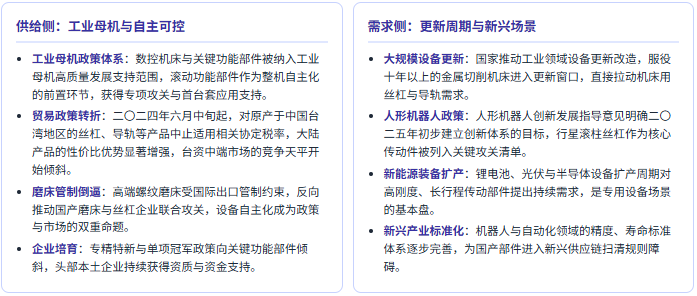
五类典型需求场景
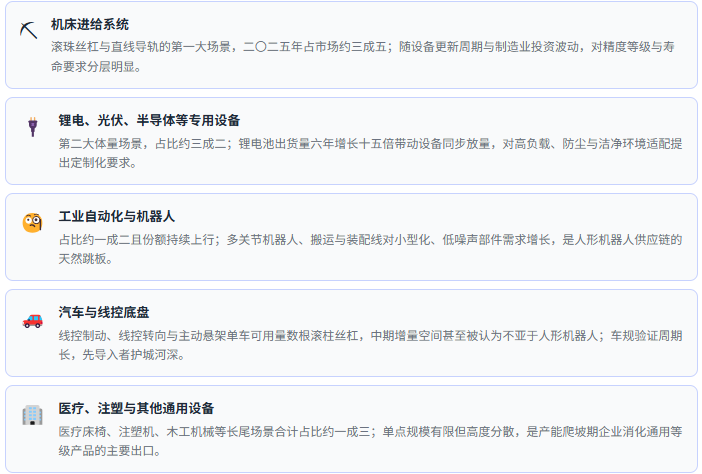
从需求环境看,滚动功能部件正处于「基本盘企稳、新场景点火」的双阶段:机床与专用设备贡献当期收入,人形机器人与汽车线控贡献远期期权。需要分辨的是,期权不等于现金流——二〇二五年人形机器人用行星滚柱丝杠的实际市场规模仅数亿元量级,尚不足全行业规模的百分之一,真正支撑行业增长的是机床更新、锂电设备与自动化三个看得见摸得着的场景。政策端的工业母机支持与台资税率变化,则同时改善本土企业的供给能力与竞争环境。
四、市场规模及现状
滚动功能部件市场规模按五类产品收入加总口径核算。2025年行业规模约255.3元,较2019年增长逾九成;核心数据锚点如下:
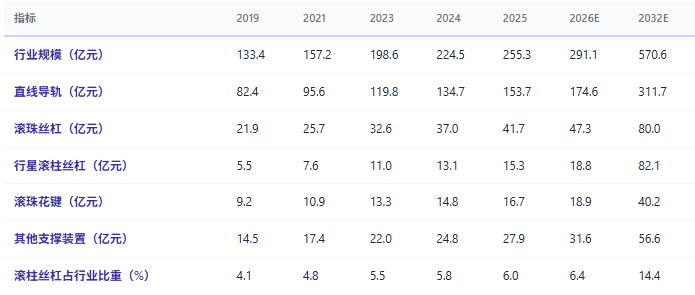
三年画像可以概括为「总量稳增、结构酝酿突变」:行业规模六年复合增速约百分之十一点四,二〇二五年增速百分之十三点七、较上年还有所加快;按表内预测,二〇二六至二〇三二年将提速至百分之十四以上,二〇三二年规模达五百七十点六亿元。结构上,直线导轨以一百五十三点七亿元占六成、仍是绝对基本盘;滚珠丝杠四十一点七亿元居次;行星滚柱丝杠当前仅十五点三亿元、占比百分之六,但预测期内年复合增速超过百分之二十七、二〇三二年占比将升至约一成四——它是全场增速最高的品类,也是概念与体量落差最大的品类。
量价拆解揭示了另一层现实:滚柱丝杠单价由二〇一九年的每个约一千零五十四元降至二〇二五年的八百九十四元、降幅约一成五,直线导轨单价同步下行约百分之九——国产化放量以降价为代价,量的增长部分被单价下行对冲。自给率方面,滚珠丝杠产量与需求之比由六成二升至七成,直线导轨由四成七升至五成一,滚珠花键与滚柱丝杠仍在五成至六成七之间——全行业供给缺口依然存在,进口替代远未完成。下游结构中,机床占比由百分之三十六点八微降至三十五点一,专用设备由三十一点四升至三十二点四,工业自动化由十点九升至十一点七:锂电设备是过去六年最大的边际拉动——中国锂电设备市场由二百五十一亿元增至八百一十六亿元,对应锂电池出货量由一百一十七吉瓦时增至一千八百七十五吉瓦时。
五、企业竞争格局
企业竞争格局
滚动功能部件的竞争格局按精度与价格带呈清晰的三层结构:海外巨头把控高端、台资厂商坐稳中端、大陆本土企业深耕中低端并加速向上突破。主要参与者如下:
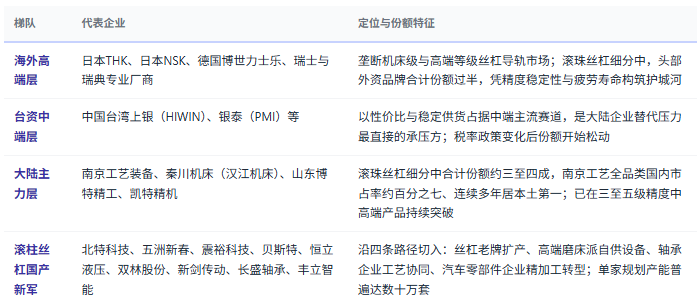
行星滚柱丝杠是格局分化最剧烈的细分:中国市场前五名长期为欧洲厂商占据,瑞士系两家合计份额约五成,叠加瑞典、德国与意大利厂商合计逾八成;本土阵营中南京工艺、济宁博特等合计份额不足一成五,但中国企业近年申请的行星滚柱丝杠相关专利已占全球四成以上,与专利份额形成「制造落后、研发领先」的镜像。国内产业化进展密集落地:震裕科技已建成日产五十套的行星滚柱丝杠半自动产线,双林股份通过收购精密磨床企业打通设备瓶颈并已实现产线量产,北特科技规划投资十八点五亿元建设数百万套级滚柱丝杠基地,五洲新春、恒立液压、贝斯特、新剑传动亦以十亿元级投资卡位。上游设备层的竞争同样关键:具备螺纹磨床自供能力的企业(如收购磨床资产者)在扩产节奏与成本上显著占优,磨床国产化进度正在改写中游竞争的时间表。
从结构变迁的维度看,有两点值得单独强调。其一,税率变化重构中端战局:台资产品性价比优势被政策性削弱,大陆中端企业获得难得的份额窗口期。其二,人形机器人正在重排座次:传统丝杠企业、轴承企业、汽车零部件企业与设备企业从四个方向涌入同一赛道,格局尚未固化——这既意味着后来者有机会,也意味着「规划产能」与「量产良率」之间的距离将成为未来三年洗牌的主旋律。
从产能规划的口径补充一个提醒:目前公开的滚柱丝杠扩产规划合计已达数百万套量级,而二〇二五年全国行星滚柱丝杠需求仅一百七十万个左右——规划与需求之间存在一个数量级的落差,未来三年行业洗牌的胜负手不在谁公布了更大的数字,而在谁的磨床先到货、谁的良率先爬过量产线。
六、驱动因素分析
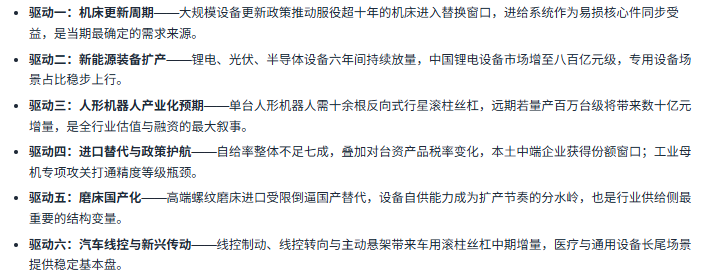
六股驱动力
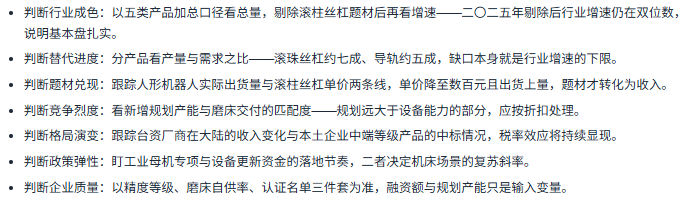
七条判断标准
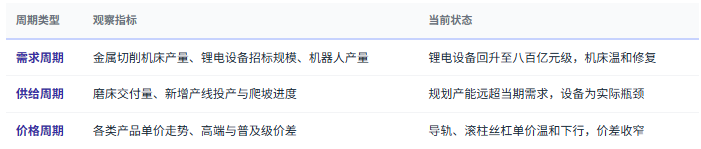
三类周期观察指标
七、共研网研发实力与咨询优势
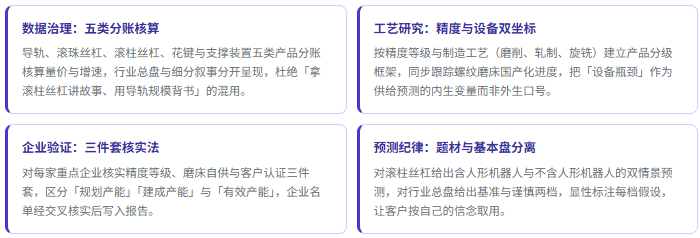
滚动功能部件是当下「概念最热、口径最乱」的行业之一:五类产品规模差两个数量级、产量按万个而企业按万套、人形机器人的预期与当期收入差百倍。共研网在该领域的研究方法,正是为拆解这种「叙事与基本盘的落差」而设计的。
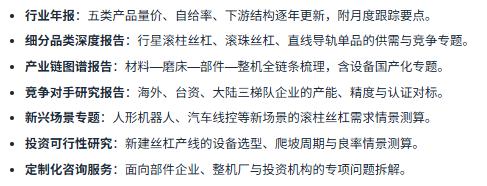
1、共研网报告产品线(七类)
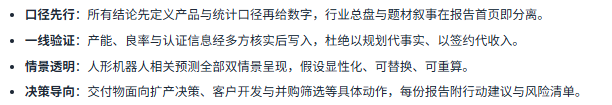
2、咨询优势(四项)
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


