

一、概念定义与分类体系
1、定义及分类与应用领域
光学级PMMA,即光学级聚甲基丙烯酸甲酯(业内俗称光学级亚克力、光学级有机玻璃),是以甲基丙烯酸甲酯(MMA)为单体、经连续本体聚合等工艺制得的高透明丙烯酸类工程塑料,核心指标为透光率不低于百分之九十二、雾度低、黄变指数小、双折射可控。它与普通级PMMA的分界不在化学组成而在纯度、杂质控制与光学一致性:普通级用于广告标牌、卫浴洁具等对外观精度要求有限的场景,光学级则直接嵌入显示模组、车灯模组与光学元件的光路之中,一批料的雾度波动就可能导致整批导光板报废。因此光学级PMMA最鲜明的产业特征是「工艺定等级、等级定价钱、客户定生死——这不是一门靠产能规模取胜的生意,而是一门靠聚合工艺稳定性与下游认证绑定活下来的生意」。
2、分类体系速览:四个分类维度
按聚合工艺分类(技术主维度):连续本体聚合法(光学级主流工艺,产品纯净度高、适合大规模稳定生产)与悬浮法(工艺成熟、成本较低,多用于普通级与中低端光学应用)。能否稳定运行连续本体法产线,是判断一家企业是否真正具备光学级量产能力的试金石。
按产品形态分类(商业维度):光学级树脂粒料(供给下游改性厂与板片厂)、光学级板材与板片(直接供给显示与照明加工)以及共聚改性树脂——后者以甲基丙烯酸甲酯与苯乙烯共聚制得,透光与加工性能介于两种均聚物之间,是近两年国产化的重点品类。
按应用领域分类(需求维度,本篇核心):显示领域(导光板、扩散板、面板材料,背光模组的核心光学部件)、汽车领域(车灯透镜、导光条、激光雷达罩、仪表盘)、照明领域(LED diffuser与灯罩)以及其他光学领域(光学镜片、光纤涂覆、虚拟现实与增强现实光学件、医用与防辐射材料)。
按品质等级分类(价值维度):以透光率、雾度、黄变指数、批次一致性划分高端牌号(面向头部面板厂与车灯厂,长期被外资垄断)、中端牌号(国产替代主战场)与入门牌号(新进入者爬坡起点)。同一产线在不同牌号之间的切换能力,决定了企业能否从「有产能」走向「有份额」。
二、产业链全景图示
产业链全景图示
光学级PMMA产业链是典型的「单体—树脂—光学部件」三级结构,价值分布呈微笑曲线:上游原料拼成本、下游部件拼认证,中游树脂环节赚的是工艺稳定性的钱。
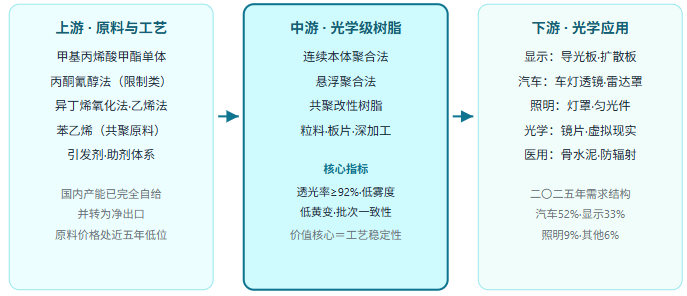
上游环节的关键词是「原料红利」:甲基丙烯酸甲酯国内产能已完全自给并转为净出口,二〇二五年华东价格一度跌破每吨九千元、处于近五年低位,而且国内仍以环保受限的丙酮氰醇法为主,新工艺替代与成本下行同时存在——原料成本的确定性,是中游扩产决策的前提。
中游环节的关键词是「工艺即壁垒」:连续本体法解决的是传质、传热与聚合转化率控制三大难题,同一套装置上牌号切换的稳定性直接决定产品等级;共聚改性树脂近年成为国产化新焦点,头部面板厂已开始验证导入。
下游环节的关键词是「认证即订单」:显示与汽车两大领域合计占需求的八成以上,导入周期普遍以年计,一旦通过认证便形成供应绑定;照明与其他光学领域单体规模有限,但认证门槛相对较低,是新进入者的练兵场。
贸易数据可以为这条链条补上外循环的一笔:二〇二五年进口约十四点六万吨、出口约六点六万吨,出口目的地已覆盖一百零五个国家和地区;把外循环叠加进来再看中游,国产料正在同时做两件事——在国内顶替进口料、在国外挤进新兴市场,链条的外循环半径从「进口依赖」转向「出口渗透」,这是产业链格局十年间最安静的质变。
三、产业政策与需求环境
五类典型需求场景
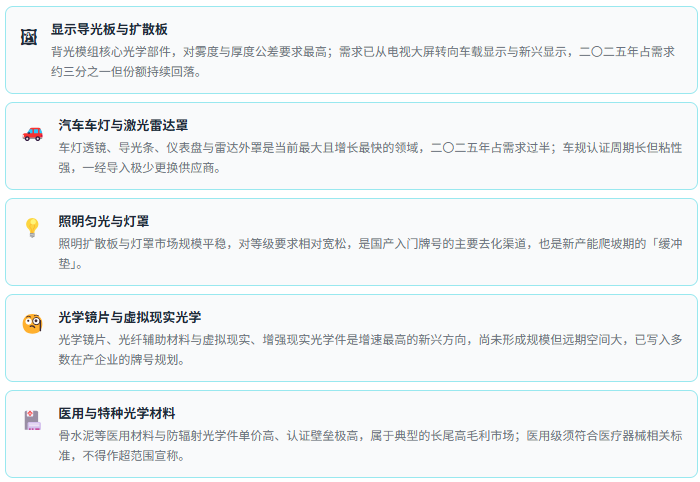
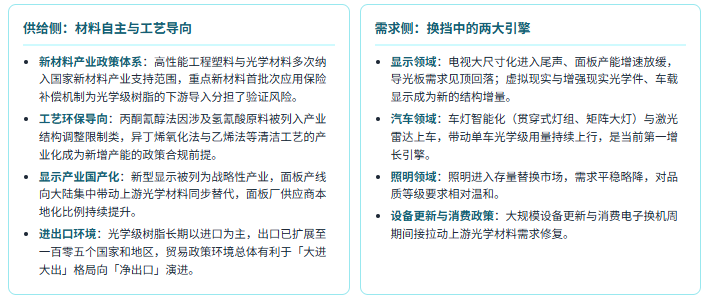
从需求环境看,光学级PMMA正处于「显示让位、汽车接棒」的结构切换期:显示领域需求由二〇一八年峰值回落,汽车领域需求十年间增长逾一倍并接过第一大应用的位置,其他光学领域虽然基数小但增速领先。这种切换不是简单的此消彼长——显示对材料的雾度与一致性要求最苛刻,汽车对耐候与认证要求最严格,两条曲线叠加意味着国产供应商必须同时在两条技术路线上过关,才能吃到完整的结构红利。政策侧的新材料支持与面板厂本地化采购,恰好为这种双线过关提供了时间窗口。
四、市场规模及现状
光学级PMMA的市场规模以需求量乘以国内均价口径核算。二〇二五年需求二十三点四万吨、均价每吨一点六二万元,对应市场规模约三十七点九亿元;产量十二点六万吨,自给率百分之五十三点八。核心数据锚点如下:
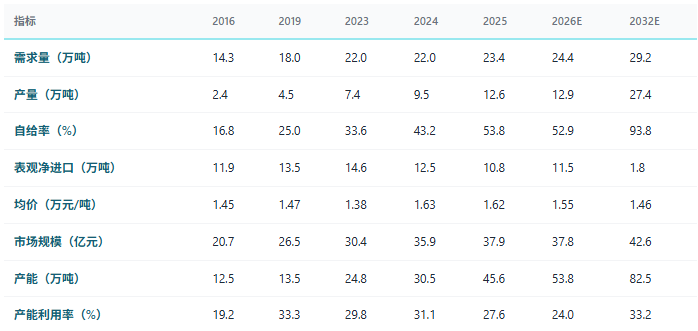
三年画像可以概括为「替代加速、价值横盘」:产量十年增长四点三倍,自给率从百分之十六点八爬升至百分之五十三点八、十年翻两番以上,按表内趋势到二〇三二年将逼近完全自给;同期需求从十四点三万吨增至二十三点四万吨,年均增速仅百分之五点六——替代的速度远快于需求的速度,行业正在把「进口的份额」而非「市场的增量」作为主战场。与之对照,市场规模从二〇一六年的二十点七亿元到二〇二五年的三十七点九亿元、年均复合增速不到百分之七,且按表内预测到二〇三二年也仅有四十二点六亿元——量增价减的剪刀差非常清晰。
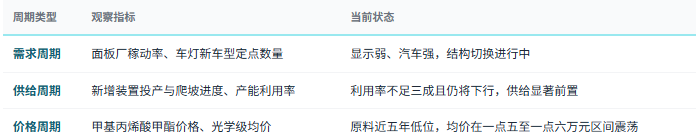
贸易侧的拐点同样明确:进口量由二〇一六年的近二十万吨降至二〇二五年的十四点六万吨,出口量由一点一万吨增至六点六万吨、六年增长五倍,出口目的地已扩展至一百零五个国家和地区;按贸易口径,出口均价(每千克约十四点四元)与进口均价(每千克约十五点八元)的差距已收窄至一成左右——国产料在价格带上已与进口料短兵相接,下一阶段的竞争从「便宜」转向「牌号」。需要提醒的是,二〇二五年产能四十五点六万吨对应当年产量十二点六万吨,产能利用率不足三成,且按表内规划二〇二六年产能还将扩至五十三点八万吨——产能扩张显著前置于需求兑现。
五、企业竞争格局
光学级PMMA的国内竞争格局呈「一超多强、外资退坡、新军爬坡」三层结构。按二〇二五年产能口径,主要企业如下:
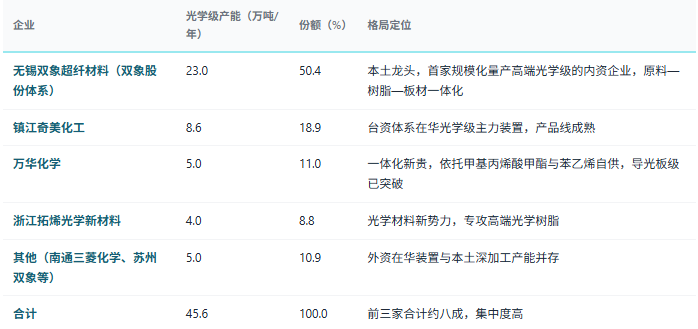
第一层是本土龙头。无锡双象以二十三万吨光学级产能占据半壁江山,是国内首家实现高端光学级规模化量产的内资企业:二〇二四年其PMMA业务营业收入十五点六二亿元、同比增长逾七成;集团层面已形成原料—树脂—板材一体化布局,并收购外资企业张家港基地承接日本市场渠道,重庆基地三十万吨项目一期已试生产——从「替代进口」走向「承接国际产业转移」,是本轮格局变化中最具标志性的动作。第二层是在华外资体系。镇江奇美、南通三菱化学等装置依托母公司工艺积累,长期服务头部面板厂,但在成本与响应速度上面对本土龙头承压,全球范围内五大跨国厂商占据七成以上产能的旧格局正在中国市场的边缘松动。第三层是一体化新贵与新势力。万华化学依托原料自供的二〇二五年新建共聚树脂装置一次开车成功并产出合格品,头部面板企业悉数到场见证;拓烯等专业化新势力以高端牌号为唯一方向切入。
从结构变迁的维度看,有两点值得单独强调。其一,原料一体化正在重新定义竞争门槛:甲基丙烯酸甲酯价格处于低位时,外购原料企业与一体化企业的成本差并不致命;但一旦原料价格反弹,一体化企业的盈利稳定性将显著占优——万华的入局正是踩在了这个逻辑上。其二,产能集中并不等于利润集中:行业产能利用率不足三成的背景下,二十三万吨产能与五万吨产能面对的是同一批尚在爬坡的下游认证,谁能先把面板厂与车灯厂的牌号认证做实,谁才能把产能数字转化为收入数字。
从需求地理看格局会更立体:华东占需求的五成一、华南占两成三,两区合计逾七成——需求的地理重心与显示面板、汽车零部件的产业带高度重合。对部件企业而言,贴近客户建仓与快速响应批次服务,与牌号等级共同构成竞争力;对研究而言,区域结构也是检验产能消化路径的第一道标尺。
六、驱动因素分析
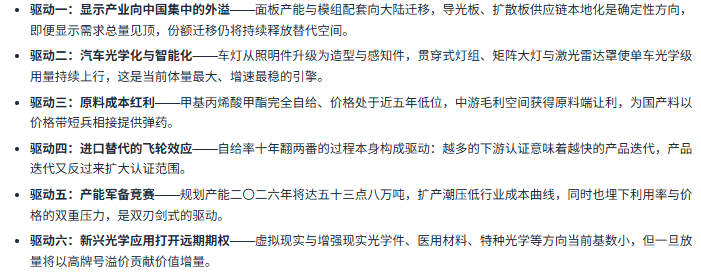
六股驱动力
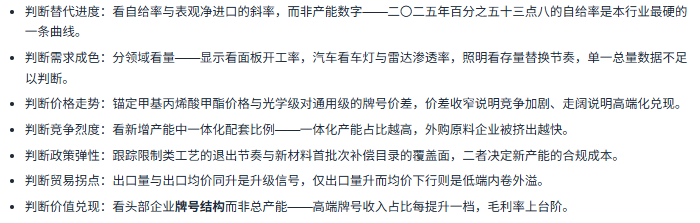
七条判断标准
三类周期观察指标
七、共研网研发实力与咨询优势
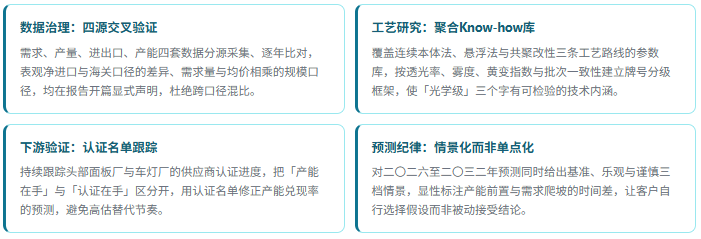
光学级PMMA是典型的「窄口径、高混淆」行业:光学级与通用级、均聚与共聚、产能与认证、海关税号与表观缺口,每两页数据之间就藏着一处口径陷阱。共研网在该领域的研究,正是围绕「把口径切干净」这一件小事持续投入。
1、共研研发实力与咨询优势
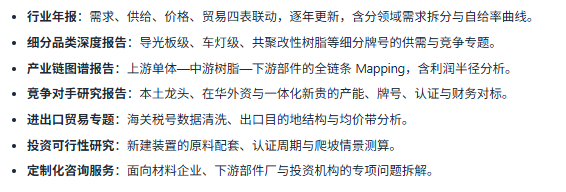
2、共研网报告产品线(七类)
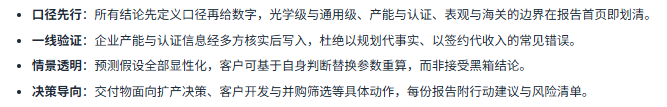
3、咨询优势(四项)
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


