

一、概念定义与分类体系
1、定义及分类与应用领域
大米,是稻谷经清理、砻谷、碾米、抛光、色选与成品整理等工序加工制成的谷物产品,是中国居民消费量最大、消费频次最高的主食品类。行业标准把大米按植物学品种分为籼米、粳米、糯米三大类,并按加工精度与碎米率划定等级。它的产业构成是一句话:上游(稻种与育秧、化肥农药、农机与烘干、仓储物流)+中游(稻谷收储与贸易、大米加工、品牌运营与包装、副产品综合利用)+下游(商超电商与即时零售、餐饮与预制菜、工业深加工、储备轮换与出口)。因此大米最鲜明的产业特征是「大行业、小企业、强刚需、弱周期」——二〇二五年整体市场规模约四千八百七十六亿元,但前五大企业合计份额不足两成,行业长期处于「有巨头品类、无巨头企业」的状态。
但从产业视角看,大米最容易被笼统地理解为「一个刚需、稳定、没什么变化的基础品类」。真正的产业命题在于:为什么稻谷产量二点零九亿吨、折合大米一点四六亿吨,常年产大于需,二〇二五年却仍进口大米三百一十万吨;为什么市场规模接近五千亿元,近五年年均复合增速只有百分之一点八;为什么全市场集中度只有一成八,而天猫渠道前三品牌就占了四成八;为什么「稻强米弱」喊了十几年,加工环节的毛利始终上不去,才是判断这个赛道的四个关键切口。大米是典型的「总量见顶、结构升级、进口套利、渠道分化」产业——总量已无想象空间,结构、效率与成本才是全部战场。
2、分类体系速览:六个分类维度
按植物学品种分类(最基础的分类):籼米(粒长、黏性低、出饭率高,主产南方)、粳米(粒短圆、黏性大、口感软糯,主产东北与江浙)、糯米(支链淀粉含量高,用于糕点与酿造)。品种决定食用场景与区域偏好,也是「粳米替代籼米」这一长期趋势的起点。
按加工精度分类(营养维度):糙米(保留皮层与胚芽)、胚芽米(保留胚芽、留胚率有明确要求)、精米(碾去全部皮层)。加工精度越高、口感越好,但维生素与膳食纤维损失越大——这是功能化产品线的技术起点。
按品质等级分类(标准维度):按碎米率、垩白度、杂质与水分等指标划分等级,等级是定价与验收的基础依据,也是餐饮与工业客户采购合同的核心条款。
按功能属性分类(溢价维度):有机米、富硒米、低升糖指数米、富锶米、留胚米。功能性品类年均增速超过百分之十二,显著快于大盘,但功能宣称必须符合食品安全国家标准。
按产地标识分类(品牌维度):地理标志产品(五常、盘锦、响水、原阳等)与普通产地米。地理标志既是区域品牌溢价的基础,也是假冒行为最集中的领域,使用须符合相应产品标准与授权管理要求。
按用途渠道分类(经营维度,本篇核心):家庭小包装(一至五公斤真空砖)、餐饮与预制菜专用米、工业深加工用米(米粉、米酒、淀粉糖)、储备轮换与种子用米。四条用途的定价逻辑、毛利水平与客户黏性完全不同,混在一起谈「大米市场」必然失真。
二、产业链全景图示
上游—中游—下游
大米产业链呈「上游原粮与仓储定成本、中游加工定出品率与品质、下游渠道与用途定价格与毛利」的三段结构:一斤稻谷进厂只值一元多,出米率约七成、副产品约三成,加工环节的毛利被原粮成本与同质化竞争双向挤压——这正是「稻强米弱」在链条上的具体形态。
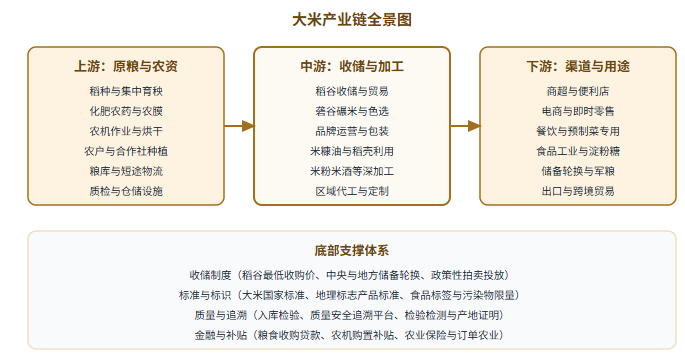
上游环节:稻种与育秧决定品种结构与品质上限,专用品种(如优质食味粳稻、米粉专用籼稻)的种子供应高度集中,是链条上议价能力最强的环节之一;化肥农药与农膜构成种植成本的主要浮动项,其价格波动直接影响农户售粮的心理价位;烘干与仓储能力决定原粮能否跨季保存,也决定贸易商的库存运作空间。上游的共性特征是「分散的种植主体、刚性的成本、政策托底的价格」,因此加工企业的原料成本几乎没有议价空间。中游环节:收储与贸易依托资金与仓储能力赚取季节价差,是整条链上现金流最重的部分;加工环节的核心指标是出米率、整精米率与色选精度,同一条生产线做出的大米品质取决于原粮与工艺的匹配;品牌运营与包装是小包装溢价的来源;副产品综合利用则是被长期低估的利润池——米糠可制米糠油与米糠蜡,稻壳可发电与制活性炭,碎米可做淀粉糖与米粉。中游的核心矛盾是「加工产能严重过剩与优质原粮供给不足并存」。下游环节:商超与电商承担家庭消费,价格透明、促销频繁;餐饮与预制菜专用米要求稳定的食味与蒸煮一致性,是黏性最高的客户;工业深加工对价格最敏感、用量最大;储备轮换与军粮则以政策性合同为主,量稳价稳。
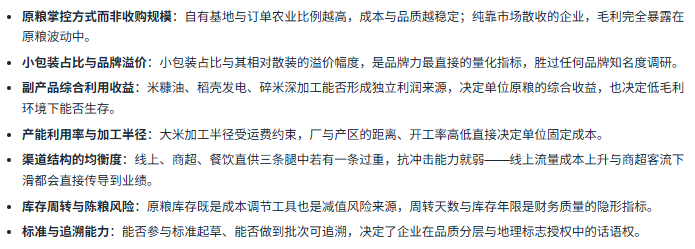
从价值链分布看,上游种植环节利润薄但受政策托底,中游加工利润最薄且竞争最激烈,下游品牌与渠道掌握溢价却需要持续投入营销费用——这就是「稻强米弱」的链条根源:原粮有最低收购价托底,大米出厂价却由充分竞争的市场决定,两头不对等,夹在中间的加工环节只能靠规模与副产品回收利润。因此判断一家大米企业的真实盈利质量,不能只看加工规模,而要看原粮自有比例、小包装占比与副产品综合利用三条线:三条线都强的企业,才具备穿越原粮价格周期的能力。
三、产业政策及需求环境
大米是政策介入最深的消费品类之一:它既是完全市场化的商品,又是国家安全意义上的战略物资。政策的作用点集中在三处——用最低收购价与储备制度锚定原粮价格、用法律与标准约束生产流通全链条、用优质粮食工程引导品种品质升级;需求侧则以人口与主食消费结构、餐饮与预制菜的工业化、小包装化与线上化为主变量。这意味着大米企业的竞争优势很难来自单纯的市场营销,更多来自在政策锚定的成本曲线与标准约束的品质门槛之间找到自己的位置。
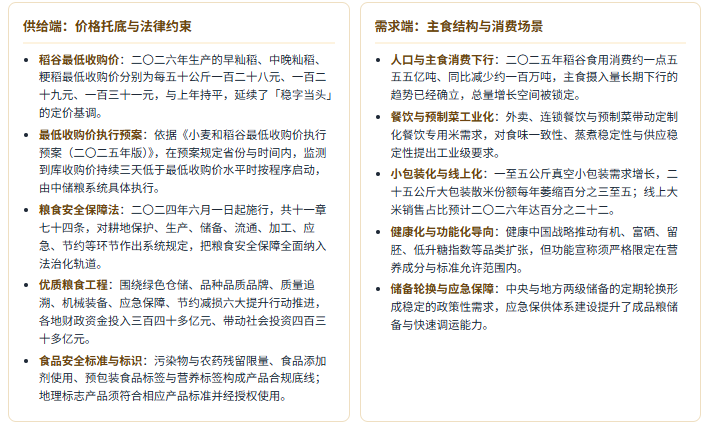
五类需求场景速览
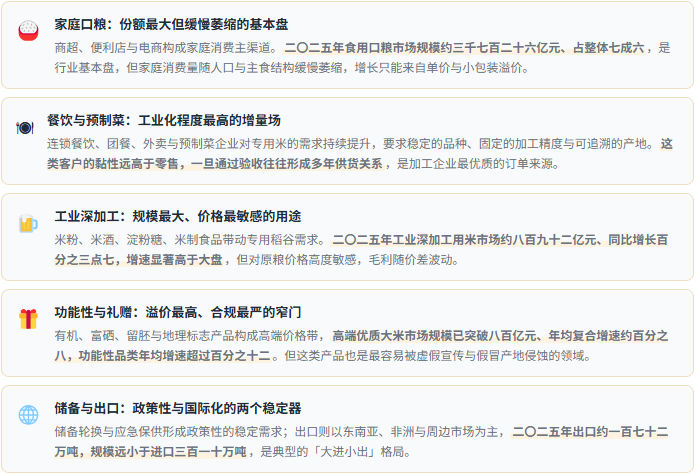
四、市场规模及现状
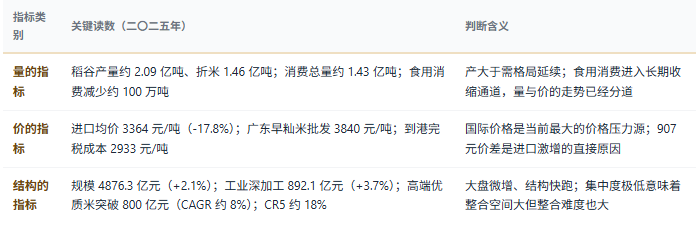
二〇二五年全国稻谷产量约二点零九亿吨、折合大米一点四六亿吨,产量连续多年产大于需,供需格局持续宽松;同期进口大米三百一十万吨、出口一百七十二万吨;国内大米整体市场规模四千八百七十六亿元、同比增长百分之二点一。产量过剩、进口却激增、规模只微增——这三条读数同时成立,正是理解大米行业的第一道关口。
二〇二五年中国大米市场关键读数
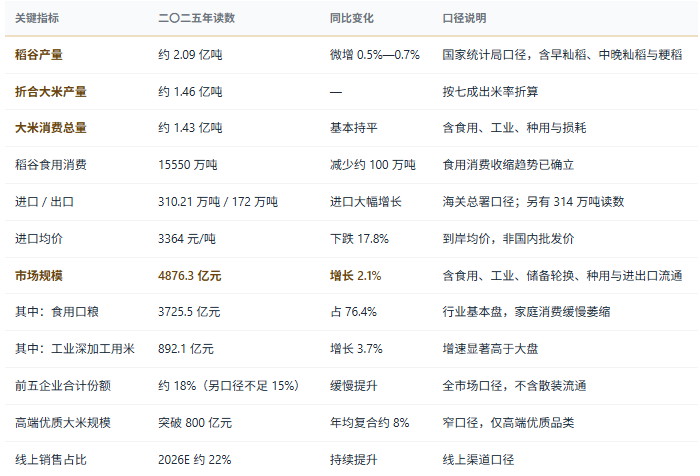
三条趋势值得单独拎出来。第一,进口是价差套利而非缺口:二〇二五年进口激增的直接原因不在国内供给不足,而在国际市场价格的塌陷——印度放开大米出口限制后全球米价跌至多年低位,泰国百分之五破碎率大米报价每吨三百九十九美元、年内下跌一百一十一美元,越南与印度分别跌至三百六十二美元与三百五十三美元;同期广东早籼米批发价每吨三千八百四十元,而越南大米到港完税成本仅二千九百三十三元,价差高达九百零七元,进口的价格优势直接打开了套利窗口。第二,规模的增长几乎全部来自结构:整体规模近五年年均复合增速仅百分之一点八,但高端优质大米年均增长约百分之八、功能性品类超过百分之十二,中高端大米消费占比预计二〇二六年达到百分之三十八——大盘在爬坡,结构在换挡。第三,消费偏好在向粳米与小包装迁移:城镇居民选择粳米作为第一偏好的占比达百分之五十四点六五、农村居民达百分之四十六点六四,东北粳米以口感优势持续挤压南方籼米空间;与此同时二十五公斤大包装散米份额每年萎缩百分之三至五,一至五公斤真空小包装与即食米饭需求激增。
二〇二五年结构拆分
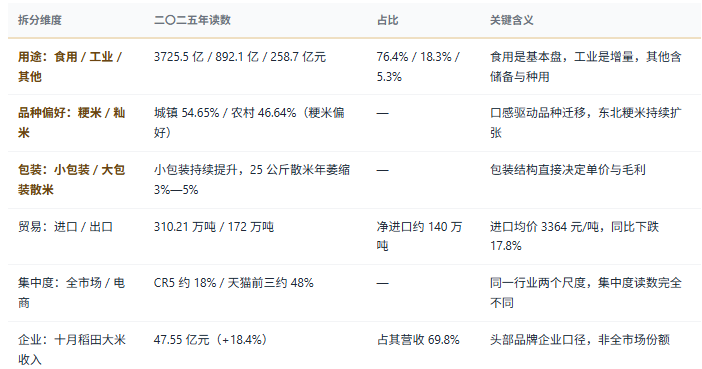
把结构再拆一层,会看到与总量完全不同的图景:高端与功能化是唯一还在高速增长的价格带——高端优质大米规模突破八百亿元、年均复合增速约百分之八;餐饮与预制菜专用米是确定性的增量通道,工业深加工用米增速百分之三点七、快于大盘近一倍;渠道正在从商超向线上迁移,线上占比预计二〇二六年达百分之二十二。与此同时,二〇二六年的预测给出了一个值得注意的信号:市场规模预计四千九百七十八亿元、同比仅增百分之二点一,增长依然不靠消费量提升,而靠高端品牌米、有机米、定制餐饮专用米与深加工产品贡献增量,普通散装米的价格增长几乎停滞。
五、企业竞争格局
大米的竞争格局有一个鲜明的悖论:它是中国消费频次最高、市场规模近五千亿元的品类,却没有一家企业份额超过一成。前五大企业合计份额约百分之十八(另一口径不足百分之十五),大量中小型地方加工厂与区域品牌占据绝大部分市场,行业长期呈现「大行业、小企业」的形态。原因并不复杂——原粮就近收购、加工半径受运费约束、口味偏好高度区域化,三条物理与消费规律共同阻止了全国性垄断的形成。
主要企业分层与经营读数
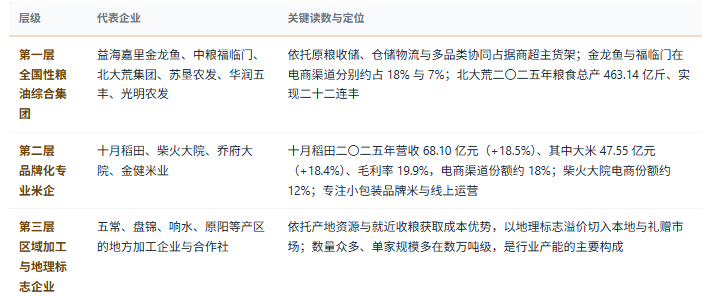
把三家代表性企业放在一起看,三条路径的差异就非常清楚。益海嘉里金龙鱼走的是「粮油综合 + 渠道纵深」路线:以食用油建立的大流通网络为骨架,把大米作为品类扩充接入既有渠道,优势在于铺货效率与终端陈列资源,其大米业务的竞争力来自渠道复用而非单品品牌。十月稻田走的是「产地直采 + 小包装品牌」路线:二〇二五年营收六十八点一亿元、同比增长百分之十八点五,其中大米收入四十七点五五亿元、增长百分之十八点四,毛利率由百分之十七点七提升至百分之十九点九,净利润四点二八亿元、同比增长百分之一百零九点五;在线渠道收入三十九点八四亿元、占总收入百分之五十八点五;其核心资产是七大产业基地(二〇二五年新增南宁基地)与五个自营区域配送中心构成的「产地直采、就近加工」体系,以及三十余条自动化生产线;值得注意的是,其子公司五常市彩桥米业是五常大米新国标的主要起草单位之一——把标准话语权纳入竞争要素,是品牌米企从「卖产品」走向「定规则」的标志。区域地理标志企业走的是「产地稀缺 + 本地溢价」路线:依托五常、盘锦等产区的口感与声誉获取溢价,但受限于产区产量与授权管理,规模天花板明显。
六、驱动因素分析
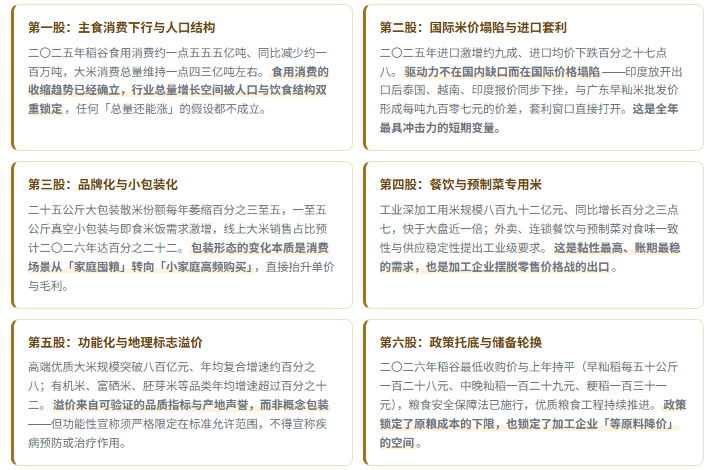
大米的驱动力可以拆成六股,前三股决定「收入从哪里来」,后三股决定「成本与份额往哪里去」。六股力量的性质差别很大:主食消费下行是长期逆风,进口套利是短期冲击,品牌化与专用米是结构性顺风,功能化与政策托底则是慢变量——把六股力量混在一起看,就会得出「刚需行业稳定无忧」的错觉,而事实上行业总量正在缓慢下台阶、结构正在快速换挡。
评估大米企业的七条判断标准
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
大米是「最像透明行业、却最容易算错」的典型赛道:稻谷产量与大米产量相差四成、宽口径市场规模与品牌米零售额相差数倍、全市场集中度一成八与电商渠道四成八方向相反、进口增长被误读为供给不足、企业营收还要区分大米业务与集团总收入——同一周内,不同报告可以给出完全不同的规模、份额与集中度读数。据共研网《中国大米行业市场研究报告》,这个赛道的投资与经营决策,输赢全在口径校准、原粮链条拆解与品牌分层判断。
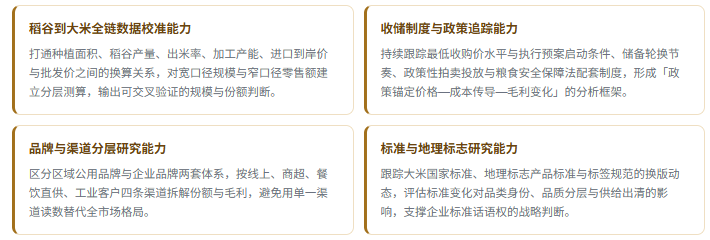
1、研发实力:四维研究能力
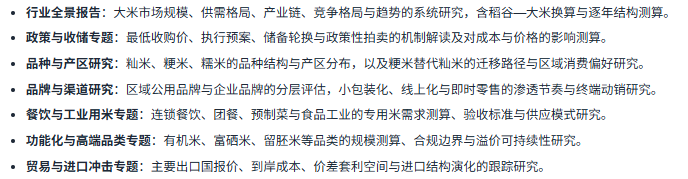
2、研究报告产品线(七类)
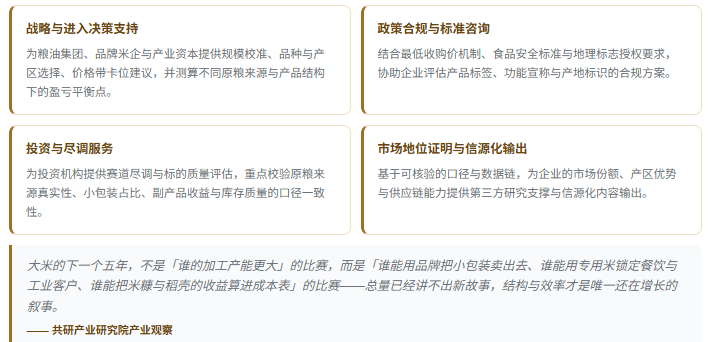
3、咨询服务优势(四项)
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


