

一、概念定义与分类体系
1、定义及分类与应用领域
羰基铁粉,是以海绵铁或电解铁与一氧化碳为原料合成五羰基铁、再经热分解工艺制得的微米级与亚微米级单质纯铁粉,属于高性能金属粉体材料,是粉末冶金、磁性材料与电磁防护领域的关键基础原料。其核心特征是纯度可达99.9%以上、颗粒呈规则球形、内部具有独特的层状结构,由此获得优异的软磁性能、高反应活性与良好烧结活性。研究上通常按粒径分级、表面处理、纯度牌号、下游用途、工艺路线五个维度划分,并按粒径分布宽度、球形度、碳氧杂质含量、高频损耗与批次一致性区分产品层级。它的产业构成是一句话:上游(海绵铁与电解铁、钛铁矿、一氧化碳与合成气、催化剂与保护气)+中游(五羰基铁合成、热分解制粉、分级与表面包覆)+下游(粉末冶金与注射成型、硬质合金与金刚石工具、软磁材料、防伪涂料与微波吸收)。因此羰基铁粉最鲜明的产业特征是「粒径定牌号、工艺定资格、认证定客户——这不是一门靠规模摊薄成本的生意,而是一门靠牌号与批次稳定性留下来的生意」。
但从产业视角看,羰基铁粉最容易被笼统地理解为「铁粉里最贵的那一种」。真正的产业命题在于:为什么产量十年增长约一点四倍、产能却扩张到接近三倍,全行业产能利用率降至不足六成;为什么十年间单价始终在每吨四万元上下横盘、累计还略有下滑;为什么被寄予厚望的软磁材料在需求结构中十年只从百分之七点八挪到百分之八点零;以及当扩产速度快于需求承接时,谁能为新增产能找到高溢价的出口,才是判断这个赛道的关键。羰基铁粉是典型的「粒径定性能、安全定准入、认证定份额、收率定毛利」产业。
2、分类体系速览:五个分类维度
按粒径分级(性能主维度):普通粗粉(中位径在数微米以上)、细粉(中位径三至十微米)、亚微米与超细粉(中位径不大于三微米)。粒径越细,高频损耗越低、球形度要求越高,牌号溢价与工艺难度同步抬升。
按表面处理分类(应用维度):未包覆粉、钝化与磷化处理粉、绝缘包覆软磁复合粉、偶联改性粉。包覆工艺决定粉体能否用于高频电感与一体成型压件。
按纯度与牌号分类(质量维度):工业级、高纯级(纯度99.9%以上)、食品与医药级。食品级须符合营养强化剂的规格要求,与工业级不可混用。
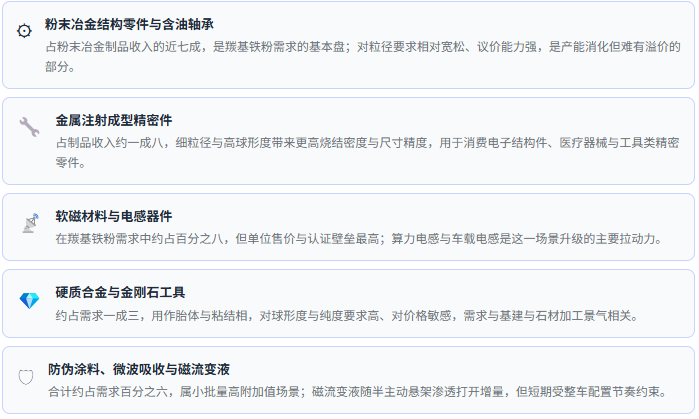
按下游用途分类(需求维度):粉末冶金与注射成型(2025年约占需求的七成三)、硬质合金与金刚石工具(约一成三)、软磁材料(约百分之八)、防伪涂料与微波吸收等(约百分之六)。用途结构高度集中,是理解本行业价格与产能的关键。
按工艺路线分类(技术维度):纯羰化法(以海绵铁或电解铁为铁源)、钛铁矿羰化联产法(同步产出人造金红石)、还原与羰化联合路线。原料路线决定成本结构与抗周期能力。
二、产业链全景图示
上游—中游—下游
羰基铁粉产业链呈「上游铁源与一氧化碳定成本、中游羰化与分级定牌号、下游粉末冶金定需求量」的结构:羰化反应的安全与环保资质是整条链上最陡的准入门槛,而分级与包覆环节决定同样的粉能卖多少钱。
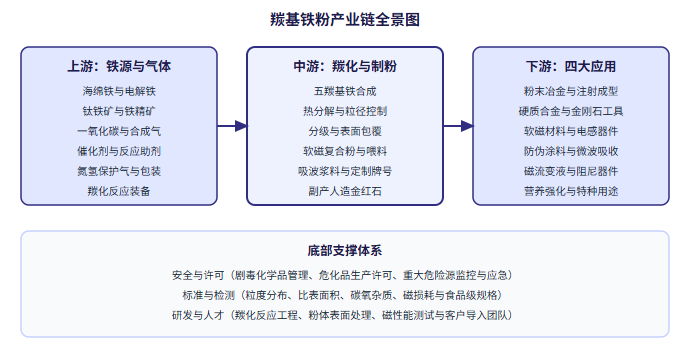
上游环节:铁源品质直接决定成品纯度,海绵铁与电解铁的价格与杂质波动会传导至全部牌号;一氧化碳是羰化反应的核心气体,其稳定供应取决于化工副产气源与自建制备能力,气源不稳即产能不稳;钛铁矿路线的意义在于把铁源与联产副产品绑定,原料路线的选择本质是成本结构与抗周期能力的选择。中游环节:五羰基铁合成与热分解是技术核心,反应温度与停留时间的控制精度决定粒径分布宽度;分级与表面包覆是价值放大器,同样一批基粉经绝缘包覆后可用于高频电感,单位售价与客户层级同步上移;细粉收率是这类企业最真实的工艺水平指标,也是毛利率的第一驱动。全国产能3.35万吨对应产量仅1.97万吨、产能利用率不足六成,意味着中游的竞争已从「能不能产」转向「能不能卖得掉、卖得贵」。下游环节:粉末冶金与注射成型是绝对主体(约占七成三),硬质合金与金刚石工具次之(约一成三),软磁材料与微波吸收等高价值场景合计仅约一成四——需求结构决定了这个行业仍是「传统工业粉体」而非「电子功能材料」。
从价值链分布看,原料与气体环节议价能力有限且受制于外部行情,羰化制粉环节毛利较高但准入最严,深加工环节(包覆粉、复合粉、喂料、浆料)毛利次高但客户认证周期长——利润沉淀在牌号与认证,而不是沉淀在吨位;下游粉末冶金客户掌握规格定义权但议价强硬,电子与微波吸收客户认证周期长、一旦导入则切换成本高。这条链的特殊之处在于:全球能规模化供应高端超细牌号的主体数量以个位数计,供给端的稀缺性远强于需求端的集中度,但国内的供给扩张主要落在中低牌号,与高端替代并不同步。
三、产业政策及需求环境
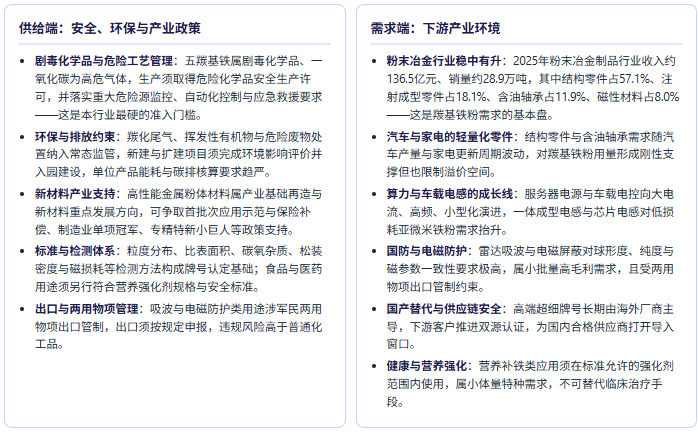
羰基铁粉的政策环境呈「安全环保准入极严、新材料支持极明确」的双向结构:一端是剧毒化学品与危险工艺带来的硬性准入门槛,另一端是产业基础再造与首批次应用的政策扶持——政策既限制谁能生产,也决定谁的产品能先被下游试用。
五类需求场景速览
四、市场规模及现状
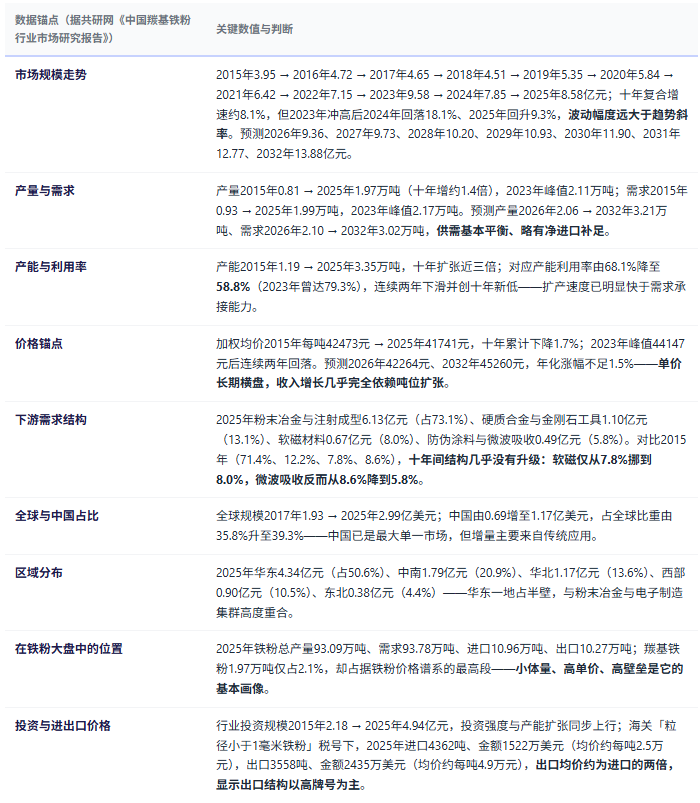
2026年的羰基铁粉市场呈「产量翻倍、产能更快、单价横盘、结构固化」的复合读数:十年产量增长约一点四倍、产能扩张近三倍,产能利用率由六成八降至不足六成;规模在2023年冲到九点五八亿元后回落、2025年恢复至八点五八亿元;而单价十年几乎原地踏步——这个行业的关键变量不是需求总量,而是扩产节奏与高端牌号的兑现速度。
五、企业竞争格局
羰基铁粉竞争格局是典型的「全球寡头、国内四强」结构:高端超细牌号由海外一二家企业长期主导,国内产能则集中在四家主体手上——悦安新材与吉林卓创各约一万吨、天一超细约七千吨、金川集团约五千吨,合计占全国产能九成以上;新进入者不缺产能规划,缺的是安全环保资质与客户牌号认证。
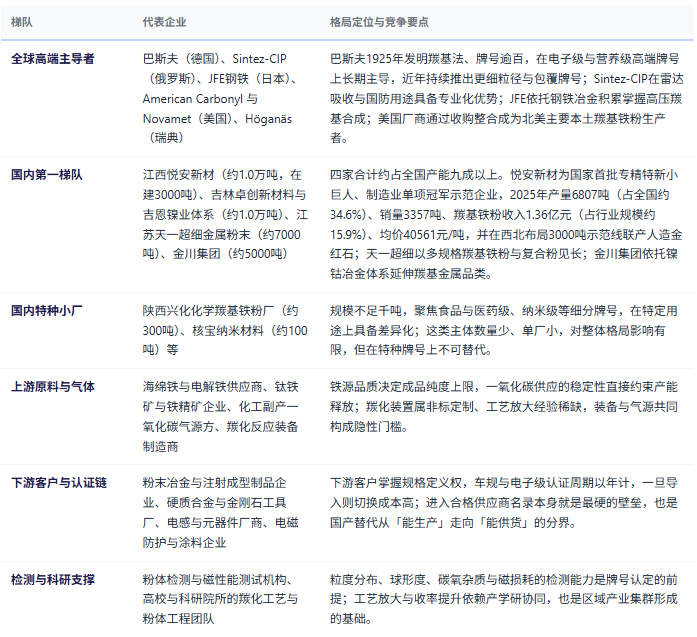
从集中度看,这是一个产能高度集中、价格却难以集中提价的特殊格局:四家主体掌握九成以上产能,理论上具备定价能力,但2025年产能利用率仅58.8%、加权均价十年还略有下滑——集中度没有转化为定价权,原因是需求结构七成三锁在传统粉末冶金,而这一端的价格由下游制品的成本压力反向决定。产能集中解决的是「谁在生产」,却没有解决「谁能卖得贵」。
六、驱动因素分析
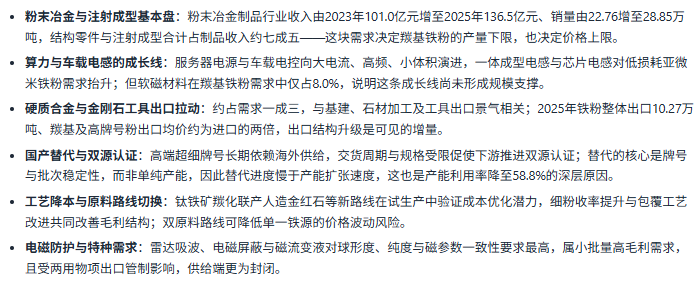
羰基铁粉的需求由六股力量共同推动,且各股力量的作用周期差异极大——短期看粉末冶金与工具行业景气、中期看软磁与电感认证进度、长期看工艺降本与高端牌号替代深度。把六股力量放进时间轴:汽车与工具订单决定当季产量,电子级认证决定两三年的结构,工艺路线与收率决定十年维度的成本曲线。
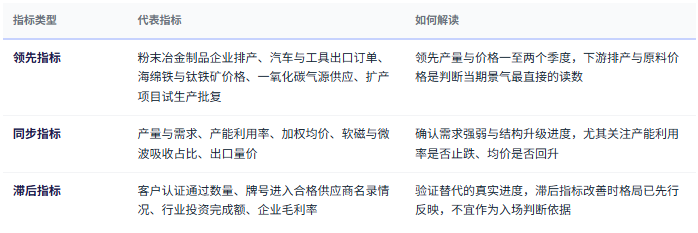
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
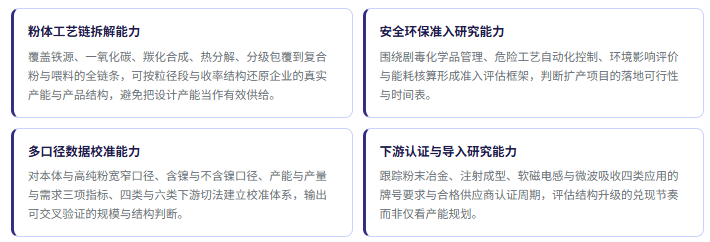
羰基铁粉是「体量小、口径杂、门槛硬」的典型新材料赛道:本体口径八亿元级与高纯粉宽口径二十亿元级以上并存,产能、产量、需求三个数字常被混用,加权均价与高端牌号价格可以相差数倍,下游结构在不同机构间还分四类与六类两套切法——同一周内,不同报告可以给出完全不同的规模与份额读数。据共研网《中国羰基铁粉行业市场研究报告》,这个赛道的投资与经营决策,输赢全在口径校准、产能与利用率的真实判断、高端牌号认证进度追踪。
1、研发实力:四维研究能力
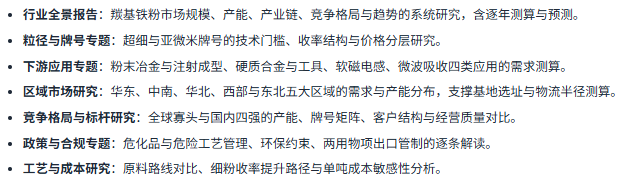
2、研究报告产品线(七类)
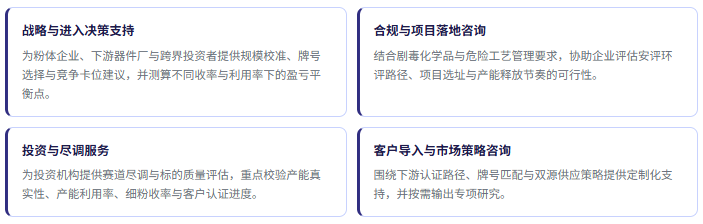
3、咨询服务优势(四项)
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


