

一、概念定义与分类体系
1、定义及分类与应用领域
算力租赁,是算力资源所有方将服务器、集群或机房资源以租用方式提供给需求方的服务模式,客户以灵活的经济成本获取计算能力而无需自建机房与采购硬件,涵盖裸金属整机租赁、按需小时租赁、竞价抢占式算力、机架托管与集群定制共建五类主流合作模式。研究上通常按资源类型、供给主体、合同模式、应用场景、芯片阵营五个维度划分,并按高端卡源获取力、机房与电力资源、客户结构、合同周期区分企业层级。它的产业构成是一句话:上游(人工智能芯片与服务器、液冷散热、电力与网络基础资源)+中游(智算中心建设运营与算力租赁平台)+下游(大模型训练、人工智能应用推理、科研教育与政企数字化)。因此算力租赁最鲜明的产业特征是「缺的不是算力,是高端卡与好机柜——供需缺口决定价格曲线,资源禀赋与客户结构决定谁能留在牌桌上」。
但从产业视角看,算力租赁最容易被笼统地理解为「卖机器时间的生意」。真正的产业命题在于:为什么市场规模一年增长四成以上而不同口径的数字相差数倍;为什么高端显卡出租率超过九成而整体智算中心利用率仅约六成;为什么第三方服务商的份额能超过电信运营商;为什么租赁合同周期从三个月拉长到近一年;以及谁能把资源出租升级为调度与运营能力,才是判断这个赛道的关键。算力租赁是典型的「卡源定上限、机柜定成本、客户定现金流、周期定生死」产业。
2、分类体系速览:五个分类维度
按合同模式分类(交易主维度):裸金属整机租赁(行业核心交易标的,整机独占适配大模型长期训练)、按需小时租赁(调试与短期实验)、竞价抢占式算力(低价但存在中断风险)、机架托管(自购硬件入托)、集群定制共建(万卡级大型智算项目)。模式决定现金流质量与客户粘性。
按供给主体分类(玩家维度):头部公有云厂商、专业算力租赁商、传统数据中心服务商、国资智算平台四类主体。专业算力商掌控高端稀缺资源是训练算力供给主力,国资平台侧重国产算力与政企信创。
按资源类型分类(产品维度):通用算力、智能算力(训练与推理)、超算算力。智能算力是本轮增长的主引擎,推理算力需求正在快速起量。
按芯片阵营分类(供给结构维度):国际主流加速卡生态与国产算力生态(昇腾等)双轨并行。国产算力性价比更高,多用于政企信创场景,是供给结构中最具弹性的增量。
按应用场景分类(需求维度):大模型预训练与微调、人工智能应用推理、自动驾驶仿真、科学计算、金融风控、医疗成像、工业数字孪生。训练看集中度,推理看渗透广度。
二、产业链全景图示
上游—中游—下游+支撑体系
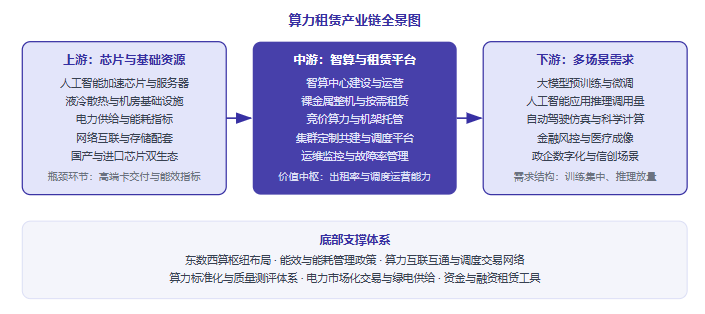
算力租赁产业链是一条「芯片与基础资源—智算中心与租赁平台—多场景需求」的重资产长链条:上游的芯片供给与电力机柜资源决定了全行业的产能天花板,中游的建设运营与调度能力决定了资源能否高效变现,下游的需求结构则决定了现金流的质量与持续性。整条链的价值分布正在迁移:从「资源出租」向「调度运营」演进,从按硬件计费向按调用量与效果计费转型。
三段式解读:链条上谁掌握议价权
上游——芯片即天花板。高端人工智能加速芯片交付周期延长至半年以上,供给瓶颈直接限制租赁产能扩张;国内市场上高端显卡月租持续上行、新签合同交付排期普遍延后,谁的卡源获取能力强、谁与芯片生态绑定深,谁就握有优先供给权。国产芯片阵营的快速放量,则给中游平台提供了第二供给曲线。
中游——运营即分水岭。智算中心建设是重资产投入,但行业整体利用率约六成、高端显卡出租率却超过九成——结构性紧缺与结构性闲置并存,调度运营能力就是中游的核心分水岭:能否把分散资源统一纳管、按需调度、按负载计费,决定单位资源的实际收益率。
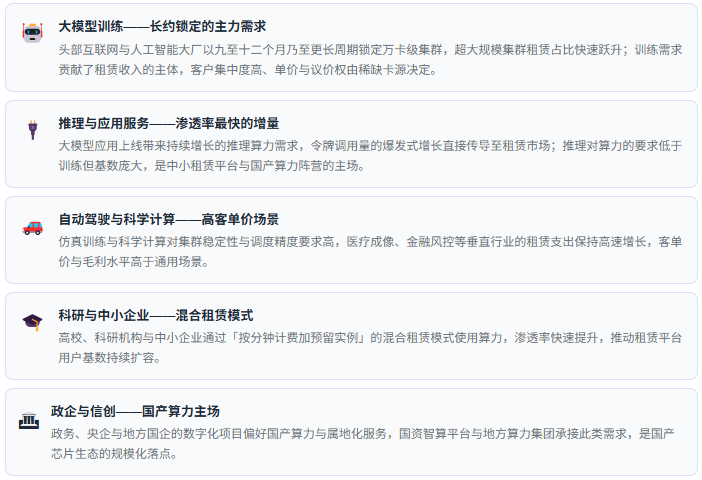
下游——结构即现金流。头部互联网与人工智能大厂以长约锁定高端训练算力,中小模型企业与科研机构以短期与竞价算力为主,传统行业推理需求快速起量;长约占比决定现金流的可预测性,推理需求的渗透广度决定增长的可持续性。
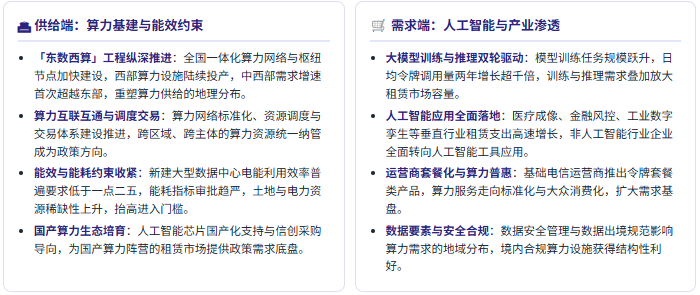
三、产业政策及需求环境
五类需求场景:谁在租赁算力
四、市场规模及现状
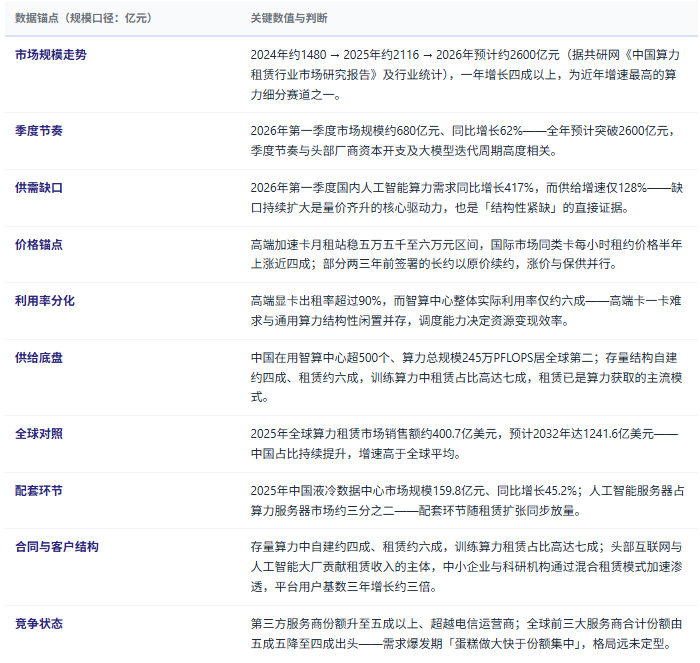
2026年的算力租赁市场呈「需求爆发、供给紧平衡、价格上行」的高景气格局:人工智能算力需求增速远超供给增速,高端显卡出租率超过九成、租赁价格持续上行,市场从「买方挑供给」切换到「卖方挑客户」——供需缺口是这个赛道量价齐升的核心引擎,也是判断景气持续性的唯一主轴。
五、企业竞争格局
算力租赁市场的玩家结构正在发生根本性变化:第三方数据中心服务商的份额升至五成以上、超越传统电信运营商,供给主体形成「公有云、专业算力租赁商、传统数据中心、国资智算平台」四类并立、各据一层的格局。据共研网《中国算力租赁行业市场研究报告》,代表性企业与竞争要点如下:
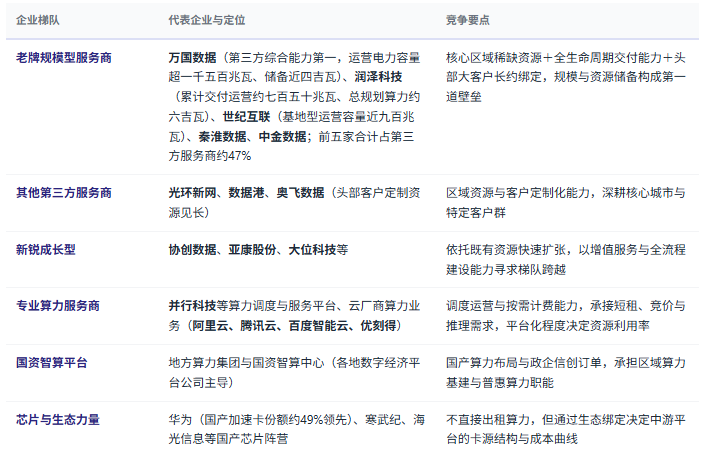
从集中度看,全球前三大算力租赁服务商合计份额从五成五降至四成出头,中小型区域服务商与转型参与者借差异化定价与行业定制方案快速抢占市场——需求爆发期「蛋糕做大快于份额集中」,格局远未定型;但资源禀赋(卡源、电力、机柜)正在把玩家分层,头部企业的利润增速已开始快于营收增速,经营杠杆效应显现。
六、驱动因素分析
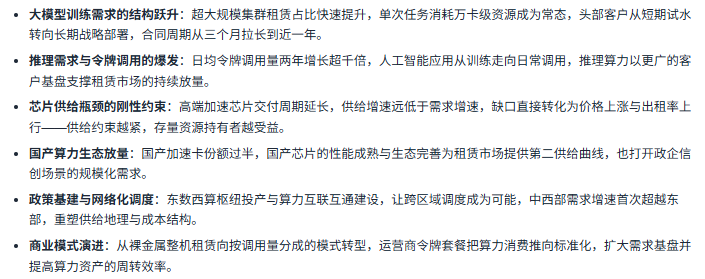
驱动行业的六股力量
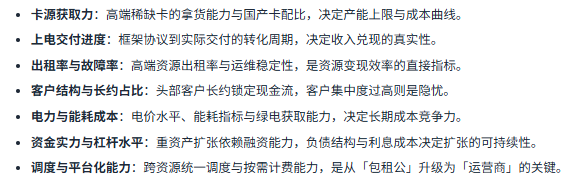
判断企业质量的七条标准
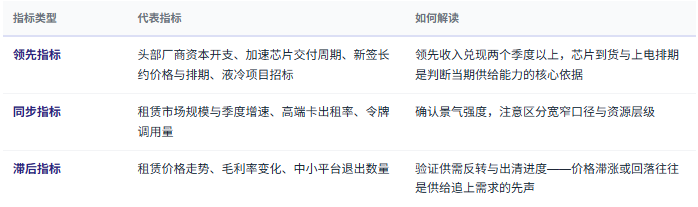
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
算力租赁是「口径最乱、变化最快」的数字基建赛道之一:宽窄口径相差数倍、签约与交付相差半年、出租率按资源层级天差地别、价格以周为单位波动——据共研网《中国算力租赁行业市场研究报告》,这个赛道的经营与投资决策,输赢全在口径校准、供需节奏判断与企业质量甄别。
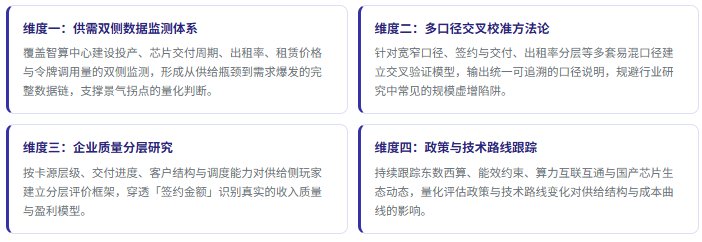
1、共研网算力租赁领域研发实力:四个维度
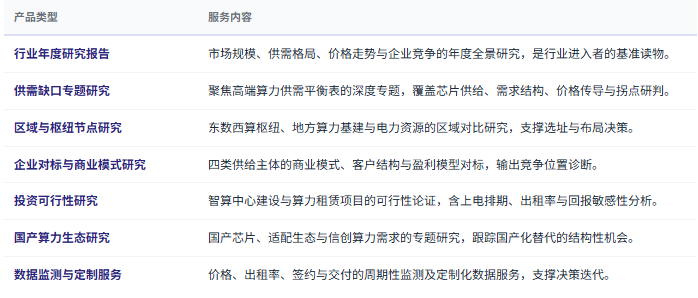
2、研究报告产品线:七类研究产品
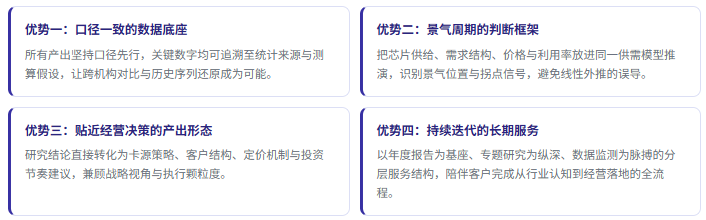
3、共研网咨询优势:四项核心能力
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


