

一、概念定义与分类体系
1、定义及分类与应用领域
食用油,是以食用植物油料或植物油脂为原料制成的食用油脂,是居民膳食脂肪的核心来源与食品工业的基础原料,涵盖大豆油、菜籽油、花生油、棕榈油、葵花籽油、玉米油、稻米油、山茶油等品类。研究上通常按油料来源、加工工艺、包装形态、消费场景四个维度划分,并按油源掌控力、品牌信任溢价、渠道覆盖密度、品类结构区分企业层级。它的产业构成是一句话:上游(油料种植与进口、压榨原料贸易)+中游(压榨、精炼、调制与小包装灌装)+下游(家庭烹饪、餐饮用油、食品加工与工业用油)。因此食用油最鲜明的产业特征是「总量见顶之后,结构升级成为唯一的增长叙事——人均消费量多年来首次下降,而自给率、健康化与品牌集中共同定义了这个万亿级产业的新坐标」。
但从产业视角看,食用油最容易被笼统地理解为「一个成熟到不再增长的必需消费品」。真正的产业命题在于:为什么消费总量四千万吨级的行业还能跑出结构性行情;为什么超过六成的油源依赖进口而自给率却能逆势回升;为什么「少吃油、吃好油」在需求端同步发生;为什么一超多强的格局下区域品牌仍有一席之地;以及谁能把健康化品类做成第二增长曲线,才是判断这个赛道的关键。食用油是典型的「油源定成本、品牌定份额、品类定溢价、渠道定规模」产业。
2、分类体系速览:四个分类维度
按油料来源分类(品类主维度):大豆油、菜籽油、花生油、棕榈油、葵花籽油、玉米油、芝麻油、特种木本油(山茶油、核桃油)。大宗品类看规模与成本,特色品类看溢价与增速。
按加工工艺分类(品质维度):压榨工艺(物理压榨,风味保留)、浸出工艺(出油率高、成本优势)、精炼等级(一级至四级)、调和油(多油种科学配比)。工艺决定风味、营养留存与成本曲线。
按包装形态分类(价值维度):小包装食用油(家庭与餐饮零售主力)、散装与中包装(餐饮与食品工业)、礼盒与功能装。小包装占比超三成且增速领先,是品牌溢价的载体。
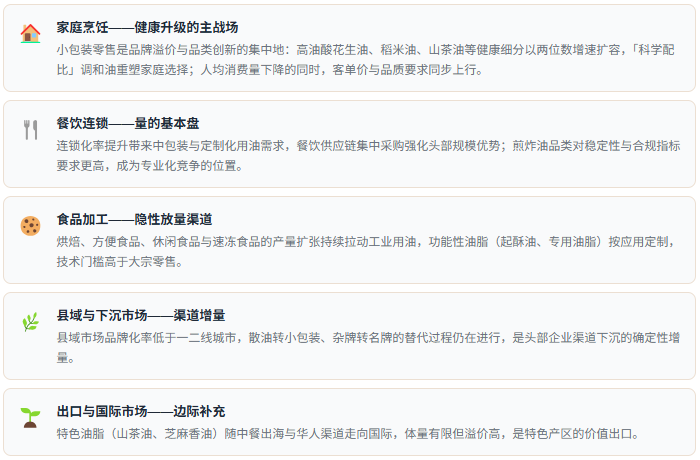
按消费场景分类(需求维度):家庭烹饪、餐饮连锁、食品加工(烘焙、方便食品、休闲食品)、工业与其他用油。餐饮与食品加工是量的基本盘,家庭小包装是价的升级场。
二、产业链全景图示
上游—中游—下游+支撑体系
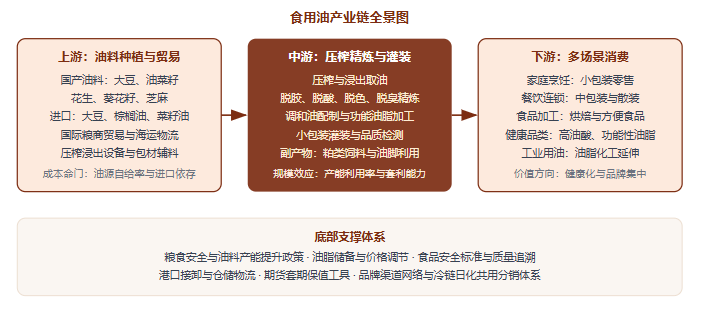
食用油产业链是一条「全球油源—国内压榨精炼—多场景消费」的长链条:上游的油料供给决定了全行业的成本命门,中游的压榨精炼与灌装决定了产品形态与规模效应,下游的消费结构则决定了品牌溢价与品类演进方向。整条链的利润分布并不均匀:大宗压榨环节赚的是加工费与套利差,小包装品牌环节赚的是品牌与渠道溢价,健康特色品类赚的是科学与人群叙事。
三段式解读:链条上谁掌握定价权
上游——油源即命门。中国食用油自给率约三成七,超过六成的油源依赖进口,其中大豆进口量超过一点一亿吨、对外依存度为全产业链最高的一环;国内压榨企业采购的油料,很大比例掌握在国际粮商与海外产地手中。谁的全球采购网络与套期保值能力强,谁的成本曲线就更平缓——这是上游最深的护城河,也是国产油料产能提升政策持续加码的原因。
中游——规模即壁垒。压榨与精炼是重资产环节,产能利用率、单厂规模与套利能力直接决定盈亏;行业平均毛利率仅有个位数,在薄利环节上,规模、采购与风险管理能力就是全部。精炼与小包装灌装环节则是品牌与渠道的连接点,也是利润率相对更高的位置。
下游——结构即故事。家庭小包装是品牌溢价与品类创新的战场,餐饮与食品加工是量的基本盘;「少吃油、吃好油」的消费切换让下游成为全链条唯一能讲增量故事的环节,高油酸、零反式脂肪、功能性油脂等细分赛道正在重塑下游的价值分布。
三、产业政策及需求环境
五类需求场景:谁在为食用油买单
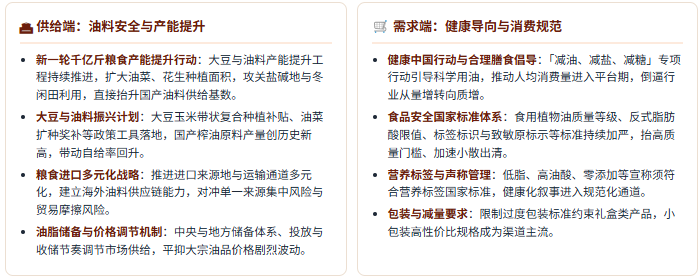
食用油的机会藏在「油料安全与消费升级」的交汇处:油料产能提升与进口多元化决定供给端的成本曲线与安全垫,健康化消费决定需求端的结构升级方向。
四、市场规模及现状
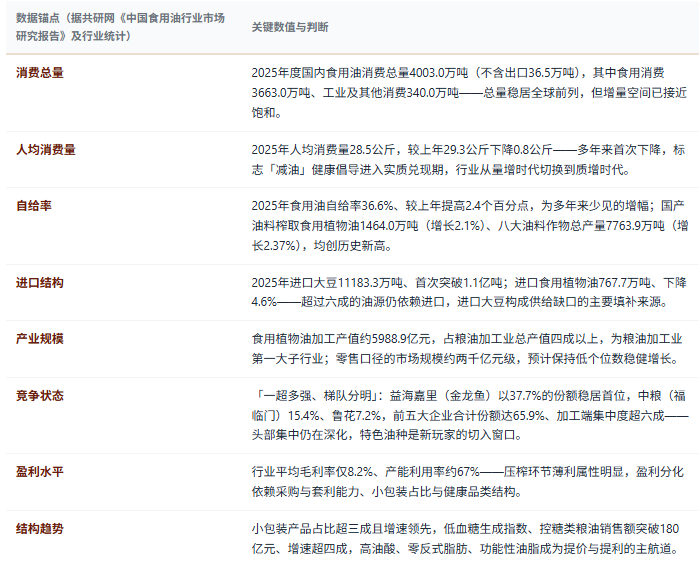
2026年的食用油市场呈「总量见顶、结构换挡、格局集中」的复合读数:消费总量稳居四千万吨级但人均消费量多年来首次下降,自给率逆势回升,「少吃油、吃好油」在需求端同步发生——这个行业不再靠量增长,而是靠结构升级重新定价。
五、企业竞争格局
食用油行业是消费品中集中度最高的赛道之一,呈现鲜明的「一超多强、梯队分明」格局:一超=全球采购网络+全品类矩阵的金龙鱼;多强=央企粮仓中粮与花生油品类王者鲁花;第三梯队=上市区域品牌与特色油种玩家。份额数据(据共研网《中国食用油行业市场研究报告》)如下:
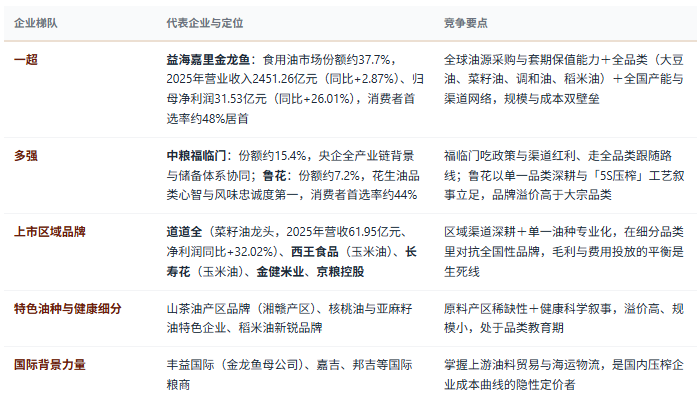
从集中度看,前五大企业合计份额约65.9%、加工端集中度超六成:集中度提升的驱动不是价格战,而是食品安全信任溢价与渠道成本的双挤压——质量事件与标准加严让消费者向头部品牌收敛,渠道碎片化时代头部企业的分销效率优势进一步放大,小散产能出清是确定性的长期过程。
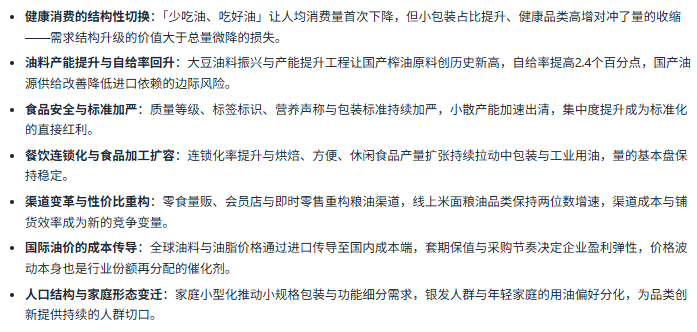
六、驱动因素分析
驱动行业的六股力量
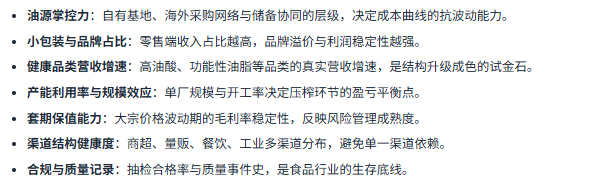
判断企业质量的七条标准
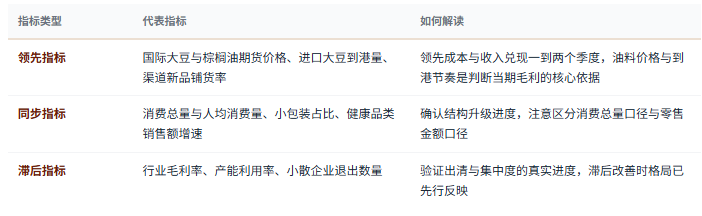
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
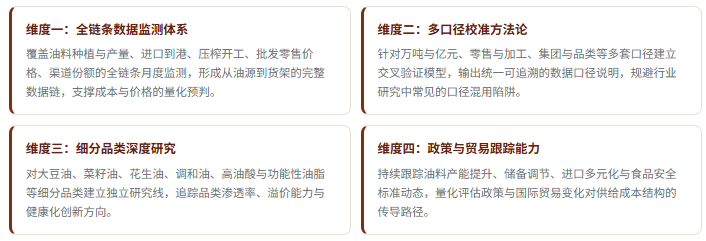
食用油是「口径最多、价格传导最复杂」的消费品赛道之一:万吨口径与亿元口径并存、零售与加工产值相差数倍、份额按集团与按品类两套算法打架、国际油价的成本传导链条漫长——据共研网《中国食用油行业市场研究报告》,这个赛道的经营与投资决策,输赢全在口径校准、成本预判与结构判断。
1、共研网食用油领域研发实力:四个维度
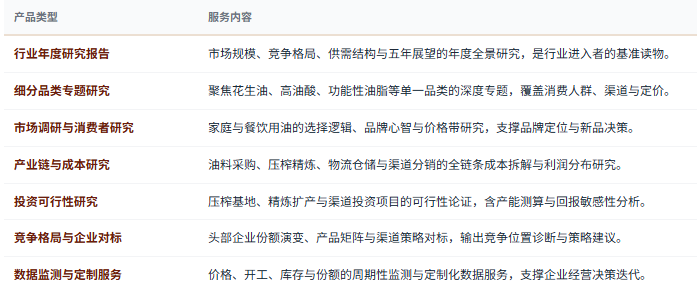
2、研究报告产品线:七类研究产品
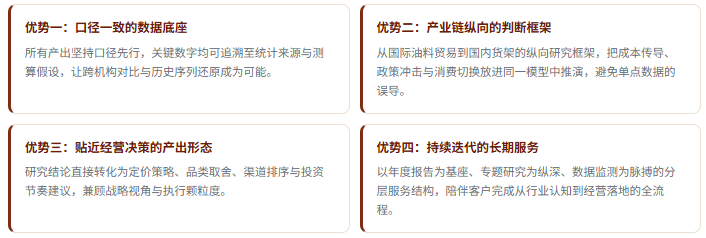
3、共研网咨询优势:四项核心能力
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


