

一、概念定义与分类体系
1、定义及分类与应用领域
日本料理(日料),在中国市场语境下指以日式烹调技法与饮食形态为特征、在中国境内经营的餐饮业态,涵盖寿司、刺身、拉面、丼饭、日式烧肉、居酒屋、日式咖喱与放题自助等品类。需要首先厘清的是:中国日料市场 ≠ 日本餐饮,也 ≠ 全部使用日本进口食材——经过数十年本土化,中国日料的客群与供应链均已高度本土化,门店使用的核心食材(三文鱼、米饭、蔬菜、调味料)绝大部分来自国产与第三国进口。研究上通常按业态形态、客单价位、供应链模式、客群构成四个维度划分,并以门店数、单店营收、客单价与翻台效率作为衡量经营质量的核心标尺。它的产业构成是一句话:上游(食材供应、冷链物流、设备器具)+中游(单点餐厅、放题餐厅、外带快餐等门店运营)+下游(本土居民与在华外籍消费者、外卖平台、商圈物业)。因此日本料理最鲜明的产业特征是「客群定基本盘、价位定生死、供应链定半径、舆情定波动——这不是一门靠品牌光环的生意,而是一门靠本土客群复购与供应链效率活下来的生意」。
2、分类体系速览:四个分类维度
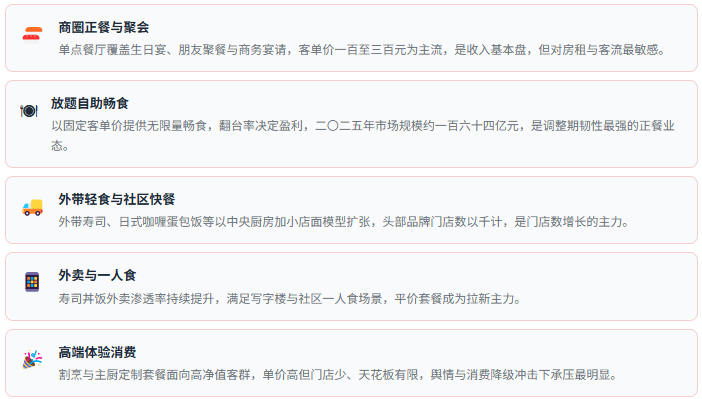
按业态形态分类(结构主维度,本篇核心):单点餐厅(寿司店、居酒屋、烧肉店、拉面店等正餐业态,占市场约七成三)、放题餐厅(自助畅食,占约两成三)、其他餐厅(外带轻食与日式快餐等,占不足半成)。业态形态决定客单价、坪效与扩张模型。
按客单价位分类(价值维度):高端割烹与主厨定制套餐(人均数百元至上千元)、中端单点与烧肉(人均百元至三百元)、平价外带与回转寿司(人均三十元至八十元)。价位带在深度调整期发生显著下移,性价比模型成为扩张主流。
按供应链模式分类(效率维度):进口食材直采型(高端店为主)、国内冷链分销型(主流门店)、中央厨房配送型(连锁外带与快餐)。供应链模式决定食安风险敞口与成本结构。
按客群构成分类(需求维度):本土居民消费(占约九成四,基本盘)与在华日籍人士消费(占约百分之六,占比持续下行)。客群本土化是中国日料市场区别于日本本土餐饮的最重要结构特征。
二、产业链全景图示
日本料理产业链的核心逻辑是「供应链本土化支撑门店规模化」:上游食材从进口依赖逐步转向国产替代与第三国多元采购,中游门店以业态分层满足从高端体验到平价日常的需求谱系,下游客群高度本土化。

三段解读:上游看「供应链本土化率」——三文鱼等核心食材已转向挪威、智利、新西兰等第三国多元采购与国产养殖替代,进口波动对门店的传导被显著稀释;中游看「业态与价位组合」——单点餐厅贡献约七成三收入,但扩张最快的却是中央厨房模式的外带与回转寿司连锁;下游看「本土客群占比」——本土居民消费约占九成四且持续上升,中国日料的基本盘早已不是在华日籍人士,而是本土年轻消费群体的日常化复购。
从链条纵向看,各环节的议价格局同样不对称:上游食材因多元化采购而议价权分散,中游门店对物业与平台渠道的依赖度高,下游客群的复购习惯反而成为最稀缺的经营资产。这一格局决定了日料经营的质量分层——外带模型以周转取胜、正餐模型以体验溢价、放题模型以翻台摊薄固定成本,三种模型在本轮调整期中的存续能力差异,正是行业结构切换的微观基础。
三、产业政策及需求环境
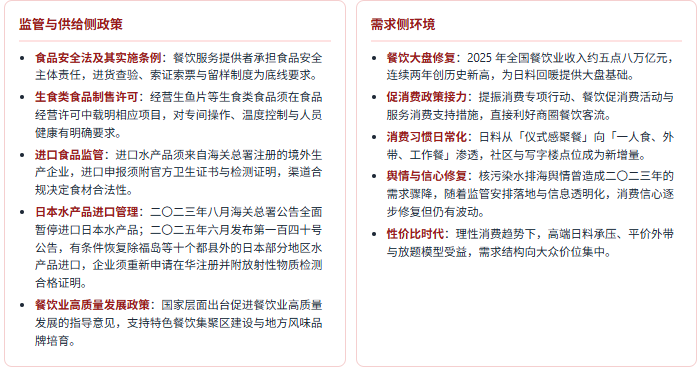
日本料理的政策环境是典型的「食品安全监管定底线、消费促进政策给增量、进口检验检疫定波动」三重结构:门店端受餐饮食品安全法规约束,行业端受益于促消费政策,供应链端则以进口水产品监管为核心变量。
五类典型需求场景
四、市场规模及现状
市场规模及现状
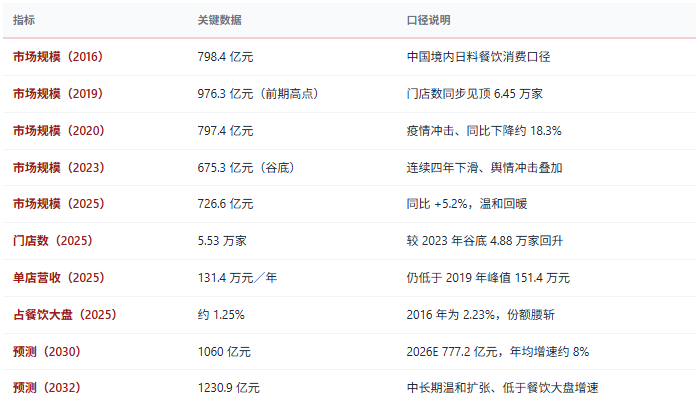
按共研网口径,中国日本料理市场规模指中国境内日料门店实现的餐饮消费收入总和。2025 年该规模为七百二十六点六亿元,同比增长约百分之五点二,实现连续第二年回升;但距二〇一九年九百七十六点三亿元的前期高点仍有约两成六的差距,市场尚未回到峰值。
增长节奏:一轮「峰值—腰斩式调整—温和回暖」的完整周期
过去十年,中国日料市场走出一条与其他餐饮品类截然不同的曲线:二〇一六至二〇一九年随消费升级逐年爬升至九百七十六亿元峰值;二〇二〇年起受疫情冲击下滑,二〇二三年在舆情冲击下探至六百七十五点三亿元谷底,累计收缩约三成;二〇二四至二〇二五年随消费信心修复与进口监管安排明朗化,连续两年回升,但同期餐饮大盘创新高,日料在餐饮业中的占比仍从百分之二点二三一路降至约百分之一点二五——回暖是自身修复,份额尚未修复。
现状判断有三条:其一,量价结构分化——门店数回升快于单店营收,二〇二五年单店营收一百三十一点四万元仍低于二〇一九年峰值,说明新增供给集中在低客单的小店与外带模型;其二,业态结构下移——放题餐厅二〇二五年增长约百分之七点三,快于单点餐厅,性价比业态主导复苏;其三,区域高度集中——华东区域约占全国三分之一强,五大区域中仅华东与中南规模超过一百九十亿元,市场下沉空间大但梯度明显。
五、企业竞争格局
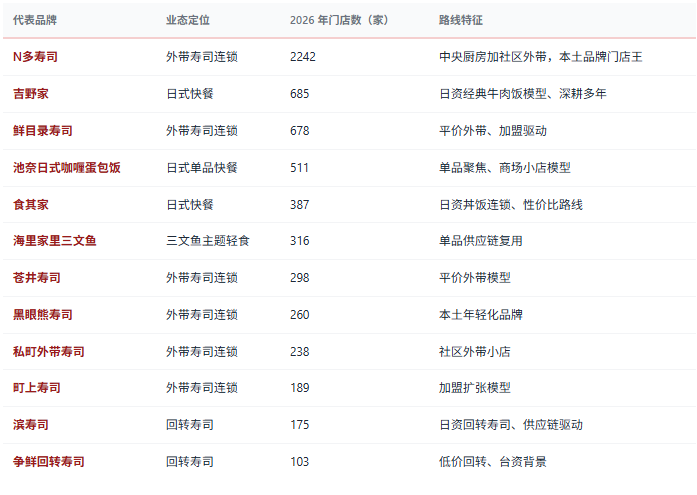
中国日料市场是典型的「高度分散、连锁分层」结构:五点五万家门店中,头部连锁品牌合计门店占比仅约一成,绝大多数为独立小店;连锁阵营内部,本土平价模型与日资经典品牌形成两条扩张路线。
三条扩张路线与格局观察
路线一:本土外带快餐化(门店数主力)。N多寿司以超过两千家门店领跑全行业,鲜目录、苍井、黑眼熊、私町、町上等外带品牌构成密集的第二集团——共同特征是中央厨房加二十至四十平方米小店、客单三十元上下、加盟驱动。这一路线贡献了调整期大部分的门店净增量,也把日料从「聚餐消费」改造为「日常消费」。
路线二:日资经典品牌稳扎(品牌力底盘)。吉野家、食其家以牛肉饭、丼饭快餐模型维持数百店规模,滨寿司、争鲜以回转寿司切入大众价位——日资品牌凭借供应链标准化与品牌认知,在性价比时代反而找到新位置,但其扩张速度受直营策略与本土管理半径约束。
路线三:单品与场景创新(结构增量)。池奈的日式咖喱蛋包饭、海里家里的三文鱼主题,代表「单品类加强供应链」的细分打法——以一个大单品支撑门店模型,用商场小店快速复制,是近三年新品牌的主要孵化路径。
从结构变迁的维度看,头部品牌的更替速度本身就是行业信号:二〇一九年前后门店规模领先的多为商场正餐与居酒屋品牌,而二〇二六年门店数前列的品牌几乎清一色来自外带与快餐赛道。全国五点五万家门店中,连锁体系仅占约一成,其余近九成为独立门店——分散的存量既意味着整合空间,也意味着头部品牌必须先跑通单店模型、再复制门店,否则门店数扩张只会同步放大亏损面。
六、驱动因素分析
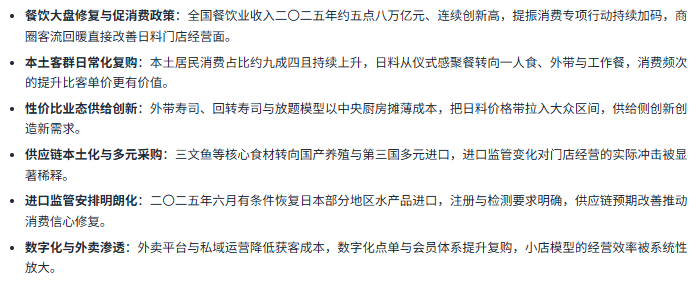
日本料理市场的复苏与中期扩张由六股力量叠加驱动,其中本土客群日常化是第一驱动力,供应链与合规能力决定谁能穿越波动。
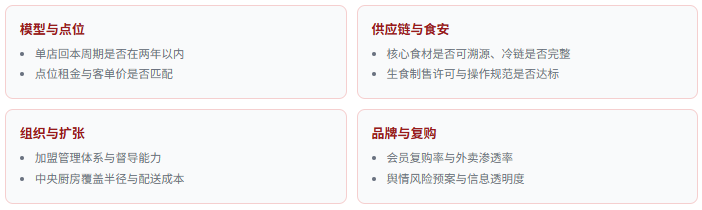
门店与品牌竞争力的七条判断标准
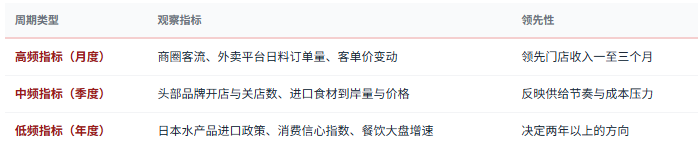
三类周期观察指标
七、共研产业研究院:研发实力与咨询优势
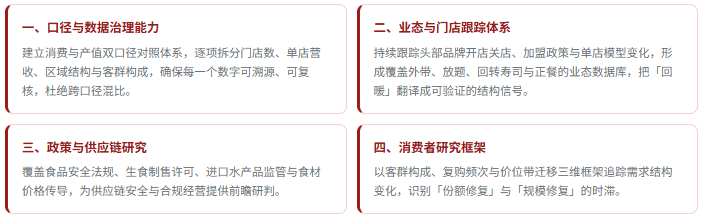
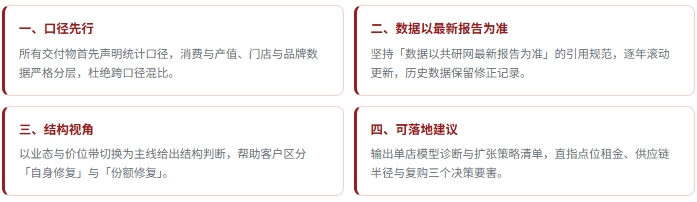
日本料理是典型的「舆情高弹性、口径易混淆、结构快切换」行业——消费口径与产值口径并存、门店统计散落于平台数据、业态结构在两三年内即可完成一轮更替。共研产业研究院(共研网)在该领域建立了从口径校准到业态跟踪的完整研究体系,为连锁品牌、食材供应链企业与投资机构提供决策支持。
1、研发实力:四个维度
2、研究报告产品线(七类)
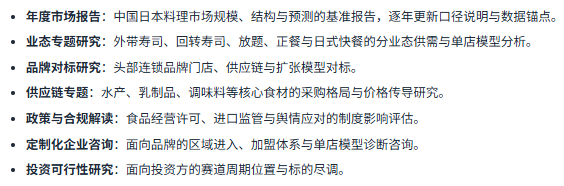
3、咨询优势:四项
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


