

一、概念定义与分类体系
1、定义及分类与应用领域
马铃薯全粉,是以新鲜马铃薯为原料,经清洗、去皮、蒸煮、制泥、干燥等工序加工而成的脱水马铃薯制品,最大程度保留了马铃薯细胞的完整性与天然风味,是马铃薯深加工链条中连接田间原料与终端食品的关键中间品,也是馒头、面条等马铃薯主食化产品的核心配料。研究上通常按产品形态、加工工艺、下游用途、原料品种、产能层级五个维度划分,并按细胞完整度、还原糖与花青素控制、复水性能、批次一致性区分产品层级。它的产业构成是一句话:上游(加工专用薯种植、种薯繁育、收储运体系)+中游(雪花全粉、颗粒全粉加工与批发)+下游(休闲食品、速冻食品、主食化制品、家庭餐饮)。因此马铃薯全粉最鲜明的产业特征是「下游定需求、原料定成本、工艺定品质、主食化定天花板——这不是一门卖淀粉的生意,而是一门靠加工专用薯与配方验证留下来的生意」。
但从产业视角看,马铃薯全粉最容易被笼统地理解为「薯片的上游」。真正的产业命题在于:为什么需求八年翻倍而产能利用率长期仅三成出头;为什么市场规模在个别年份出现跳跃式抬升;为什么加工专用薯原料价格剧烈波动直接决定全行业盈亏;为什么行业曾长期依赖进口而现在国产替代加速;以及谁能绑定头部食品客户把产能变成订单,才是判断这个赛道的关键。马铃薯全粉是典型的「品种定原料、原料定成本、工艺定准入、客户定规模」产业。
2、分类体系速览:五个分类维度
按产品形态分类(产品主维度):雪花全粉(滚筒干燥,占比约六成三,主供休闲食品与速冻食品)、颗粒全粉(回填工艺,占比约三成七,复水性好,主供主食化与方便食品)。形态决定工艺路线与客户结构。
按加工工艺分类(技术维度):滚筒干燥制雪花全粉、回填与气流干燥制颗粒全粉、全营养粉(保留薯皮营养)等延伸工艺。工艺决定细胞完整度与终端复水品质。
按下游用途分类(需求维度):食品加工(休闲食品、速冻薯制品、主食化制品,占九成三)、家庭及餐饮(冲调薯泥、餐饮配料,占约7%)。食品加工是绝对基本盘。
按原料品种分类(上游维度):加工专用薯(大西洋、夏波蒂、华颂系列等高干物质品种)与鲜食薯。品种登记数量近年快速扩容,专用化率决定原料品质。
按产能层级分类(企业维度):万吨级以上头部企业、数千吨级区域企业。产能集中分布在甘肃、内蒙古、新疆、宁夏、黑龙江等北方薯区。
二、产业链全景图示
上游—中游—下游+支撑体系
马铃薯全粉产业链是一条「专用薯种植—全粉加工—多场景食品应用」的农产品加工长链条:上游的加工专用薯品种与收储体系决定了原料的数量与成本,中游的加工工艺决定了产品品质与批次一致性,下游的食品应用结构决定了需求的增长斜率。整条链的利润分布高度不均:种植环节靠品种与单产,加工环节靠利用率与原料采购节奏,下游配方环节靠客户绑定与产品认证。
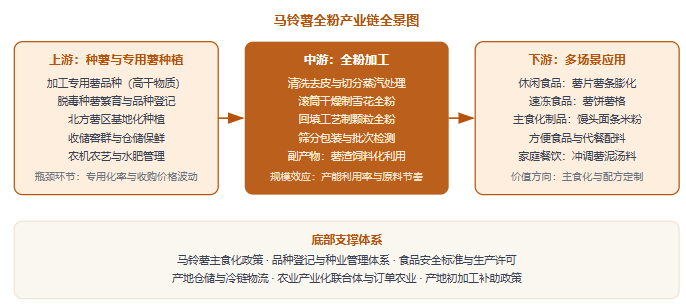
三段式解读:链条上谁掌握定价权
上游——品种即成本。加工专用薯的干物质含量与还原糖水平直接决定出粉率与品质等级,原料收购价近年从每吨八千余元跳升至一万二千元上方再回落,单一客户采购超万吨的订单农业与自有基地是平抑成本波动的唯一解;品种登记数量累计近千个,专用化品种供给正在快速扩容。
中游——利用率即盈亏。行业产能八年扩张逾一点五倍,但产量增速长期慢于产能增速,产能利用率长期仅三成出头——这是典型的「产能先行、订单跟进」扩张模式:加工线投资大、专用薯收购有季节窗口,谁的原料组织能力与客户订单密度高,谁就能把利用率提上去、把折旧摊薄。
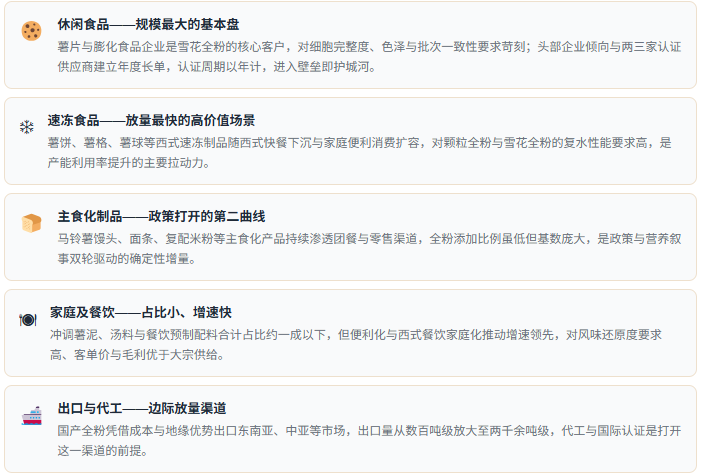
下游——结构即故事。休闲食品与速冻食品贡献九成以上需求,是进口替代的主战场;主食化制品打开第二曲线,家庭餐饮占比虽小但增速快;下游对全粉的品质一致性要求极高,通过头部食品客户的认证周期往往以年计,认证本身就是护城河。
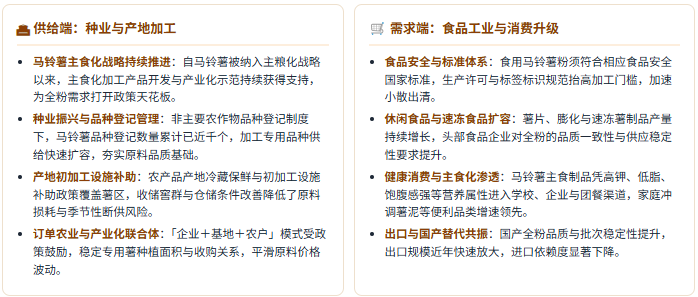
三、产业政策及需求环境
五类需求场景:谁在采购马铃薯全粉
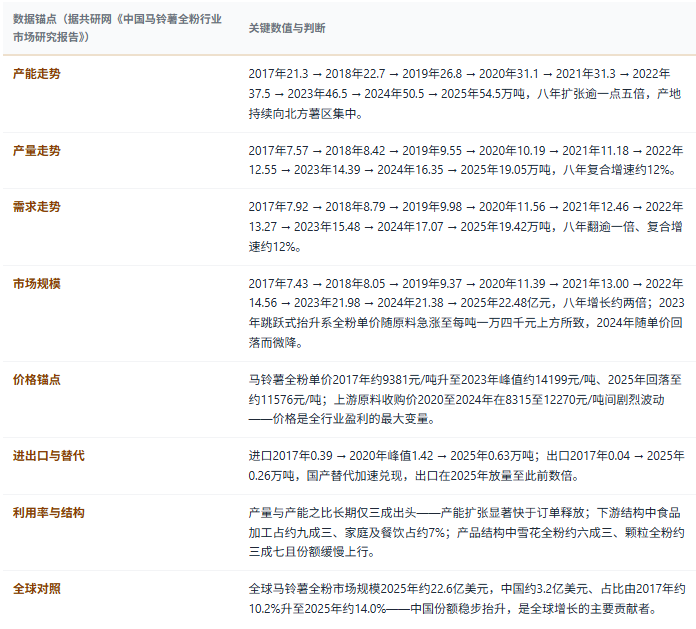
四、市场规模及现状
2026年的马铃薯全粉市场呈「需求翻倍、产能先行、替代提速」的复合读数:需求八年翻逾一倍,市场规模在个别年份因原料价格跳涨出现跳跃式抬升;国产替代持续兑现,出口从数百吨级放大至两千余吨级——这个行业的关键变量不是总需求增速,而是原料组织能力与产能利用率。
五、企业竞争格局
马铃薯全粉行业呈「产地集群化、企业中型化、食品巨头跨界」的格局:万吨级以上企业十余家,产能集中分布于甘肃、内蒙古、新疆、宁夏、黑龙江等北方薯区;盐津铺子等下游食品企业自建产能入场,标志「客户自供」成为新的竞争变量。代表性企业及产能(据共研网《中国马铃薯全粉行业市场研究报告》及企业公开信息)如下:
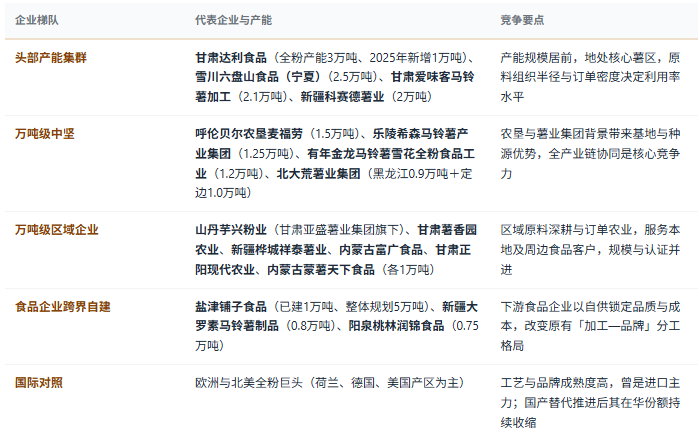
从集中度看,行业产能万吨级以上企业十余家、合计产能约占全国半数以上,头部尚未形成压倒性份额——这是一条「产地资源与客户认证双门槛」的赛道:规模决定成本、认证决定订单,两者缺一不可;产能扩张高峰后,利用率与订单质量将成为下一阶段分化的主线。
三层结构判断:①种源与原料层——专用薯品种、脱毒种薯与基地布局决定出粉率与成本曲线,是全行业最深的分水岭;②加工与品控层——工艺一致性、批次检测与食品安全资质决定「能不能进头部客户的名单」;③客户与订单层——休闲食品与速冻龙头认证长单的密度决定利用率与现金流质量,出口认证则决定第二增长极。
六、驱动因素分析
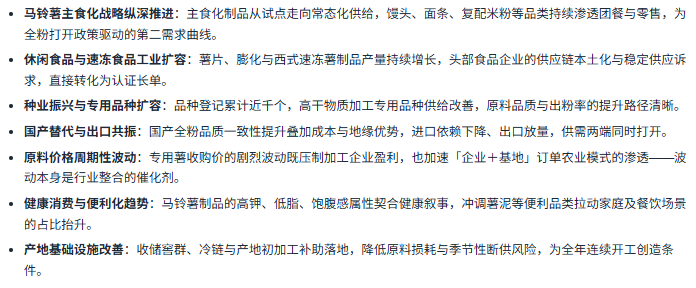
驱动行业的六股力量
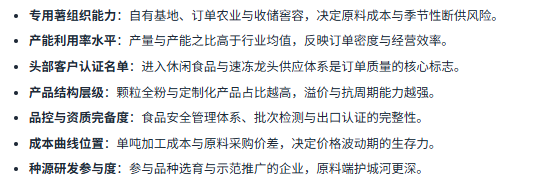
判断企业质量的七条标准
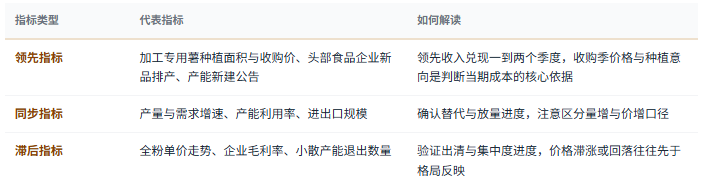
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
马铃薯全粉是「口径易混、原料主导」的农产品加工赛道:全粉与淀粉口径相邻易错、全球与国内两套货币口径并存、产能与产量长期背离、原料价格主导盈利波动——据共研网《中国马铃薯全粉行业市场研究报告》,这个赛道的经营与投资决策,输赢全在口径校准、原料周期判断与客户质量甄别。
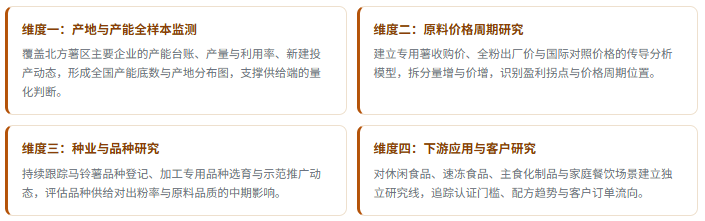
1、共研网马铃薯全粉领域研发实力:四个维度
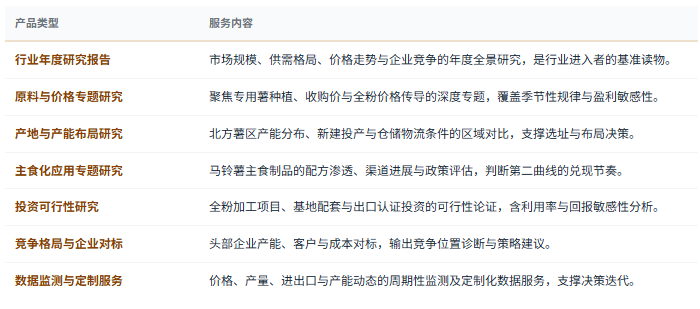
2、研究报告产品线:七类研究产品
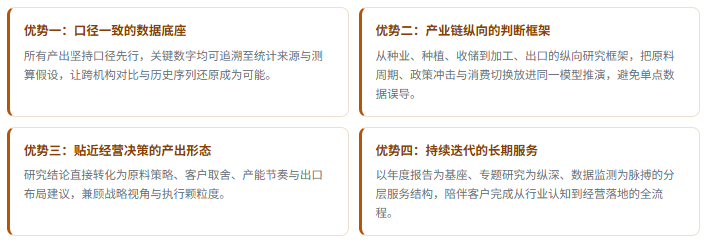
3、共研网咨询优势:四项核心能力
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


