

一、概念定义与分类体系
1、定义及分类与应用领域
智能巡检机器人,是以移动机器人本体为载体,融合可见光、红外热成像、声学等多类传感器与人工智能识别算法,替代或辅助人工对设备、设施与环境进行自主巡航、状态监测、缺陷识别与异常报警的特种机器人:在变电站、轨道交通隧道、化工园区等高危或重复性场景中,实现无人化、高频化、标准化的巡检作业,是设备运维从「人海战术」走向「智能运维」的核心载体。研究上通常按应用场景、移动形态、感知技术、运营模式、客户类型五个维度划分,并按自主导航与越障能力、缺陷识别准确率、工况环境适应性、批量交付记录区分产品层级。它的产业构成是一句话:上游(激光雷达与视觉传感器、红外热成像模组、伺服电机与减速器、控制器与边缘计算芯片)+中游(机器人本体制造、识别算法与缺陷库、调度平台与系统集成)+下游(电力、轨道交通、化工园区、市政管廊、数据中心)。因此智能巡检机器人最鲜明的产业特征是「电力场景贡献九成左右的基本盘,而非电力场景正以远超行业整体的增速破圈——结构的拐点比总量的增速更值得关注」。
但从产业视角看,智能巡检机器人最容易被笼统地理解为「会走路的摄像头」。真正的产业命题在于:为什么规模九年增长九倍而格局仍高度绑定电网采购;为什么非电力场景占比能从不足百分之三升至一成半且加速上行;为什么化工防爆与轨交隧道场景的门槛远高于普通站房;为什么同一台机器人在电网招标中是标准品、在行业客户面前却是定制项目;以及为什么识别算法的缺陷库积累比硬件参数更难追赶,才是判断这个赛道的关键。智能巡检机器人是典型的「政策定节奏、电网定基本盘、场景定门槛、算法定分层」产业。
2、分类体系速览:五个分类维度
按应用场景分类(需求主维度):电力场景(变电站、配电站房、输电线路,基本盘)、轨道交通场景(隧道、车站、车辆段)、化工与油气场景(防爆巡检)、市政管廊与水务场景、数据中心与楼宇场景。场景决定工况门槛与采购模式。
按移动形态分类(产品维度):轮式与履带式(站房与园区主流)、轨道式(沿挂轨巡检,机房与隧道常用)、四足式(复杂地形与越障)、无人机协同(高空与线路)。形态决定部署成本与适用地形。
按感知技术分类(能力维度):可见光识别、红外热成像测温、声学检测、多传感融合与三维重建。感知配置决定可识别的缺陷类型与准确率。
按运营模式分类(变现维度):整机销售(主流)、租赁与按站服务、带数据平台的运维订阅。模式决定现金流结构与客户粘性。
按客户类型分类(渠道维度):电网系客户(集中招标、标准品逻辑)、行业客户(化工轨交等,项目制定制逻辑)、市政与政府客户。客户性质决定回款、毛利与竞争规则。
二、产业链全景图示
上游部件 · 中游本体 · 下游场景
智能巡检机器人产业链呈「部件—本体—场景」三段式结构:部件决定成本与性能上限,本体与算法决定交付能力,场景决定需求结构。据共研网《中国智能巡检机器人行业市场研究报告》,行业的竞争逻辑正在从「卖硬件」转向「本体+算法+平台」的一体化交付。
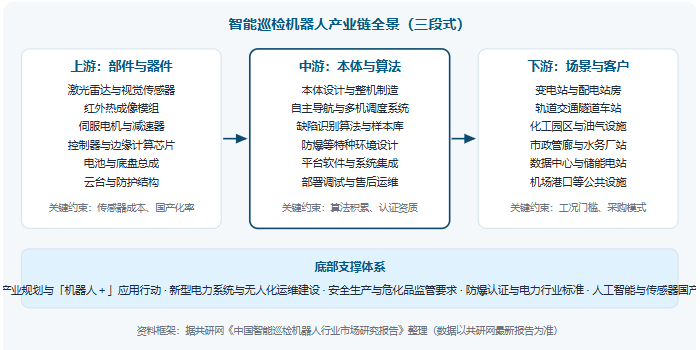
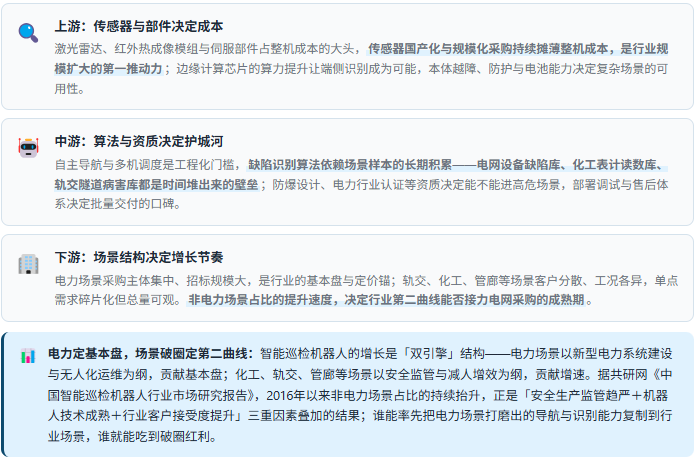
三段解读:成本曲线、算法护城河与场景门槛
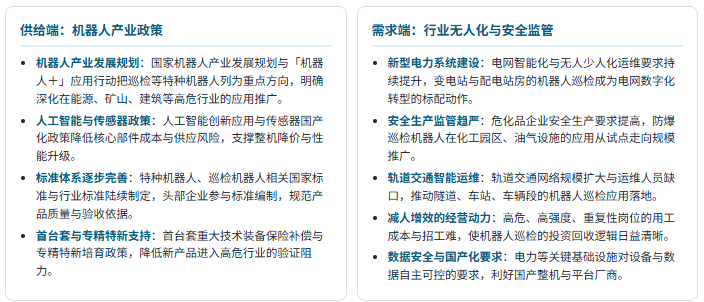
三、产业政策及需求环境分析
供给环境与需求结构
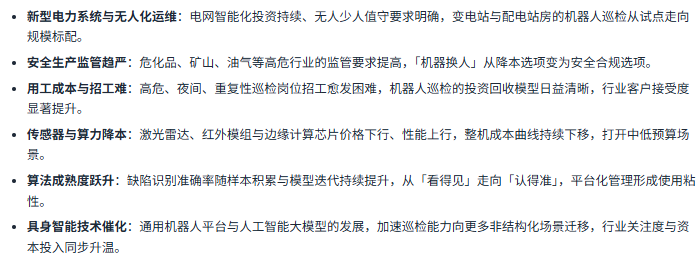
智能巡检机器人政策的底层逻辑可以概括为一句话:机器人产业政策定方向,行业安全监管定需求。政策不直接采购机器人,而是通过机器人产业规划(供给端)与电力、化工、轨交等行业的无人化运维要求(需求端)双向传导。
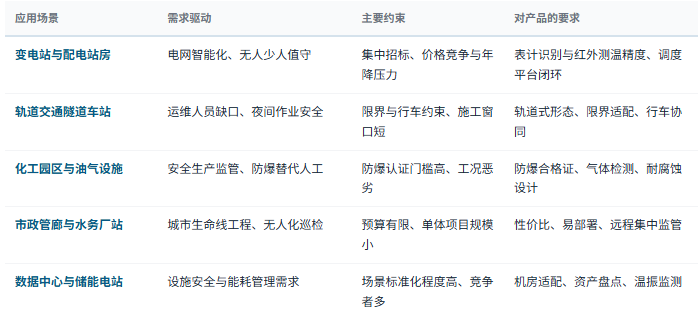
需求环境:五类应用场景的驱动与约束
四、市场规模及现状
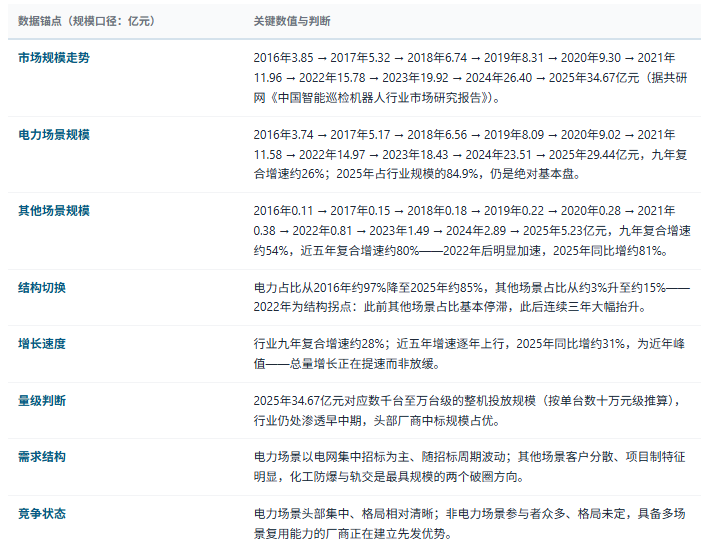
2026年的智能巡检机器人市场呈「总量倍增、结构切换」格局:市场规模九年增长九倍,增长引擎正从电力场景的独角戏,转向「电力稳增+非电力破圈」的双引擎——总量增速平稳抬升的背后,是结构性拐点的加速到来。
五、企业竞争格局
智能巡检机器人行业呈「电力赛道头部集中、泛场景百花齐放」格局:电力场景由几家上市与电网系企业主导,格局相对清晰;轨交、化工、管廊等场景参与者众多、格局未定,多场景复用能力成为分化的关键变量。
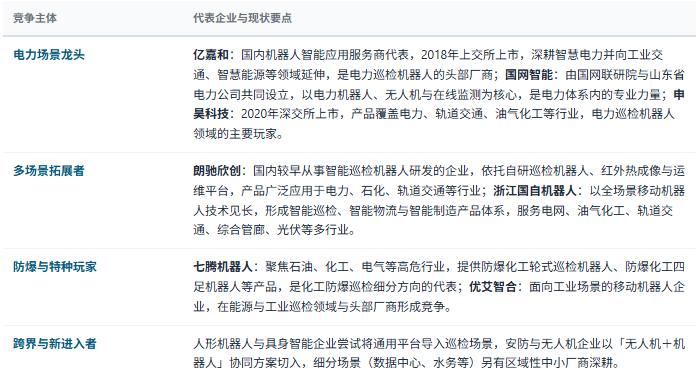
三层结构判断:①本体与部件层——导航能力、越障与防护设计决定「能不能用」,传感器成本决定价格竞争力;②算法与资质层——缺陷识别样本库、调度平台与防爆等认证决定「能不能进高危场景、交付好不好」,是最深的护城河;③渠道与客户层——电网招标资格与行业客户关系决定「能拿多少订单」,集中招标场景看资质与业绩,破圈场景看场景理解与定制能力。
六、驱动因素分析
推动行业放量的六股力量
判断智能巡检机器人企业的七条评估标准
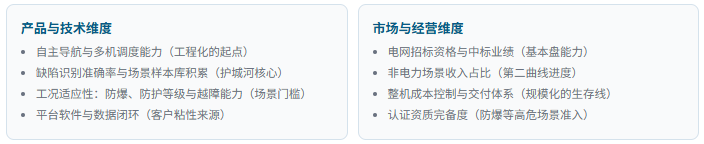
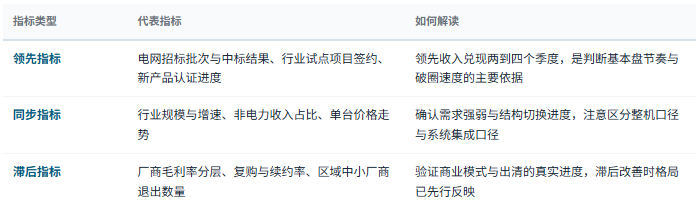
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
智能巡检机器人是「一业多景」的典型赛道:同一台机器人,在电网招标里是标准品,在化工厂区是防爆定制,在轨交隧道是挂轨改造——口径与场景的层层嵌套,让这个赛道的研究门槛远高于表面。据共研网《中国智能巡检机器人行业市场研究报告》,这个赛道的投资与经营决策,输赢全在场景与结构。
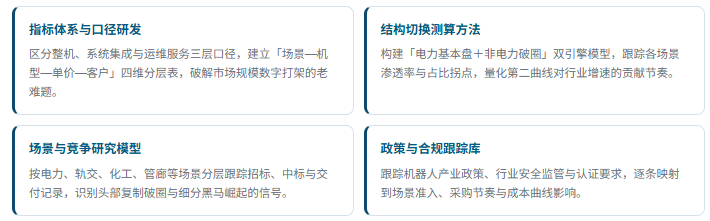
1、研发实力:四维研究能力体系
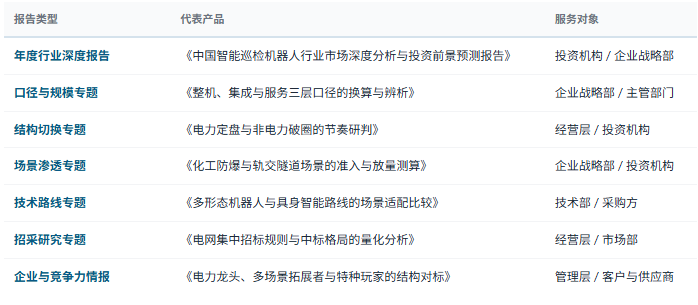
2、研究报告产品线
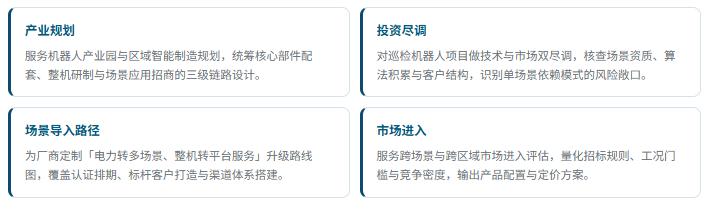
3、咨询优势:四项差异化能力
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


