

一、概念定义与分类体系
1、定义及分类与应用领域
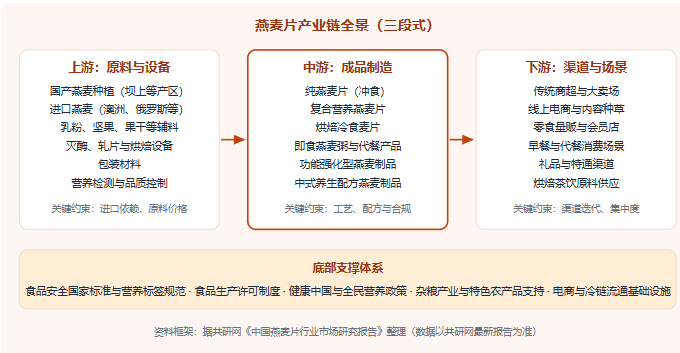
燕麦片,是以燕麦(裸燕麦与皮燕麦的统称)为原料,经清理、灭酶、轧片等工艺制成的即食或冲食谷物制品,是健康早餐与代餐场景的核心品类:从早餐桌上热水一冲即食的纯燕麦片,到混合酸奶果粒的冷食烘焙麦片,再到主打代餐控卡的即食燕麦粥,燕麦片把一种古老的杂粮做成了健康化消费的标志性单品。研究上通常按产品形态、食用方式、配料结构、目标人群、渠道结构五个维度划分,并按原料品质、工艺水平、配料纯净度、品牌与渠道力区分产品层级。它的产业构成是一句话:上游(燕麦原料种植与进口、灭酶轧片设备)+中游(纯燕麦片、复合燕麦片、烘焙冷食麦片等成品制造)+下游(商超、电商、零食量贩、会员店与早餐代餐消费场景)。因此燕麦片最鲜明的产业特征是「量的增长在需求侧稳增,分的胜负在品牌与原料——这不是一门种燕麦的生意,而是一门做品牌、控原料的健康食品生意」。
但从产业视角看,燕麦片最容易被笼统地理解为「健康粗粮加工」。真正的产业命题在于:为什么需求十年增长近六成而增速始终平稳无爆发;为什么国产龙头能从外资品牌手中夺下第一;为什么头部两强的集中度能持续抬升而长尾品牌加速出清;为什么复合燕麦片能跑赢纯燕麦片成为增长引擎;以及原料高度依赖进口的格局能否被国产基地替代,才是判断这个赛道的关键。燕麦片是典型的「健康定需求、品牌定份额、原料定成本、渠道定增量」产业。
2、分类体系速览:五个分类维度
按产品形态分类(基础维度):传统冲食纯燕麦片、复合(营养)燕麦片、烘焙冷食麦片、即食燕麦粥与代餐产品。纯燕麦是基石,复合与冷食是增长引擎。
按食用方式分类(场景维度):热食冲调(牛奶冲泡、直接沸水冲食)与冷食即食(酸奶拌、干吃、隔夜燕麦)。热食看中老年与家庭客群,冷食看年轻客群与休闲化。
按配料结构分类(价值维度):纯燕麦(配料表只有燕麦)、添加型(坚果、水果、乳粉)、功能强化型(高钙、高蛋白、添加膳食纤维)。配料越复杂溢价越高,但也越考验合规边界。
按原料来源分类(成本维度):进口皮燕麦(澳麦为主的传统路线)、国产裸燕麦(坝上与西北产区)、有机与绿色认证原料。来源决定成本曲线与品质叙事。
按渠道结构分类(变现维度):传统商超、线上电商、零食量贩与会员店、礼品与特通渠道。渠道决定渗透速度与竞争烈度。
二、产业链全景图示
上游原料 · 中游制造 · 下游渠道
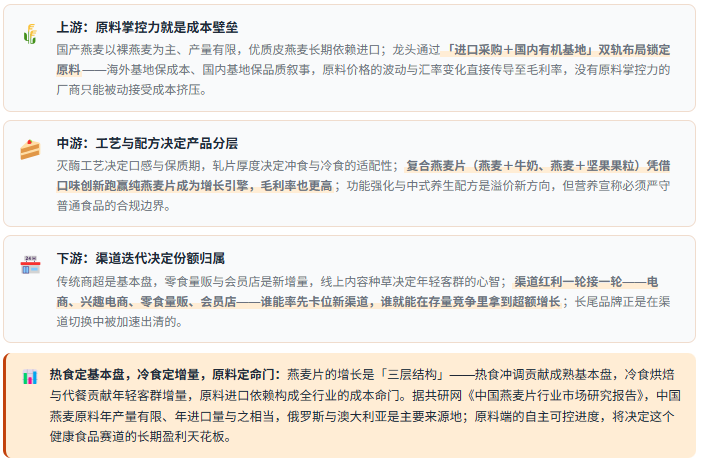
燕麦片产业链呈「原料—制造—渠道」三段式结构:原料决定成本与品质叙事,工艺决定产品分层,渠道决定份额归属。据共研网《中国燕麦片行业市场研究报告》,这条链最特殊的一点在原料端——国产燕麦产量有限、优质皮燕麦高度依赖进口,原料掌控力直接决定龙头的成本壁垒。
三段解读:原料壁垒、工艺分层与渠道变局
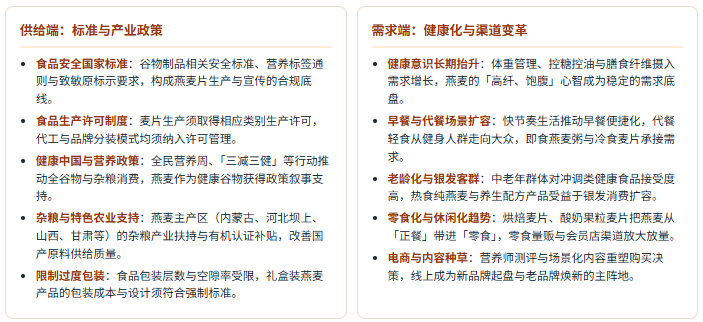
三、产业政策及需求环境分析
燕麦片政策的底层逻辑可以概括为一句话:食品安全与营养政策定供给规范,健康化消费定需求强度。政策不直接采购燕麦片,而是通过标准体系与产业支持(供给端)、健康中国与消费升级(需求端)双向传导。
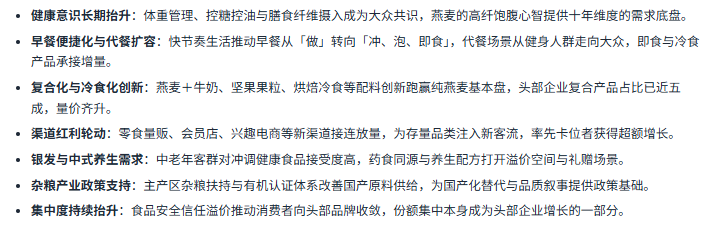
需求环境:五类应用场景的驱动与约束
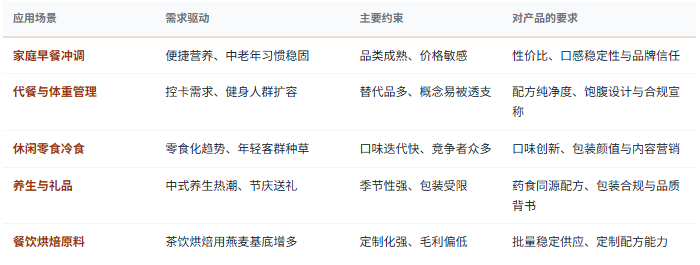
从节奏看,燕麦片的需求是「慢变量+快变量」的组合:健康意识与人口结构是十年维度的慢变量,决定需求的长期方向;渠道红利、爆款单品与礼赠旺季是季度维度的快变量,决定当期放量的节奏——判断景气,慢变量看方向、快变量找拐点。
四、市场规模及现状
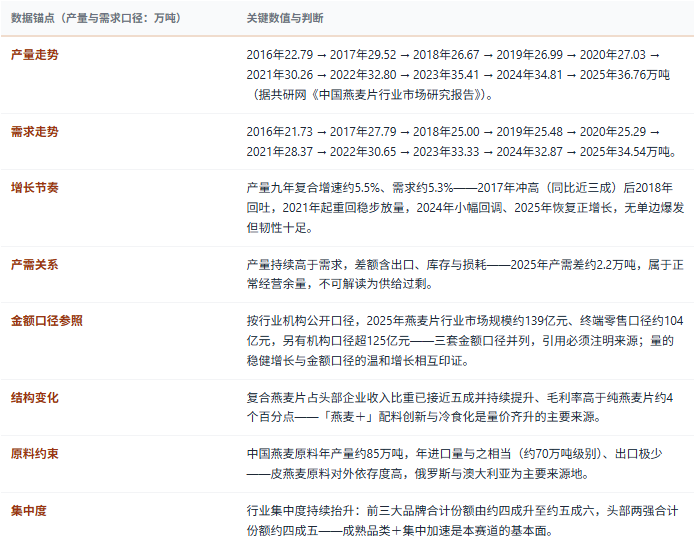
2026年的燕麦片市场呈「量稳增、格集中」格局:产量与需求十年增长近六成、复合增速约百分之五点五,没有爆发式曲线却胜在确定性;与此同时集中度持续抬升,头部两强份额过半,长尾品牌加速出清——这是一个典型的「成熟品类、集中加速」市场。
五、企业竞争格局
燕麦片行业呈「双寡头领跑、外资多强跟随、线上新锐分化」的格局:国产龙头从外资品牌手中夺下第一后优势持续扩大,行业集中度连续抬升,长尾区域品牌份额被挤压——格局演化的主线是「份额向品牌与渠道强者集中」。
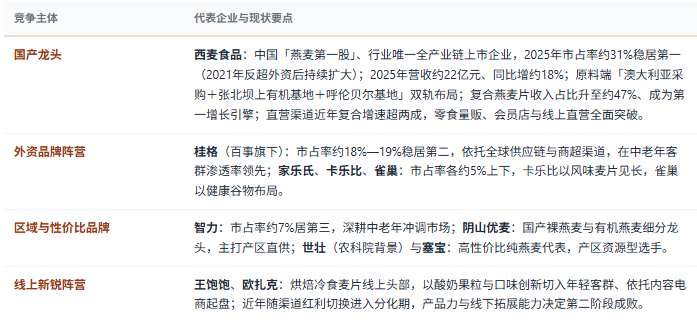
从集中度看,行业「双寡头合计约四成五、前三大约五成六」:集中度提升的驱动不是价格战,而是健康食品的品牌信任溢价——食品安全与营养诉求让消费者向头部品牌收敛,这与流量型品类的「分散常态」形成鲜明对比。区域与性价比品牌正被挤压至产区资源与细分人群的夹缝,线上新锐则在渠道红利切换中走向分化。
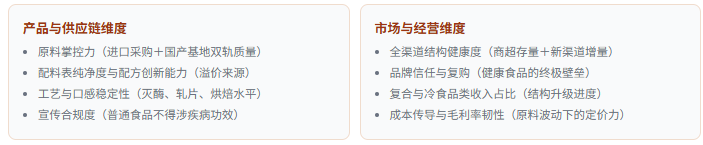
三层结构判断:①原料与供应链层——进口采购与国产基地双轨布局决定成本曲线与品质叙事,是龙头最深的价格护城河;②产品与品牌层——配料创新(燕麦+)与人群定位决定溢价能力,健康心智与品牌信任决定份额收敛方向;③渠道与运营层——商超存量、量贩会员店增量、线上种草声量,三线协同决定当期增长斜率。此外,健康食品的规模效应体现在原料集采与全渠道费用摊薄,头部企业毛利率反高于行业均值,这与「规模不经济」的价格战品类截然不同。
六、驱动因素分析
推动行业放量的六股力量
判断燕麦片企业的七条评估标准
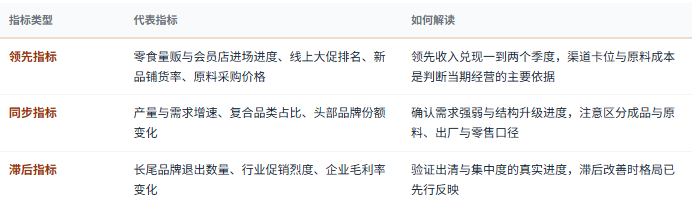
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
燕麦片是「口径最易混、原料最关键」的典型食品赛道:谷物原料与片状成品差一个量级,出厂与零售差一种口径,行业规模、终端零售与另类口径三套金额并存——引用一个数字之前,先要过三道口径关。据共研网《中国燕麦片行业市场研究报告》,这个赛道的投资与经营决策,输赢全在原料成本校准与格局集中度判断。共研产业研究院围绕这一赛道构建了覆盖「原料—制造—品牌—渠道」全链条的研究与咨询服务体系。
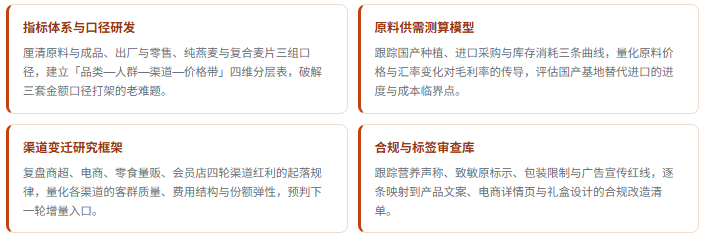
1、研发实力:四维研究能力体系
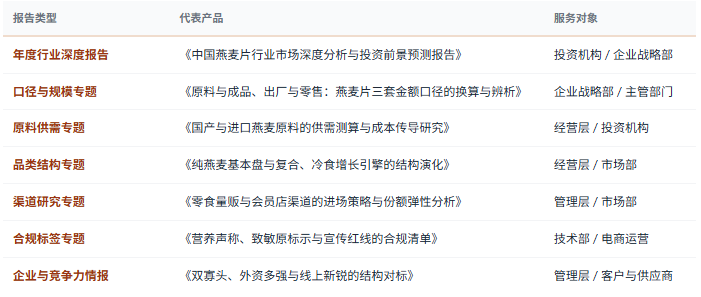
2、研究报告产品线
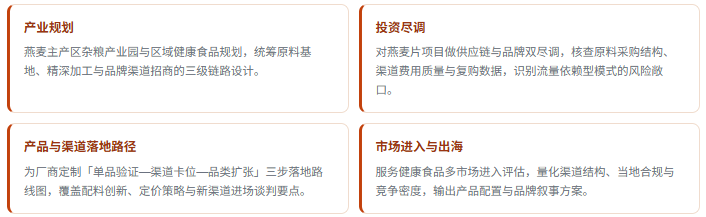
3、咨询优势:四项差异化能力
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


