

一、概念定义与分类体系
1、定义及分类与应用领域
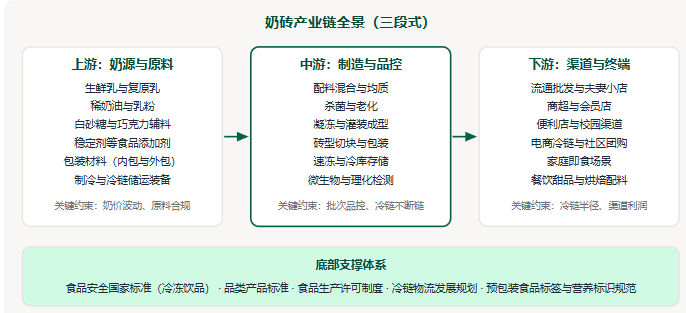
奶砖,是以牛奶(或复原乳)、稀奶油与乳粉等为主要原料,经配料混合、均质杀菌、凝冻成型制成的砖块状高含乳冷冻饮品,经典规格约100克一支,口感介于冰淇淋的绵密与雪糕的紧实之间,是中国冷冻饮品行业最具国民认知度的经典单品之一。研究上通常按脂肪来源、理化品类、规格包装、配方口味、价格带与渠道五个维度划分,并按含乳量与理化指标、奶源品质、口感一致性、冷链品控区分产品层级。它的产业构成是一句话:上游(生鲜乳与复原乳、稀奶油与乳粉、白砂糖与巧克力等辅料、稳定剂等食品添加剂、冷链储运)+中游(配料杀菌、凝冻灌装、砖型成型与切块包装、速冻入库)+下游(流通批发、商超与便利店、电商冷链到家、家庭即食与餐饮甜品)。因此奶砖最鲜明的产业特征是「同一块砖,流通渠道卖三四元,便利店与联名款卖到七八元甚至更高;而决定价差的不是砖形本身,是含乳脂比例、奶源品质与品牌运营」。
但从产业视角看,奶砖最容易被笼统地理解为「便宜雪糕」。真正的产业命题在于:为什么在高端冰淇淋频繁出圈又频繁退潮的几年里,平价奶砖的需求量与零售规模能连年稳步增长、六年双双接近七成;为什么产能扩张能够被需求稳定消化、产能利用率维持在八成上下;为什么区域老品牌能凭一块奶砖守住渠道;为什么健康化与怀旧潮同时发生在这个最低调的品类上;以及为什么冷链与渠道深度比营销声量更能决定胜负,才是判断这个赛道的关键。奶砖是典型的「奶源定品质、冷链定半径、单品定品牌、渠道定规模」产业。
2、分类体系速览:五个分类维度
按脂肪来源分类(理化主维度):全乳脂型(乳脂肪为主要脂肪来源)、半乳脂型、植脂型。脂肪来源决定理化指标与成本结构,也是品类标准划分的基础。
按理化品类分类(标准维度):冰淇淋型(膨胀率与理化指标按冰淇淋标准)、雪糕型(按雪糕标准执行)。品类决定执行标准与标签宣称,不可混同。
按规格包装分类(交付维度):经典单砖(约100克)、小砖多联装、家庭分享装、礼盒与联名装。规格决定消费场景——单砖即食、多联家用、礼盒社交。
按配方口味分类(产品维度):原味牛奶、巧克力与脆皮、果味与茶味、高蛋白与低糖等健康化配方。配方升级是品类对抗消费降级与升级双向需求的核心手段。
按价格带与渠道分类(变现维度):流通平价款(批发与小店)、商超与会员店款、便利店中高端款、电商与团购款。同一企业往往多价格带并行,渠道结构决定盈利结构。
二、产业链全景图示
上游奶源 · 中游制造 · 下游渠道
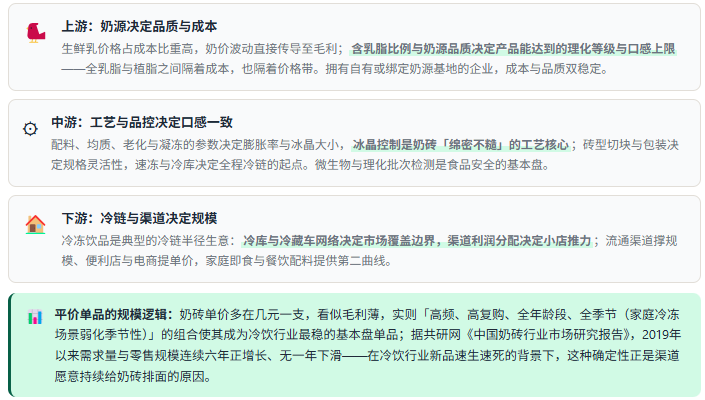
奶砖产业链呈「奶源—制造—渠道」三段式结构:奶源决定品质与成本,制造工艺决定口感与品控,渠道与冷链决定规模半径。据共研网《中国奶砖行业市场研究报告》,行业的竞争逻辑正在从「低价走量」转向「奶源品质+冷链覆盖+单品运营」。
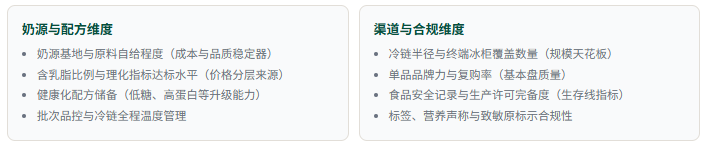
三段解读:奶源上限、工艺品控与渠道半径
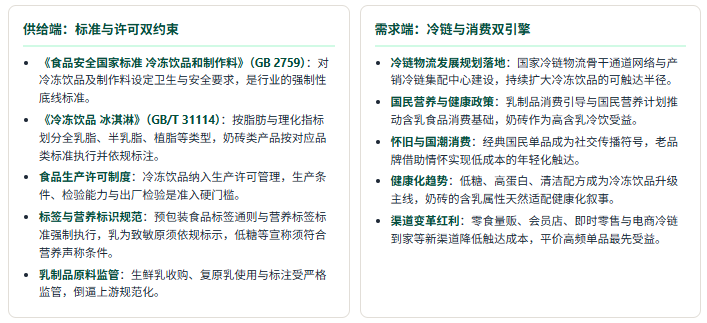
三、产业政策及需求环境分析
奶砖政策的底层逻辑可以概括为一句话:食品安全定底线,冷链与健康化定空间。冷冻饮品属高关注度食品,标准与许可构成硬约束;冷链物流与营养健康政策则决定市场扩张的斜率。
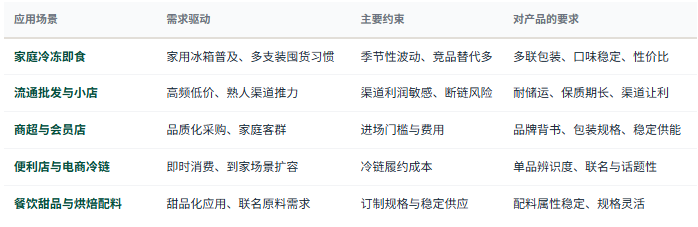
需求环境:五类应用场景的驱动与约束
四、市场规模及现状
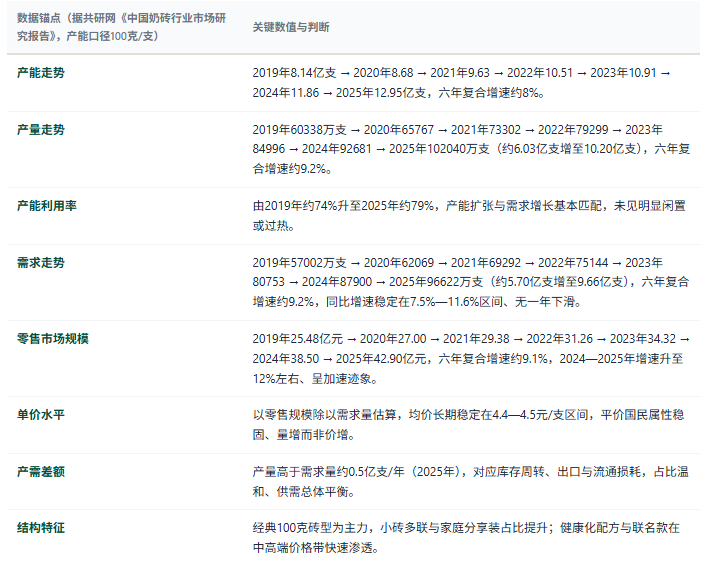
2026年的奶砖市场呈「量增为主、价稳为辅」格局:需求量与零售规模连续六年正增长,均价长期稳定在四元出头的国民价格带,量的扩张而非价的抬升是行业增长的主引擎。
五、企业竞争格局
奶砖所在的冷冻饮品行业呈「全国巨头做规模、区域品牌做记忆」格局:乳业巨头以渠道与冷链覆盖取胜,区域老牌以单品情怀与地方渠道壁垒立足,奶砖是两类玩家都绕不开的经典品类。
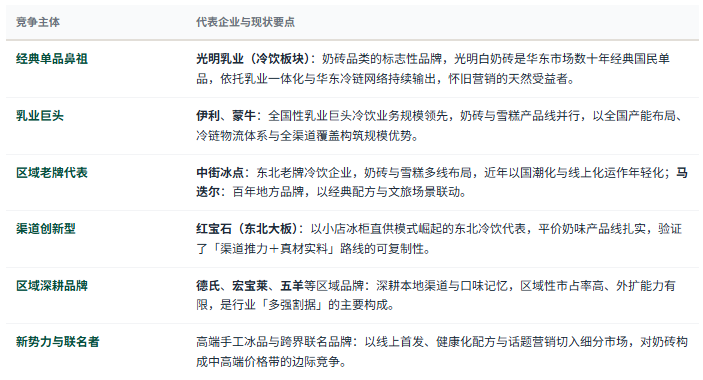
三层结构判断:①奶源与成本层——自有或绑定奶源基地决定成本与品质稳定性,奶价上行期分化明显;②冷链与渠道层——冷库、冷藏配送与终端冰柜网络决定市场半径,渠道利润分配决定小店推力;③品牌与单品运营层——经典单品的口味记忆与怀旧叙事是最廉价的品牌资产,运营得当即成护城河。
六、驱动因素分析
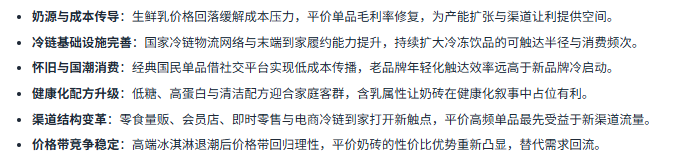
推动行业稳健扩容的六股力量
判断奶砖企业的七条评估标准
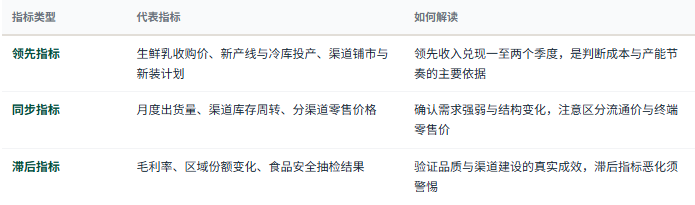
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
奶砖是「最低调的基本盘」:人人都吃过奶砖,但很少有人能把产能与产量口径、零售规模与出厂口径、冰淇淋与雪糕品类标准拆开讲清楚。据共研网《中国奶砖行业市场研究报告》,这个品类的投资与经营决策,输赢全在口径与渠道。
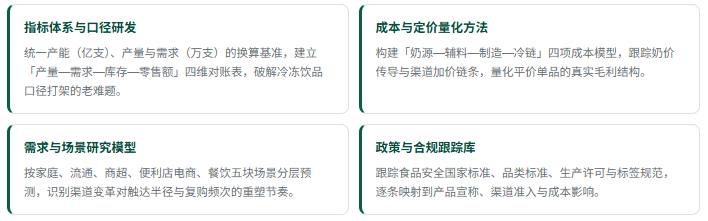
1、研发实力:四维研究能力体系
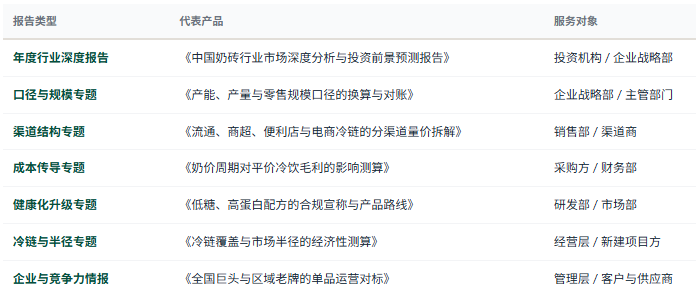
2、研究报告产品线
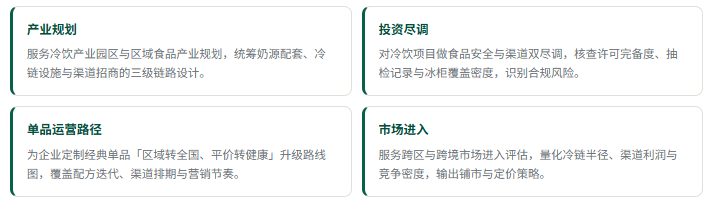
3、咨询优势:四项差异化能力
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


