

一、概念定义与分类体系
1、定义及分类与应用领域
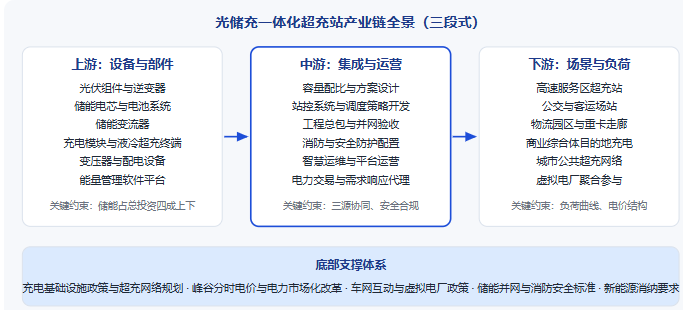
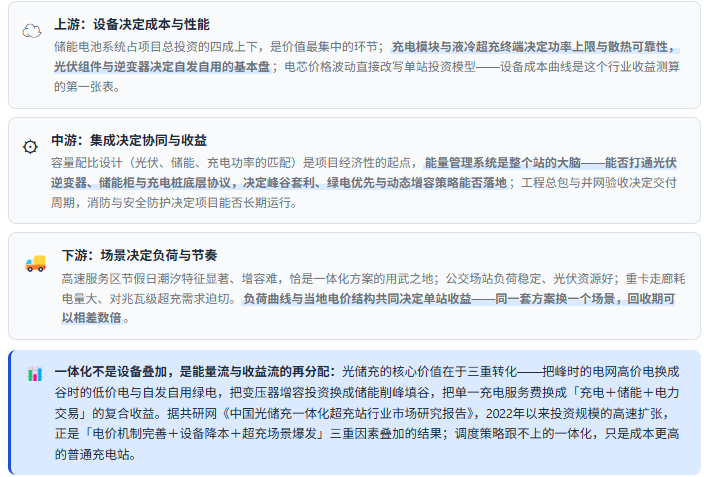
光储充一体化超充站,是将光伏发电系统、电化学储能系统与大功率超充系统在同一站域内集成,并由能量管理系统统一调度的新型充电基础设施:光伏优先供给充电负荷,富余电量存入储能,电网谷电时充电、峰电时放电,配合峰谷套利、动态增容与绿电消纳策略,在缓解电网增容压力的同时降低单位充电成本——把充电站从「用电负荷」升级为「源网荷储微枢纽」。研究上通常按集成形态、超充功率等级、应用场景、并网方式、运营模式五个维度划分,并按三源协同调度能力、单站经济模型、并网与安全合规区分项目成色。它的产业构成是一句话:上游(光伏组件与逆变器、储能电芯与电池系统、储能变流器、充电模块与液冷超充终端、配电设备、能量管理软件)+中游(系统集成与方案设计、站控平台、工程总包与并网、运维服务)+下游(高速服务区、公交场站、物流园区、商业综合体、重卡走廊)。因此这个赛道最鲜明的产业特征是「光伏与储能设备决定成本下限,能量管理系统决定收益上限,而调度策略决定两条曲线能不能同时兑现」。
但从产业视角看,光储充一体化最容易被笼统地理解为「充电站加光伏板加电池柜」。真正的产业命题在于:为什么投资规模三年增长逾十倍、增速却逐年回落;为什么储能系统占项目总投资四成上下、成为价值最集中也最争议的环节;为什么液冷超充把单枪功率推上新台阶反而让调度更复杂;为什么同样叫一体化电站,有的项目两年回本、有的长期亏损;以及为什么设备商、运营商、电力企业与建筑央企同场竞技、商业模式却截然不同,才是判断这个赛道的关键。光储充一体化超充站是典型的「政策定场景、电价定收益、协同定成败、安全定生死」产业。
2、分类体系速览:五个分类维度
按集成形态分类(交付主维度):站内一体化(光储充同址同调度,主流形态)、园区微电网型(接入园区能源体系)、移动式与临时供电型。形态决定并网流程与投资结构。
按超充功率等级分类(技术维度):大功率快充(单枪两百千瓦级以上)、液冷超充(单枪数百千瓦级、全液冷散热)、兆瓦级超充(面向重卡与矿卡)。功率等级决定充电模块、液冷系统与变压器配置成本。
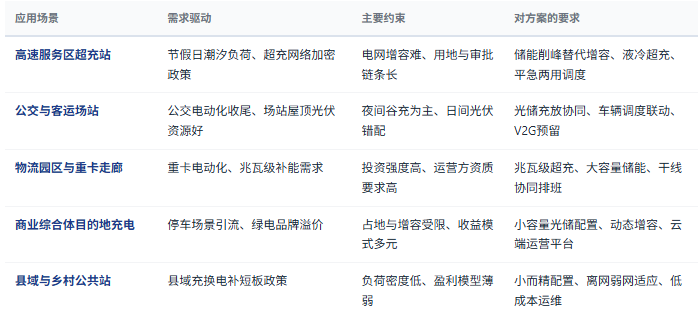
按应用场景分类(需求维度):高速服务区与公共超充站、公交与客运场站、物流园区与重卡走廊、商业综合体与目的地充电。场景决定负荷曲线与收益模型。
按并网方式分类(电力维度):并网型(大电网互备、可参与峰谷套利与需求响应)、离网与弱网型(无电或缺电地区独立供能)、拟参与虚拟电厂聚合型。方式决定电价策略与调度复杂度。
按运营模式分类(变现维度):自投自运营、设备商方案总包、运营商合资分成、电站持有方委托运营。同一座站采用不同模式,其现金流结构与风险承担完全不同。
二、产业链全景图示
上游设备 · 中游集成 · 下游场景
光储充一体化超充站产业链呈「设备—集成—场景」三段式结构:设备决定成本与性能上限,集成决定协同与收益兑现,场景决定负荷与景气节奏。据共研网《中国光储充一体化超充站行业市场研究报告》,行业的竞争逻辑正在从「卖桩卖柜」转向「系统集成+能量运营」。
三段解读:成本下限、协同中枢与场景景气
三、产业政策及需求环境分析
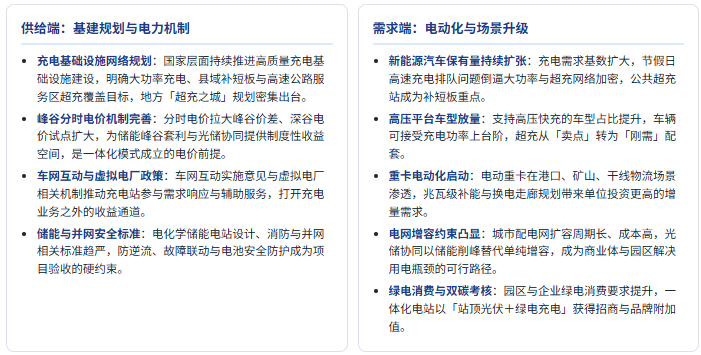
光储充一体化超充站政策的底层逻辑可以概括为一句话:充电网络规划定场景,电价与电力市场定收益,安全与并网标准定门槛。政策不直接补贴单一产品,而是通过充电基础设施建设、电力市场化改革与车网互动三条线传导到项目端。
需求环境:五类应用场景的驱动与约束
四、市场规模及现状
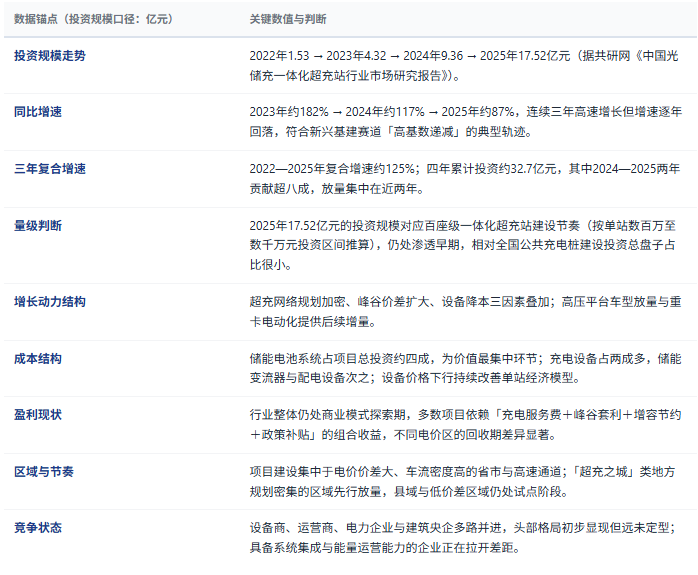
2026年的光储充一体化超充站市场呈「爆发增长、增速自然回落」格局:投资规模从试点量级跃升至十几亿元量级,三年增长逾十倍;随着基数抬高,同比增速从翻倍以上回落至八成区间,行业从「从无到有」进入「从有到密」的加密建设阶段。
五、企业竞争格局
光储充一体化超充站行业呈「多路并进、阵营分明」格局:垂直整合型能源巨头、充电运营商、专业设备商与跨界基建企业各有打法,头部阵营初步显现但远未定型,格局之争本质是「设备—运营—电力」三种能力的组合之争。
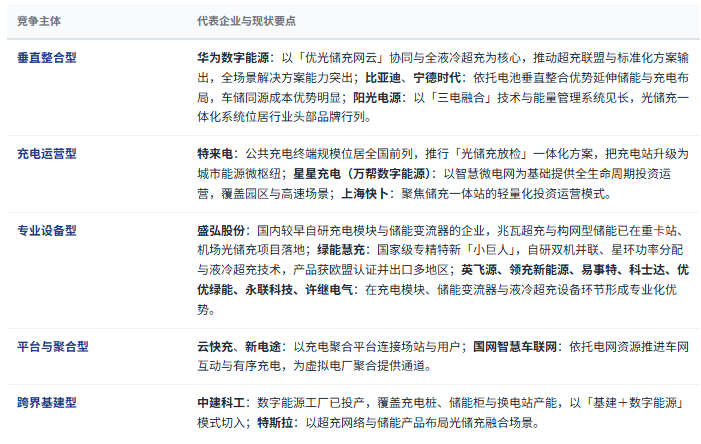
三层结构判断:①设备与集成层——充电模块、储能变流器与能量管理系统决定「能不能建成」,液冷超充与大容量储能配置是硬门槛;②调度与运营层——三源协同策略、峰谷套利与需求响应能力决定「能不能赚钱」,打通底层协议的统一调度是分水岭;③资源与资质层——场站资源、电网接入与电价谈判能力决定「能拿多少好站址」,央企与电网系企业在此占据先天优势。
六、驱动因素分析
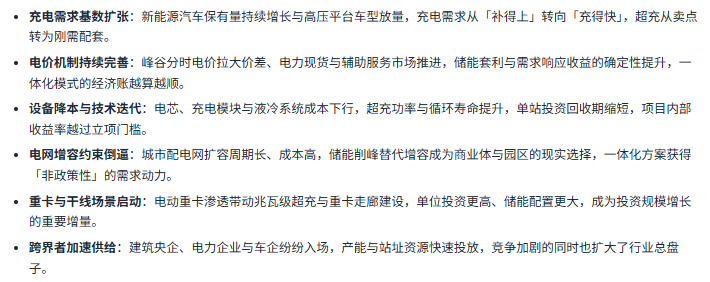
推动行业放量的六股力量
判断一体化超充站项目的七条评估标准
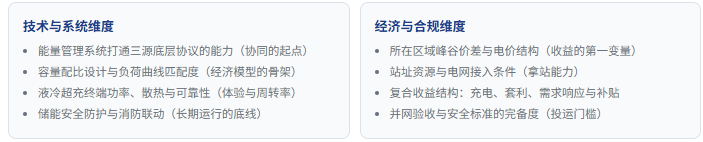
景气位置的三类观察指标
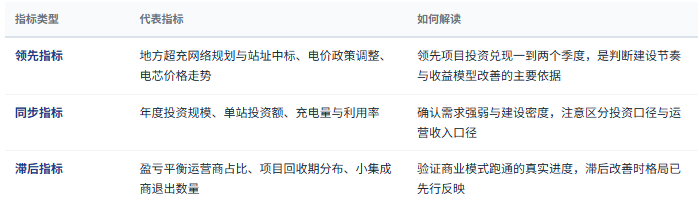
周期定位判断:行业当前处于「建设先行、运营跟进」阶段——投资端已连续三年高增,运营端的利用率与盈亏平衡改善通常滞后一至两年;判断景气持续性,应同时盯住「投资是否兑现为有效站址」与「运营收益是否兑现为正现金流」两条线:只看投资规模会高估短期景气,只看盈亏平衡会低估长期空间。
七、共研产业研究院:研发实力与咨询优势
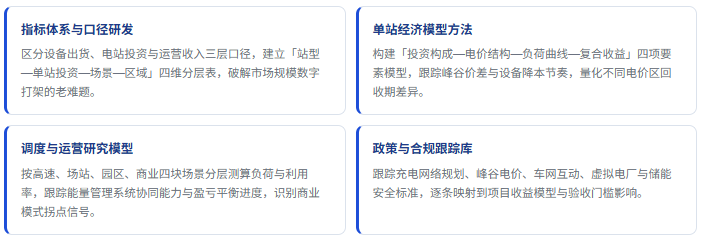
光储充一体化超充站是「三行业交叉」的典型赛道:光伏、储能、充电桩三个成熟行业在此汇流,但汇流处的研究恰恰最难——设备口径、电站口径、运营口径层层嵌套,电价机制一变收益模型全变。据共研网《中国光储充一体化超充站行业市场研究报告》,这个赛道的投资与经营决策,输赢全在协同与口径。
1、研发实力:四维研究能力体系
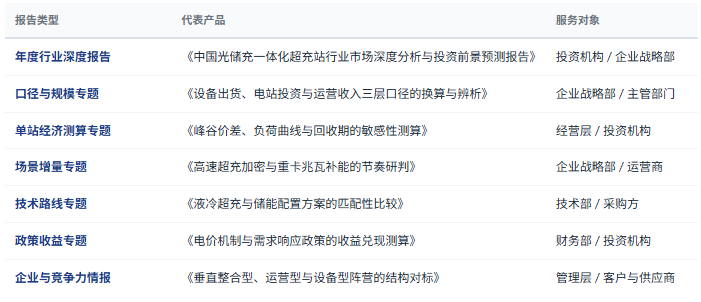
2、研究报告产品线
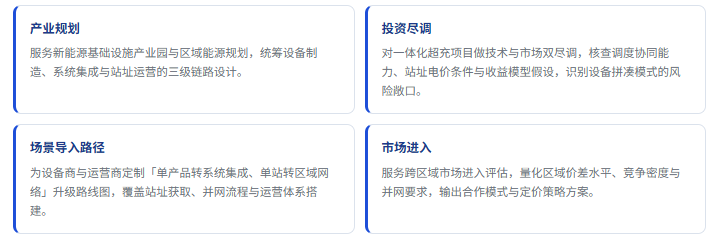
3、咨询优势:四项差异化能力
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


