

一、概念定义与分类体系
1、定义及分类与应用领域
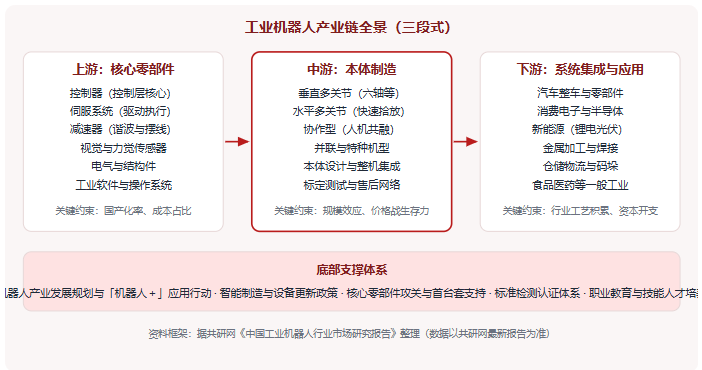
工业机器人,是面向工业领域的多关节机械手或多自由度机器装置,能自动执行搬运、焊接、装配、喷涂、码垛、检测等作业,可依靠自身动力与控制能力实现预编程序或人工智能引导下重复运行的自动化设备:它是制造业「机器换人」的核心载体,也是衡量一国智能制造水平与高端装备自主化程度的标志性产品。研究上通常按机械结构、负载能力、应用工艺、驱动方式、协作属性五个维度划分,并按负载与精度覆盖、核心零部件自给率、批量交付与稳定性记录区分产品层级。它的产业构成是一句话:上游(控制器、伺服系统、减速器三大核心零部件与传感器)+中游(本体制造)+下游(系统集成与行业应用)。因此工业机器人最鲜明的产业特征是「国产份额已经过半,但竞争的主战场正从份额争夺转向价格战出清与高端场景攻坚——份额过半不等于价值过半」。
但从产业视角看,工业机器人最容易被笼统地理解为「会干活的机械臂」。真正的产业命题在于:为什么规模十年增长近两倍而增速已从高增换挡至个位数稳增;为什么国产份额能从不足三成升至过半而汽车焊装等最高端场景仍以外资为主;为什么减速器、伺服与控制器的国产化决定整条成本曲线;为什么新能源成为最大增量赛道而其资本开支自带周期;以及为什么价格战之下的出清进度比份额榜单更能决定最终格局,才是判断这个赛道的关键。工业机器人是典型的「政策定方向、下游定景气、零部件定成本、出清定格局」产业。
2、分类体系速览:五个分类维度
按机械结构分类(产品主维度):垂直多关节(六轴等,通用性最强)、水平多关节即平面关节型(快速拾放)、并联(高速分拣)、协作型(人机共融、柔性产线)、移动复合(与自动导引车融合)。结构决定工作空间、速度与适用工艺。
按负载能力分类(规格维度):小负载(三公斤以下,电子拾放)、中负载(一般搬运与装配)、大负载(点焊、搬运、锻造)。负载决定单台价格带与下游行业分布。
按应用工艺分类(需求维度):搬运上下料、焊接、装配、喷涂、码垛、打磨抛光、检测。工艺决定对精度、防护与软件的要求。
按应用行业分类(客户维度):汽车制造、三C电子、新能源、金属加工、仓储物流、食品医药。行业决定景气节奏与采购模式。
按控制与智能水平分类(升级维度):示教再现型、离线编程型、视觉引导型、力控协作型。智能化水平决定单台价值量与溢价空间。
二、产业链全景图示
上游部件 · 中游本体 · 下游集成
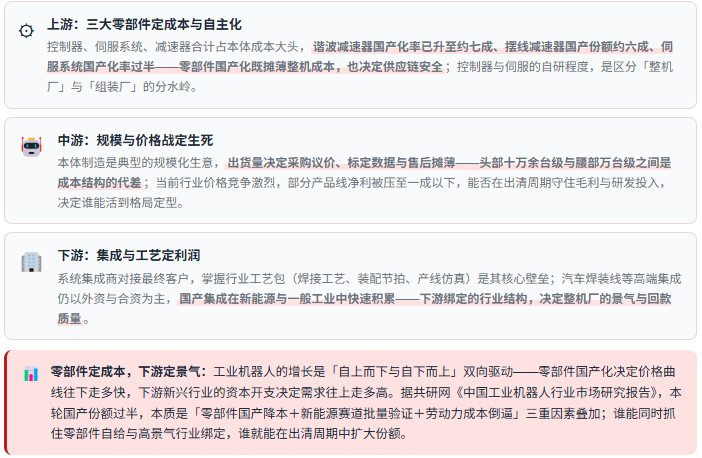
工业机器人产业链呈「零部件—本体—集成」三段式结构:零部件决定成本与自主化上限,本体决定规模与品牌,集成决定落地与利润。据共研网《中国工业机器人行业市场研究报告》,减速器、伺服系统、控制器三大核心零部件约占本体成本六到七成,零部件国产化是整条产业链成本曲线下移的第一推动力。
三段解读:成本曲线、规模护城河与集成利润
三、产业政策及需求环境分析
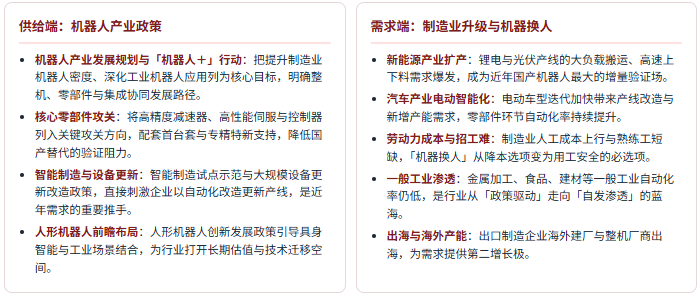
工业机器人政策的底层逻辑可以概括为一句话:机器人产业政策定供给能力,制造业升级与劳动力结构定需求强度。政策不直接采购机器人,而是通过产业规划与零部件攻关(供给端)、智能制造改造与机器换人动力(需求端)双向传导。
需求环境:五类应用场景的驱动与约束
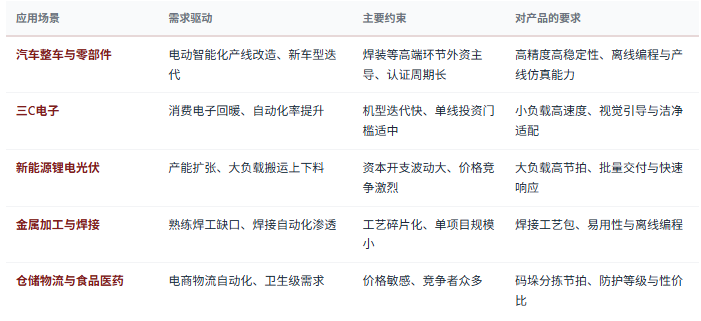
从节奏看,政策对需求的影响是「脉冲+托底」的组合:设备更新与改造政策在落地年份形成脉冲式放量,产业规划与零部件攻关则持续托底长期渗透——判断行业景气,既要看政策脉冲的当期弹性,也要看机器换人这种自发需求的底盘厚度。
四、市场规模及现状
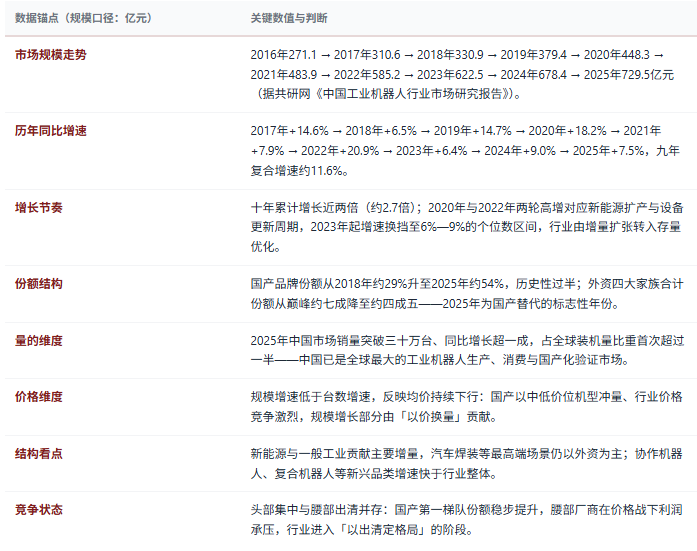
2026年的工业机器人市场呈「总量稳增、格局剧变」特征:市场规模十年增长近两倍,增速已从高速换挡至个位数稳增;与此同时,国产份额历史性突破五成,行业竞争重心从「抢份额」转入「拼生存」的出清阶段。
五、企业竞争格局
工业机器人行业呈「国产登顶、外资守垒、腰部出清」的转折期格局:2025年国产品牌出货量首次超越外资,埃斯顿登顶中国市场;四大家族收缩至高端与优势工艺环节;协作机器人新锐在细分赛道快速成长。
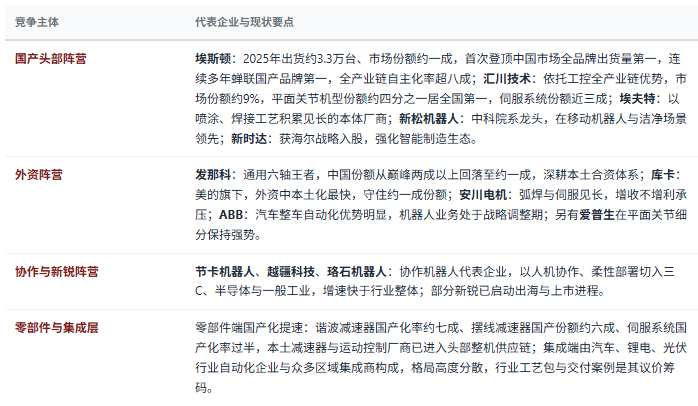
从梯队看,按出货量已形成相对清晰的三级梯队:第一梯队份额超一成(国产与外资龙头同台),第二梯队约半成到一成(细分赛道优势明显、加速向中高端渗透),第三梯队为协作与新锐企业(差异化竞争、区域渠道见长)——梯队之间的流动性正在加大,价格战与出海能力是梯队跃迁的两个杠杆。
三层结构判断:①零部件层——减速器、伺服与控制器的自给率决定「成本与供应安全」,是国产整机降本的前提;②本体层——出货规模、标定数据与售后网络决定「价格战生存力」,规模化与自研程度是分水岭;③系统集成层——行业工艺包与客户结构决定「单台之外的利润」,绑定高景气行业的集成商享有更好的回款与复购。
六、驱动因素分析
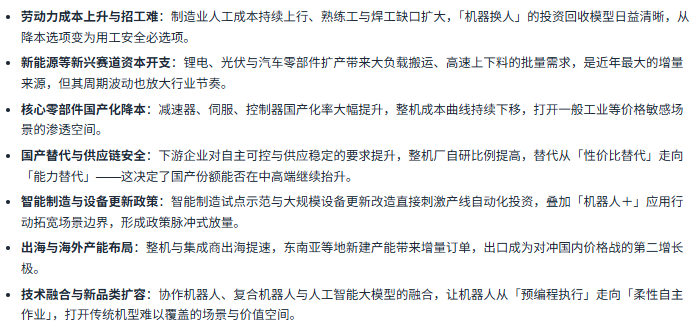
推动行业放量的六股力量
判断工业机器人企业的七条评估标准
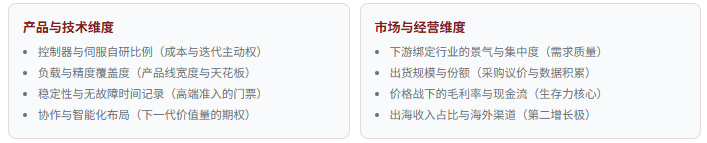
景气位置的三类观察指标
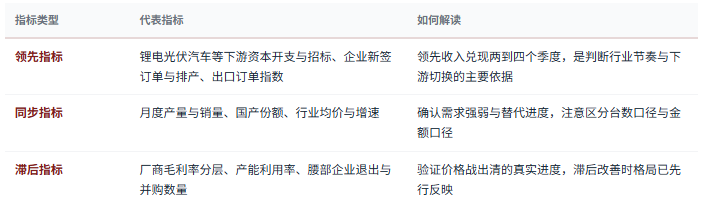
七、共研产业研究院:研发实力与咨询优势
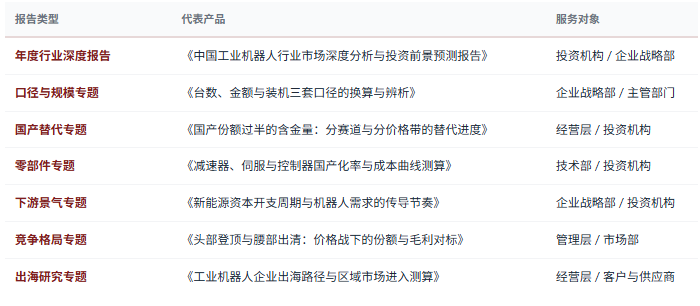
工业机器人是「口径最多、榜单最乱」的典型赛道:台数与金额、本体与集成、含协作与不含协作、按国别与按集团归属——同一时期不同来源的规模数可以相差数倍,份额榜单更是年年打架。据共研网《中国工业机器人行业市场研究报告》,这个赛道的投资与经营决策,输赢全在口径校准与结构判断。共研产业研究院围绕这一赛道构建了覆盖「零部件—本体—集成—下游」全链条的研究与咨询服务体系,以分层口径、量化模型与政策跟踪见长。
1、研发实力:四维研究能力体系
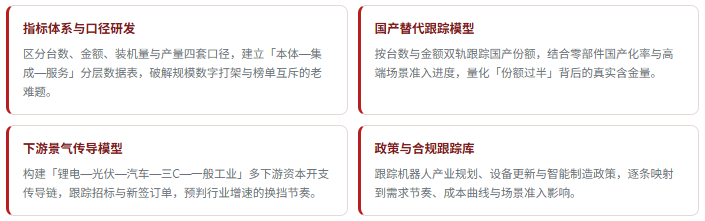
2、研究报告产品线
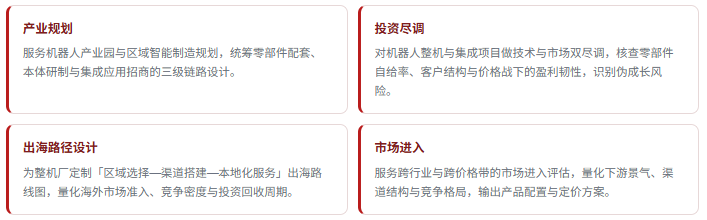
3、咨询优势:四项差异化能力
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


