

一、概念定义与分类体系
1、定义及分类与应用领域
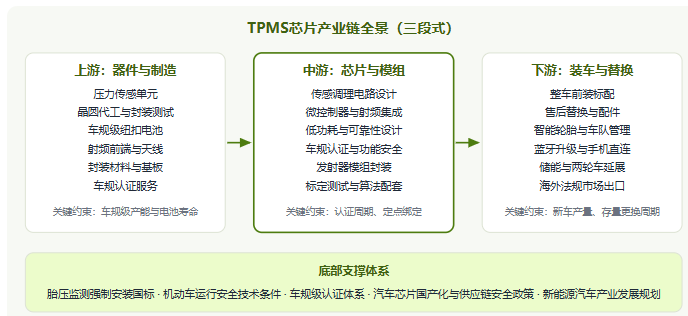
TPMS芯片(胎压监测系统芯片),是集成或配套压力传感、微控制器与无线射频功能,用于实时监测轮胎气压与温度并以无线电方式向车内接收端报警的车规级芯片:安装于轮胎内的传感发射芯片周期性测量胎压与胎温,低于阈值即触发报警,是保障行车安全、降低爆胎事故、减少油耗轮胎磨损的核心汽车电子部件。研究上通常按监测方式、芯片集成度、通信技术、应用市场、供电方式五个维度划分,并按车规认证等级、低功耗设计水平、测量精度与批次一致性区分产品层级。它的产业构成是一句话:上游(压力传感单元、晶圆代工与封测、纽扣电池、射频器件、封装材料)+中游(芯片设计与模组封装:传感调理、低功耗设计、车规认证、发射器模组)+下游(整车前装、售后替换、智能轮胎与车队管理)。因此TPMS芯片最鲜明的产业特征是「强制法规打开前装基本盘,国产替代放量摊薄单价——产量六年增长逾十五倍,市场规模却只增长近两倍」。
但从产业视角看,TPMS芯片最容易被笼统地理解为「一颗小芯片」。真正的产业命题在于:为什么产量六年翻了四番而市场规模增速远远落后;为什么2022年产量增长三成而市场规模几乎原地踏步;为什么国际巨头长期垄断而国产厂商直到近年才真正规模化上车;为什么一颗芯片的车规认证周期要以年计;以及为什么低功耗设计与电池寿命成为比精度更硬的门槛,才是判断这个赛道的关键。TPMS芯片是典型的「法规定需求、认证定资格、功耗定寿命、规模定价格」产业。
2、分类体系速览:五个分类维度
按监测方式分类(技术主维度):直接式(轮胎内传感芯片实测胎压,精度高、是芯片需求的来源)、间接式(通过轮速等既有信号算法推算,无专用传感芯片)。注意口径——间接式不产生芯片需求,芯片市场规模统计仅覆盖直接式方案。
按芯片集成度分类(产品维度):单芯片集成方案(压力传感、微控制器、射频收发集成于一颗芯片,主流方向)、分立组合方案(传感器、控制器、射频分别选型组合)。集成度决定成本曲线与可靠性设计难度。
按通信技术分类(射频维度):传统射频方案(低频触发加高频发射)、低功耗蓝牙方案(支持双向通信、空中升级与手机直连)。蓝牙化是新一代产品的升级方向。
按应用市场分类(需求维度):前装市场(整车厂标配,受强制法规驱动)、后装市场(替换损坏与电池到期产品,更换周期约五至七年)。前装看新车产量与渗透率,后装看存量与寿命。
按供电方式分类(功耗维度):纽扣电池供电(主流,要求十余年寿命与数百万次发射)、无电池方案(能量收集,尚处探索期)。功耗设计直接决定产品寿命与复购节奏。
二、产业链全景图示
上游材料 · 中游芯片 · 下游装车
TPMS芯片产业链呈「器件—芯片—装车」三段式结构:器件与晶圆制造决定成本与供应,芯片设计决定性能与准入资格,下游装车决定需求节奏。据共研网《中国TPMS芯片行业市场研究报告》,行业的竞争逻辑正在从「单颗芯片性能」转向「集成度+认证资格+定点绑定」。
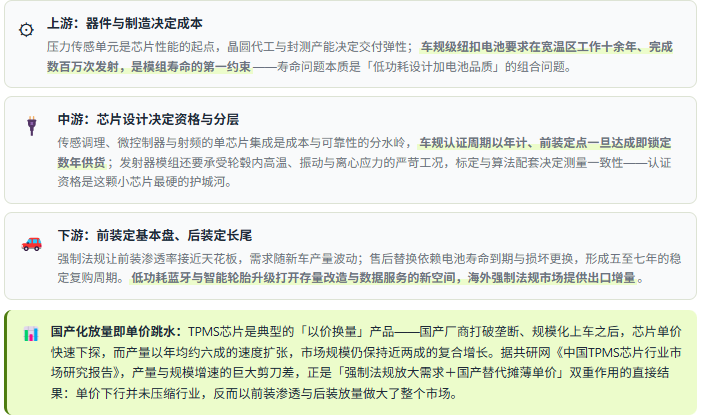
三段解读:成本曲线、认证资格与装车节奏
三、产业政策及需求环境分析
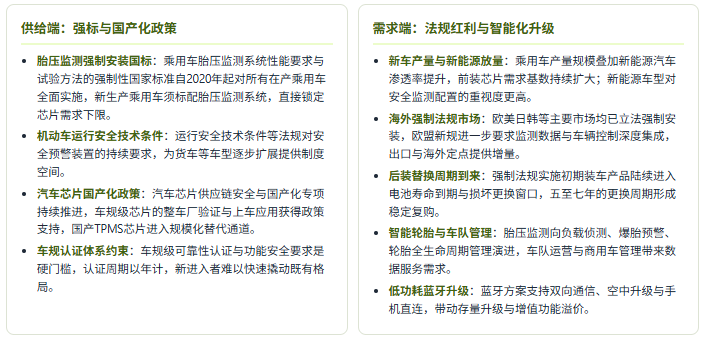
TPMS芯片政策的底层逻辑可以概括为一句话:强制标准定需求下限,汽车芯片国产化定机会。强制安装法规把胎压监测从选配变为标配,从需求端锁定了芯片市场的基本盘;国产化政策则从供给端打开了替代空间。
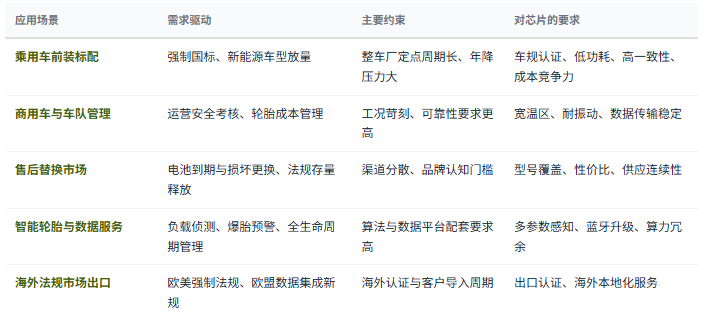
需求环境:五类应用场景的驱动与约束
四、市场规模及现状
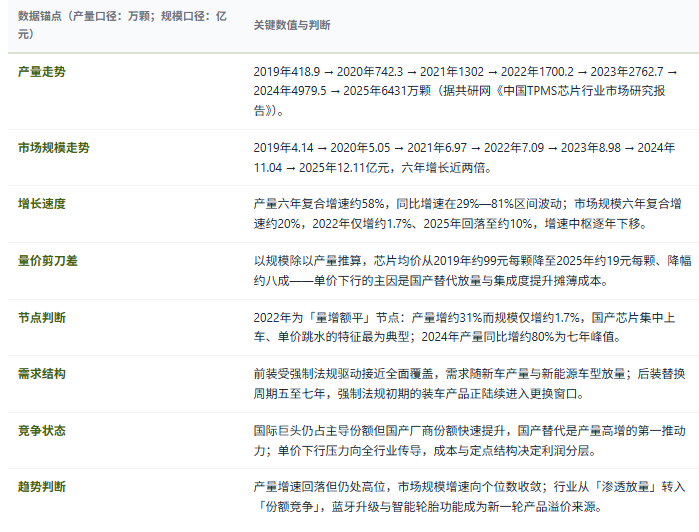
数据锚点与口径警示
2026年的TPMS芯片市场呈「量爆发、价下探、额稳增」格局:强制法规与国产替代推动产量六年增长逾十五倍,芯片单价随国产化快速下行,市场规模保持近两成的复合增长——量、价、额三条曲线的巨大剪刀差,是理解这个行业的关键。
五、企业竞争格局
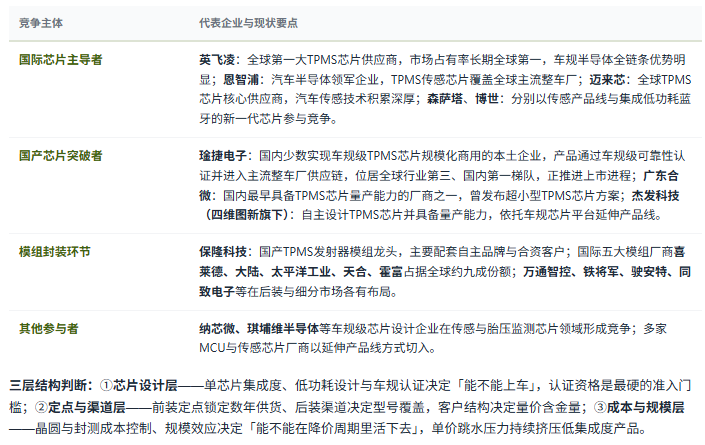
TPMS芯片行业呈「国际垄断松动、国产梯队成形」格局:国际巨头长期占据主导份额,国产厂商近年实现车规级规模化商用突破,模组环节则由国际五大与国产龙头分庭抗礼——芯片与模组两个环节的格局逻辑完全不同。
六、驱动因素分析
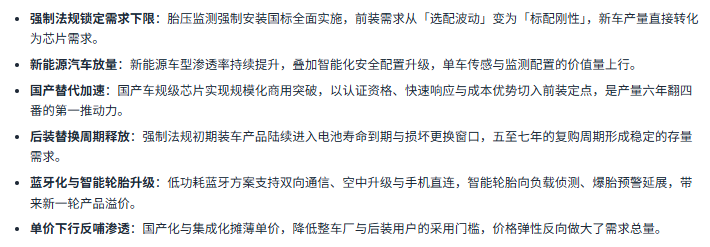
推动行业放量的六股力量
判断TPMS芯片企业的七条评估标准
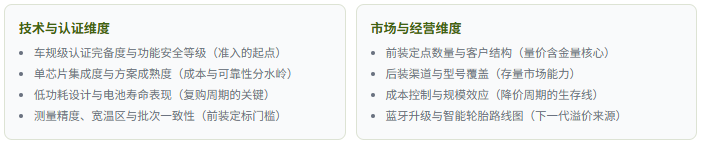
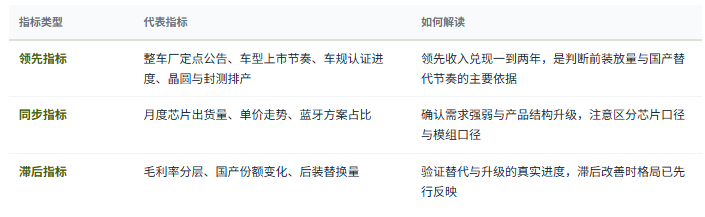
景气位置的三类观察指标
七、共研产业研究院:研发实力与咨询优势
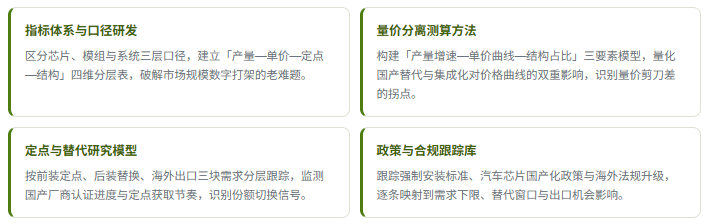
TPMS芯片是「小芯片、大口径陷阱」的典型赛道:一颗芯片背后横跨芯片设计、模组封装、整车前装与后装替换四层口径,直接式与间接式又分属两条技术路线。据共研网《中国TPMS芯片行业市场研究报告》,这个赛道的投资与经营决策,输赢全在口径与定点。
1、研发实力:四维研究能力体系
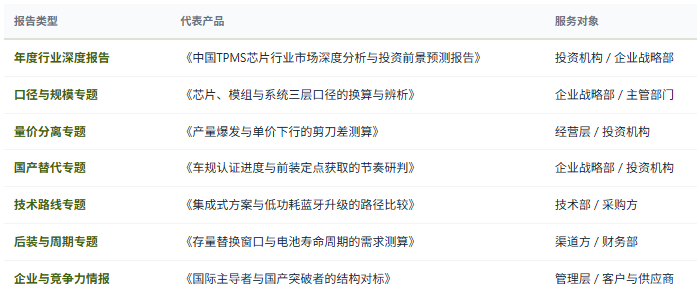
2、研究报告产品线
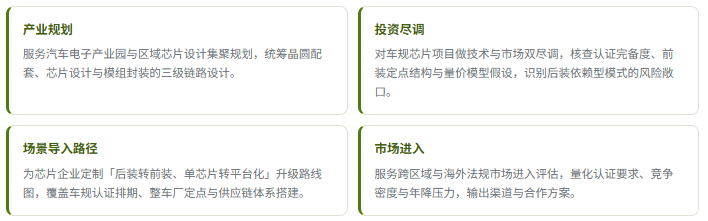
3、咨询优势:四项差异化能力
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


