- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2027-2033年全球与中国小芯片技术行业调查与前景趋势报告
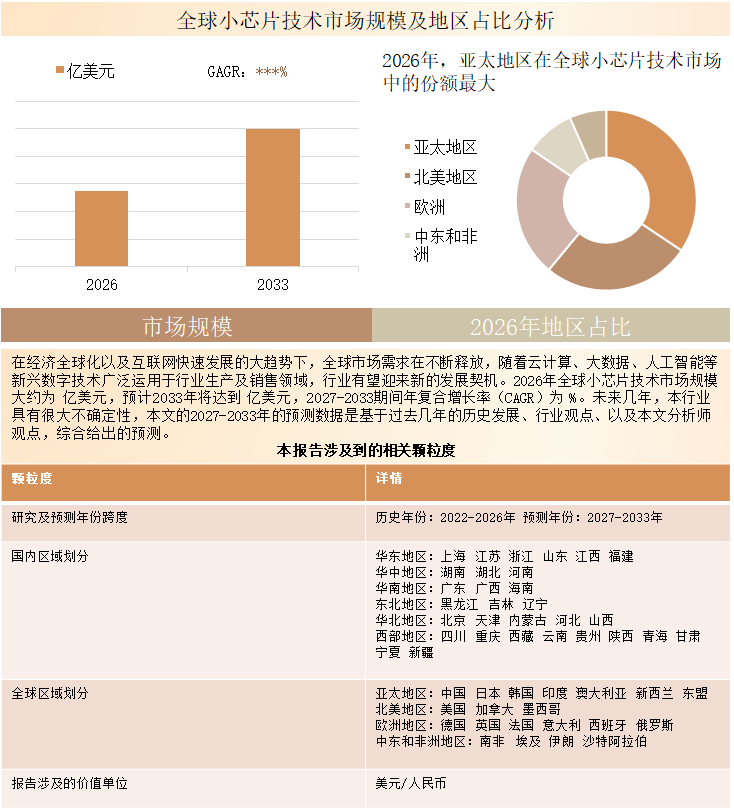
2025年全球小芯片技术市场销售额达到了798.4亿美元,预计2032年将达到3791.9亿美元,年复合增长率(CAGR)为 21.5%(2026-2032)。
本文研究全球及中国市场小芯片技术现状及未来发展趋势,侧重分析全球及中国市场的主要企业,同时对比北美、欧洲、中国、日本、东南亚和印度等地区的现状及未来发展趋势。
小芯片技术是将传统单片系统级芯片(SoC)中的计算、输入输出、缓存、互连、加速器及其他功能拆分为多个可独立设计和制造的裸片,再通过高速裸片间互连(D2D)以及2D、2.5D或3D先进封装重新集成为统一半导体器件的系统级技术。本报告以最终商业化的小芯片架构半导体器件为核心统计对象,主要包括GPU与AI加速器、CPU、FPGA与自适应SoC、网络处理器/DPU/基础设施ASIC以及其他专用处理器;收入按照半导体产品供应商销售最终封装器件的价值统计。晶圆代工、独立先进封装服务、EDA、独立D2D接口IP、封装基板、中介层、单独销售的HBM等上游产品和服务不重复计入市场收入,从而避免同一器件在晶圆制造、封装、存储和最终处理器环节被多次统计。小芯片技术的核心商业价值并非简单地把大型芯片“切小”,而是通过功能分区、不同制程节点组合、已知良品裸片(KGD)管理和模块复用,提高复杂处理器的可扩展性、制造良率和产品组合灵活性。典型服务器CPU可以由多个计算裸片配合输入输出裸片构成,高端GPU和AI加速器则进一步整合多个大型计算裸片、输入输出裸片、HBM及高速互连结构;单封装内部D2D总带宽可以从数百GB/s提高到数TB/s,高端AI器件的存储带宽已经进入数TB/s级。不同产品的热设计功耗差异较大,客户端处理器通常低于100W,服务器CPU和高性能计算处理器通常达到数百瓦,高端AI加速器及模块级产品可进一步接近或超过千瓦级,因此封装供电、热密度、翘曲、信号完整性、KGD筛选和封装综合良率已经成为决定产品性能和商业可行性的关键指标。2D架构主要通过有机封装基板实现多个裸片的横向互联;2.5D架构通过硅中介层、重布线层(RDL)中介层或嵌入式硅桥提高裸片间互连密度;3D架构则进一步通过硅通孔(TSV)、微凸点或混合键合实现主动逻辑裸片的垂直堆叠。小芯片技术已经从服务器CPU领域改善良率和成本的架构路线,逐步发展为AI、高性能计算、网络基础设施、客户端异构计算以及未来汽车中央计算的重要底层技术,其产业竞争也由单颗芯片设计能力扩展到裸片设计、互连、先进封装、存储、测试、软件和系统协同能力的综合竞争。
行业发展趋势
小芯片技术正在从以CPU为核心、主要用于改善大尺寸裸片良率和制造成本的架构,向以AI、异构计算、存储带宽和系统级扩展能力为核心的多裸片平台演进。英伟达、AMD和英特尔持续提高高性能处理器的多裸片集成复杂度,博通的定制XPU及先进多裸片封装、Marvell面向AI加速器的多裸片平台,以及Altera在FPGA、嵌入式硅桥和异构功能Tile方面的布局,使小芯片技术的商业基础从通用CPU逐步扩展到AI、网络、FPGA和定制计算。技术路线也正在由传统有机基板多芯片模块向硅中介层、嵌入式硅桥、高密度RDL、混合键合和主动裸片垂直堆叠升级,先进封装已经由后端制造环节逐步转变为处理器架构设计的一部分。HBM、高端封装基板、大尺寸中介层、先进键合设备和KGD测试能力仍是高端产品扩产的重要约束,但随着2.5D产能扩张、封装良率提升和UCIe等D2D接口逐步成熟,产业瓶颈将从“是否具备生产能力”逐渐转向“是否能够以足够高的良率、足够低的互连能耗和可接受的成本实现规模化生产”。2026—2032年,小芯片技术的主要增量将来自GPU与AI加速器、定制XPU、3D集成、高性能网络处理器以及部分汽车和边缘异构计算平台,而传统CPU小芯片仍将保持较大绝对规模,但增速将低于AI和先进封装相关产品。
产业链分析
小芯片技术上游主要包括先进制程逻辑晶圆、成熟制程输入输出裸片、HBM、ABF类高端封装基板、硅中介层、重布线层、混合键合材料及设备、EDA、D2D物理层接口以及半导体测试设备,其中先进逻辑晶圆、HBM和先进封装的供应集中度最高,对产品成本和交付周期具有较强影响。中游由英伟达、AMD、英特尔、博通、Altera、Marvell、龙芯中科及其他CPU、AI加速器、FPGA和基础设施处理器厂商构成,这些企业通常掌握处理器架构、功能分区、IP整合、验证和产品定义,即使晶圆制造和封装环节由外部供应商完成,仍属于最终半导体产品供应商。小芯片器件制造流程不仅包括前道晶圆制造,还延伸至晶圆测试、KGD筛选、中介层或硅桥制造、裸片贴装、HBM集成、先进封装、老化测试和最终测试;随着封装内裸片数量增加,最终产品良率由单个裸片良率转变为多个裸片与封装工艺联合良率。下游主要包括超大规模云服务商、服务器和AI系统厂商、PC整机企业、网络设备厂商、工业设备企业、汽车一级供应商和整车企业,采购验证通常需要经过样片测试、平台兼容性验证、固件和软件适配、可靠性验证及长期应用测试,供应商切换成本明显高于通用离散半导体产品。产业链利润正逐步向高性能计算裸片、HBM、先进封装架构和平台级软件能力集中,而D2D接口标准化能够降低部分连接壁垒,但不会消除顶层处理器架构和软件生态之间的竞争差异。
细分市场分析
小芯片技术的产品结构已经明显向高价值计算产品集中。2025年GPU与AI加速器收入占49.58%,CPU占39.30%,FPGA与自适应SoC占4.77%,网络处理器/DPU/基础设施ASIC占3.47%,其他产品占2.88%。GPU与AI加速器对HBM带宽、封装面积、互连密度、供电能力和热管理的要求最高,单个封装内通常包含更多高价值裸片和存储组件,因此制造难度和单位价值量也显著高于主流CPU。CPU小芯片架构更加成熟,其关键指标主要包括核心数量、缓存容量、内存通道数量、PCIe/CXL连接能力、裸片间互连延迟和热设计功耗,2026—2032年复合年增长率为19.85%,低于GPU与AI加速器的22.72%。FPGA与自适应SoC通过嵌入式硅桥、高速收发器功能Tile以及HBM实现可编程逻辑与专用接口的异构组合,复合年增长率为21.58%;网络处理器/DPU/基础设施ASIC受AI集群网络升级、存储卸载和云基础设施扩张带动,复合年增长率为20.92%。从封装架构看,2025年2.5D占48.46%,2D占31.62%,3D占19.92%,其中3D以25.42%的复合年增长率增长最快,未来产品竞争将更多围绕更小键合间距、更高D2D带宽、更低单位比特互连能耗、更高封装综合良率以及更有效的热管理展开。
小芯片技术下游需求同样呈现明显的高性能计算导向。2025年AI与加速计算基础设施占45.44%,通用数据中心、服务器与高性能计算占26.32%,PC与工作站占13.98%,网络与电信占6.43%,工业、边缘计算与机器人占3.61%,汽车占2.13%,其他应用占2.09%。AI客户最重视计算密度、HBM容量与带宽、纵向扩展和横向扩展互连能力以及软件生态,产品验证通常覆盖芯片、板卡、服务器和数据中心多个层级;通用服务器客户更加重视可靠性、可用性和可维护性(RAS)、内存容量、虚拟化兼容性和长期平台稳定性;PC客户则更关注能效、封装尺寸、平台成本以及CPU、GPU和NPU之间的协同;网络和电信客户关注高速串行接口、交换容量、协议兼容和长期供货;工业与汽车客户的验证周期更长,强调寿命、功能安全和复杂环境可靠性。2026—2032年,AI与加速计算基础设施复合年增长率达到23.88%,汽车达到23.22%,前者属于大规模高价值增长市场,后者则属于低基数、长验证周期的新兴应用市场。
下游市场机会
小芯片技术下游最大的增量仍来自AI数据中心,但下一阶段市场增长不会只依赖通用GPU。超大规模云服务商正在增加定制XPU、DPU、高速纵向扩展交换芯片和专用基础设施处理器的使用,以提高特定AI模型和数据中心架构下的能效和系统效率,因此博通、Marvell等定制芯片供应商的价值量将持续提升,同时带动D2D接口、SerDes、HBM控制器和先进封装设计等相关环节。服务器CPU将继续通过小芯片架构扩大核心数量、缓存和内存输入输出组合,PC则通过CPU、GPU、NPU和输入输出功能Tile实现更高程度的异构化。工业和机器人领域对边缘AI和低延迟推理的需求有利于中等功耗小芯片平台,但封装成本仍会限制其向低端设备快速渗透。汽车市场是长期弹性较高的应用,2025年仅占小芯片技术收入2.13%,但2026—2032年复合年增长率达到23.22%,中央计算、智能驾驶、智能座舱与区域控制融合有望持续提高单车高性能计算芯片价值量。未来下游竞争焦点将逐步从“是否采用小芯片技术”转向“哪些功能应拆分、哪些功能裸片可以跨平台复用,以及不同产品代际能否通过统一接口快速升级”。
地区分析
2025年全球小芯片技术收入主要集中在北美和亚太,北美占41.39%,亚太占36.22%,欧洲占19.84%,拉美占1.37%,中东和非洲占1.19%。北美拥有最集中的超大规模云服务商、AI模型研发活动和高端计算平台企业,因此当前规模最大,但2026—2032年复合年增长率约为17.73%,随着市场基数扩大逐渐进入相对成熟阶段。亚太2026—2032年复合年增长率约为25.16%,是五大区域中增长最快的核心市场,增长来源包括中国AI计算和服务器需求、日本高性能计算和工业计算、韩国存储与AI基础设施、台湾先进制造与云计算生态,以及东南亚数据中心扩张。欧洲2026—2032年复合年增长率约为21.66%,工业计算、汽车电子、高性能计算和数据中心是主要需求方向。中国在全球小芯片技术产业中兼具重要需求市场和本土替代市场角色,服务器CPU、AI推理、网络设备和自主计算平台构成主要增长方向;优势在于庞大的应用市场、完整的电子产业配套和本地客户验证环境,短板主要集中在最先进逻辑制程、高带宽存储、高端封装设备和全球软件生态。日本则在高性能计算、汽车、材料、设备和先进制造协同方面具有较强产业基础。
报告范围
本文重点分析在全球及中国有重要角色的企业,分析这些企业小芯片技术产品的市场规模、市场份额、市场定位、产品类型以及发展规划等。
主要企业包括:
英伟达
AMD
英特尔
博通
Altera
Marvell
龙芯中科
按照不同产品类型,包括如下几个类别:
GPU与AI加速器
CPU
FPGA与自适应SoC
网络处理器/DPU/ASIC
其他
按照不同封装架构,包括如下几个类别:
2D
2.5D
3D
按照不同工艺节点,包括如下几个类别:
≤3nm
4–5nm
6–12nm
>12nm
按照不同应用,主要包括如下几个方面:
AI与算力基础设施
传统数据中心、服务器与高性能计算 (HPC)
PC与工作站
网络与电信
工业、边缘计算与机器人
汽车
其他
重点关注如下几个地区
北美
欧洲
中国
日本
东南亚
印度
竞争格局
小芯片技术属于高集中度市场,2025年前三大厂商收入份额合计为73.05%,统计口径为最终小芯片架构半导体器件销售收入。英伟达约占35.02%,AMD约占27.49%,英特尔约占10.54%,博通约占6.62%,Altera约占1.37%,Marvell约占0.54%,龙芯中科约占0.02%,其他厂商合计约18.41%。英伟达的核心优势集中在AI加速器、HBM平台、高速互连和软件生态;AMD同时覆盖CPU与GPU/AI加速器,拥有较成熟的计算裸片和输入输出裸片复用经验;英特尔兼具CPU、Foveros、EMIB以及制造和封装协同能力;博通依托定制XPU、网络ASIC和先进多裸片封装扩大市场;Altera在FPGA与异构功能Tile方面保持差异化;Marvell重点布局定制AI和基础设施ASIC;龙芯中科主要服务中国服务器和本土计算生态。未来市场集中度不会简单单向提高:通用AI加速器平台仍将保持较高集中度,但定制XPU、D2D接口标准化和区域供应链本地化将为第二梯队创造更多细分市场机会,全球竞争格局可能逐步形成“通用AI平台高度集中、定制计算更加分散”的双层结构。
本文正文共8章,各章节主要内容如下:
第1章: 报告统计范围、产品细分及全球总体规模及增长率等数据
第2章: 全球不同应用小芯片技术市场规模及份额等
第3章: 全球小芯片技术主要地区市场规模及份额等
第4章: 全球范围内小芯片技术主要企业竞争分析,主要包括小芯片技术收入、市场份额及行业集中度分析
第5章: 中国市场小芯片技术主要企业竞争分析,主要包括小芯片技术收入、市场份额及行业集中度分析
第6章: 全球主要企业基本情况介绍,包括公司简介、小芯片技术产品、收入及最新动态等
第7章: 行业发展机遇和风险分析
第8章: 报告结论
报告目录
1小芯片技术市场概述
1.1小芯片技术市场概述
1.2不同产品类型小芯片技术分析
1.2.1GPU与AI加速器
1.2.2CPU
1.2.3FPGA与自适应SoC
1.2.4网络处理器/DPU/ASIC
1.2.5其他
1.2.6全球市场不同产品类型小芯片技术销售额对比(2021 VS 2025 VS 2032)
1.2.7全球不同产品类型小芯片技术销售额及预测(2021-2032)
1.2.7.1全球不同产品类型小芯片技术销售额及市场份额(2021-2026)
1.2.7.2全球不同产品类型小芯片技术销售额预测(2027-2032)
1.2.8中国不同产品类型小芯片技术销售额及预测(2021-2032)
1.2.8.1中国不同产品类型小芯片技术销售额及市场份额(2021-2026)
1.2.8.2中国不同产品类型小芯片技术销售额预测(2027-2032)
1.3不同封装架构小芯片技术分析
1.3.12D
1.3.22.5D
1.3.33D
1.3.4全球市场不同封装架构小芯片技术销售额对比(2021 VS 2025 VS 2032)
1.3.5全球不同封装架构小芯片技术销售额及预测(2021-2032)
1.3.5.1全球不同封装架构小芯片技术销售额及市场份额(2021-2026)
1.3.5.2全球不同封装架构小芯片技术销售额预测(2027-2032)
1.3.6中国不同封装架构小芯片技术销售额及预测(2021-2032)
1.3.6.1中国不同封装架构小芯片技术销售额及市场份额(2021-2026)
1.3.6.2中国不同封装架构小芯片技术销售额预测(2027-2032)
1.4不同工艺节点小芯片技术分析
1.4.1≤3nm
1.4.24–5nm
1.4.36–12nm
1.4.4>12nm
1.4.5全球市场不同工艺节点小芯片技术销售额对比(2021 VS 2025 VS 2032)
1.4.6全球不同工艺节点小芯片技术销售额及预测(2021-2032)
1.4.6.1全球不同工艺节点小芯片技术销售额及市场份额(2021-2026)
1.4.6.2全球不同工艺节点小芯片技术销售额预测(2027-2032)
1.4.7中国不同工艺节点小芯片技术销售额及预测(2021-2032)
1.4.7.1中国不同工艺节点小芯片技术销售额及市场份额(2021-2026)
1.4.7.2中国不同工艺节点小芯片技术销售额预测(2027-2032)
2不同应用分析
2.1从不同应用,小芯片技术主要包括如下几个方面
2.1.1AI与算力基础设施
2.1.2传统数据中心、服务器与高性能计算 (HPC)
2.1.3PC与工作站
2.1.4网络与电信
2.1.5工业、边缘计算与机器人
2.1.6汽车
2.1.7其他
2.2全球市场不同应用小芯片技术销售额对比(2021 VS 2025 VS 2032)
2.3全球不同应用小芯片技术销售额及预测(2021-2032)
2.3.1全球不同应用小芯片技术销售额及市场份额(2021-2026)
2.3.2全球不同应用小芯片技术销售额预测(2027-2032)
2.4中国不同应用小芯片技术销售额及预测(2021-2032)
2.4.1中国不同应用小芯片技术销售额及市场份额(2021-2026)
2.4.2中国不同应用小芯片技术销售额预测(2027-2032)
3全球小芯片技术主要地区分析
3.1全球主要地区小芯片技术市场规模分析:2021 VS 2025 VS 2032
3.1.1全球主要地区小芯片技术销售额及份额(2021-2026)
3.1.2全球主要地区小芯片技术销售额及份额预测(2027-2032)
3.2北美小芯片技术销售额及预测(2021-2032)
3.3欧洲小芯片技术销售额及预测(2021-2032)
3.4中国小芯片技术销售额及预测(2021-2032)
3.5日本小芯片技术销售额及预测(2021-2032)
3.6东南亚小芯片技术销售额及预测(2021-2032)
3.7印度小芯片技术销售额及预测(2021-2032)
4全球主要企业市场占有率
4.1全球主要企业小芯片技术销售额及市场份额
4.2全球小芯片技术主要企业竞争态势
4.2.1小芯片技术行业集中度分析:2025年全球Top 5厂商市场份额
4.2.2全球小芯片技术第一梯队、第二梯队和第三梯队企业及市场份额
4.32025年全球主要厂商小芯片技术收入排名
4.4全球主要厂商小芯片技术总部及市场区域分布
4.5全球主要厂商小芯片技术产品类型及应用
4.6全球主要厂商小芯片技术商业化日期
4.7新增投资及市场并购活动
4.8小芯片技术全球领先企业SWOT分析
5中国市场小芯片技术主要企业分析
5.1中国小芯片技术销售额及市场份额(2021-2026)
5.2中国小芯片技术Top 3和Top 5企业市场份额
6主要企业简介
6.1英伟达
6.1.1英伟达公司信息、总部、小芯片技术市场地位以及主要的竞争对手
6.1.2英伟达 小芯片技术产品及服务介绍
6.1.3英伟达 小芯片技术收入及毛利率(2021-2026)&(百万美元)
6.1.4英伟达公司简介及主要业务
6.1.5英伟达企业最新动态
6.2AMD
6.2.1AMD公司信息、总部、小芯片技术市场地位以及主要的竞争对手
6.2.2AMD 小芯片技术产品及服务介绍
6.2.3AMD 小芯片技术收入及毛利率(2021-2026)&(百万美元)
6.2.4AMD公司简介及主要业务
6.2.5AMD企业最新动态
6.3英特尔
6.3.1英特尔公司信息、总部、小芯片技术市场地位以及主要的竞争对手
6.3.2英特尔 小芯片技术产品及服务介绍
6.3.3英特尔 小芯片技术收入及毛利率(2021-2026)&(百万美元)
6.3.4英特尔公司简介及主要业务
6.3.5英特尔企业最新动态
6.4博通
6.4.1博通公司信息、总部、小芯片技术市场地位以及主要的竞争对手
6.4.2博通 小芯片技术产品及服务介绍
6.4.3博通 小芯片技术收入及毛利率(2021-2026)&(百万美元)
6.4.4博通公司简介及主要业务
6.5Altera
6.5.1Altera公司信息、总部、小芯片技术市场地位以及主要的竞争对手
6.5.2Altera 小芯片技术产品及服务介绍
6.5.3Altera 小芯片技术收入及毛利率(2021-2026)&(百万美元)
6.5.4Altera公司简介及主要业务
6.5.5Altera企业最新动态
6.6Marvell
6.6.1Marvell公司信息、总部、小芯片技术市场地位以及主要的竞争对手
6.6.2Marvell 小芯片技术产品及服务介绍
6.6.3Marvell 小芯片技术收入及毛利率(2021-2026)&(百万美元)
6.6.4Marvell公司简介及主要业务
6.6.5Marvell企业最新动态
7行业发展机遇和风险分析
7.1小芯片技术行业发展机遇及主要驱动因素
7.2小芯片技术行业发展面临的风险
7.3小芯片技术行业政策分析
8研究结果
9研究方法与数据来源
9.1研究方法
9.2数据来源
9.2.1二手信息来源
9.2.2一手信息来源
9.3数据交互验证
9.4免责声明
报告图表
表格目录
表 1: GPU与AI加速器主要企业列表
表 2: CPU主要企业列表
表 3: FPGA与自适应SoC主要企业列表
表 4: 网络处理器/DPU/ASIC主要企业列表
表 5: 其他主要企业列表
表 6: 全球市场不同产品类型小芯片技术销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 7: 全球不同产品类型小芯片技术销售额列表(2021-2026)&(百万美元)
表 8: 全球不同产品类型小芯片技术销售额市场份额列表(2021-2026)
表 9: 全球不同产品类型小芯片技术销售额预测(2027-2032)&(百万美元)
表 10: 全球不同产品类型小芯片技术销售额市场份额预测(2027-2032)
表 11: 中国不同产品类型小芯片技术销售额列表(2021-2026)&(百万美元)
表 12: 中国不同产品类型小芯片技术销售额市场份额列表(2021-2026)
表 13: 中国不同产品类型小芯片技术销售额预测(2027-2032)&(百万美元)
表 14: 中国不同产品类型小芯片技术销售额市场份额预测(2027-2032)
表 15: 2D主要企业列表
表 16: 2.5D主要企业列表
表 17: 3D主要企业列表
表 18: 全球市场不同封装架构小芯片技术销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 19: 全球不同封装架构小芯片技术销售额列表(2021-2026)&(百万美元)
表 20: 全球不同封装架构小芯片技术销售额市场份额列表(2021-2026)
表 21: 全球不同封装架构小芯片技术销售额预测(2027-2032)&(百万美元)
表 22: 全球不同封装架构小芯片技术销售额市场份额预测(2027-2032)
表 23: 中国不同封装架构小芯片技术销售额列表(2021-2026)&(百万美元)
表 24: 中国不同封装架构小芯片技术销售额市场份额列表(2021-2026)
表 25: 中国不同封装架构小芯片技术销售额预测(2027-2032)&(百万美元)
表 26: 中国不同封装架构小芯片技术销售额市场份额预测(2027-2032)
表 27: ≤3nm主要企业列表
表 28: 4–5nm主要企业列表
表 29: 6–12nm主要企业列表
表 30: >12nm主要企业列表
表 31: 全球市场不同工艺节点小芯片技术销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 32: 全球不同工艺节点小芯片技术销售额列表(2021-2026)&(百万美元)
表 33: 全球不同工艺节点小芯片技术销售额市场份额列表(2021-2026)
表 34: 全球不同工艺节点小芯片技术销售额预测(2027-2032)&(百万美元)
表 35: 全球不同工艺节点小芯片技术销售额市场份额预测(2027-2032)
表 36: 中国不同工艺节点小芯片技术销售额列表(2021-2026)&(百万美元)
表 37: 中国不同工艺节点小芯片技术销售额市场份额列表(2021-2026)
表 38: 中国不同工艺节点小芯片技术销售额预测(2027-2032)&(百万美元)
表 39: 中国不同工艺节点小芯片技术销售额市场份额预测(2027-2032)
表 40: 全球市场不同应用小芯片技术销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 41: 全球不同应用小芯片技术销售额列表(2021-2026)&(百万美元)
表 42: 全球不同应用小芯片技术销售额市场份额列表(2021-2026)
表 43: 全球不同应用小芯片技术销售额预测(2027-2032)&(百万美元)
表 44: 全球不同应用小芯片技术市场份额预测(2027-2032)
表 45: 中国不同应用小芯片技术销售额列表(2021-2026)&(百万美元)
表 46: 中国不同应用小芯片技术销售额市场份额列表(2021-2026)
表 47: 中国不同应用小芯片技术销售额预测(2027-2032)&(百万美元)
表 48: 中国不同应用小芯片技术销售额市场份额预测(2027-2032)
表 49: 全球主要地区小芯片技术销售额:(2021 VS 2025 VS 2032)&(百万美元)
表 50: 全球主要地区小芯片技术销售额列表(2021-2026)&(百万美元)
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务


我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。


共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。