- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2027-2033年全球与中国半导体零部件制造行业深度调查与未来发展趋势报告
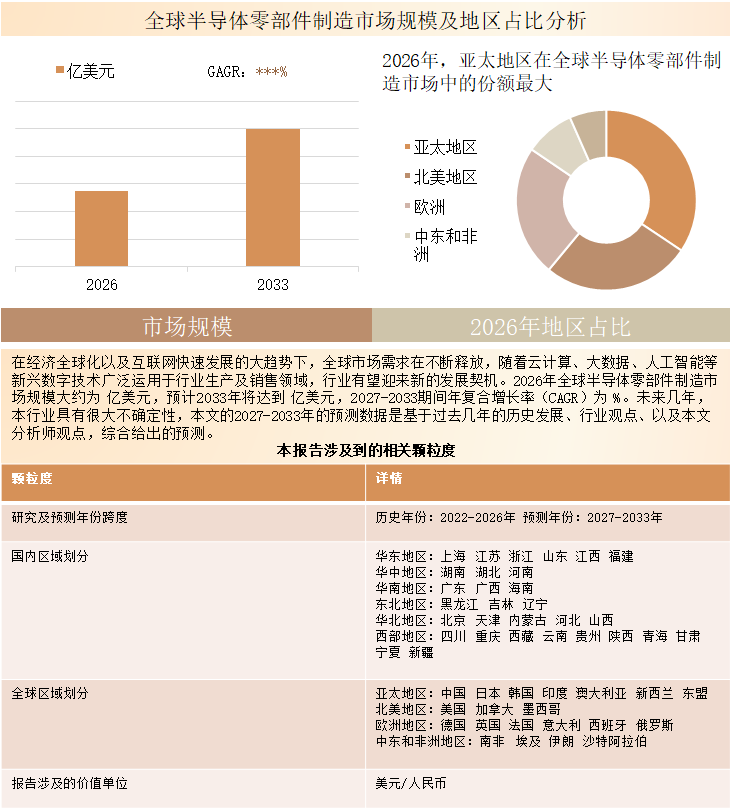
2025年全球半导体零部件制造市场销售额达到了469.0亿美元,预计2032年将达到945.5亿美元,年复合增长率(CAGR)为 9.2%(2026-2032)。
本文研究全球及中国市场半导体零部件制造现状及未来发展趋势,侧重分析全球及中国市场的主要企业,同时对比北美、欧洲、中国、日本、东南亚和印度等地区的现状及未来发展趋势。
半导体零部件制造/半导体零部件是指配置于晶圆制造、量测检测、先进封装及相关半导体制造设备中的功能部件、模块和子系统,用于建立并维持工艺所需的机械、热学、真空、流体输送、电气及光学条件,保障加工过程的可重复性和设备运行的可靠性。本研究聚焦设备制造配套、运行替换及部件级升级所需的实体硬件,产品形态涵盖精密腔体零件、晶圆搬运机构,以及阀门、泵、加热器、电源、传感器和光学组件等。此类产品具有面向具体应用进行工程设计、材料性能受控、制造精度要求高及工艺环境适配性强等特点,其性能需结合所配套设备和工艺进行评价,重点涉及尺寸稳定性、洁净度、控制精度及功能可靠性。半导体零部件连接专用材料与功能部件技术,并将其转化为沉积、刻蚀、光刻等半导体生产设备所需的实际运行能力。
行业发展趋势
半导体零部件的产品价值正由满足尺寸与装配要求,进一步转向对工艺控制能力的直接贡献。全环绕栅极(GAA)晶体管架构对薄膜沉积和材料选择性提出更高要求,高数值孔径极紫外光刻则提高了对光学精度及配套工程系统的要求,使部件设计与整机性能之间的联系更加紧密。本研究预计,光学、光源与光子学部件的市场份额将由2025年的20.01%提升至2032年的22.04%,体现出产品结构向精密工程含量较高的功能环节逐步倾斜。在这一过程中,材料、机械结构、传感和执行机构之间的协同设计日益重要。本研究认为,竞争评价不仅取决于设备首次验证时能够达到的性能,还将更加关注零部件替换或升级后能否保持既有工艺的一致性。
产业链分析
半导体零部件产业链连接专用材料、精密制造、子系统集成与设备运行。上游包括金属及合金、技术陶瓷、石英、硅、碳化硅和专用高分子材料,通过适配的成形、加工、涂层及装配工艺转化为功能硬件。中游制造能力可覆盖精密加工、真空焊接、表面处理、洁净装配和功能测试,使供应商能够交付单一零件或集成程度更高的组件。下游设备厂商将已验证产品导入整机平台,半导体制造企业则在设备运行过程中采购适配的替换及升级硬件。产业链的价值创造,体现为将材料或图纸转化为能够重复制造、完成验证并稳定交付的产品。本研究认为,新产品导入、供应商协同及功能测试,是连接工程能力与量产供货的重要环节。因此,企业的竞争资产不仅是零部件所使用的材料,更是支撑其制造与验证的受控流程。
细分市场分析
机械结构与工艺腔体零部件是半导体零部件市场中规模最大的产品细分,2025年占比为29.54%,主要包括支撑设备装配及受控工艺环境建立的精密结构件和腔体硬件。其商业价值越来越依赖精密加工与表面处理、连接工艺、洁净装配和测试能力的结合,而非仅交付完成切削加工的零件。真空、气体与液路系统是另一核心细分,承担真空环境建立以及工艺介质输送和调节等功能,采购评价重点包括密封性能、压力控制稳定性、颗粒表现及工艺适配性。将执行机构、密封和控制功能协同设计的阀门产品,体现了应用型工程能力的重要性。集成气体与化学品输送组件则通过将多个零件组合为经过测试的子系统,提高单一交付产品所承载的功能。本研究认为,这一领域的机会在于减少客户集成工作并改善介质输送一致性,而非仅围绕单个阀门或接头进行价格竞争。
光学、光源与光子学部件代表半导体零部件中技术密集度较高的发展方向。光刻系统由0.33数值孔径向0.55数值孔径的High-NA EUV平台演进,体现了光学组件、定位和热补偿能力面临的更高要求;其中,数值孔径属于决定相关部件设计要求的系统级参数。在独立的材料分类维度下,碳化硅零部件同样具有差异化机会,本研究预计其市场份额将由2025年的2.81%提升至2032年的4.46%。化学气相沉积碳化硅适用于要求较高的热环境和等离子体环境,可用于高温工艺设备中的高纯硬件。例如,PureSiC CVD碳化硅标示的纯度高于99.9995%,体现了已商业化材料牌号的技术水平,而非所有碳化硅零部件的统一规格。本研究认为,材料纯度、零件结构以及与客户运行环境的适配性,是连接技术升级与成功进入市场的关键。
下游市场机会
先进逻辑制造与3D NAND生产对半导体零部件提出了不同需求。在先进逻辑领域,全环绕栅极结构需要围绕更复杂的三维形貌完成沉积和选择性材料加工,为有助于维持受控工艺条件及连续生产一致性的部件配置创造需求,采购与验证涉及设备厂商及其制造客户。在3D NAND领域,高深宽比刻蚀及低温刻蚀工艺的发展,要求在形成深而均匀结构的同时稳定维持热环境和其他工艺条件。相应商业机会主要体现为参与新设备平台开发,以及为具备兼容性的存量设备提供经过验证的升级硬件。两类机会对应不同的客户开发方式:新平台机会依赖较早参与工程设计,升级机会则要求明确证明硬件变化与客户既有工艺改善之间的关系。
高带宽存储器(HBM)与先进封装,将半导体零部件的应用机会延伸至硅通孔刻蚀、铜电镀、湿法处理,以及互连形成和键合准备相关的沉积环节。这些应用关注均匀性、污染控制、晶圆状态和加工一致性,使流体输送、真空、温控及搬运硬件的表现与设备最终工艺结果紧密相关。相关客户涵盖设备厂商,以及一体化器件制造商、晶圆代工厂和专业封装测试企业等半导体生产组织。本研究认为,当封装工艺要求需要新的硬件配置、更好的材料兼容性或更稳定的工艺介质输送时,零部件供应商可获得具体业务机会,包括进入新的设备系列、通过新的产品规格验证,或支持客户在另一生产地点复制量产配置。因此,这类机会具有明确的应用针对性,先进封装投资增加本身并不能直接决定哪些零部件供应商能够获得订单。
地区分析
2025年,北美以26.26%的份额成为全球最大的半导体零部件区域市场,日本和欧洲也占据重要地位。本研究预计,中国市场份额将由2025年的14.02%提升至2032年的15.28%,在全球区域结构中的重要性进一步提高。但区域市场开发不能仅依据需求总量排序,还需明确商业关系究竟建立于设备平台开发、子系统采购,还是具体生产基地的运行需求。东南亚则提供了制造网络层面的机会,马来西亚的半导体设备生产活动体现了该地区在跨区域设备供应链中的作用。本研究据此将工程对接与本地交付视为互补的区域竞争能力:与负责产品认可的组织建立联系,有助于推进验证;适配的制造、库存和技术支持安排,则有助于将验证资格转化为可靠供货。与明确客户项目相匹配的区域布局,更容易形成实际业务成果。
报告范围
本文重点分析在全球及中国有重要角色的企业,分析这些企业半导体零部件制造产品的市场规模、市场份额、市场定位、产品类型以及发展规划等。
主要企业包括:
蔡司
MKS Inc.
Atlas Copco (Leybold, and Edwards Vacuum)
NGK Insulators
Applied Materials, Inc. (AMAT)
Lam Research
先进能源
HORIBA
VAT Vakuumventile
Entegris
Ichor Systems
超科林UCT
Pall
Camfil
荏原
SHINKO
TOTO Advanced Ceramics
Kyocera
Ferrotec
ASML
Niterra Co., Ltd.
Coorstek
富士金
派克
CKD Corporation
Daikin
京鼎精密
世伟洛克
GEMÜ
Nippon Seisen
RORZE乐孜芯创
Kawasaki Robotics
DAIHEN Corporation
平田機工株式会社
Yaskawa
Pfeiffer Vacuum GmbH
JEL Corporation
Shinwa Controls
布鲁克斯
Tosoh Quartz Corporation
Kashiyama Industries
HandyTube
Dockweiler
Kuze
Watlow
华丞电子
富创精密
先锋精科
珂玛科技
江丰电子
新莱应材
托伦斯精密制造
志橙半导体
成都超纯应用
重庆臻宝科技
辽宁希泰科技
盾源聚芯
锦州神工半导体
Nichias Corporation
PILLAR Corporation
按照不同产品类型,包括如下几个类别:
机械结构与工艺腔体零部件
真空、气体与液路系统
自动化、运动控制与机电模组
电源、射频与电气控制
传感、计量与分析仪表
光学、光源与光子学部件
其他专用零部件及设备专用耗材
按照不同材料体系,包括如下几个类别:
金属及合金零部件
先进/技术陶瓷零部件
石英及熔融石英零部件
硅零部件
石墨及其他碳基零部件
工程塑料及氟塑料零部件
弹性体/橡胶零部件
碳化硅零部件
复合材料及其他特殊材料零部件
按照不同最终用途,包括如下几个类别:
新机配套零部件
后市场零部件
按照不同设备应用,主要包括如下几个方面:
薄膜沉积设备
半导体刻蚀设备
半导体光刻设备
半导体离子注入机
半导体热处理设备
CMP设备
半导体量检测设备
半导体涂胶显影设备
其他半导体设备
重点关注如下几个地区
北美
欧洲
中国
日本
东南亚
印度
竞争格局
半导体零部件市场由综合型产业参与者与专注特定技术或子系统的供应商共同构成。2025年,蔡司、阿斯麦、应用材料、泛林集团和阿特拉斯·科普柯合计占据33.40%的收入份额。同处这一市场并不意味着企业之间可以相互替代:蔡司的光学能力及其与阿斯麦的战略合作关系,体现了专业零部件技术与设备平台集成在产业链中的不同定位。专业供应商可围绕特定功能形成差异化,例如VAT的真空控制方案,以及UCT的气体和化学品输送子系统。设备厂商则在经过验证的替换件体系、版本管理及对设备运行需求的掌握方面具有优势。本研究认为,技术深度、客户验证和供货渠道是相互补充的竞争基础。新进入者更可行的路径,是先在明确的产品系列或客户平台内建立稳定表现,再逐步拓宽组合;相较单纯扩大产能,获得认可、保持一致性交付,并向现有客户供应更多已验证产品,更能决定业务的持续性。
本文正文共8章,各章节主要内容如下:
第1章: 报告统计范围、产品细分及全球总体规模及增长率等数据
第2章: 全球不同设备应用半导体零部件制造市场规模及份额等
第3章: 全球半导体零部件制造主要地区市场规模及份额等
第4章: 全球范围内半导体零部件制造主要企业竞争分析,主要包括半导体零部件制造收入、市场份额及行业集中度分析
第5章: 中国市场半导体零部件制造主要企业竞争分析,主要包括半导体零部件制造收入、市场份额及行业集中度分析
第6章: 全球主要企业基本情况介绍,包括公司简介、半导体零部件制造产品、收入及最新动态等
第7章: 行业发展机遇和风险分析
第8章: 报告结论
报告目录
1半导体零部件制造市场概述
1.1半导体零部件制造市场概述
1.2不同产品类型半导体零部件制造分析
1.2.1机械结构与工艺腔体零部件
1.2.2真空、气体与液路系统
1.2.3自动化、运动控制与机电模组
1.2.4电源、射频与电气控制
1.2.5传感、计量与分析仪表
1.2.6光学、光源与光子学部件
1.2.7其他专用零部件及设备专用耗材
1.2.8全球市场不同产品类型半导体零部件制造销售额对比(2021 VS 2025 VS 2032)
1.2.9全球不同产品类型半导体零部件制造销售额及预测(2021-2032)
1.2.9.1全球不同产品类型半导体零部件制造销售额及市场份额(2021-2026)
1.2.9.2全球不同产品类型半导体零部件制造销售额预测(2027-2032)
1.2.10中国不同产品类型半导体零部件制造销售额及预测(2021-2032)
1.2.10.1中国不同产品类型半导体零部件制造销售额及市场份额(2021-2026)
1.2.10.2中国不同产品类型半导体零部件制造销售额预测(2027-2032)
1.3不同材料体系半导体零部件制造分析
1.3.1金属及合金零部件
1.3.2先进/技术陶瓷零部件
1.3.3石英及熔融石英零部件
1.3.4硅零部件
1.3.5石墨及其他碳基零部件
1.3.6工程塑料及氟塑料零部件
1.3.7弹性体/橡胶零部件
1.3.8碳化硅零部件
1.3.9复合材料及其他特殊材料零部件
1.3.10全球市场不同材料体系半导体零部件制造销售额对比(2021 VS 2025 VS 2032)
1.3.11全球不同材料体系半导体零部件制造销售额及预测(2021-2032)
1.3.11.1全球不同材料体系半导体零部件制造销售额及市场份额(2021-2026)
1.3.11.2全球不同材料体系半导体零部件制造销售额预测(2027-2032)
1.3.12中国不同材料体系半导体零部件制造销售额及预测(2021-2032)
1.3.12.1中国不同材料体系半导体零部件制造销售额及市场份额(2021-2026)
1.3.12.2中国不同材料体系半导体零部件制造销售额预测(2027-2032)
1.4不同最终用途半导体零部件制造分析
1.4.1新机配套零部件
1.4.2后市场零部件
1.4.3全球市场不同最终用途半导体零部件制造销售额对比(2021 VS 2025 VS 2032)
1.4.4全球不同最终用途半导体零部件制造销售额及预测(2021-2032)
1.4.4.1全球不同最终用途半导体零部件制造销售额及市场份额(2021-2026)
1.4.4.2全球不同最终用途半导体零部件制造销售额预测(2027-2032)
1.4.5中国不同最终用途半导体零部件制造销售额及预测(2021-2032)
1.4.5.1中国不同最终用途半导体零部件制造销售额及市场份额(2021-2026)
1.4.5.2中国不同最终用途半导体零部件制造销售额预测(2027-2032)
2不同设备应用分析
2.1从不同设备应用,半导体零部件制造主要包括如下几个方面
2.1.1薄膜沉积设备
2.1.2半导体刻蚀设备
2.1.3半导体光刻设备
2.1.4半导体离子注入机
2.1.5半导体热处理设备
2.1.6CMP设备
2.1.7半导体量检测设备
2.1.8半导体涂胶显影设备
2.1.9其他半导体设备
2.2全球市场不同设备应用半导体零部件制造销售额对比(2021 VS 2025 VS 2032)
2.3全球不同设备应用半导体零部件制造销售额及预测(2021-2032)
2.3.1全球不同设备应用半导体零部件制造销售额及市场份额(2021-2026)
2.3.2全球不同设备应用半导体零部件制造销售额预测(2027-2032)
2.4中国不同设备应用半导体零部件制造销售额及预测(2021-2032)
2.4.1中国不同设备应用半导体零部件制造销售额及市场份额(2021-2026)
2.4.2中国不同设备应用半导体零部件制造销售额预测(2027-2032)
3全球半导体零部件制造主要地区分析
3.1全球主要地区半导体零部件制造市场规模分析:2021 VS 2025 VS 2032
3.1.1全球主要地区半导体零部件制造销售额及份额(2021-2026)
3.1.2全球主要地区半导体零部件制造销售额及份额预测(2027-2032)
3.2北美半导体零部件制造销售额及预测(2021-2032)
3.3欧洲半导体零部件制造销售额及预测(2021-2032)
3.4中国半导体零部件制造销售额及预测(2021-2032)
3.5日本半导体零部件制造销售额及预测(2021-2032)
3.6东南亚半导体零部件制造销售额及预测(2021-2032)
3.7印度半导体零部件制造销售额及预测(2021-2032)
4全球主要企业市场占有率
4.1全球主要企业半导体零部件制造销售额及市场份额
4.2全球半导体零部件制造主要企业竞争态势
4.2.1半导体零部件制造行业集中度分析:2025年全球Top 5厂商市场份额
4.2.2全球半导体零部件制造第一梯队、第二梯队和第三梯队企业及市场份额
4.32025年全球主要厂商半导体零部件制造收入排名
4.4全球主要厂商半导体零部件制造总部及市场区域分布
4.5全球主要厂商半导体零部件制造产品类型及应用
4.6全球主要厂商半导体零部件制造商业化日期
4.7新增投资及市场并购活动
4.8半导体零部件制造全球领先企业SWOT分析
5中国市场半导体零部件制造主要企业分析
5.1中国半导体零部件制造销售额及市场份额(2021-2026)
5.2中国半导体零部件制造Top 3和Top 5企业市场份额
6主要企业简介
6.1蔡司
6.1.1蔡司公司信息、总部、半导体零部件制造市场地位以及主要的竞争对手
6.1.2蔡司 半导体零部件制造产品及服务介绍
6.1.3蔡司 半导体零部件制造收入及毛利率(2021-2026)&(百万美元)
6.1.4蔡司公司简介及主要业务
6.1.5蔡司企业最新动态
6.2MKS Inc.
6.2.1MKS Inc.公司信息、总部、半导体零部件制造市场地位以及主要的竞争对手
6.2.2MKS Inc. 半导体零部件制造产品及服务介绍
6.2.3MKS Inc. 半导体零部件制造收入及毛利率(2021-2026)&(百万美元)
6.2.4MKS Inc.公司简介及主要业务
6.2.5MKS Inc.企业最新动态
6.3Atlas Copco (Leybold, and Edwards Vacuum)
6.3.1Atlas Copco (Leybold, and Edwards Vacuum)公司信息、总部、半导体零部件制造市场地位以及主要的竞争对手
6.3.2Atlas Copco (Leybold, and Edwards Vacuum) 半导体零部件制造产品及服务介绍
6.3.3Atlas Copco (Leybold, and Edwards Vacuum) 半导体零部件制造收入及毛利率(2021-2026)&(百万美元)
6.3.4Atlas Copco (Leybold, and Edwards Vacuum)公司简介及主要业务
6.3.5Atlas Copco (Leybold, and Edwards Vacuum)企业最新动态
6.4NGK Insulators
6.4.1NGK Insulators公司信息、总部、半导体零部件制造市场地位以及主要的竞争对手
6.4.2NGK Insulators 半导体零部件制造产品及服务介绍
6.4.3NGK Insulators 半导体零部件制造收入及毛利率(2021-2026)&(百万美元)
6.4.4NGK Insulators公司简介及主要业务
6.5Applied Materials, Inc. (AMAT)
6.5.1Applied Materials, Inc. (AMAT)公司信息、总部、半导体零部件制造市场地位以及主要的竞争对手
6.5.2Applied Materials, Inc. (AMAT) 半导体零部件制造产品及服务介绍
6.5.3Applied Materials, Inc. (AMAT) 半导体零部件制造收入及毛利率(2021-2026)&(百万美元)
6.5.4Applied Materials, Inc. (AMAT)公司简介及主要业务
6.5.5Applied Materials, Inc. (AMAT)企业最新动态
6.6Lam Research
6.6.1Lam Research公司信息、总部、半导体零部件制造市场地位以及主要的竞争对手
6.6.2Lam Research 半导体零部件制造产品及服务介绍
6.6.3Lam Research 半导体零部件制造收入及毛利率(2021-2026)&(百万美元)
6.6.4Lam Research公司简介及主要业务
6.6.5Lam Research企业最新动态
7行业发展机遇和风险分析
7.1半导体零部件制造行业发展机遇及主要驱动因素
7.2半导体零部件制造行业发展面临的风险
7.3半导体零部件制造行业政策分析
8研究结果
9研究方法与数据来源
9.1研究方法
9.2数据来源
9.2.1二手信息来源
9.2.2一手信息来源
9.3数据交互验证
9.4免责声明
报告图表
表格目录
表 1: 机械结构与工艺腔体零部件主要企业列表
表 2: 真空、气体与液路系统主要企业列表
表 3: 自动化、运动控制与机电模组主要企业列表
表 4: 电源、射频与电气控制主要企业列表
表 5: 传感、计量与分析仪表主要企业列表
表 6: 光学、光源与光子学部件主要企业列表
表 7: 其他专用零部件及设备专用耗材主要企业列表
表 8: 全球市场不同产品类型半导体零部件制造销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 9: 全球不同产品类型半导体零部件制造销售额列表(2021-2026)&(百万美元)
表 10: 全球不同产品类型半导体零部件制造销售额市场份额列表(2021-2026)
表 11: 全球不同产品类型半导体零部件制造销售额预测(2027-2032)&(百万美元)
表 12: 全球不同产品类型半导体零部件制造销售额市场份额预测(2027-2032)
表 13: 中国不同产品类型半导体零部件制造销售额列表(2021-2026)&(百万美元)
表 14: 中国不同产品类型半导体零部件制造销售额市场份额列表(2021-2026)
表 15: 中国不同产品类型半导体零部件制造销售额预测(2027-2032)&(百万美元)
表 16: 中国不同产品类型半导体零部件制造销售额市场份额预测(2027-2032)
表 17: 金属及合金零部件主要企业列表
表 18: 先进/技术陶瓷零部件主要企业列表
表 19: 石英及熔融石英零部件主要企业列表
表 20: 硅零部件主要企业列表
表 21: 石墨及其他碳基零部件主要企业列表
表 22: 工程塑料及氟塑料零部件主要企业列表
表 23: 弹性体/橡胶零部件主要企业列表
表 24: 碳化硅零部件主要企业列表
表 25: 复合材料及其他特殊材料零部件主要企业列表
表 26: 全球市场不同材料体系半导体零部件制造销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 27: 全球不同材料体系半导体零部件制造销售额列表(2021-2026)&(百万美元)
表 28: 全球不同材料体系半导体零部件制造销售额市场份额列表(2021-2026)
表 29: 全球不同材料体系半导体零部件制造销售额预测(2027-2032)&(百万美元)
表 30: 全球不同材料体系半导体零部件制造销售额市场份额预测(2027-2032)
表 31: 中国不同材料体系半导体零部件制造销售额列表(2021-2026)&(百万美元)
表 32: 中国不同材料体系半导体零部件制造销售额市场份额列表(2021-2026)
表 33: 中国不同材料体系半导体零部件制造销售额预测(2027-2032)&(百万美元)
表 34: 中国不同材料体系半导体零部件制造销售额市场份额预测(2027-2032)
表 35: 新机配套零部件主要企业列表
表 36: 后市场零部件主要企业列表
表 37: 全球市场不同最终用途半导体零部件制造销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 38: 全球不同最终用途半导体零部件制造销售额列表(2021-2026)&(百万美元)
表 39: 全球不同最终用途半导体零部件制造销售额市场份额列表(2021-2026)
表 40: 全球不同最终用途半导体零部件制造销售额预测(2027-2032)&(百万美元)
表 41: 全球不同最终用途半导体零部件制造销售额市场份额预测(2027-2032)
表 42: 中国不同最终用途半导体零部件制造销售额列表(2021-2026)&(百万美元)
表 43: 中国不同最终用途半导体零部件制造销售额市场份额列表(2021-2026)
表 44: 中国不同最终用途半导体零部件制造销售额预测(2027-2032)&(百万美元)
表 45: 中国不同最终用途半导体零部件制造销售额市场份额预测(2027-2032)
表 46: 全球市场不同设备应用半导体零部件制造销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 47: 全球不同设备应用半导体零部件制造销售额列表(2021-2026)&(百万美元)
表 48: 全球不同设备应用半导体零部件制造销售额市场份额列表(2021-2026)
表 49: 全球不同设备应用半导体零部件制造销售额预测(2027-2032)&(百万美元)
表 50: 全球不同设备应用半导体零部件制造市场份额预测(2027-2032)
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务


我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。


共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。