- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2027-2033年全球与中国R玻璃纤维行业深度调查与投资前景评估报告
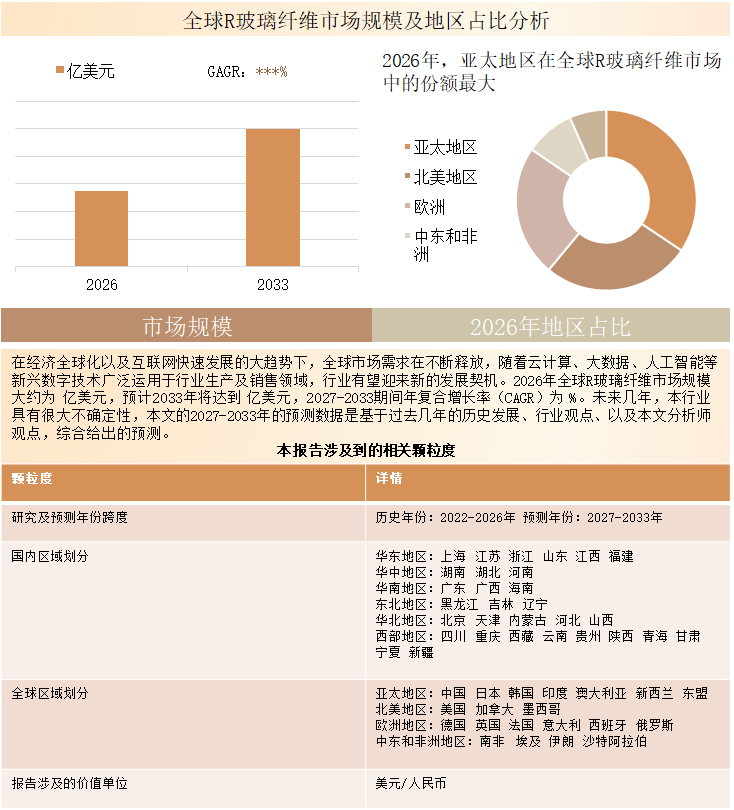
2025年全球R玻璃纤维市场销售额达到了6.32亿美元,预计2032年将达到10.21亿美元,年复合增长率(CAGR)为7.0%(2027-2033)。
R玻璃纤维是一类用于高性能结构复合材料增强的高强度、高模量特种玻璃纤维,主要面向普通E玻璃纤维在力学性能、抗疲劳性、耐热性和耐腐蚀性方面难以充分满足要求的应用。R玻璃通常采用以铝硅酸盐为基础的无硼高强玻璃配方,通过高温熔制、拉丝和针对不同树脂体系的浸润剂处理,形成直接无捻粗纱、合股无捻粗纱、玻璃纤维纱、短切纤维等产品形态。代表性商业R玻璃纤维产品的拉伸强度约为2,700–3,200 MPa,拉伸模量约为86–89 GPa,同时具备优于传统E玻纤的疲劳、耐热和耐腐蚀性能。产品可针对环氧树脂、聚酯和乙烯基酯等复合材料体系进行设计,并适用于缠绕、拉挤、织造、非卷曲织物和预浸料等加工工艺。本研究聚焦作为高性能复合材料增强体使用的R玻璃纤维,主要应用于风力发电、压力容器、航空航天与国防、交通运输、船舶、体育用品及其他结构复合材料领域。
行业发展趋势
R玻璃纤维市场正向更高模量、更长疲劳寿命、应用专用浸润剂以及更高效率的大型结构复合材料加工方向发展。随着风电叶片持续大型化,增强材料在刚度和疲劳性能方面面临更高要求;压力容器和交通运输轻量化结构则需要在不过度增加材料成本的情况下提升力学性能。产品技术升级已经从单纯提高拉伸强度和模量,进一步延伸到加工后强度保持率、树脂界面稳定性、耐腐蚀能力及循环载荷条件下的性能一致性。代表性R玻璃纤维直接纱已经能够覆盖织造、非卷曲织物、预浸料、缠绕和拉挤等多种复合材料工艺。同时,高强高模玻纤的性能基准正在快速提升,E9等超高模量玻纤的模量已经超过100 GPa,TMII等产品也面向大型风电叶片等结构应用发展。因此,R玻璃纤维未来将更多通过性能成本比、加工适配能力和应用认证能力进行竞争,而不仅是依靠玻璃体系名称形成差异化。
市场动态
驱动因素
R玻璃纤维需求增长主要来自需要比传统E玻纤更高刚度、拉伸性能和疲劳耐久性的结构应用,同时又希望保留玻璃纤维复合材料较成熟加工工艺和耐腐蚀优势的客户。大型风电叶片是重要需求来源,随着叶片长度和结构载荷增加,提高增强材料模量有助于控制挠度并改善长期疲劳性能。压力容器、高压管道、交通运输轻量化结构以及部分航空航天和国防复合材料也形成增量需求。代表性R玻璃纤维产品的拉伸模量约86–89 GPa、拉伸强度约2,700–3,200 MPa,明显高于同类传统E玻纤的典型性能区间。 同时,R玻璃纤维可以继续使用拉挤、缠绕和织物制造等成熟复合材料工艺,相比需要全面改变生产体系的材料路线,其下游导入成本相对可控,这有利于其在需要性能升级但不希望全面转向碳纤维的领域扩大应用。
限制因素
R玻璃纤维相比普通E玻纤面临更高的制造和认证成本。高强玻璃体系要求更加严格的原料配比、熔制温度、熔窑运行、拉丝稳定性和单丝缺陷控制,浸润剂还需要针对具体树脂体系和加工条件进行优化,因此生产复杂度较高,并形成相对较高的平均售价。与此同时,并非所有复合材料应用都需要R玻璃纤维的附加性能,在普通E玻纤已能够满足结构要求的领域,下游客户缺乏支付性能溢价的经济动力。R玻璃纤维还受到其他高性能玻纤路线的竞争,例如TM玻纤弹性模量约88–92 GPa,TMII约95–97 GPa,而新一代超高模量玻纤已经超过100 GPa。当客户以具体性能指标而不是玻璃化学体系进行采购时,这些替代产品会压缩严格R玻璃纤维的可服务市场范围。
市场机遇
R玻璃纤维最重要的结构性机会来自传统E玻纤与高成本碳纤维之间的性能需求带。越来越多复合材料设计需要降低结构重量、提高跨度或承压能力、改善疲劳寿命,同时又不希望承担全面采用碳纤维所带来的材料成本,因此大型陆上和海上风电叶片、复合材料压力容器、高压管道、船舶结构以及玻纤/碳纤混合增强结构均为R玻璃纤维提供潜在增量需求。供应商还可以通过针对不同树脂开发专用浸润剂、提高加工后的力学性能保持率,以及开发适用于自动拉挤和高速缠绕的新型粗纱规格扩大商业机会。随着熔制效率、熔窑生产率和拉丝良率进一步改善,R玻璃纤维与普通玻纤之间的成本差距有望进一步缩小,从而使其从传统高性能专业应用逐步进入更多规模化结构复合材料领域。
行业风险与挑战
R玻璃纤维长期面临多种高性能增强材料技术路线之间的竞争。S玻纤、T玻纤、企业自有高模量玻纤以及碳纤维均可根据不同应用对刚度、强度、耐温、介电性能、重量和成本的要求形成替代方案。例如,Nitto Boseki的T-glass拉伸模量约86 GPa并具有较高耐热性能,而中国巨石E9模量已经超过100 GPa。 因此,仅具备较高的名义强度和模量并不足以形成稳定竞争优势,供应商还必须保证不同批次性能一致性、纤维与树脂界面稳定性、长期疲劳可靠性以及客户实际生产速度下的加工稳定性。风电、压力容器、航空航天等对安全和使用寿命要求较高的市场通常具有较长的认证周期,进一步提高新产品商业化难度。由于R玻璃纤维生产具有较强专业性,企业还需要在需求相对集中的情况下平衡熔窑利用率和规模经济,对产能规划提出较高要求。
产业链分析
R玻璃纤维产业链上游主要包括高纯硅质原料、铝质原料、含镁和含钙矿物及其他玻璃形成原料,同时涉及浸润剂、偶联剂、粘结剂等化学品和能源投入。中游生产包括原料处理、配料、高温熔制、熔体均化、拉丝、冷却、浸润、卷绕或短切以及质量控制,其中玻璃配方、熔体均匀性、漏板与拉丝控制、单丝直径一致性、缺陷控制以及针对具体树脂设计的浸润剂体系是主要技术价值来源。下游企业进一步将R玻璃纤维加工为机织物、非卷曲织物、单向增强材料、预浸料、拉挤型材和缠绕结构,最终用于风电叶片、压力容器、管道、交通运输结构和其他复合材料制品。商业化直接无捻粗纱可针对环氧树脂等热固性体系开发,并按照不同加工工艺配置不同单丝直径和线密度。因此,产业链价值从上游原料和能源投入逐步转向中游配方技术、生产稳定性和客户认证能力,最终在下游通过结构设计和复合材料制造效率进一步放大。
细分市场分析
直接无捻粗纱是R玻璃纤维最重要的商业细分产品之一,可用于缠绕、拉挤、织造和非卷曲织物等主要结构复合材料工艺。代表性环氧体系R玻璃纤维直接纱的单丝直径约17–24 μm,线密度约600–4,800 tex,拉伸强度约2,700–2,900 MPa,拉伸模量约86–89 GPa。这一细分市场的商业价值不仅取决于单纤维强度,还取决于毛羽控制、浸润速度、树脂粘结、连续加工性能以及转化为织物或型材后的性能稳定性。面向自动拉挤、高速缠绕和大型结构织物开发专用规格,是供应商提高产品附加值并进入核心复合材料客户认证体系的重要方向。
R玻璃纤维短切纤维等非连续产品主要用于需要高于普通短切E玻纤力学性能的增强塑料和模压复合材料,R玻璃纤维纱及机织、非卷曲增强结构则更适合需要控制纤维取向和层合结构的应用。与此同时,高性能玻纤整体正在向90 GPa以上模量发展,TM玻纤约88–92 GPa、TMII约95–97 GPa,而E9已经超过100 GPa。这种技术演进既增加了R玻璃纤维的替代竞争,也推动供应商从单纯追求高模量转向耐腐蚀性、疲劳性能、树脂相容性和应用专用设计,通过新规格和新加工体系形成差异化价值。
下游市场机会
风力发电是R玻璃纤维最具商业意义的应用之一。随着风电叶片长度增加,增强材料对刚度、抗疲劳性能和结构减重提出更高要求。R玻璃纤维可进一步制成单向织物、非卷曲织物或拉挤增强材料,应用于叶片中的主要承载结构,下游客户重点关注拉伸模量、疲劳寿命、树脂相容性、纤维排列、加工稳定性以及长期性能保持。代表性高性能R玻璃纤维相较传统E玻纤具有更高强度和模量,并在相关产品测试中体现出显著改善的疲劳寿命,使其适用于希望提升大型叶片结构性能、但又不希望完全采用碳纤维的设计路线。因此,面向大型叶片拉挤和织物加工开发专用粗纱、提升加工速度,并进入新一代海上风机叶片认证体系,是供应商获得新增销量和高附加值订单的重要机会。
压力容器和其他高压复合材料结构是另一项重要应用。缠绕式气瓶和高压管道要求增强材料具有较高拉伸性能、良好抗疲劳和耐腐蚀性能、稳定的环氧树脂粘结以及可靠的缠绕工艺表现,R玻璃纤维能够在保持玻纤加工优势的同时实现相较普通E玻纤的性能升级。航空航天与国防、船舶以及体育用品等市场总体用量相对较小,但技术要求和单位产品价值较高,客户更加关注冲击性能、耐热性、长期耐腐蚀性及轻量化。在这些市场中,供应商的商业机会更多来自新规格认证、高附加值浸润剂体系以及玻纤/碳纤混合增强结构,而不是单纯依赖大宗销量增长。
地区分析
欧洲是R玻璃纤维重要的技术和生产区域,具有长期积累的特种玻纤技术、风电制造基础和先进复合材料加工能力。HiPer-tex等商业R玻璃纤维已面向风电叶片、压力容器、防弹复合材料和体育用品等应用开发,体现了欧洲在高性能玻璃增强材料领域的技术基础。中国则正在成为高强高模玻纤技术的重要产业中心,主要玻纤企业已经实现多代高模量产品在风电和结构复合材料领域的产业化,不同技术路线的模量水平已覆盖约90 GPa、95–97 GPa以及100 GPa以上。这使中国形成了既包括R玻璃纤维相关产品,也包括多种高性能替代玻纤体系的完整产业生态。
北美在压力容器、航空航天、国防、交通运输和先进工业复合材料领域具有较强需求基础,同时拥有成熟的S玻纤技术,使R玻璃纤维需要与其他高强增强材料直接竞争。日本则是特种玻璃纤维技术的重要市场,T-glass等产品在先进复合材料和电子材料领域具有较成熟应用。Nitto Boseki披露的T-glass拉伸模量约86 GPa,在其测试条件下拉伸强度约4.8 GPa,软化点超过1,000°C。因此,各地区R玻璃纤维市场机会不仅取决于当地R玻璃纤维产能和需求,也受到S玻纤、T玻纤、其他高模量玻纤以及碳纤维等替代增强材料的供应体系和终端产业结构影响。
报告范围
本报告研究全球与中国市场R玻璃纤维的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
竞争格局
R玻璃纤维市场的专业供应商集中度高于普通玻纤市场,商业化生产需要特种玻璃配方能力、稳定的高温熔制和拉丝技术、浸润剂开发能力以及长期下游认证积累。3B Fibreglass是具有明确高强R-glass产品定义的代表性商业供应商,其HiPer-tex产品面向风电、压力容器、防弹复合材料及其他高性能结构应用。南京玻璃纤维研究设计院则代表中国在高强特种玻纤研发和生产领域的重要技术力量,是严格R玻璃纤维相关市场值得重点关注的国内参与者。
实际竞争范围明显大于使用R-glass名称的企业范围。中国巨石、泰山玻璃纤维和重庆国际复合材料均已形成面向大型风电叶片和先进结构复合材料的高强高模玻纤技术平台,其中中国巨石E9模量超过100 GPa,泰山玻璃纤维拥有HMG、S-1HM和THM-1等高性能体系,重庆国际复合材料TM和TMII玻纤模量分别约88–92 GPa和95–97 GPa。此外,AGY的S2 Glass和Nitto Boseki的T-glass也为高性能复合材料客户提供不同替代方案。因此,R玻璃纤维市场的竞争重点正逐步从玻璃体系名称转向单位成本对应的力学性能、疲劳性能、树脂与工艺相容性、客户认证记录、规模化制造能力及稳定供货能力。
本文正文共10章,各章节主要内容如下:
第1章: 报告统计范围、产品细分及主要的下游市场,行业背景、发展历史、现状及趋势等
第2章: 全球总体规模(产能、产量、销量、需求量、销售收入等数据,2021-2032年)
第3章: 全球R玻璃纤维主要地区分析,包括销量、销售收入等
第4章: 全球范围内R玻璃纤维主要厂商竞争分析,主要包括R玻璃纤维产能、销量、收入、市场份额、价格、产地及行业集中度分析
第5章: 全球R玻璃纤维主要厂商基本情况介绍,包括公司简介、R玻璃纤维产品型号、销量、收入、价格及最新动态等
第6章: 全球不同产品类型R玻璃纤维销量、收入、价格及份额等
第7章: 全球不同应用R玻璃纤维销量、收入、价格及份额等
第8章: 产业链、上下游分析、销售渠道与客户分析等
第9章: 行业动态、增长驱动因素、发展机遇、有利因素、不利及阻碍因素、行业政策等
第10章: 报告结论
报告目录
1R玻璃纤维市场概述
1.1产品定义及统计范围
1.2按照不同产品类型,R玻璃纤维主要可以分为如下几个类别
1.2.1全球不同产品类型R玻璃纤维销售额增长趋势2021 VS 2025 VS 2032
1.2.2粗纱玻璃纤维
1.2.3短切玻璃纤维
1.2.4纱玻璃纤维
1.2.5其他
1.3按照不同纤维连续性,R玻璃纤维主要可以分为如下几个类别
1.3.1全球不同纤维连续性R玻璃纤维销售额增长趋势2021 VS 2025 VS 2032
1.3.2连续R玻璃纤维
1.3.3非连续R玻璃纤维
1.4按照不同增强材料结构,R玻璃纤维主要可以分为如下几个类别
1.4.1全球不同增强材料结构R玻璃纤维销售额增长趋势2021 VS 2025 VS 2032
1.4.2单向R玻璃纤维
1.4.3机织R玻璃纤维
1.4.4非卷曲R玻璃纤维
1.4.5随机取向R玻璃纤维
1.5从不同应用,R玻璃纤维主要包括如下几个方面
1.5.1全球不同应用R玻璃纤维销售额增长趋势2021 VS 2025 VS 2032
1.5.2风力发电
1.5.3航空航天与国防
1.5.4汽车与交通运输
1.5.5压力容器
1.5.6船舶与海洋工程
1.5.7体育与休闲用品
1.5.8工业复合材料
1.5.9其他
1.6R玻璃纤维行业背景、发展历史、现状及趋势
1.6.1R玻璃纤维行业目前现状分析
1.6.2R玻璃纤维发展趋势
2全球R玻璃纤维总体规模分析
2.1全球R玻璃纤维供需现状及预测(2021-2032)
2.1.1全球R玻璃纤维产能、产量、产能利用率及发展趋势(2021-2032)
2.1.2全球R玻璃纤维产量、需求量及发展趋势(2021-2032)
2.2全球主要地区R玻璃纤维产量及发展趋势(2021-2032)
2.2.1全球主要地区R玻璃纤维产量(2021-2026)
2.2.2全球主要地区R玻璃纤维产量(2027-2032)
2.2.3全球主要地区R玻璃纤维产量市场份额(2021-2032)
2.3中国R玻璃纤维供需现状及预测(2021-2032)
2.3.1中国R玻璃纤维产能、产量、产能利用率及发展趋势(2021-2032)
2.3.2中国R玻璃纤维产量、市场需求量及发展趋势(2021-2032)
2.4全球R玻璃纤维销量及销售额
2.4.1全球市场R玻璃纤维销售额(2021-2032)
2.4.2全球市场R玻璃纤维销量(2021-2032)
2.4.3全球市场R玻璃纤维价格趋势(2021-2032)
3全球R玻璃纤维主要地区分析
3.1全球主要地区R玻璃纤维市场规模分析:2021 VS 2025 VS 2032
3.1.1全球主要地区R玻璃纤维销售收入及市场份额(2021-2026)
3.1.2全球主要地区R玻璃纤维销售收入预测(2027-2032)
3.2全球主要地区R玻璃纤维销量分析:2021 VS 2025 VS 2032
3.2.1全球主要地区R玻璃纤维销量及市场份额(2021-2026)
3.2.2全球主要地区R玻璃纤维销量及市场份额预测(2027-2032)
3.3北美市场R玻璃纤维销量、收入及增长率(2021-2032)
3.4欧洲市场R玻璃纤维销量、收入及增长率(2021-2032)
3.5中国市场R玻璃纤维销量、收入及增长率(2021-2032)
3.6日本市场R玻璃纤维销量、收入及增长率(2021-2032)
3.7东南亚市场R玻璃纤维销量、收入及增长率(2021-2032)
3.8印度市场R玻璃纤维销量、收入及增长率(2021-2032)
4全球与中国主要厂商市场份额分析
4.1全球市场主要厂商R玻璃纤维产能市场份额
4.2全球市场主要厂商R玻璃纤维销量(2021-2026)
4.2.1全球市场主要厂商R玻璃纤维销量(2021-2026)
4.2.2全球市场主要厂商R玻璃纤维销售收入(2021-2026)
4.2.3全球市场主要厂商R玻璃纤维销售价格(2021-2026)
4.2.42025年全球主要生产商R玻璃纤维收入排名
4.3中国市场主要厂商R玻璃纤维销量(2021-2026)
4.3.1中国市场主要厂商R玻璃纤维销量(2021-2026)
4.3.2中国市场主要厂商R玻璃纤维销售收入(2021-2026)
4.3.32025年中国主要生产商R玻璃纤维收入排名
4.3.4中国市场主要厂商R玻璃纤维销售价格(2021-2026)
4.4全球主要厂商R玻璃纤维总部及产地分布
4.5全球主要厂商成立时间及R玻璃纤维商业化日期
4.6全球主要厂商R玻璃纤维产品类型及应用
4.7R玻璃纤维行业集中度、竞争程度分析
4.7.1R玻璃纤维行业集中度分析:2025年全球Top 5生产商市场份额
4.7.2全球R玻璃纤维第一梯队、第二梯队和第三梯队生产商(品牌)及市场份额
4.8新增投资及市场并购活动
5全球主要生产商分析
5.13B Fibreglass
5.1.13B Fibreglass基本信息、R玻璃纤维生产基地、销售区域、竞争对手及市场地位
5.1.23B Fibreglass R玻璃纤维产品规格、参数及市场应用
5.1.33B Fibreglass R玻璃纤维销量、收入、价格及毛利率(2021-2026)
5.1.43B Fibreglass公司简介及主要业务
5.1.53B Fibreglass企业最新动态
5.2中国巨石
5.2.1中国巨石基本信息、R玻璃纤维生产基地、销售区域、竞争对手及市场地位
5.2.2中国巨石 R玻璃纤维产品规格、参数及市场应用
5.2.3中国巨石 R玻璃纤维销量、收入、价格及毛利率(2021-2026)
5.2.4中国巨石公司简介及主要业务
5.2.5中国巨石企业最新动态
5.3泰山玻璃纤维
5.3.1泰山玻璃纤维基本信息、R玻璃纤维生产基地、销售区域、竞争对手及市场地位
5.3.2泰山玻璃纤维 R玻璃纤维产品规格、参数及市场应用
5.3.3泰山玻璃纤维 R玻璃纤维销量、收入、价格及毛利率(2021-2026)
5.3.4泰山玻璃纤维公司简介及主要业务
5.3.5泰山玻璃纤维企业最新动态
5.4重庆国际复合材料
5.4.1重庆国际复合材料基本信息、R玻璃纤维生产基地、销售区域、竞争对手及市场地位
5.4.2重庆国际复合材料 R玻璃纤维产品规格、参数及市场应用
5.4.3重庆国际复合材料 R玻璃纤维销量、收入、价格及毛利率(2021-2026)
5.4.4重庆国际复合材料公司简介及主要业务
5.4.5重庆国际复合材料企业最新动态
5.5AGY
5.5.1AGY基本信息、R玻璃纤维生产基地、销售区域、竞争对手及市场地位
5.5.2AGY R玻璃纤维产品规格、参数及市场应用
5.5.3AGY R玻璃纤维销量、收入、价格及毛利率(2021-2026)
5.5.4AGY公司简介及主要业务
5.5.5AGY企业最新动态
5.6Nippon Electric Glass
5.6.1Nippon Electric Glass基本信息、R玻璃纤维生产基地、销售区域、竞争对手及市场地位
5.6.2Nippon Electric Glass R玻璃纤维产品规格、参数及市场应用
5.6.3Nippon Electric Glass R玻璃纤维销量、收入、价格及毛利率(2021-2026)
5.6.4Nippon Electric Glass公司简介及主要业务
5.6.5Nippon Electric Glass企业最新动态
6不同产品类型R玻璃纤维分析
6.1全球不同产品类型R玻璃纤维销量(2021-2032)
6.1.1全球不同产品类型R玻璃纤维销量及市场份额(2021-2026)
6.1.2全球不同产品类型R玻璃纤维销量预测(2027-2032)
6.2全球不同产品类型R玻璃纤维收入(2021-2032)
6.2.1全球不同产品类型R玻璃纤维收入及市场份额(2021-2026)
6.2.2全球不同产品类型R玻璃纤维收入预测(2027-2032)
6.3全球不同产品类型R玻璃纤维价格走势(2021-2032)
7不同应用R玻璃纤维分析
7.1全球不同应用R玻璃纤维销量(2021-2032)
7.1.1全球不同应用R玻璃纤维销量及市场份额(2021-2026)
7.1.2全球不同应用R玻璃纤维销量预测(2027-2032)
7.2全球不同应用R玻璃纤维收入(2021-2032)
7.2.1全球不同应用R玻璃纤维收入及市场份额(2021-2026)
7.2.2全球不同应用R玻璃纤维收入预测(2027-2032)
7.3全球不同应用R玻璃纤维价格走势(2021-2032)
8上游原料及下游市场分析
8.1R玻璃纤维产业链分析
8.2R玻璃纤维工艺制造技术分析
8.3R玻璃纤维产业上游供应分析
8.3.1上游原料供给状况
8.3.2原料供应商及联系方式
8.4R玻璃纤维下游客户分析
8.5R玻璃纤维销售渠道分析
9行业发展机遇和风险分析
9.1R玻璃纤维行业发展机遇及主要驱动因素
9.2R玻璃纤维行业发展面临的风险
9.3R玻璃纤维行业政策分析
9.4美国对华关税对行业的影响分析
9.5中国企业SWOT分析
10研究成果及结论
11附录
11.1研究方法
11.2数据来源
11.2.1二手信息来源
11.2.2一手信息来源
11.3数据交互验证
11.4免责声明
报告图表
表格目录
表 1: 全球不同产品类型R玻璃纤维销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 2: 全球不同纤维连续性R玻璃纤维销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 3: 全球不同增强材料结构R玻璃纤维销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 4: 全球不同应用销售额增速(CAGR)2021 VS 2025 VS 2032(百万美元)
表 5: R玻璃纤维行业目前发展现状
表 6: R玻璃纤维发展趋势
表 7: 全球主要地区R玻璃纤维产量增速(CAGR):(2021 VS 2025 VS 2032)&(千吨)
表 8: 全球主要地区R玻璃纤维产量(2021-2026)&(千吨)
表 9: 全球主要地区R玻璃纤维产量(2027-2032)&(千吨)
表 10: 全球主要地区R玻璃纤维产量市场份额(2021-2026)
表 11: 全球主要地区R玻璃纤维产量市场份额(2027-2032)
表 12: 全球主要地区R玻璃纤维销售收入增速:(2021 VS 2025 VS 2032)&(百万美元)
表 13: 全球主要地区R玻璃纤维销售收入(2021-2026)&(百万美元)
表 14: 全球主要地区R玻璃纤维销售收入市场份额(2021-2026)
表 15: 全球主要地区R玻璃纤维收入(2027-2032)&(百万美元)
表 16: 全球主要地区R玻璃纤维收入市场份额(2027-2032)
表 17: 全球主要地区R玻璃纤维销量(千吨):2021 VS 2025 VS 2032
表 18: 全球主要地区R玻璃纤维销量(2021-2026)&(千吨)
表 19: 全球主要地区R玻璃纤维销量市场份额(2021-2026)
表 20: 全球主要地区R玻璃纤维销量(2027-2032)&(千吨)
表 21: 全球主要地区R玻璃纤维销量份额(2027-2032)
表 22: 全球市场主要厂商R玻璃纤维产能(2025-2026)&(千吨)
表 23: 全球市场主要厂商R玻璃纤维销量(2021-2026)&(千吨)
表 24: 全球市场主要厂商R玻璃纤维销量市场份额(2021-2026)
表 25: 全球市场主要厂商R玻璃纤维销售收入(2021-2026)&(百万美元)
表 26: 全球市场主要厂商R玻璃纤维销售收入市场份额(2021-2026)
表 27: 全球市场主要厂商R玻璃纤维销售价格(2021-2026)&(美元/吨)
表 28: 2025年全球主要生产商R玻璃纤维收入排名(百万美元)
表 29: 中国市场主要厂商R玻璃纤维销量(2021-2026)&(千吨)
表 30: 中国市场主要厂商R玻璃纤维销量市场份额(2021-2026)
表 31: 中国市场主要厂商R玻璃纤维销售收入(2021-2026)&(百万美元)
表 32: 中国市场主要厂商R玻璃纤维销售收入市场份额(2021-2026)
表 33: 2025年中国主要生产商R玻璃纤维收入排名(百万美元)
表 34: 中国市场主要厂商R玻璃纤维销售价格(2021-2026)&(美元/吨)
表 35: 全球主要厂商R玻璃纤维总部及产地分布
表 36: 全球主要厂商成立时间及R玻璃纤维商业化日期
表 37: 全球主要厂商R玻璃纤维产品类型及应用
表 38: 2025年全球R玻璃纤维主要厂商市场地位(第一梯队、第二梯队和第三梯队)
表 39: 全球R玻璃纤维市场投资、并购等现状分析
表 40: 3B Fibreglass R玻璃纤维生产基地、销售区域、竞争对手及市场地位
表 41: 3B Fibreglass R玻璃纤维产品规格、参数及市场应用
表 42: 3B Fibreglass R玻璃纤维销量(千吨)、收入(百万美元)、价格(美元/吨)及毛利率(2021-2026)
表 43: 3B Fibreglass公司简介及主要业务
表 44: 3B Fibreglass企业最新动态
表 45: 中国巨石 R玻璃纤维生产基地、销售区域、竞争对手及市场地位
表 46: 中国巨石 R玻璃纤维产品规格、参数及市场应用
表 47: 中国巨石 R玻璃纤维销量(千吨)、收入(百万美元)、价格(美元/吨)及毛利率(2021-2026)
表 48: 中国巨石公司简介及主要业务
表 49: 中国巨石企业最新动态
表 50: 泰山玻璃纤维 R玻璃纤维生产基地、销售区域、竞争对手及市场地位
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务


我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。


共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制


共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。