- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2026-2032年全球与中国汽车低压驱动器市场全景调查与市场供需预测报告
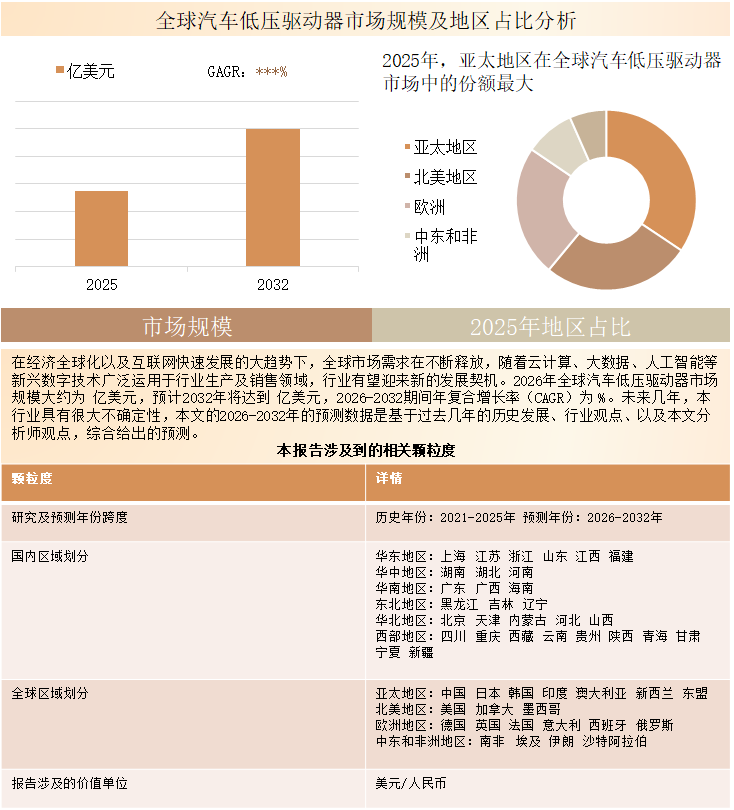
2025年全球汽车低压驱动器收入规模约210.8亿元,到2032年收入规模将接近330.9亿元,2026-2032年CAGR为6.7%。
汽车低压驱动器是指工作在汽车低压电气架构下,用于驱动和控制电机、泵、风扇、执行器以及部分低压电驱功能的机电一体化驱动装置,典型工作电压包括12V、24V和48V,部分产品可扩展至60–80V。根据具体应用,系统可采用直流有刷电机、无刷直流电机、永磁同步电机或感应电机,并集成逆变器、电机控制器、MOSFET功率器件、位置或速度传感器以及LIN、CAN、PWM等通信和控制接口,实现转速、转矩和运行状态控制。其主要服务于热管理泵和风扇、HVAC鼓风机、转向和制动执行器、变速箱执行机构、车身舒适系统以及48V轻混和低压牵引系统。
行业发展趋势
汽车低压驱动器正在由传统12V辅助电机向更高功率的48V架构以及电机与控制电子深度集成方向发展。12V仍广泛用于车窗、座椅、HVAC鼓风机、泵及其他车身辅助功能,但汽车电气化正在显著增加电动泵、冷却风扇和执行器的数量及功率需求。48V架构在传统12V网络与高压牵引系统之间形成重要技术层级,可以提供明显更高的电气功率,同时在绝缘、安全及成本方面低于高压系统。Valeo的48V电机最高达到25kW并可集成逆变器,其48V逆变器可用于P0以外的多种混动架构,并覆盖乘用车、巴士和卡车。 MAHLE则提供24–80V、5–20kW低压驱动,以及19–40kW集成低压系统,并布局20–40kW的48V轻混驱动。 产品升级方向正在集中于更高功率密度、更低电磁干扰、控制器一体化、功能安全以及PMSM和先进MOSFET功率电子的应用。
市场动态
驱动因素:
汽车功能电气化是低压驱动市场最核心的增长动力。传统机械、液压和气动功能正在持续被电驱替代,以提高能效、控制精度及整车布置灵活性。电子水泵、冷却风扇、转向和制动执行器、主动底盘以及变速箱执行机构均需要独立低压驱动。混动化又进一步增加48V需求,因为48V系统可以支持启停、制动能量回收、电动助力以及一定程度的纯电运行,而无需建立完整高压牵引架构。例如MAHLE的48V轻混系统面向P2和P3架构,可输出20–40kW并满足汽车功能安全要求。 新能源汽车热管理复杂程度不断提高,也扩大了可独立调速电动泵和风扇的市场空间。
限制因素:
成本压力、空间限制以及系统集成复杂度是市场发展的主要约束。汽车OEM要求低压驱动器在降低成本和重量的同时保持较高可靠性和长寿命。相比传统12V系统,更高功率低压驱动需要更粗的导线、更高规格连接器、更强MOSFET以及更完善的散热设计。随着开关频率和功率上升,EMC控制难度也明显增加。供应商还需要同时满足汽车级可靠性、网络安全和功能安全要求,并将系统封装在有限空间内。对于部分车型而言,直接由12V过渡到高压平台也可能压缩中间48V方案的应用空间。
市场机遇:
48V轻混、电动热管理、商用车电动辅助系统及集成式低压牵引系统是主要增长机会。MAHLE的产品体系已经覆盖24–80V小型电动车低压驱动、48V轻混以及小型乘用车和混动商用车集成电驱,反映出低压平台正在向更广泛的车辆功能扩展。 Valeo则将48V电机与逆变器进一步扩展至变速箱及后桥eDrive架构。 商用车同样具有较大潜力,其辅助系统功率更高、工作周期更长,转向、制动、热管理等功能电气化后更适合采用24V及48V驱动。对于不需要完整高压动力系统的小型电动车及特殊移动平台,低压集成电驱也具有明显成本和系统复杂度优势。
行业风险与挑战:
制造商需要在有限封装空间内同时实现高功率密度、高效率、热管理、EMC和功能安全。由12V向48V升级虽然能够增加可用功率,但也需要新的连接器、保护策略、线束架构及控制电子系统。电机、逆变器和控制器必须在宽温度范围、长期振动及复杂电磁环境中保持可靠工作,同时支持更复杂的车载网络通信。汽车级MOSFET、永磁材料、传感器及电子元器件供应也会影响产品成本与交付稳定性。另一方面,不同乘用车、商用车、轻混和小型电动车对电压、功率及冷却方式的要求差异较大,制造商需要建立高度模块化和可扩展的平台。
产业链分析
汽车低压驱动器上游主要包括铜线、电工钢、永磁材料、轴承、壳体、MOSFET、栅极驱动芯片、微控制器、位置传感器、电流传感器、连接器、PCB以及热管理零部件。中游企业负责低压电机、逆变器、电机控制器、智能执行器及集成eDrive模块的开发和制造,并越来越多地将电机、电子控制、减速器及软件整合为单一模块。下游由汽车OEM及Tier 1系统集成商将相关产品应用于热管理、制动、转向、变速箱、车身系统和低压动力系统,最终服务于乘用车和商用车。产业链价值主要集中于电机效率、功率密度、电子集成、EMC、控制软件、功能安全、热设计以及跨电压等级的平台化能力。
细分市场分析
12V仍是最成熟的汽车低压驱动市场,大量车身和舒适功能以及部分辅助系统继续使用12V架构,包括车窗、座椅、HVAC鼓风机、小型泵和执行器,其优势在于产业链成熟和成本较低。24V则更多应用于商用车辆,在辅助负载更大、工作周期更长的场景中具有较高适用性。
48V是当前最重要的升级方向,可在不进入高压域的情况下显著提高驱动功率。Valeo的48V电机形成8kW、15kW和最高25kW等不同配置,MAHLE的48V轻混系统则达到20–40kW,其更广泛的低压驱动体系延伸至80V。 高于48V的低压系统主要服务于小型电动车、混动商用车及特殊移动设备,在需要更高功率、但完整高压架构并不经济的应用中具有较高价值。随着电压升级,市场也正由独立电机向电机、控制器和逆变器一体化发展。
下游市场机会
乘用车是汽车低压驱动器最广泛的应用市场,随着热管理、车身、底盘控制及混动功能电气化,单车使用的驱动电机和执行器数量持续增加。48V轻混平台进一步扩大了电机及逆变器供应商在P2、P3和后桥架构中的市场机会。商用车同样是重要需求领域,巴士、卡车及专用车辆通常具有更高辅助系统功率,并越来越多采用电动泵、风扇、转向和制动系统。Valeo明确将乘用车、巴士和卡车列为其48V逆变器适用车型,MAHLE则将集成低压驱动定位于小型乘用车和混动商用车。
地区分析
欧洲拥有较强的汽车低压电气化技术基础,Valeo、MAHLE、Bosch、Brose、ZF和Continental等企业广泛参与48V轻混、热管理及集成执行器市场。欧洲供应商正在加快平台化48V电机、逆变器和集成驱动的开发,以适配不同乘用车及商用车架构,其中Valeo和MAHLE均已形成较完整的48V产品体系。
亚太同样是重要的生产和需求区域。日本拥有Nidec、DENSO、Mitsubishi Electric Mobility、Mitsuba、Mabuchi Motor和MinebeaMitsumi等供应商,在辅助电机、执行器、热管理驱动和48V电气化方面具有较深产业基础。中国则通过中山大洋电机、精进电动科技等企业持续增强本土电机和电气化系统供应能力,并受混合动力和新能源汽车产量增长推动。商用车电气化以及泵、风扇、执行器的电驱替代,也在推动12V、24V和48V多个电压等级的区域需求。
报告范围
本文调研和分析全球汽车低压驱动器发展现状及未来趋势,核心内容如下:
(1)全球市场总体规模,分别按销量和按收入进行了统计分析,历史数据2021-2025年,预测数据2026至2032年
(2)全球市场竞争格局,全球范围内主要生产商汽车低压驱动器销量、收入、价格及市场份额,数据2021-2026年
(3)中国市场竞争格局,中国主要生产商汽车低压驱动器销量、收入、价格及市场份额,数据2021-2026年,包括国际企业及中国本土企业
(4)全球其他重点国家及地区汽车低压驱动器市场竞争格局,如美国、欧洲、日本、韩国、东南亚和印度等核心参与者及其2025年份额
(5)按产品类型和应用拆分,分析全球与核心国家/地区细分市场规模
(6)全球汽车低压驱动器核心生产地区及其产量、产能
(7)汽车低压驱动器行业产业链上游、中游及下游
竞争格局
汽车低压驱动器市场由传统汽车Tier 1、电机专业厂商和电气化系统供应商共同构成。Valeo已经形成48V电机、逆变器和eDrive产品组合,MAHLE则覆盖24–80V低压电机、控制器、集成系统及48V轻混产品。 Nidec、DENSO、Mitsubishi Electric Mobility、Mitsuba、Mabuchi Motor及MinebeaMitsumi在日本汽车电机和执行器领域具有较强基础,Bosch、Brose、ZF及Continental则依托更广泛的底盘、热管理、车身及电气化系统参与市场,BorgWarner和Hanon Systems分别在整车电气化及热管理领域形成补充。中国的中山大洋电机和精进电动科技正在扩大国内及海外参与度。未来竞争将更多集中于电压及功率覆盖、效率、功率密度、电子集成、EMC、功能安全、软件、热管理以及跨车型平台化供货能力。
报告目录
1市场综述
1.1汽车低压驱动器定义及分类
1.2全球汽车低压驱动器行业市场规模及预测
1.2.1按收入计,2021-2032年全球汽车低压驱动器行业市场规模
1.2.2按销量计,2021-2032年全球汽车低压驱动器行业市场规模
1.2.32021-2032年全球汽车低压驱动器价格趋势
1.3中国汽车低压驱动器行业市场规模及预测
1.3.1按收入计,2021-2032年中国汽车低压驱动器行业市场规模
1.3.2按销量计,2021-2032年中国汽车低压驱动器行业市场规模
1.3.32021-2032年中国汽车低压驱动器价格趋势
1.4中国在全球市场的地位分析
1.4.1按收入计,2021-2032年中国在全球汽车低压驱动器市场的占比
1.4.2按销量计,2021-2032年中国在全球汽车低压驱动器市场的占比
1.4.32021-2032年中国与全球汽车低压驱动器市场规模增速对比
1.5行业发展机遇、挑战、趋势及政策分析
1.5.1汽车低压驱动器行业驱动因素及发展机遇分析
1.5.2汽车低压驱动器行业阻碍因素及面临的挑战分析
1.5.3汽车低压驱动器行业发展趋势分析
1.5.4中国市场相关行业政策分析
2全球汽车低压驱动器行业竞争格局
2.1按汽车低压驱动器收入计,2021-2026年全球主要厂商市场份额
2.2按汽车低压驱动器销量计,2021-2026年全球主要厂商市场份额
2.3汽车低压驱动器价格对比,2021-2026年全球主要厂商价格
2.4全球第一梯队、第二梯队和第三梯队,三类汽车低压驱动器市场参与者分析
2.5全球汽车低压驱动器行业集中度分析
2.6全球汽车低压驱动器行业企业并购情况
2.7全球汽车低压驱动器行业主要厂商产品列举
3中国市场汽车低压驱动器行业竞争格局
3.1按汽车低压驱动器收入计,2021-2026年中国市场主要厂商市场份额
3.2按汽车低压驱动器销量计,2021-2026年中国市场主要厂商市场份额
3.3中国市场汽车低压驱动器参与者份额:第一梯队、第二梯队、第三梯队
3.42021-2026年中国市场汽车低压驱动器进口与国产厂商份额对比
3.52025年中国本土厂商汽车低压驱动器内销与外销占比
3.6中国市场进出口分析
3.6.12021-2032年中国市场汽车低压驱动器产量、销量、进口和出口量
3.6.2中国市场汽车低压驱动器进出口贸易趋势
3.6.3中国市场汽车低压驱动器主要进口来源
3.6.4中国市场汽车低压驱动器主要出口目的地
4全球主要地区产能及产量分析
4.12021-2032年全球汽车低压驱动器行业总产能、产量及产能利用率
4.2全球汽车低压驱动器行业主要生产商总部及产地分布
4.3全球主要生产商近几年汽车低压驱动器产能变化及未来规划
4.4全球主要地区汽车低压驱动器产能分析
4.5全球汽车低压驱动器产地分布及主要生产地区产量分析
4.5.1全球主要地区汽车低压驱动器产量及未来增速预测,2021 VS 2025 VS 2032
4.5.22021-2032年全球主要生产地区及汽车低压驱动器产量
4.5.32021-2032年全球主要生产地区及汽车低压驱动器产量份额
5行业产业链分析
5.1汽车低压驱动器行业产业链
5.2上游分析
5.2.1汽车低压驱动器核心原料
5.2.2汽车低压驱动器原料供应商
5.3中游分析
5.4下游分析
5.5汽车低压驱动器生产方式
5.6汽车低压驱动器行业采购模式
5.7汽车低压驱动器行业销售模式及销售渠道
5.7.1汽车低压驱动器销售渠道
5.7.2汽车低压驱动器代表性经销商
6按产品类型拆分,市场规模分析
6.1根据产品类型,汽车低压驱动器行业产品分类
6.1.1微功率
6.1.2低功率
6.2按产品类型拆分,全球汽车低压驱动器细分市场规模增速预测,2021 VS 2025 VS 2032
6.3按产品类型拆分,2021-2032年全球汽车低压驱动器细分市场规模(按收入)
6.4按产品类型拆分,2021-2032年全球汽车低压驱动器细分市场规模(按销量)
6.5按产品类型拆分,2021-2032年全球汽车低压驱动器细分市场价格
7按电压拆分,市场规模分析
7.1根据电压,汽车低压驱动器行业产品分类
7.1.112伏
7.1.224伏
7.1.348伏
7.1.4高于48伏
7.2按电压拆分,全球汽车低压驱动器细分市场规模增速预测,2021 VS 2025 VS 2032
7.3按电压拆分,2021-2032年全球汽车低压驱动器细分市场规模(按收入)
7.4按电压拆分,2021-2032年全球汽车低压驱动器细分市场规模(按销量)
7.5按电压拆分,2021-2032年全球汽车低压驱动器细分市场价格
8按电机拆分,市场规模分析
8.1根据电机,汽车低压驱动器行业产品分类
8.1.1有刷直流电机驱动
8.1.2无刷直流电机驱动
8.1.3永磁同步电机驱动
8.1.4交流感应电机驱动
8.1.5其他
8.2按电机拆分,全球汽车低压驱动器细分市场规模增速预测,2021 VS 2025 VS 2032
8.3按电机拆分,2021-2032年全球汽车低压驱动器细分市场规模(按收入)
8.4按电机拆分,2021-2032年全球汽车低压驱动器细分市场规模(按销量)
8.5按电机拆分,2021-2032年全球汽车低压驱动器细分市场价格
9全球汽车低压驱动器市场下游行业分布
9.1汽车低压驱动器行业下游分布
9.1.1乘用车
9.1.2商用车
9.2全球汽车低压驱动器主要下游市场规模增速预测,2021 VS 2025 VS 2032
9.3按应用拆分,2021-2032年全球汽车低压驱动器细分市场规模(按收入)
9.4按应用拆分,2021-2032年全球汽车低压驱动器细分市场规模(按销量)
9.5按应用拆分,2021-2032年全球汽车低压驱动器细分市场价格
10全球主要地区市场规模对比分析
10.1全球主要地区汽车低压驱动器市场规模增速预测,2021 VS 2025 VS 2032
10.22021-2032年全球主要地区汽车低压驱动器市场规模(按收入)
10.32021-2032年全球主要地区汽车低压驱动器市场规模(按销量)
10.4北美
10.4.12021-2032年北美汽车低压驱动器市场规模预测
10.4.22025年北美汽车低压驱动器市场规模,按国家细分
10.5欧洲
10.5.12021-2032年欧洲汽车低压驱动器市场规模预测
10.5.22025年欧洲汽车低压驱动器市场规模,按国家细分
10.6亚太
10.6.12021-2032年亚太汽车低压驱动器市场规模预测
10.6.22025年亚太汽车低压驱动器市场规模,按国家/地区细分
10.7南美
10.7.12021-2032年南美汽车低压驱动器市场规模预测
10.7.22025年南美汽车低压驱动器市场规模,按国家细分
10.8中东及非洲
11全球主要国家/地区分析
11.1全球主要国家/地区汽车低压驱动器市场规模增速预测,2021 VS 2025 VS 2032
11.22021-2032年全球主要国家/地区汽车低压驱动器市场规模(按收入)
11.32021-2032年全球主要国家/地区汽车低压驱动器市场规模(按销量)
11.4美国
11.4.12021-2032年美国汽车低压驱动器市场规模(按销量)
11.4.2美国市场汽车低压驱动器主要厂商及2025年份额
11.4.3美国市场不同产品类型 汽车低压驱动器份额(按销量),2025 VS 2032
11.4.4美国市场不同应用汽车低压驱动器份额(按销量),2025 VS 2032
11.5欧洲
11.5.12021-2032年欧洲汽车低压驱动器市场规模(按销量)
11.5.2欧洲市场汽车低压驱动器主要厂商及2025年份额
11.5.3欧洲市场不同产品类型 汽车低压驱动器份额(按销量),2025 VS 2032
11.5.4欧洲市场不同应用汽车低压驱动器份额(按销量),2025 VS 2032
11.6中国
11.6.12021-2032年中国汽车低压驱动器市场规模(按销量)
11.6.2中国市场汽车低压驱动器主要厂商及2025年份额
11.6.3中国市场不同产品类型 汽车低压驱动器份额(按销量),2025 VS 2032
11.6.4中国市场不同应用汽车低压驱动器份额(按销量),2025 VS 2032
11.7日本
11.7.12021-2032年日本汽车低压驱动器市场规模(按销量)
11.7.2日本市场汽车低压驱动器主要厂商及2025年份额
11.7.3日本市场不同产品类型 汽车低压驱动器份额(按销量),2025 VS 2032
11.7.4日本市场不同应用汽车低压驱动器份额(按销量),2025 VS 2032
11.8韩国
11.8.12021-2032年韩国汽车低压驱动器市场规模(按销量)
11.8.2韩国市场汽车低压驱动器主要厂商及2025年份额
11.8.3韩国市场不同产品类型 汽车低压驱动器份额(按销量),2025 VS 2032
11.8.4韩国市场不同应用汽车低压驱动器份额(按销量),2025 VS 2032
11.9东南亚
11.9.12021-2032年东南亚汽车低压驱动器市场规模(按销量)
11.9.2东南亚市场汽车低压驱动器主要厂商及2025年份额
11.9.3东南亚市场不同产品类型 汽车低压驱动器份额(按销量),2025 VS 2032
11.9.4东南亚市场不同应用汽车低压驱动器份额(按销量),2025 VS 2032
11.10印度
11.10.12021-2032年印度汽车低压驱动器市场规模(按销量)
11.10.2印度市场汽车低压驱动器主要厂商及2025年份额
11.10.3印度市场不同产品类型 汽车低压驱动器份额(按销量),2025 VS 2032
11.10.4印度市场不同应用汽车低压驱动器份额(按销量),2025 VS 2032
11.11中东及非洲
11.11.12021-2032年中东及非洲汽车低压驱动器市场规模(按销量)
11.11.2中东及非洲市场汽车低压驱动器主要厂商及2025年份额
11.11.3中东及非洲市场不同产品类型 汽车低压驱动器份额(按销量),2025 VS 2032
11.11.4中东及非洲市场不同应用汽车低压驱动器份额(按销量),2025 VS 2032
12主要汽车低压驱动器厂商简介
12.1Valeo
12.1.1Valeo基本信息、汽车低压驱动器生产基地、销售区域、竞争对手及市场地位
12.1.2Valeo 汽车低压驱动器产品型号、规格、参数及市场应用
12.1.3Valeo 汽车低压驱动器销量、收入、价格及毛利率(2021-2026)
12.1.4Valeo公司简介及主要业务
12.1.5Valeo企业最新动态
12.2MAHLE
12.2.1MAHLE基本信息、汽车低压驱动器生产基地、销售区域、竞争对手及市场地位
12.2.2MAHLE 汽车低压驱动器产品型号、规格、参数及市场应用
12.2.3MAHLE 汽车低压驱动器销量、收入、价格及毛利率(2021-2026)
12.2.4MAHLE公司简介及主要业务
12.2.5MAHLE企业最新动态
12.3Nidec Corporation
12.3.1Nidec Corporation基本信息、汽车低压驱动器生产基地、销售区域、竞争对手及市场地位
12.3.2Nidec Corporation 汽车低压驱动器产品型号、规格、参数及市场应用
12.3.3Nidec Corporation 汽车低压驱动器销量、收入、价格及毛利率(2021-2026)
12.3.4Nidec Corporation公司简介及主要业务
12.3.5Nidec Corporation企业最新动态
12.4DENSO
12.4.1DENSO基本信息、汽车低压驱动器生产基地、销售区域、竞争对手及市场地位
12.4.2DENSO 汽车低压驱动器产品型号、规格、参数及市场应用
12.4.3DENSO 汽车低压驱动器销量、收入、价格及毛利率(2021-2026)
12.4.4DENSO公司简介及主要业务
12.4.5DENSO企业最新动态
12.5Bosch
12.5.1Bosch基本信息、汽车低压驱动器生产基地、销售区域、竞争对手及市场地位
12.5.2Bosch 汽车低压驱动器产品型号、规格、参数及市场应用
12.5.3Bosch 汽车低压驱动器销量、收入、价格及毛利率(2021-2026)
12.5.4Bosch公司简介及主要业务
12.5.5Bosch企业最新动态
12.6Brose
12.6.1Brose基本信息、汽车低压驱动器生产基地、销售区域、竞争对手及市场地位
12.6.2Brose 汽车低压驱动器产品型号、规格、参数及市场应用
12.6.3Brose 汽车低压驱动器销量、收入、价格及毛利率(2021-2026)
12.6.4Brose公司简介及主要业务
12.6.5Brose企业最新动态
13研究成果及结论
14附录
14.1研究方法
14.2数据来源
14.2.1二手信息来源
14.2.2一手信息来源
14.3市场评估模型
14.4免责声明
报告图表
表格目录
表 1: 2021-2032年中国与全球汽车低压驱动器市场规模增速对比(万元)
表 2: 全球汽车低压驱动器行业面临的阻碍因素及挑战分析
表 3: 全球汽车低压驱动器行业发展趋势分析
表 4: 中国市场相关行业政策分析及影响
表 5: 2021-2026年全球主要厂商汽车低压驱动器收入(万元)
表 6: 2021-2026年全球主要厂商汽车低压驱动器收入份额
表 7: 2021-2026年全球主要厂商汽车低压驱动器销量(千件)
表 8: 2021-2026年全球主要厂商汽车低压驱动器销量份额
表 9: 2021-2026年全球主要厂商汽车低压驱动器价格(元/件)
表 10: 行业集中度分析,近三年(2024-2026)全球汽车低压驱动器 CR3(前三大厂商市场份额)
表 11: 全球汽车低压驱动器行业企业并购情况
表 12: 全球汽车低压驱动器行业主要厂商产品列举
表 13: 2021-2026年中国市场主要厂商汽车低压驱动器收入(万元)
表 14: 2021-2026年中国市场主要厂商汽车低压驱动器收入份额
表 15: 2021-2026年中国市场主要厂商汽车低压驱动器销量(千件)
表 16: 2021-2026年中国市场主要厂商汽车低压驱动器销量份额
表 17: 2021-2032年中国市场汽车低压驱动器产量、销量、进口和出口量(千件)
表 18: 中国市场汽车低压驱动器进出口贸易趋势
表 19: 中国市场汽车低压驱动器主要进口来源
表 20: 中国市场汽车低压驱动器主要出口目的地
表 21: 全球汽车低压驱动器行业主要生产商总部及产地分布
表 22: 2025年全球主要生产商汽车低压驱动器产能及未来扩产计划
表 23: 全球主要地区汽车低压驱动器产量及未来增速预测:2021 VS 2025 VS 2032(千件)
表 24: 2021-2026年全球主要地区汽车低压驱动器产量(千件)
表 25: 2027-2032年全球主要地区汽车低压驱动器产量预测(千件)
表 26: 全球汽车低压驱动器主要原料供应商
表 27: 全球汽车低压驱动器行业代表性下游客户
表 28: 汽车低压驱动器代表性经销商
表 29: 按产品类型拆分,全球汽车低压驱动器细分市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 30: 按电压拆分,全球汽车低压驱动器细分市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 31: 按电机拆分,全球汽车低压驱动器细分市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 32: 按应用拆分,全球汽车低压驱动器细分市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 33: 全球主要地区汽车低压驱动器市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 34: 2021-2032年全球主要地区汽车低压驱动器收入(万元)
表 35: 2021-2032年全球主要地区汽车低压驱动器销量(千件)
表 36: 全球主要国家/地区汽车低压驱动器市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 37: 2021-2032年全球主要国家/地区汽车低压驱动器收入(万元)
表 38: 2021-2032年全球主要国家/地区汽车低压驱动器收入份额
表 39: 2021-2032年全球主要国家/地区汽车低压驱动器销量(千件)
表 40: 2021-2032年全球主要国家/地区汽车低压驱动器销量份额
表 41: Valeo汽车低压驱动器生产基地、销售区域、竞争对手及市场地位
表 42: Valeo 汽车低压驱动器产品型号、规格、参数及市场应用
表 43: Valeo 汽车低压驱动器销量(千件)、收入(万元)、价格(元/件)及毛利率(2021-2026)
表 44: Valeo公司简介及主要业务
表 45: Valeo企业最新动态
表 46: MAHLE汽车低压驱动器生产基地、销售区域、竞争对手及市场地位
表 47: MAHLE 汽车低压驱动器产品型号、规格、参数及市场应用
表 48: MAHLE 汽车低压驱动器销量(千件)、收入(万元)、价格(元/件)及毛利率(2021-2026)
表 49: MAHLE公司简介及主要业务
表 50: MAHLE企业最新动态
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务


我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。


共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。