
- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2027-2033年全球与中国双环戊二烯行业调查与投资前景分析报告
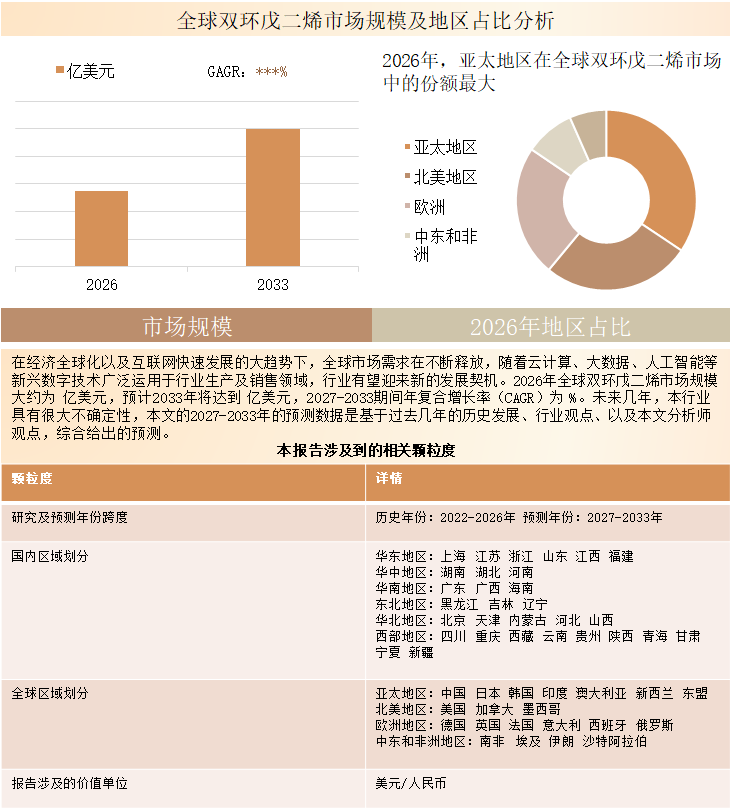
2025年全球双环戊二烯市场销售额达到了11.60亿美元,预计2032年将达到17.65亿美元,年复合增长率(CAGR)为6.2%(2026-2032)。
双环戊二烯(Dicyclopentadiene,简称DCPD,CAS No. 77-73-6)是一种重要的环状不饱和烃类化工原料,分子式为C₁₀H₁₂,分子量约132.20,主要通过石油烃裂解副产物中的环戊二烯(Cyclopentadiene,CPD)回收及二聚反应制得。作为C5、C9馏分综合利用的重要产品,双环戊二烯连接着基础石油化工与高分子材料、合成树脂及精细化学品产业链,具有较强的原料关联性和下游应用延伸能力。工业双环戊二烯通常为具有一定纯度和组成要求的液态或固态化学品,其熔点约为32.5℃,沸点约为170℃,在常温附近会随环境温度变化呈现不同物态。商业产品主要依据DCPD含量、杂质组成及下游加工要求进行等级划分,包括95%以下的工业级产品和95%以上的高纯度产品,其中高纯度产品通常用于对反应活性、聚合稳定性及原料一致性要求较高的生产工艺。产品中的主要控制指标包括DCPD纯度、环戊二烯残留、共二聚物含量、水分、硫及其他微量杂质、色度和储存稳定性。不同生产商的具体产品规格存在差异,聚合级及高纯度产品对杂质控制和批次稳定性的要求更为严格。本报告统计范围以工业级双环戊二烯单体为核心,涵盖石化基和生物基产品,以及通过C5馏分、C9馏分回收、分离、二聚和精制等工艺形成的商品化DCPD。收入统计以双环戊二烯单体销售为基础,包含对外商品销售及可识别的配套生产自用量,不包含环戊二烯、DCPD加氢石油树脂、DCPD改性不饱和聚酯树脂、聚双环戊二烯(pDCPD)、ENB、EPDM及其他下游衍生产品的销售收入,也不将单纯的原料加工、贸易、代理和渠道销售计入生产商收入。
行业发展趋势
双环戊二烯产业正在由传统石化副产物回收向精细化分离、产品升级和多元原料利用方向发展。乙烯裂解原料结构变化、石化装置大型化及区域炼化一体化建设,持续影响C5、C9馏分的供应规模和组成,推动生产企业优化分离工艺、提高资源回收率并调整产品组合。近年来,韩国、中国、欧洲等地区的C5深加工项目持续推进,部分生产企业通过新建精制装置、扩充高纯度产品能力及优化上下游配套提高产品附加值。日本高纯度化学品制造企业则更加重视DCPD的纯度控制及其在环烯烃聚合物、光学材料等领域的原料应用。下游方面,不饱和聚酯树脂、烃类树脂、胶粘剂、弹性体和高性能复合材料构成了主要需求基础,汽车轻量化、工业设备耐腐蚀、基础设施材料升级以及高性能聚合物发展,为不同等级DCPD提供了多元化需求。与此同时,生物基及循环原料在基础化学品生产中的应用逐渐延伸至DCPD,现有石化生产体系与可再生原料加工体系的结合,推动产品供应方式和原料认证体系发生变化。未来行业发展将更加重视原料来源的多样化、C5/C9资源综合利用效率、高纯度产品制造能力和下游客户协同开发,区域供给能力与产品质量差异将成为影响全球竞争格局的重要因素。
市场动态
驱动因素
双环戊二烯市场的主要增长动力来自下游合成树脂和高性能材料需求,以及石化副产资源利用效率的提升。不饱和聚酯树脂广泛应用于建筑材料、玻璃纤维增强复合材料、储罐、管道及船舶部件,其生产对DCPD具有持续的工业原料需求;烃类树脂则通过胶粘剂、涂料、油墨和橡胶改性等领域形成稳定的原料消费。汽车密封件、电线电缆和工业橡胶制品的发展,进一步带动ENB及相关弹性体中间体的生产需求。与此同时,pDCPD结构材料凭借耐冲击、耐化学腐蚀和低温性能等特点,在农业机械、工程机械及大型工业部件领域具有应用空间。上游方面,乙烯裂解和C5/C9分离装置的资源综合利用能够改善副产馏分的价值实现效率,降低部分一体化企业的原料采购和物流成本。产品纯度升级、专用牌号开发及高性能材料应用拓展,也有利于改善高端产品结构和制造企业的盈利能力。
限制因素
双环戊二烯市场受到原料供应波动、裂解装置运行周期、产品价格竞争和下游需求变化等因素制约。DCPD主要来自乙烯裂解相关副产馏分,其供给并非完全独立于乙烯生产安排,裂解原料轻质化、装置负荷变化及裂解汽油组成调整,均会影响CPD及DCPD的可回收资源量。C5/C9分离装置需要与上游裂解、加氢及下游化工生产保持连续衔接,装置检修、原料品质变化和副产组分波动容易影响生产稳定性。对于专业深加工企业,原料采购成本、蒸馏能耗、设备折旧和库存管理构成主要经营压力,而普通工业级产品的同质化程度较高,容易受到区域供需和进口产品价格变化影响。高纯度DCPD虽然具有更严格的质量要求,但下游客户对微量杂质、批次稳定性及聚合反应适配性要求较高,产品切换需要经过测试和工艺验证。生物基及循环原料产品还面临原料成本、认证管理和供应规模等限制。未来行业的主要约束仍将集中于原料稳定性、生产成本、装置利用率及高端客户持续采购能力。
市场机遇
双环戊二烯市场的增长机会主要集中在高纯度产品升级、C5/C9综合利用、专业化学品制造及可再生原料替代等方向。随着下游高性能树脂、特种聚合物及精细化学品生产对原料质量要求提高,具有较高DCPD含量、较低微量杂质和稳定批次组成的产品具有更强的客户适配能力。中国拥有较为完整的乙烯裂解、C5分离、石油树脂和不饱和聚酯树脂产业体系,专业生产企业可以依托区域石化原料和化工园区配套,提高粗DCPD精制水平,发展高纯度产品并扩大下游直供比例。欧洲及日本市场在高端化学品、光学材料和特殊聚合物方面具有成熟的客户基础,适合开展高规格产品的技术合作和长期供应。与此同时,DCPD在pDCPD结构材料、环烯烃聚合物及特殊环状化学中间体中的应用,为产品结构升级提供了新的方向。生物基和循环原料路线也为一体化石化企业拓展低碳化学品产品组合提供了商业机会,其产业价值将取决于原料可获得性、认证要求、制造成本及终端客户的采购意愿。
行业风险与挑战
双环戊二烯产业的短期经营风险主要来自C5/C9原料波动、上游裂解装置检修、区域库存变化和下游树脂行业周期性调整,中长期风险则集中在石化原料结构变化、产能扩张与需求增长错配以及产品高端化进展。原料供应与乙烯裂解装置运行紧密关联,区域裂解装置停产或原料轻质化可能改变C5馏分中CPD的回收条件,进而影响DCPD产量和制造成本。中国部分C5深加工企业具有较强的区域原料依赖性,跨区域采购会增加物流、资金占用和原料品质管理压力。普通工业级DCPD产品竞争相对集中于成本、价格和交付,高纯度产品则需要长期维持严格的质量控制和客户认证。若新增产能投放速度超过下游实际消耗增长,区域市场可能出现价格下行、装置负荷下降及企业毛利率收缩。国际市场还受到贸易政策、运输成本和化工品跨境流通条件变化影响。生物基产品在原料认证、质量一致性及规模化制造方面仍需建立稳定体系。企业经营需要兼顾原料来源、生产效率、库存周转、产品结构及客户采购计划,避免单纯依靠扩大名义产能形成过度投资。
产业链分析
双环戊二烯产业链上游主要包括乙烯裂解装置、裂解汽油加氢装置、C5及C9馏分供应、环戊二烯回收和相关分离精制设备,其中石脑油、乙烷及其他裂解原料的结构会影响副产烃类馏分组成,进而影响DCPD的资源供应条件。C5馏分中的环戊二烯通常通过精馏及热二聚等工艺形成DCPD,C9馏分则通过分馏、提纯及相关精制工序回收DCPD组分;生产环节主要涉及精馏塔、反应器、换热设备、储罐、泵阀、在线分析和安全控制系统。粗DCPD的后续精制需要控制残余环戊二烯、共二聚物、水分及其他杂质,产品纯度和批次稳定性直接影响树脂聚合、催化反应和下游材料性能。大型石化一体化企业具备原料配套、连续运行及能源成本方面的优势,专业C5/C9深加工企业则更依赖原料采购、分离效率、产品结构和区域客户关系。下游客户主要包括不饱和聚酯树脂、烃类树脂、特种化学品、ENB及pDCPD材料制造商,采购过程通常包括供应商准入、技术资料审核、样品检测、配方或反应试验、小批量验证及批量供货。普通工业级产品的采购更加重视价格、供货稳定性和物流条件,高纯度及聚合级产品则更加重视杂质组成、批次一致性、反应适配性和长期质量保证。由此形成的产业链利润差异主要来自原料综合利用效率、精制技术、产品等级和客户认证能力。
细分市场分析
双环戊二烯的产品分类可从原料来源、纯度等级及生产馏分三个维度展开。按原料来源,可分为石化基和生物基产品,其中石化基产品依托乙烯裂解及C5/C9馏分回收构成现有工业供应主体,生物基产品则通过可再生原料及循环原料加工形成,产品的化学结构与传统DCPD相同,但原料属性和认证体系不同。按纯度划分,95%以下产品主要面向一般工业树脂及化工用途,产品竞争更重视价格、原料供应和加工适配性;95%以上产品主要面向高纯度化学品、聚合物及精细化工制造,对残余环戊二烯、共二聚物、水分及微量杂质具有更严格的控制要求。按生产馏分来源,可分为C5馏分和C9馏分产品,两者在原料组成、回收工艺及精制要求方面存在差异。应用方面,不饱和聚酯树脂和烃类树脂构成重要的工业消费领域,分别服务于玻璃纤维增强复合材料、建筑材料、胶粘剂、涂料和油墨;特种化学中间体、高纯度pDCPD结构材料及EPDM相关中间体则对产品纯度、化学组成和反应稳定性具有更高要求。不同应用的采购方式由长期工业供货、配方验证、样品测试和年度价格协商等机制构成,客户切换供应商时通常需要重新进行质量和工艺适配验证。
双环戊二烯的应用结构体现出基础树脂消费与高性能化学材料需求并存的特征。不饱和聚酯树脂制造商主要关注DCPD含量、反应活性、色度、酸性杂质及树脂配方适配性,产品广泛用于玻璃钢管道、储罐、建筑板材、卫浴产品和船舶复合材料。烃类树脂制造商更加重视DCPD组成、聚合稳定性、软化点控制及后续加氢工艺的适配性,其下游覆盖热熔胶、压敏胶、道路标线涂料、印刷油墨和橡胶改性材料。特种化学中间体用途涉及降冰片烯衍生物、三环癸烷类化合物及其他环状化学品,产品需要满足催化反应和精细合成要求。pDCPD结构材料通过开环易位聚合形成高性能热固性材料,主要用于工程机械、农业机械、工业设备及耐腐蚀部件,对单体纯度和催化体系适配性要求较高。EPDM相关中间体以DCPD转化制备ENB为重要环节,终端应用包括汽车密封件、电线电缆、屋面防水材料和工业橡胶制品。不同下游的采购管理普遍包含技术规格确认、样品测试、工艺验证、供应商审核及批量供货评价,原料质量的一致性和持续交付能力直接影响客户的供应商选择。
下游市场机会
双环戊二烯的下游市场机会主要来自建筑复合材料、工业树脂、汽车橡胶、工程机械和高性能聚合物的持续材料需求。建筑与基础设施领域对耐腐蚀储罐、管道、玻璃纤维增强材料及结构部件的需求,支撑不饱和聚酯树脂和相关DCPD改性树脂的工业消费;胶粘剂、涂料、油墨及道路标线材料则通过烃类树脂形成稳定的原料需求。汽车和工业橡胶领域依托EPDM密封件、线缆护套及耐候橡胶产品,形成对ENB等DCPD衍生中间体的持续需求。工程机械和农业机械对大型耐冲击结构件、耐腐蚀外壳和复杂模塑部件的应用,推动pDCPD材料开发和高纯度单体使用。环烯烃聚合物及特殊化学中间体领域则更加注重高纯度产品和稳定的反应性能。未来市场增量将由成熟树脂领域的稳定消耗、高性能材料应用扩展以及高纯度DCPD替代和升级共同构成。
地区分析
双环戊二烯的全球生产和消费主要依托北美、欧洲和亚太地区的石化产业集群。北美拥有美国和加拿大的乙烯裂解及石油化工综合生产体系,Shell、Dow、NOVA Chemicals、Cymetech和Chevron Phillips等企业覆盖不同等级DCPD或相关中间体制造,市场需求与工业树脂、烃类树脂及高性能材料应用紧密相关。欧洲的主要供应体系包括荷兰的综合石化生产基地以及捷克ORLEN Unipetrol等生产主体,区域内不饱和聚酯树脂、胶粘剂、涂料和特种化学品产业为DCPD提供稳定需求。亚太地区具有较大的C5/C9综合利用和下游树脂制造基础,韩国Yeochun NCC及LOTTE Chemical、日本Maruzen Petrochemical和Zeon、中国石化及专业C5/C9深加工企业构成主要生产体系。中国拥有较为完整的乙烯裂解、C5分离、石油树脂、不饱和聚酯树脂和精细化工产业链,区域生产基地主要分布于长三角、山东、东北、华南及西北石化产业集群,兼具原料加工、工业消费和出口供给能力。日本在高纯度DCPD及环烯烃聚合物原料方面具有技术优势,韩国则拥有规模化C5分离装置和石化综合配套。拉美市场以巴西石化及相关化工制造为主要产业基础,中东和非洲的市场需求更多与石化产业扩张、树脂加工和进口供应有关。不同地区的竞争条件主要取决于裂解副产资源、装置规模、产品等级、物流半径及下游客户配套。
报告范围
本报告研究全球与中国市场双环戊二烯的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
竞争格局
全球双环戊二烯市场由大型石化一体化企业、区域C5/C9深加工企业及高纯度专业生产商共同构成,市场竞争具有明显的原料和区域属性。壳牌、Braskem、陶氏、NOVA Chemicals、利安德巴赛尔、Yeochun NCC、乐天化学、ORLEN Unipetrol、瑞翁、Maruzen Petrochemical及台塑石化等企业具有不同程度的石化原料配套、DCPD生产或精制能力;中石化、万邦达、宁波金海晨光化学、山东玉皇化工、淄博鲁华泓锦新材料、山东齐隆化工、抚顺伊科思新材料、大庆华科、恒河材料及湛江众和化工等企业构成中国市场的重要供应力量。大型综合石化企业主要依靠裂解原料、装置规模、连续生产和上下游协同控制成本,专业化企业则通过C5/C9馏分回收、高纯度分离和区域客户服务形成竞争优势。不同企业之间的产品结构存在差异,部分生产商以普通工业级和树脂级为主,部分企业则侧重高纯度及聚合级产品。未来行业竞争将更加重视有效产能、装置运行稳定性、原料综合利用率、产品质量一致性和下游客户覆盖,具有高纯度产品制造能力及长期稳定供货体系的企业将在高端化工材料市场获得更强竞争地位。
本文正文共10章,各章节主要内容如下:
第1章: 报告统计范围、产品细分及主要的下游市场,行业背景、发展历史、现状及趋势等
第2章: 全球总体规模(产能、产量、销量、需求量、销售收入等数据,2021-2032年)
第3章: 全球双环戊二烯主要地区分析,包括销量、销售收入等
第4章: 全球范围内双环戊二烯主要厂商竞争分析,主要包括双环戊二烯产能、销量、收入、市场份额、价格、产地及行业集中度分析
第5章: 全球双环戊二烯主要厂商基本情况介绍,包括公司简介、双环戊二烯产品型号、销量、收入、价格及最新动态等
第6章: 全球不同原料双环戊二烯销量、收入、价格及份额等
第7章: 全球不同应用双环戊二烯销量、收入、价格及份额等
第8章: 产业链、上下游分析、销售渠道与客户分析等
第9章: 行业动态、增长驱动因素、发展机遇、有利因素、不利及阻碍因素、行业政策等
第10章: 报告结论
报告目录
1双环戊二烯市场概述
1.1产品定义及统计范围
1.2按照不同原料,双环戊二烯主要可以分为如下几个类别
1.2.1全球不同原料双环戊二烯销售额增长趋势2021 VS 2025 VS 2032
1.2.2石化基
1.2.3生物基
1.3按照不同纯度,双环戊二烯主要可以分为如下几个类别
1.3.1全球不同纯度双环戊二烯销售额增长趋势2021 VS 2025 VS 2032
1.3.295%以下
1.3.395%以上
1.4按照不同工艺流程,双环戊二烯主要可以分为如下几个类别
1.4.1全球不同工艺流程双环戊二烯销售额增长趋势2021 VS 2025 VS 2032
1.4.2C5馏分
1.4.3C9馏分
1.5从不同应用,双环戊二烯主要包括如下几个方面
1.5.1全球不同应用双环戊二烯销售额增长趋势2021 VS 2025 VS 2032
1.5.2不饱和聚酯树脂
1.5.3烃类树脂
1.5.4特种化学中间体
1.5.5聚双环戊二烯(pDCPD)
1.5.6EPDM及其他弹性体中间体
1.5.7其他
1.6双环戊二烯行业背景、发展历史、现状及趋势
1.6.1双环戊二烯行业目前现状分析
1.6.2双环戊二烯发展趋势
2全球双环戊二烯总体规模分析
2.1全球双环戊二烯供需现状及预测(2021-2032)
2.1.1全球双环戊二烯产能、产量、产能利用率及发展趋势(2021-2032)
2.1.2全球双环戊二烯产量、需求量及发展趋势(2021-2032)
2.2全球主要地区双环戊二烯产量及发展趋势(2021-2032)
2.2.1全球主要地区双环戊二烯产量(2021-2026)
2.2.2全球主要地区双环戊二烯产量(2027-2032)
2.2.3全球主要地区双环戊二烯产量市场份额(2021-2032)
2.3中国双环戊二烯供需现状及预测(2021-2032)
2.3.1中国双环戊二烯产能、产量、产能利用率及发展趋势(2021-2032)
2.3.2中国双环戊二烯产量、市场需求量及发展趋势(2021-2032)
2.4全球双环戊二烯销量及销售额
2.4.1全球市场双环戊二烯销售额(2021-2032)
2.4.2全球市场双环戊二烯销量(2021-2032)
2.4.3全球市场双环戊二烯价格趋势(2021-2032)
3全球双环戊二烯主要地区分析
3.1全球主要地区双环戊二烯市场规模分析:2021 VS 2025 VS 2032
3.1.1全球主要地区双环戊二烯销售收入及市场份额(2021-2026)
3.1.2全球主要地区双环戊二烯销售收入预测(2027-2032)
3.2全球主要地区双环戊二烯销量分析:2021 VS 2025 VS 2032
3.2.1全球主要地区双环戊二烯销量及市场份额(2021-2026)
3.2.2全球主要地区双环戊二烯销量及市场份额预测(2027-2032)
3.3北美市场双环戊二烯销量、收入及增长率(2021-2032)
3.4欧洲市场双环戊二烯销量、收入及增长率(2021-2032)
3.5中国市场双环戊二烯销量、收入及增长率(2021-2032)
3.6日本市场双环戊二烯销量、收入及增长率(2021-2032)
3.7东南亚市场双环戊二烯销量、收入及增长率(2021-2032)
3.8印度市场双环戊二烯销量、收入及增长率(2021-2032)
4全球与中国主要厂商市场份额分析
4.1全球市场主要厂商双环戊二烯产能市场份额
4.2全球市场主要厂商双环戊二烯销量(2021-2026)
4.2.1全球市场主要厂商双环戊二烯销量(2021-2026)
4.2.2全球市场主要厂商双环戊二烯销售收入(2021-2026)
4.2.3全球市场主要厂商双环戊二烯销售价格(2021-2026)
4.2.42025年全球主要生产商双环戊二烯收入排名
4.3中国市场主要厂商双环戊二烯销量(2021-2026)
4.3.1中国市场主要厂商双环戊二烯销量(2021-2026)
4.3.2中国市场主要厂商双环戊二烯销售收入(2021-2026)
4.3.32025年中国主要生产商双环戊二烯收入排名
4.3.4中国市场主要厂商双环戊二烯销售价格(2021-2026)
4.4全球主要厂商双环戊二烯总部及产地分布
4.5全球主要厂商成立时间及双环戊二烯商业化日期
4.6全球主要厂商双环戊二烯产品类型及应用
4.7双环戊二烯行业集中度、竞争程度分析
4.7.1双环戊二烯行业集中度分析:2025年全球Top 5生产商市场份额
4.7.2全球双环戊二烯第一梯队、第二梯队和第三梯队生产商(品牌)及市场份额
4.8新增投资及市场并购活动
5全球主要生产商分析
5.1壳牌
5.1.1壳牌基本信息、双环戊二烯生产基地、销售区域、竞争对手及市场地位
5.1.2壳牌 双环戊二烯产品规格、参数及市场应用
5.1.3壳牌 双环戊二烯销量、收入、价格及毛利率(2021-2026)
5.1.4壳牌公司简介及主要业务
5.1.5壳牌企业最新动态
5.2Braskem
5.2.1Braskem基本信息、双环戊二烯生产基地、销售区域、竞争对手及市场地位
5.2.2Braskem 双环戊二烯产品规格、参数及市场应用
5.2.3Braskem 双环戊二烯销量、收入、价格及毛利率(2021-2026)
5.2.4Braskem公司简介及主要业务
5.2.5Braskem企业最新动态
5.3引能仕
5.3.1引能仕基本信息、双环戊二烯生产基地、销售区域、竞争对手及市场地位
5.3.2引能仕 双环戊二烯产品规格、参数及市场应用
5.3.3引能仕 双环戊二烯销量、收入、价格及毛利率(2021-2026)
5.3.4引能仕公司简介及主要业务
5.3.5引能仕企业最新动态
5.4瑞翁
5.4.1瑞翁基本信息、双环戊二烯生产基地、销售区域、竞争对手及市场地位
5.4.2瑞翁 双环戊二烯产品规格、参数及市场应用
5.4.3瑞翁 双环戊二烯销量、收入、价格及毛利率(2021-2026)
5.4.4瑞翁公司简介及主要业务
5.4.5瑞翁企业最新动态
5.5利安德巴赛尔
5.5.1利安德巴赛尔基本信息、双环戊二烯生产基地、销售区域、竞争对手及市场地位
5.5.2利安德巴赛尔 双环戊二烯产品规格、参数及市场应用
5.5.3利安德巴赛尔 双环戊二烯销量、收入、价格及毛利率(2021-2026)
5.5.4利安德巴赛尔公司简介及主要业务
5.5.5利安德巴赛尔企业最新动态
5.6Texmark Chemicals
5.6.1Texmark Chemicals基本信息、双环戊二烯生产基地、销售区域、竞争对手及市场地位
5.6.2Texmark Chemicals 双环戊二烯产品规格、参数及市场应用
5.6.3Texmark Chemicals 双环戊二烯销量、收入、价格及毛利率(2021-2026)
5.6.4Texmark Chemicals公司简介及主要业务
5.6.5Texmark Chemicals企业最新动态
6不同原料双环戊二烯分析
6.1全球不同原料双环戊二烯销量(2021-2032)
6.1.1全球不同原料双环戊二烯销量及市场份额(2021-2026)
6.1.2全球不同原料双环戊二烯销量预测(2027-2032)
6.2全球不同原料双环戊二烯收入(2021-2032)
6.2.1全球不同原料双环戊二烯收入及市场份额(2021-2026)
6.2.2全球不同原料双环戊二烯收入预测(2027-2032)
6.3全球不同原料双环戊二烯价格走势(2021-2032)
7不同应用双环戊二烯分析
7.1全球不同应用双环戊二烯销量(2021-2032)
7.1.1全球不同应用双环戊二烯销量及市场份额(2021-2026)
7.1.2全球不同应用双环戊二烯销量预测(2027-2032)
7.2全球不同应用双环戊二烯收入(2021-2032)
7.2.1全球不同应用双环戊二烯收入及市场份额(2021-2026)
7.2.2全球不同应用双环戊二烯收入预测(2027-2032)
7.3全球不同应用双环戊二烯价格走势(2021-2032)
8上游原料及下游市场分析
8.1双环戊二烯产业链分析
8.2双环戊二烯工艺制造技术分析
8.3双环戊二烯产业上游供应分析
8.3.1上游原料供给状况
8.3.2原料供应商及联系方式
8.4双环戊二烯下游客户分析
8.5双环戊二烯销售渠道分析
9行业发展机遇和风险分析
9.1双环戊二烯行业发展机遇及主要驱动因素
9.2双环戊二烯行业发展面临的风险
9.3双环戊二烯行业政策分析
9.4美国对华关税对行业的影响分析
9.5中国企业SWOT分析
10研究成果及结论
11附录
11.1研究方法
11.2数据来源
11.2.1二手信息来源
11.2.2一手信息来源
11.3数据交互验证
11.4免责声明
报告图表
表格目录
表 1: 全球不同原料双环戊二烯销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 2: 全球不同纯度双环戊二烯销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 3: 全球不同工艺流程双环戊二烯销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 4: 全球不同应用销售额增速(CAGR)2021 VS 2025 VS 2032(百万美元)
表 5: 双环戊二烯行业目前发展现状
表 6: 双环戊二烯发展趋势
表 7: 全球主要地区双环戊二烯产量增速(CAGR):(2021 VS 2025 VS 2032)&(千吨)
表 8: 全球主要地区双环戊二烯产量(2021-2026)&(千吨)
表 9: 全球主要地区双环戊二烯产量(2027-2032)&(千吨)
表 10: 全球主要地区双环戊二烯产量市场份额(2021-2026)
表 11: 全球主要地区双环戊二烯产量市场份额(2027-2032)
表 12: 全球主要地区双环戊二烯销售收入增速:(2021 VS 2025 VS 2032)&(百万美元)
表 13: 全球主要地区双环戊二烯销售收入(2021-2026)&(百万美元)
表 14: 全球主要地区双环戊二烯销售收入市场份额(2021-2026)
表 15: 全球主要地区双环戊二烯收入(2027-2032)&(百万美元)
表 16: 全球主要地区双环戊二烯收入市场份额(2027-2032)
表 17: 全球主要地区双环戊二烯销量(千吨):2021 VS 2025 VS 2032
表 18: 全球主要地区双环戊二烯销量(2021-2026)&(千吨)
表 19: 全球主要地区双环戊二烯销量市场份额(2021-2026)
表 20: 全球主要地区双环戊二烯销量(2027-2032)&(千吨)
表 21: 全球主要地区双环戊二烯销量份额(2027-2032)
表 22: 全球市场主要厂商双环戊二烯产能(2025-2026)&(千吨)
表 23: 全球市场主要厂商双环戊二烯销量(2021-2026)&(千吨)
表 24: 全球市场主要厂商双环戊二烯销量市场份额(2021-2026)
表 25: 全球市场主要厂商双环戊二烯销售收入(2021-2026)&(百万美元)
表 26: 全球市场主要厂商双环戊二烯销售收入市场份额(2021-2026)
表 27: 全球市场主要厂商双环戊二烯销售价格(2021-2026)&(美元/吨)
表 28: 2025年全球主要生产商双环戊二烯收入排名(百万美元)
表 29: 中国市场主要厂商双环戊二烯销量(2021-2026)&(千吨)
表 30: 中国市场主要厂商双环戊二烯销量市场份额(2021-2026)
表 31: 中国市场主要厂商双环戊二烯销售收入(2021-2026)&(百万美元)
表 32: 中国市场主要厂商双环戊二烯销售收入市场份额(2021-2026)
表 33: 2025年中国主要生产商双环戊二烯收入排名(百万美元)
表 34: 中国市场主要厂商双环戊二烯销售价格(2021-2026)&(美元/吨)
表 35: 全球主要厂商双环戊二烯总部及产地分布
表 36: 全球主要厂商成立时间及双环戊二烯商业化日期
表 37: 全球主要厂商双环戊二烯产品类型及应用
表 38: 2025年全球双环戊二烯主要厂商市场地位(第一梯队、第二梯队和第三梯队)
表 39: 全球双环戊二烯市场投资、并购等现状分析
表 40: 壳牌 双环戊二烯生产基地、销售区域、竞争对手及市场地位
表 41: 壳牌 双环戊二烯产品规格、参数及市场应用
表 42: 壳牌 双环戊二烯销量(千吨)、收入(百万美元)、价格(美元/吨)及毛利率(2021-2026)
表 43: 壳牌公司简介及主要业务
表 44: 壳牌企业最新动态
表 45: Braskem 双环戊二烯生产基地、销售区域、竞争对手及市场地位
表 46: Braskem 双环戊二烯产品规格、参数及市场应用
表 47: Braskem 双环戊二烯销量(千吨)、收入(百万美元)、价格(美元/吨)及毛利率(2021-2026)
表 48: Braskem公司简介及主要业务
表 49: Braskem企业最新动态
表 50: 引能仕 双环戊二烯生产基地、销售区域、竞争对手及市场地位
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务


我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。


共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。