
- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2027-2033年全球与中国轨道车辆行业调查与发展前景预测报告
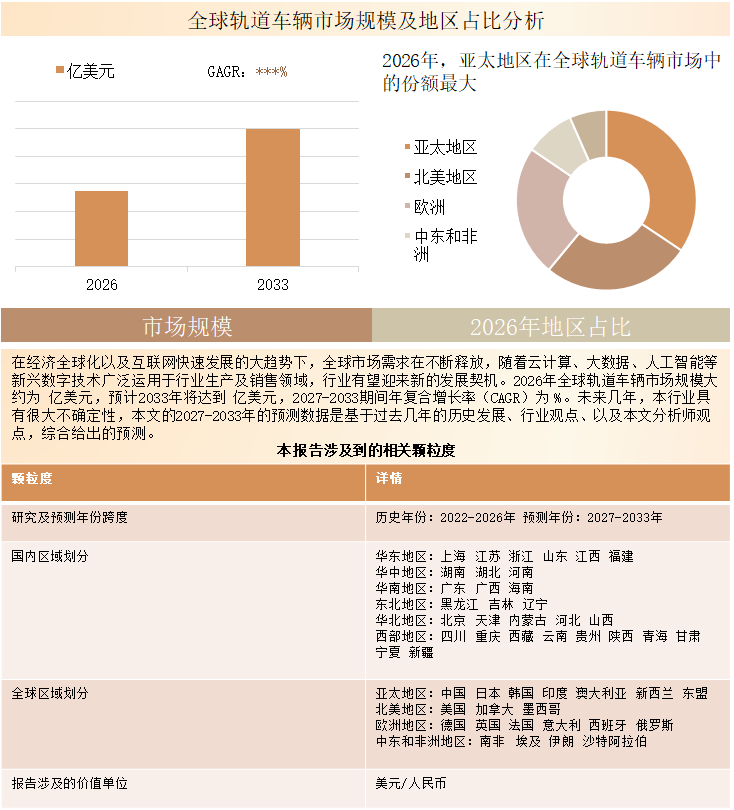
2025年全球轨道车辆市场销售额达到了684.0亿美元,预计2032年将达到983.2亿美元,年复合增长率(CAGR)为5.1%(2026-2032)。
轨道车辆是指在铁路轨道、城市轨道交通线路及专用轨道系统上运行,用于旅客运输、货物运输及铁路专用作业的各类铁路机车车辆。产品涵盖动力车辆和非动力车辆,主要包括铁路机车、高速列车、电动车组(EMU)、内燃动车组(DMU)、铁路客车、铁路货车、地铁车辆、轻轨车辆、有轨电车、单轨车辆及铁路工程养护车辆等。轨道车辆按照动力配置、运行线路、车辆结构及用途进行分类,其核心系统包括车体、转向架、轮对、牵引系统、制动系统、电气设备、车载控制系统及客货运输设施。根据不同线路条件和运营需求,可采用电力、柴油、混合动力及电池驱动等动力配置,广泛应用于干线铁路、高速铁路、城市及郊区公共交通、工业铁路、矿山运输、港口运输和铁路基础设施维护等领域。
行业发展趋势
轨道车辆行业正向电气化、节能化、智能化和模块化方向发展。客运车辆制造商持续优化高速列车、区域动车组、地铁及轻轨车辆的能源效率、乘坐舒适性、无障碍设计和全生命周期性能;货运车辆则更加注重载重能力、轻量化结构、制动性能和运行安全,以提高铁路运输效率。车载诊断、状态监测、预测性维护、列车自动运行及智能车队管理等数字化技术逐渐成为新车型研发的重要组成部分。同时,电池动力和混合动力技术为区域铁路、调车机车及非完全电气化线路提供了新的动力选择。模块化设计、零部件标准化和平台化制造也逐步受到重视,有助于降低生产成本、缩短交付周期并提高维护效率。此外,随着既有铁路网络进入车辆更新周期,老旧车辆替换和技术现代化改造正成为新建铁路项目之外的重要需求来源。
市场动态
驱动因素
轨道车辆市场主要受到铁路基础设施投资、城市化进程、旅客出行需求增长、货运运输需求及老旧车辆更新的共同驱动。各国政府和铁路运营商持续推进高速铁路、城际铁路、地铁及区域铁路建设,以提高交通运输能力和区域互联互通水平。铁路货运在长距离、大宗货物运输方面具有一定优势,推动机车及铁路货车采购需求。同时,铁路电气化、低碳交通政策和运营效率提升,促进节能型车辆及先进牵引系统的应用。大城市人口集聚、工业产业扩张、港口建设和矿产资源开发,也持续带动地铁车辆、工业机车及专用轨道车辆需求。
限制因素
轨道车辆市场具有资本投入大、采购周期长、技术认证复杂和定制化程度高等特点。车辆必须满足运行安全、制动性能、结构强度、互联互通、防火及环境适应性等严格要求,增加了产品研发、工程设计和验证成本。大型采购项目通常依赖政府财政预算、公共基础设施投资和长期采购计划,容易受到财政状况、项目审批及建设进度变化的影响。此外,钢材、铝合金、铜材、牵引电机、电气元件及半导体等原材料和零部件价格波动,也会影响制造成本和企业盈利能力。不同国家在轨距、信号系统、技术标准及本地化采购要求方面存在差异,增加了产品标准化和国际市场准入难度,限制了制造商的规模经济效应。
市场机遇
轨道车辆市场的主要发展机会来自铁路电气化、高速铁路网络扩张、城市轨道交通建设、货运车辆更新及低排放动力技术应用。电池动力和混合动力机车在调车作业及电气化改造经济性不足的线路上具有一定应用价值。城市轨道交通网络扩建以及老旧地铁和通勤车辆替换,为具备模块化平台、低能耗和大运量特点的车辆制造商提供新的订单机会。铁路货车领域则有望受益于专用罐车、集装箱运输车辆、大载重货车及港口和工业物流车辆的需求增长。此外,本地化生产合作、出口型制造、车辆平台标准化和数字化维护解决方案也将带来新的商业机会。能够提供整车系统集成、本地化工程支持及长期生命周期服务的制造商,更容易在国际铁路装备采购项目中建立竞争优势。
行业风险与挑战
轨道车辆行业面临产品研发及认证周期长、项目执行风险较高、安全标准日趋严格和国际招标竞争激烈等挑战。整车制造涉及牵引系统、转向架、制动设备、电气系统、车载控制技术及多种专用材料,供应链协同复杂,零部件交付延迟、设计变更、基础设施建设进度和监管审批均可能影响生产计划及合同盈利能力。不同国家的铁路标准、运营环境和基础设施条件存在差异,制造商需要针对不同市场进行车辆设计适配,增加工程复杂度并削弱规模化生产优势。同时,客户在采购决策中不仅关注车辆初始采购价格,还逐渐重视能源消耗、运行可靠性、维修成本和全生命周期费用。动力技术及智能铁路系统持续升级,也要求企业不断投入研发、测试和系统集成资源。
产业链分析
轨道车辆产业链由上游原材料及零部件供应、中游整车制造与系统集成、下游铁路运营及运输服务构成。上游主要涉及钢材、铝合金、铜材、玻璃、橡胶、复合材料、电池、半导体、牵引电机、转向架、轮对、制动系统、电气设备、车载信号系统、车门、空调及客货运输配套设施等。中游整车制造商通过车辆设计、工程研发、车体制造、系统集成、总装、测试和认证,将各类材料及零部件整合为铁路机车、客运车辆、货运车辆、城市轨道车辆及特种轨道车辆。下游客户主要包括国家铁路运营商、城市轨道交通运营机构、私人货运运营商、铁路车辆租赁企业、工业企业、矿业公司及港口运营商。产业链价值主要形成于车辆平台开发、牵引与控制技术、系统集成、制造质量、安全认证和项目交付能力。原材料、动力及制动系统、转向架、电气电子设备、人工、测试和认证构成主要成本。具备平台化设计、供应链管理、本地化生产及高效售后支持能力的企业,更有利于改善制造经济性并建立长期客户关系。
细分市场分析
轨道车辆按照产品类型可分为旅客轨道车辆、铁路货运车辆、铁路机车及特种轨道车辆;按照动力配置可分为动力轨道车辆和非动力轨道车辆;按照运行线路可分为干线铁路车辆、城市轨道交通车辆、工业铁路车辆及铁路养护作业车辆。旅客轨道车辆主要服务于高速铁路、城际铁路、区域铁路及城市公共交通,铁路货运车辆主要承担大宗原材料、集装箱、液体货物及普通商品运输,铁路机车提供客运和货运列车牵引动力,特种轨道车辆则用于铁路建设、检测、维护和工业运输。不同细分市场在车辆结构、动力系统、承载能力、运行速度及安全标准方面具有明显差异。
高速列车、动车组、地铁车辆、铁路货车及机车是具有重要商业价值的细分产品。客运车辆重点关注运行速度、载客能力、能源效率、乘坐舒适性、无障碍设计、噪声控制及车载安全系统;铁路货车重点关注载重能力、轴重、结构耐久性、制动性能、装卸效率及不同货物的运输适配性;机车采购则主要考虑牵引功率、能源消耗、可靠性、运行距离和维护成本。城市轨道车辆更加重视加减速性能、客流承载能力、站台适配性及自动化运行能力。不同车辆结构和技术配置造成明显的单位售价差异,车辆技术水平、运营标准、采购规模及本地化要求共同影响商业价值。未来市场机会主要集中于高效牵引系统、轻量化车体、智能控制技术、专用货运车辆及模块化车辆平台。
下游市场机会
旅客运输是轨道车辆的重要下游应用领域,涵盖高速铁路、城际铁路、区域客运铁路、地铁、郊区铁路及轻轨交通。核心采购客户包括国家铁路运营商、城市轨道交通主管机构、区域铁路公司及公共交通运营机构,其采购重点主要集中在载客能力、运行速度、安全认证、能源效率、运行可靠性、无障碍性能及全生命周期成本。高速铁路和城际铁路扩建为先进高速列车及动车组提供订单机会,城市人口增长和公共交通投资则带动地铁车辆、电动车组及轻轨车辆需求。制造商可以通过开发模块化客运平台、优化能源管理系统、提升车载智能化水平及提供适应不同地区运营条件的车辆配置,提高产品附加值。
货运及工业运输是轨道车辆的另一重要下游市场。铁路货运运营商、车辆租赁企业、物流公司、矿业企业、钢铁企业、化工企业及港口运营商根据货物特性、运输距离、装载能力和运营环境采购机车及铁路货车。专用罐车、漏斗车、平车、集装箱运输车辆及重载机车分别服务于不同物流运输需求。工业及矿山铁路需要配置专用机车和特种车辆,用于原材料、成品及大型设备运输。铁路基础设施建设和维护则带动检测车辆、轨道养护车辆及工程车辆需求。未来商业机会主要集中于货运车辆更新、多式联运、工业铁路现代化以及低排放牵引技术应用。
地区分析
亚太地区是全球轨道车辆重要的制造和采购中心,受益于铁路网络规模、高速铁路建设、城市轨道交通投资及工业制造基础。中国在全球轨道车辆产业中具有重要地位,拥有较完整的轨道交通装备制造体系、国内铁路投资需求及国际项目参与能力。日本和韩国在先进客运列车、城市轨道车辆及专业铁路工程技术方面具有较强产业基础。印度则随着铁路现代化、客运车辆扩充、地铁建设及货运能力提升,成为具有发展潜力的区域市场。北美市场具有成熟的铁路货运体系,机车、铁路货车及既有车队更新是重要需求方向。欧洲铁路网络较为成熟,市场需求主要受到跨境互联互通标准、城市轨道交通发展及老旧客运车辆更新的影响。不同地区的市场机会受到基础设施投资、采购政策、技术标准、本地化制造要求及铁路网络成熟度共同影响。亚太地区具有大规模车辆制造和新建铁路项目机会,欧洲和北美则在既有车辆更新、节能型车辆、专用货运装备及先进机车技术方面具有发展空间。
报告范围
本报告研究全球与中国市场轨道车辆的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
竞争格局
轨道车辆市场形成了综合性轨道交通装备制造商、客运车辆专业制造商、铁路货车制造商及机车专业制造商共同参与的竞争格局。中国中车拥有覆盖高速列车、动车组、机车、铁路客车、地铁车辆及铁路货车的综合产品体系,具备较完整的制造和工程研发能力。阿尔斯通和西门子交通拥有覆盖高速列车、区域列车及城市轨道交通车辆的多元化产品组合;Stadler Rail、CAF、日立轨道交通、现代Rotem、川崎重工及Škoda Group则在区域列车、地铁、轻轨和专业客运车辆领域具有不同的产品布局。Greenbrier、Trinity Industries、United Wagon Company、FreightCar America和Tatravagónka主要聚焦铁路货车设计、制造及车队需求;Wabtec和Progress Rail在铁路机车制造及相关技术领域具有重要业务基础。行业同时经历了明显的企业整合,Bombardier Transportation已并入阿尔斯通,中国北车已并入中国中车,GE Transportation相关业务已整合至Wabtec。整体竞争优势主要取决于产品覆盖范围、工程研发能力、制造规模、项目交付能力、本地化生产、采购渠道及全生命周期服务。企业正通过高效牵引系统、模块化车辆平台、智能列车技术及综合服务能力形成差异化竞争优势。
本文正文共10章,各章节主要内容如下:
第1章: 报告统计范围、产品细分及主要的下游市场,行业背景、发展历史、现状及趋势等
第2章: 全球总体规模(产能、产量、销量、需求量、销售收入等数据,2021-2032年)
第3章: 全球轨道车辆主要地区分析,包括销量、销售收入等
第4章: 全球范围内轨道车辆主要厂商竞争分析,主要包括轨道车辆产能、销量、收入、市场份额、价格、产地及行业集中度分析
第5章: 全球轨道车辆主要厂商基本情况介绍,包括公司简介、轨道车辆产品型号、销量、收入、价格及最新动态等
第6章: 全球不同产品类型轨道车辆销量、收入、价格及份额等
第7章: 全球不同应用轨道车辆销量、收入、价格及份额等
第8章: 产业链、上下游分析、销售渠道与客户分析等
第9章: 行业动态、增长驱动因素、发展机遇、有利因素、不利及阻碍因素、行业政策等
第10章: 报告结论
报告目录
1轨道车辆市场概述
1.1产品定义及统计范围
1.2按照不同产品类型,轨道车辆主要可以分为如下几个类别
1.2.1全球不同产品类型轨道车辆销售额增长趋势2021 VS 2025 VS 2032
1.2.2旅客轨道车辆
1.2.3铁路货运车辆
1.2.4铁路机车
1.2.5特种轨道车辆
1.3按照不同动力配置,轨道车辆主要可以分为如下几个类别
1.3.1全球不同动力配置轨道车辆销售额增长趋势2021 VS 2025 VS 2032
1.3.2动力轨道车辆
1.3.3非动力轨道车辆
1.4按照不同运行线路,轨道车辆主要可以分为如下几个类别
1.4.1全球不同运行线路轨道车辆销售额增长趋势2021 VS 2025 VS 2032
1.4.2干线铁路车辆
1.4.3城市轨道交通车辆
1.4.4工业及专用铁路车辆
1.4.5铁路养护作业车辆
1.5从不同应用,轨道车辆主要包括如下几个方面
1.5.1全球不同应用轨道车辆销售额增长趋势2021 VS 2025 VS 2032
1.5.2旅客运输
1.5.3城市及郊区公共交通
1.5.4货物及物流运输
1.5.5工业及矿山运输
1.5.6港口及多式联运
1.5.7铁路基础设施建设与维护
1.6轨道车辆行业背景、发展历史、现状及趋势
1.6.1轨道车辆行业目前现状分析
1.6.2轨道车辆发展趋势
2全球轨道车辆总体规模分析
2.1全球轨道车辆供需现状及预测(2021-2032)
2.1.1全球轨道车辆产能、产量、产能利用率及发展趋势(2021-2032)
2.1.2全球轨道车辆产量、需求量及发展趋势(2021-2032)
2.2全球主要地区轨道车辆产量及发展趋势(2021-2032)
2.2.1全球主要地区轨道车辆产量(2021-2026)
2.2.2全球主要地区轨道车辆产量(2027-2032)
2.2.3全球主要地区轨道车辆产量市场份额(2021-2032)
2.3中国轨道车辆供需现状及预测(2021-2032)
2.3.1中国轨道车辆产能、产量、产能利用率及发展趋势(2021-2032)
2.3.2中国轨道车辆产量、市场需求量及发展趋势(2021-2032)
2.4全球轨道车辆销量及销售额
2.4.1全球市场轨道车辆销售额(2021-2032)
2.4.2全球市场轨道车辆销量(2021-2032)
2.4.3全球市场轨道车辆价格趋势(2021-2032)
3全球轨道车辆主要地区分析
3.1全球主要地区轨道车辆市场规模分析:2021 VS 2025 VS 2032
3.1.1全球主要地区轨道车辆销售收入及市场份额(2021-2026)
3.1.2全球主要地区轨道车辆销售收入预测(2027-2032)
3.2全球主要地区轨道车辆销量分析:2021 VS 2025 VS 2032
3.2.1全球主要地区轨道车辆销量及市场份额(2021-2026)
3.2.2全球主要地区轨道车辆销量及市场份额预测(2027-2032)
3.3北美市场轨道车辆销量、收入及增长率(2021-2032)
3.4欧洲市场轨道车辆销量、收入及增长率(2021-2032)
3.5中国市场轨道车辆销量、收入及增长率(2021-2032)
3.6日本市场轨道车辆销量、收入及增长率(2021-2032)
3.7东南亚市场轨道车辆销量、收入及增长率(2021-2032)
3.8印度市场轨道车辆销量、收入及增长率(2021-2032)
4全球与中国主要厂商市场份额分析
4.1全球市场主要厂商轨道车辆产能市场份额
4.2全球市场主要厂商轨道车辆销量(2021-2026)
4.2.1全球市场主要厂商轨道车辆销量(2021-2026)
4.2.2全球市场主要厂商轨道车辆销售收入(2021-2026)
4.2.3全球市场主要厂商轨道车辆销售价格(2021-2026)
4.2.42025年全球主要生产商轨道车辆收入排名
4.3中国市场主要厂商轨道车辆销量(2021-2026)
4.3.1中国市场主要厂商轨道车辆销量(2021-2026)
4.3.2中国市场主要厂商轨道车辆销售收入(2021-2026)
4.3.32025年中国主要生产商轨道车辆收入排名
4.3.4中国市场主要厂商轨道车辆销售价格(2021-2026)
4.4全球主要厂商轨道车辆总部及产地分布
4.5全球主要厂商成立时间及轨道车辆商业化日期
4.6全球主要厂商轨道车辆产品类型及应用
4.7轨道车辆行业集中度、竞争程度分析
4.7.1轨道车辆行业集中度分析:2025年全球Top 5生产商市场份额
4.7.2全球轨道车辆第一梯队、第二梯队和第三梯队生产商(品牌)及市场份额
4.8新增投资及市场并购活动
5全球主要生产商分析
5.1中国中车
5.1.1中国中车基本信息、轨道车辆生产基地、销售区域、竞争对手及市场地位
5.1.2中国中车 轨道车辆产品规格、参数及市场应用
5.1.3中国中车 轨道车辆销量、收入、价格及毛利率(2021-2026)
5.1.4中国中车公司简介及主要业务
5.1.5中国中车企业最新动态
5.2Alstom
5.2.1Alstom基本信息、轨道车辆生产基地、销售区域、竞争对手及市场地位
5.2.2Alstom 轨道车辆产品规格、参数及市场应用
5.2.3Alstom 轨道车辆销量、收入、价格及毛利率(2021-2026)
5.2.4Alstom公司简介及主要业务
5.2.5Alstom企业最新动态
5.3Siemens Mobility
5.3.1Siemens Mobility基本信息、轨道车辆生产基地、销售区域、竞争对手及市场地位
5.3.2Siemens Mobility 轨道车辆产品规格、参数及市场应用
5.3.3Siemens Mobility 轨道车辆销量、收入、价格及毛利率(2021-2026)
5.3.4Siemens Mobility公司简介及主要业务
5.3.5Siemens Mobility企业最新动态
5.4Stadler Rail
5.4.1Stadler Rail基本信息、轨道车辆生产基地、销售区域、竞争对手及市场地位
5.4.2Stadler Rail 轨道车辆产品规格、参数及市场应用
5.4.3Stadler Rail 轨道车辆销量、收入、价格及毛利率(2021-2026)
5.4.4Stadler Rail公司简介及主要业务
5.4.5Stadler Rail企业最新动态
5.5Hitachi Rail
5.5.1Hitachi Rail基本信息、轨道车辆生产基地、销售区域、竞争对手及市场地位
5.5.2Hitachi Rail 轨道车辆产品规格、参数及市场应用
5.5.3Hitachi Rail 轨道车辆销量、收入、价格及毛利率(2021-2026)
5.5.4Hitachi Rail公司简介及主要业务
5.5.5Hitachi Rail企业最新动态
5.6CAF
5.6.1CAF基本信息、轨道车辆生产基地、销售区域、竞争对手及市场地位
5.6.2CAF 轨道车辆产品规格、参数及市场应用
5.6.3CAF 轨道车辆销量、收入、价格及毛利率(2021-2026)
5.6.4CAF公司简介及主要业务
5.6.5CAF企业最新动态
6不同产品类型轨道车辆分析
6.1全球不同产品类型轨道车辆销量(2021-2032)
6.1.1全球不同产品类型轨道车辆销量及市场份额(2021-2026)
6.1.2全球不同产品类型轨道车辆销量预测(2027-2032)
6.2全球不同产品类型轨道车辆收入(2021-2032)
6.2.1全球不同产品类型轨道车辆收入及市场份额(2021-2026)
6.2.2全球不同产品类型轨道车辆收入预测(2027-2032)
6.3全球不同产品类型轨道车辆价格走势(2021-2032)
7不同应用轨道车辆分析
7.1全球不同应用轨道车辆销量(2021-2032)
7.1.1全球不同应用轨道车辆销量及市场份额(2021-2026)
7.1.2全球不同应用轨道车辆销量预测(2027-2032)
7.2全球不同应用轨道车辆收入(2021-2032)
7.2.1全球不同应用轨道车辆收入及市场份额(2021-2026)
7.2.2全球不同应用轨道车辆收入预测(2027-2032)
7.3全球不同应用轨道车辆价格走势(2021-2032)
8上游原料及下游市场分析
8.1轨道车辆产业链分析
8.2轨道车辆工艺制造技术分析
8.3轨道车辆产业上游供应分析
8.3.1上游原料供给状况
8.3.2原料供应商及联系方式
8.4轨道车辆下游客户分析
8.5轨道车辆销售渠道分析
9行业发展机遇和风险分析
9.1轨道车辆行业发展机遇及主要驱动因素
9.2轨道车辆行业发展面临的风险
9.3轨道车辆行业政策分析
9.4美国对华关税对行业的影响分析
9.5中国企业SWOT分析
10研究成果及结论
11附录
11.1研究方法
11.2数据来源
11.2.1二手信息来源
11.2.2一手信息来源
11.3数据交互验证
11.4免责声明
报告图表
表格目录
表 1: 全球不同产品类型轨道车辆销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 2: 全球不同动力配置轨道车辆销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 3: 全球不同运行线路轨道车辆销售额增长(CAGR)趋势2021 VS 2025 VS 2032(百万美元)
表 4: 全球不同应用销售额增速(CAGR)2021 VS 2025 VS 2032(百万美元)
表 5: 轨道车辆行业目前发展现状
表 6: 轨道车辆发展趋势
表 7: 全球主要地区轨道车辆产量增速(CAGR):(2021 VS 2025 VS 2032)&(千辆)
表 8: 全球主要地区轨道车辆产量(2021-2026)&(千辆)
表 9: 全球主要地区轨道车辆产量(2027-2032)&(千辆)
表 10: 全球主要地区轨道车辆产量市场份额(2021-2026)
表 11: 全球主要地区轨道车辆产量市场份额(2027-2032)
表 12: 全球主要地区轨道车辆销售收入增速:(2021 VS 2025 VS 2032)&(百万美元)
表 13: 全球主要地区轨道车辆销售收入(2021-2026)&(百万美元)
表 14: 全球主要地区轨道车辆销售收入市场份额(2021-2026)
表 15: 全球主要地区轨道车辆收入(2027-2032)&(百万美元)
表 16: 全球主要地区轨道车辆收入市场份额(2027-2032)
表 17: 全球主要地区轨道车辆销量(千辆):2021 VS 2025 VS 2032
表 18: 全球主要地区轨道车辆销量(2021-2026)&(千辆)
表 19: 全球主要地区轨道车辆销量市场份额(2021-2026)
表 20: 全球主要地区轨道车辆销量(2027-2032)&(千辆)
表 21: 全球主要地区轨道车辆销量份额(2027-2032)
表 22: 全球市场主要厂商轨道车辆产能(2025-2026)&(千辆)
表 23: 全球市场主要厂商轨道车辆销量(2021-2026)&(千辆)
表 24: 全球市场主要厂商轨道车辆销量市场份额(2021-2026)
表 25: 全球市场主要厂商轨道车辆销售收入(2021-2026)&(百万美元)
表 26: 全球市场主要厂商轨道车辆销售收入市场份额(2021-2026)
表 27: 全球市场主要厂商轨道车辆销售价格(2021-2026)&(美元/辆)
表 28: 2025年全球主要生产商轨道车辆收入排名(百万美元)
表 29: 中国市场主要厂商轨道车辆销量(2021-2026)&(千辆)
表 30: 中国市场主要厂商轨道车辆销量市场份额(2021-2026)
表 31: 中国市场主要厂商轨道车辆销售收入(2021-2026)&(百万美元)
表 32: 中国市场主要厂商轨道车辆销售收入市场份额(2021-2026)
表 33: 2025年中国主要生产商轨道车辆收入排名(百万美元)
表 34: 中国市场主要厂商轨道车辆销售价格(2021-2026)&(美元/辆)
表 35: 全球主要厂商轨道车辆总部及产地分布
表 36: 全球主要厂商成立时间及轨道车辆商业化日期
表 37: 全球主要厂商轨道车辆产品类型及应用
表 38: 2025年全球轨道车辆主要厂商市场地位(第一梯队、第二梯队和第三梯队)
表 39: 全球轨道车辆市场投资、并购等现状分析
表 40: 中国中车 轨道车辆生产基地、销售区域、竞争对手及市场地位
表 41: 中国中车 轨道车辆产品规格、参数及市场应用
表 42: 中国中车 轨道车辆销量(千辆)、收入(百万美元)、价格(美元/辆)及毛利率(2021-2026)
表 43: 中国中车公司简介及主要业务
表 44: 中国中车企业最新动态
表 45: Alstom 轨道车辆生产基地、销售区域、竞争对手及市场地位
表 46: Alstom 轨道车辆产品规格、参数及市场应用
表 47: Alstom 轨道车辆销量(千辆)、收入(百万美元)、价格(美元/辆)及毛利率(2021-2026)
表 48: Alstom公司简介及主要业务
表 49: Alstom企业最新动态
表 50: Siemens Mobility 轨道车辆生产基地、销售区域、竞争对手及市场地位
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务


我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。


共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。