- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2027-2033年全球与中国汽车人工智能(AI)市场全景调查与投资策略报告
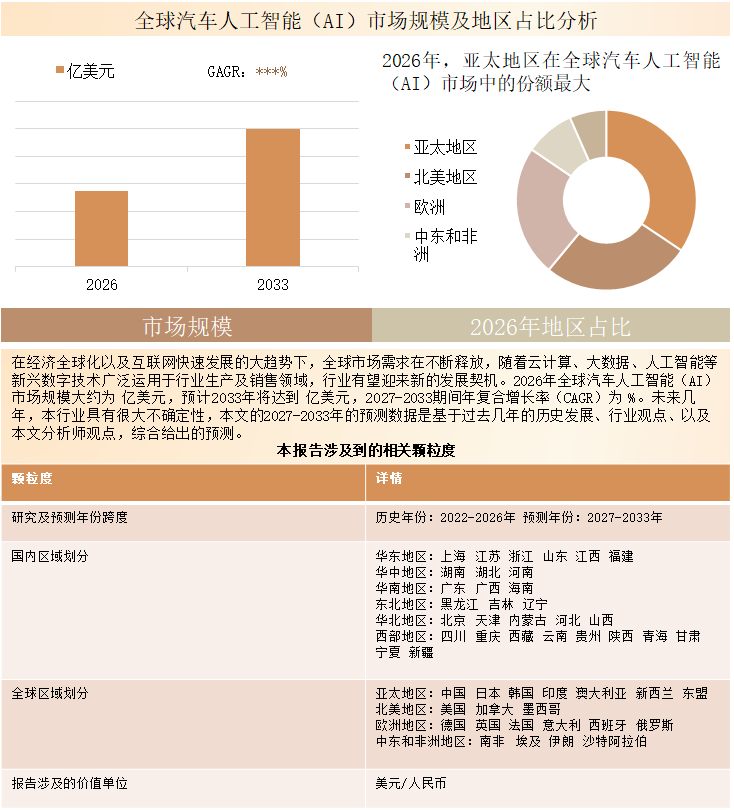
2025年全球汽车人工智能(AI)市场销售额达到了188.3亿美元,预计2032年将达到484.4亿美元,年复合增长率(CAGR)为 13.9%(2026-2032)。
本文研究全球及中国市场汽车人工智能(AI)现状及未来发展趋势,侧重分析全球及中国市场的主要企业,同时对比北美、欧洲、中国、日本、东南亚和印度等地区的现状及未来发展趋势。
汽车人工智能(Automotive Artificial Intelligence,Automotive AI)是指应用于车辆及汽车研发、制造和运营环节的人工智能计算硬件、软件、算法与数据系统。该类系统处理传感器、车辆、驾驶员、乘员及运营数据,用于环境感知、预测、决策、控制、自然语言交互、故障诊断、工程仿真和生产优化。典型应用包括驾驶辅助与自动驾驶系统、智能座舱、车内监测、车辆健康管理、汽车研发工具及智能车队服务。
行业发展趋势
汽车人工智能正从独立功能和分散式电子控制单元,向集成计算平台和软件定义汽车架构演进。更强的处理器、传感器融合和AI模型正在拓展驾驶辅助、智能座舱及车辆管理功能;整车厂也希望通过跨车型复用软件来控制研发成本并缩短上市周期。
研发流程日益连接真实道路数据、合成场景、仿真与持续验证。NVIDIA 的 Alpamayo 计划将AI模型、数据集和仿真工具结合,用于自动驾驶研发;现代汽车集团的 Data Flywheel 计划则连接车辆数据、模型训练和虚拟验证。这些项目表明,数据质量、测试基础设施和部署能力与计算硬件同样重要。
市场动态
驱动因素
ADAS 渗透扩大、智能座舱能力升级、车辆计算架构集中化,以及AI在工程研发和汽车制造中的应用,共同推动汽车AI需求。整车厂希望提升安全性、改善车内体验、缩短开发周期并优化车辆全生命周期成本。可跨车型复用的软件平台和共享计算资源,有助于分摊研发投入。
限制因素
汽车开发周期较长,验证要求严格,价格竞争也可能推迟商业化并压缩研发投资回报。部分AI功能作为整车配置销售,而非独立软件产品,使新增收入难以单独识别。数据治理、计算资源、既有车辆架构集成和量产后的软件维护,也会增加部署成本。
市场机遇
近期机会包括ADAS、驾驶员监测、智能座舱软件、车辆诊断及工程仿真。汽车工厂可以将AI用于视觉检测、生产质量管理、机器人引导和预测性维护。商用车队在路线优化、车辆健康监测和运营降本方面也存在机会,但供应商需要证明方案能够带来可量化收益。
行业风险与挑战
供应商需要应对罕见复杂驾驶场景、模型可靠性、网络安全、数据隐私及产品责任等问题。高阶自动驾驶还取决于运行设计域、监管许可、车辆利用率和远程协助成本。开发合作与车型项目定点必须转化为实际量产交付和可持续商业回报。
产业链分析
产业链涵盖半导体与传感器供应商、车载计算平台、AI算法与软件开发商、仿真及验证工具企业、Tier 1系统集成商、整车厂,以及下游车队和移动出行运营商。芯片供应商主要竞争处理性能、能效、车规可靠性和软件生态;算法企业通过感知、预测、规划和模型表现形成差异化;Tier 1供应商则提供系统集成、车型适配、质量管理和量产交付能力。
产业链价值分配取决于技术差异化、客户获取能力、系统责任及技术跨车型复用能力。硬件销售能够带来量产规模,软件许可、工程工具和持续服务则可在初次硬件交付之外创造增量价值。但定制开发、验证、数据管理和售后支持仍会影响最终盈利能力。
细分市场分析
高级驾驶辅助与自动驾驶是主要应用类别。据本研究估计,该类别占2025年应用收入的48.00%,对应收入为90.38亿美元;预计2032年占45.00%,对应收入为217.98亿美元。其他应用包括智能座舱与车内AI、车辆智能与健康及能源管理、汽车制造与质量AI、车队与移动出行及网联车辆运营AI,以及其他。各类应用的商业价值取决于车型采用、部署规模、系统集成和可量化客户收益。
ADAS产品在传感器配置、计算能力、软件功能和适用驾驶场景方面存在差异。智能座舱产品侧重人机交互与车内体验;车辆健康和能源管理聚焦维护与效率;制造AI关注质量和工艺表现;车队AI则重视车辆利用率与运营成本。这些应用对应不同采购主体、部署要求和收入模式。
下游市场机会
乘用车OEM通过车型开发和采购项目采购ADAS、驾驶员监测、座舱AI及计算平台。Tier 1供应商需要能够集成到已验证车辆系统、并满足性能、质量和长期供货要求的芯片与软件。工程团队采购数据管理、仿真、测试和AI开发工具,以提高验证覆盖率并缩短开发周期。汽车工厂将AI用于视觉检测、机器人引导和质量优化;商用车队则关注车辆利用率、维护费用及运营效率的可量化改善。
近期较可执行的机会通常具有明确的采购主体、技术要求以及通往量产或实际部署的路径。高阶自动驾驶服务具有较大潜在价值,但商业可行性取决于实际许可、部署规模、车辆利用率、远程协助需求和单车经济性。规划车队规模和合作公告不能替代已验证的部署与持续收入。
地区分析
北美是汽车计算平台、自动驾驶研发、工程工具和高级驾驶辅助系统的重要市场。欧洲具有较强的汽车工程与系统集成能力,安全验证、网络安全和车辆全生命周期管理会影响供应商选择。中国在大众化ADAS、智能座舱、本土计算平台和快速车型部署方面具有机会,但激烈竞争也对硬件价格和供应商利润形成压力。
据本研究估计,2025年北美、欧洲和中国分别占市场收入的25.00%、16.00%和19.26%;中国以外的亚太地区和其他地区分别占21.85%和17.89%。基准预测下,中国市场份额预计于2032年达到24.81%。日本和韩国在汽车电子、传感器和半导体方面仍具产业基础;其他市场则可能在价格敏感型驾驶辅助、车队管理和车辆诊断方面形成机会。
报告范围
本文重点分析在全球及中国有重要角色的企业,分析这些企业汽车人工智能(AI)产品的市场规模、市场份额、市场定位、产品类型以及发展规划等。
主要企业包括:
地平线机器人
黑芝麻智能
爱芯元智
芯擎科技
芯驰科技
杰发科技
华为
百度 / Apollo
Momenta
轻舟智航
卓驭科技
东软睿驰
知行汽车科技
纽劢科技
小马智行
文远知行
经纬恒润
中科创达
德赛西威
NVIDIA Corporation
Qualcomm Technologies
Cerence
Tesla
Waymo
General Motors Company
Mercedes-Benz Group
Robert Bosch
AUMOVIO
ZF Friedrichshafen
Aptiv
Alphabet (Google)
Microsoft
BMW
Xilinx
滴滴出行
Intel
Amazon Web Services
IBM
Toyota Motor Corporation
Audi
Micron
商汤
按照不同产品类型,包括如下几个类别:
AI半导体芯片与加速器
车载AI计算硬件
嵌入式AI软件与算法
集成式汽车AI系统
AI开发、仿真与验证工具
云端与边缘AI服务
其他
按照不同主要AI技术功能,包括如下几个类别:
感知与传感器融合AI
预测、规划与决策AI
自然语言与车内交互AI
驾驶员与乘员监测AI
车辆健康、诊断与能源优化AI
制造、检测与工艺优化AI
其他
按照不同AI部署架构,包括如下几个类别:
车载端AI
云端AI
边云协同AI
其他部署架构
按照不同应用,主要包括如下几个方面:
高级驾驶辅助与自动驾驶
智能座舱与车内人工智能
车辆智能、健康管理与能源管理
汽车制造与质量人工智能
车队、移动出行与网联车辆运营人工智能
其他
重点关注如下几个地区
北美
欧洲
中国
日本
东南亚
印度
竞争格局
汽车AI竞争参与者包括平台供应商、成熟ADAS企业、汽车系统集成商、整车厂和专业自动驾驶企业。NVIDIA将汽车计算、模型与仿真工具结合;Qualcomm整合数字座舱、连接与ADAS;Mobileye侧重专用驾驶计算平台及成熟驾驶辅助项目。地平线机器人结合车载处理硬件、许可和服务,华为提供更广泛的智能汽车解决方案。Tesla强调整车软件和车队数据协同,Waymo与百度Apollo则通过实际运营发展自动驾驶能力。
Qualcomm披露,其2026财年第一季度汽车业务收入为11亿美元,并于2026年6月将汽车设计定点管线扩大至650亿美元;该管线属于未来项目指标,并非已确认收入。Mobileye披露2026年第二季度收入为5.08亿美元,全年收入指引为19.70亿至20.20亿美元。地平线机器人披露2025年汽车解决方案收入为人民币35.572亿元,包括产品解决方案、许可及服务。
本文正文共8章,各章节主要内容如下:
第1章: 报告统计范围、产品细分及全球总体规模及增长率等数据
第2章: 全球不同应用汽车人工智能(AI)市场规模及份额等
第3章: 全球汽车人工智能(AI)主要地区市场规模及份额等
第4章: 全球范围内汽车人工智能(AI)主要企业竞争分析,主要包括汽车人工智能(AI)收入、市场份额及行业集中度分析
第5章: 中国市场汽车人工智能(AI)主要企业竞争分析,主要包括汽车人工智能(AI)收入、市场份额及行业集中度分析
第6章: 全球主要企业基本情况介绍,包括公司简介、汽车人工智能(AI)产品、收入及最新动态等
第7章: 行业发展机遇和风险分析
第8章: 报告结论
报告目录
1 汽车人工智能(AI)市场概述
1.1汽车人工智能(AI)市场概述
1.2不同产品类型汽车人工智能(AI)分析
1.2.1AI半导体芯片与加速器
1.2.2车载AI计算硬件
1.2.3嵌入式AI软件与算法
1.2.4集成式汽车AI系统
1.2.5AI开发、仿真与验证工具
1.2.6云端与边缘AI服务
1.2.7其他
1.2.8全球市场不同产品类型汽车人工智能(AI)销售额对比(2021 VS 2025 VS 2032)
1.2.9全球不同产品类型汽车人工智能(AI)销售额及预测(2021-2032)
1.2.9.1全球不同产品类型汽车人工智能(AI)销售额及市场份额(2021-2026)
1.2.9.2全球不同产品类型汽车人工智能(AI)销售额预测(2027-2032)
1.2.10中国不同产品类型汽车人工智能(AI)销售额及预测(2021-2032)
1.2.10.1中国不同产品类型汽车人工智能(AI)销售额及市场份额(2021-2026)
1.2.10.2中国不同产品类型汽车人工智能(AI)销售额预测(2027-2032)
1.3不同主要AI技术功能汽车人工智能(AI)分析
1.3.1感知与传感器融合AI
1.3.2预测、规划与决策AI
1.3.3自然语言与车内交互AI
1.3.4驾驶员与乘员监测AI
1.3.5车辆健康、诊断与能源优化AI
1.3.6制造、检测与工艺优化AI
1.3.7其他
1.3.8全球市场不同主要AI技术功能汽车人工智能(AI)销售额对比(2021 VS 2025 VS 2032)
1.3.9全球不同主要AI技术功能汽车人工智能(AI)销售额及预测(2021-2032)
1.3.9.1全球不同主要AI技术功能汽车人工智能(AI)销售额及市场份额(2021-2026)
1.3.9.2全球不同主要AI技术功能汽车人工智能(AI)销售额预测(2027-2032)
1.3.10中国不同主要AI技术功能汽车人工智能(AI)销售额及预测(2021-2032)
1.3.10.1中国不同主要AI技术功能汽车人工智能(AI)销售额及市场份额(2021-2026)
1.3.10.2中国不同主要AI技术功能汽车人工智能(AI)销售额预测(2027-2032)
1.4不同AI部署架构汽车人工智能(AI)分析
1.4.1车载端AI
1.4.2云端AI
1.4.3边云协同AI
1.4.4其他部署架构
1.4.5全球市场不同AI部署架构汽车人工智能(AI)销售额对比(2021 VS 2025 VS 2032)
1.4.6全球不同AI部署架构汽车人工智能(AI)销售额及预测(2021-2032)
1.4.6.1全球不同AI部署架构汽车人工智能(AI)销售额及市场份额(2021-2026)
1.4.6.2全球不同AI部署架构汽车人工智能(AI)销售额预测(2027-2032)
1.4.7中国不同AI部署架构汽车人工智能(AI)销售额及预测(2021-2032)
1.4.7.1中国不同AI部署架构汽车人工智能(AI)销售额及市场份额(2021-2026)
1.4.7.2中国不同AI部署架构汽车人工智能(AI)销售额预测(2027-2032)
2 不同应用分析
2.1从不同应用,汽车人工智能(AI)主要包括如下几个方面
2.1.1高级驾驶辅助与自动驾驶
2.1.2智能座舱与车内人工智能
2.1.3车辆智能、健康管理与能源管理
2.1.4汽车制造与质量人工智能
2.1.5车队、移动出行与网联车辆运营人工智能
2.1.6其他
2.2全球市场不同应用汽车人工智能(AI)销售额对比(2021 VS 2025 VS 2032)
2.3全球不同应用汽车人工智能(AI)销售额及预测(2021-2032)
2.3.1全球不同应用汽车人工智能(AI)销售额及市场份额(2021-2026)
2.3.2全球不同应用汽车人工智能(AI)销售额预测(2027-2032)
2.4中国不同应用汽车人工智能(AI)销售额及预测(2021-2032)
2.4.1中国不同应用汽车人工智能(AI)销售额及市场份额(2021-2026)
2.4.2中国不同应用汽车人工智能(AI)销售额预测(2027-2032)
3 全球汽车人工智能(AI)主要地区分析
3.1全球主要地区汽车人工智能(AI)市场规模分析:2021 VS 2025 VS 2032
3.1.1全球主要地区汽车人工智能(AI)销售额及份额(2021-2026)
3.1.2全球主要地区汽车人工智能(AI)销售额及份额预测(2027-2032)
3.2北美汽车人工智能(AI)销售额及预测(2021-2032)
3.3欧洲汽车人工智能(AI)销售额及预测(2021-2032)
3.4中国汽车人工智能(AI)销售额及预测(2021-2032)
3.5日本汽车人工智能(AI)销售额及预测(2021-2032)
3.6东南亚汽车人工智能(AI)销售额及预测(2021-2032)
3.7印度汽车人工智能(AI)销售额及预测(2021-2032)
4 全球主要企业市场占有率
4.1全球主要企业汽车人工智能(AI)销售额及市场份额
4.2全球汽车人工智能(AI)主要企业竞争态势
4.2.1汽车人工智能(AI)行业集中度分析:2025年全球Top 5厂商市场份额
4.2.2全球汽车人工智能(AI)第一梯队、第二梯队和第三梯队企业及市场份额
4.32025年全球主要厂商汽车人工智能(AI)收入排名
4.4全球主要厂商汽车人工智能(AI)总部及市场区域分布
4.5全球主要厂商汽车人工智能(AI)产品类型及应用
4.6全球主要厂商汽车人工智能(AI)商业化日期
4.7新增投资及市场并购活动
4.8汽车人工智能(AI)全球领先企业SWOT分析
5 中国市场汽车人工智能(AI)主要企业分析
5.1中国汽车人工智能(AI)销售额及市场份额(2021-2026)
5.2中国汽车人工智能(AI)Top 3和Top 5企业市场份额
6 主要企业简介
6.1地平线机器人
6.1.1地平线机器人公司信息、总部、汽车人工智能(AI)市场地位以及主要的竞争对手
6.1.2地平线机器人 汽车人工智能(AI)产品及服务介绍
6.1.3地平线机器人 汽车人工智能(AI)收入及毛利率(2021-2026)&(百万美元)
6.1.4地平线机器人公司简介及主要业务
6.1.5地平线机器人企业最新动态
6.2黑芝麻智能
6.2.1黑芝麻智能公司信息、总部、汽车人工智能(AI)市场地位以及主要的竞争对手
6.2.2黑芝麻智能 汽车人工智能(AI)产品及服务介绍
6.2.3黑芝麻智能 汽车人工智能(AI)收入及毛利率(2021-2026)&(百万美元)
6.2.4黑芝麻智能公司简介及主要业务
6.2.5黑芝麻智能企业最新动态
6.3爱芯元智
6.3.1爱芯元智公司信息、总部、汽车人工智能(AI)市场地位以及主要的竞争对手
6.3.2爱芯元智 汽车人工智能(AI)产品及服务介绍
6.3.3爱芯元智 汽车人工智能(AI)收入及毛利率(2021-2026)&(百万美元)
6.3.4爱芯元智公司简介及主要业务
6.3.5爱芯元智企业最新动态
6.4芯擎科技
6.4.1芯擎科技公司信息、总部、汽车人工智能(AI)市场地位以及主要的竞争对手
6.4.2芯擎科技 汽车人工智能(AI)产品及服务介绍
6.4.3芯擎科技 汽车人工智能(AI)收入及毛利率(2021-2026)&(百万美元)
6.4.4芯擎科技公司简介及主要业务
6.5芯驰科技
6.5.1芯驰科技公司信息、总部、汽车人工智能(AI)市场地位以及主要的竞争对手
6.5.2芯驰科技 汽车人工智能(AI)产品及服务介绍
6.5.3芯驰科技 汽车人工智能(AI)收入及毛利率(2021-2026)&(百万美元)
6.5.4芯驰科技公司简介及主要业务
6.5.5芯驰科技企业最新动态
6.6杰发科技
6.6.1杰发科技公司信息、总部、汽车人工智能(AI)市场地位以及主要的竞争对手
6.6.2杰发科技 汽车人工智能(AI)产品及服务介绍
6.6.3杰发科技 汽车人工智能(AI)收入及毛利率(2021-2026)&(百万美元)
6.6.4杰发科技公司简介及主要业务
6.6.5杰发科技企业最新动态
7 行业发展机遇和风险分析
7.1汽车人工智能(AI)行业发展机遇及主要驱动因素
7.2汽车人工智能(AI)行业发展面临的风险
7.3汽车人工智能(AI)行业政策分析
8 研究结果
9 研究方法与数据来源
9.1研究方法
9.2数据来源
9.2.1二手信息来源
9.2.2一手信息来源
9.3数据交互验证
9.4免责声明
报告图表
表格目录
表 1: AI半导体芯片与加速器主要企业列表
表 2: 车载AI计算硬件主要企业列表
表 3: 嵌入式AI软件与算法主要企业列表
表 4: 集成式汽车AI系统主要企业列表
表 5: AI开发、仿真与验证工具主要企业列表
表 6: 云端与边缘AI服务主要企业列表
表 7: 其他主要企业列表
表 8: 全球市场不同产品类型汽车人工智能(AI)销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 9: 全球不同产品类型汽车人工智能(AI)销售额列表(2021-2026)&(百万美元)
表 10: 全球不同产品类型汽车人工智能(AI)销售额市场份额列表(2021-2026)
表 11: 全球不同产品类型汽车人工智能(AI)销售额预测(2027-2032)&(百万美元)
表 12: 全球不同产品类型汽车人工智能(AI)销售额市场份额预测(2027-2032)
表 13: 中国不同产品类型汽车人工智能(AI)销售额列表(2021-2026)&(百万美元)
表 14: 中国不同产品类型汽车人工智能(AI)销售额市场份额列表(2021-2026)
表 15: 中国不同产品类型汽车人工智能(AI)销售额预测(2027-2032)&(百万美元)
表 16: 中国不同产品类型汽车人工智能(AI)销售额市场份额预测(2027-2032)
表 17: 感知与传感器融合AI主要企业列表
表 18: 预测、规划与决策AI主要企业列表
表 19: 自然语言与车内交互AI主要企业列表
表 20: 驾驶员与乘员监测AI主要企业列表
表 21: 车辆健康、诊断与能源优化AI主要企业列表
表 22: 制造、检测与工艺优化AI主要企业列表
表 23: 其他主要企业列表
表 24: 全球市场不同主要AI技术功能汽车人工智能(AI)销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 25: 全球不同主要AI技术功能汽车人工智能(AI)销售额列表(2021-2026)&(百万美元)
表 26: 全球不同主要AI技术功能汽车人工智能(AI)销售额市场份额列表(2021-2026)
表 27: 全球不同主要AI技术功能汽车人工智能(AI)销售额预测(2027-2032)&(百万美元)
表 28: 全球不同主要AI技术功能汽车人工智能(AI)销售额市场份额预测(2027-2032)
表 29: 中国不同主要AI技术功能汽车人工智能(AI)销售额列表(2021-2026)&(百万美元)
表 30: 中国不同主要AI技术功能汽车人工智能(AI)销售额市场份额列表(2021-2026)
表 31: 中国不同主要AI技术功能汽车人工智能(AI)销售额预测(2027-2032)&(百万美元)
表 32: 中国不同主要AI技术功能汽车人工智能(AI)销售额市场份额预测(2027-2032)
表 33: 车载端AI主要企业列表
表 34: 云端AI主要企业列表
表 35: 边云协同AI主要企业列表
表 36: 其他部署架构主要企业列表
表 37: 全球市场不同AI部署架构汽车人工智能(AI)销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 38: 全球不同AI部署架构汽车人工智能(AI)销售额列表(2021-2026)&(百万美元)
表 39: 全球不同AI部署架构汽车人工智能(AI)销售额市场份额列表(2021-2026)
表 40: 全球不同AI部署架构汽车人工智能(AI)销售额预测(2027-2032)&(百万美元)
表 41: 全球不同AI部署架构汽车人工智能(AI)销售额市场份额预测(2027-2032)
表 42: 中国不同AI部署架构汽车人工智能(AI)销售额列表(2021-2026)&(百万美元)
表 43: 中国不同AI部署架构汽车人工智能(AI)销售额市场份额列表(2021-2026)
表 44: 中国不同AI部署架构汽车人工智能(AI)销售额预测(2027-2032)&(百万美元)
表 45: 中国不同AI部署架构汽车人工智能(AI)销售额市场份额预测(2027-2032)
表 46: 全球市场不同应用汽车人工智能(AI)销售额及增长率对比(2021 VS 2025 VS 2032)&(百万美元)
表 47: 全球不同应用汽车人工智能(AI)销售额列表(2021-2026)&(百万美元)
表 48: 全球不同应用汽车人工智能(AI)销售额市场份额列表(2021-2026)
表 49: 全球不同应用汽车人工智能(AI)销售额预测(2027-2032)&(百万美元)
表 50: 全球不同应用汽车人工智能(AI)市场份额预测(2027-2032)
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务


我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。


共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。