- 内容目录
- 样本申请
- 名企采买
- 荣膺引用
2026-2032年全球与中国车载通信软件行业深度调查与发展趋势研究报告
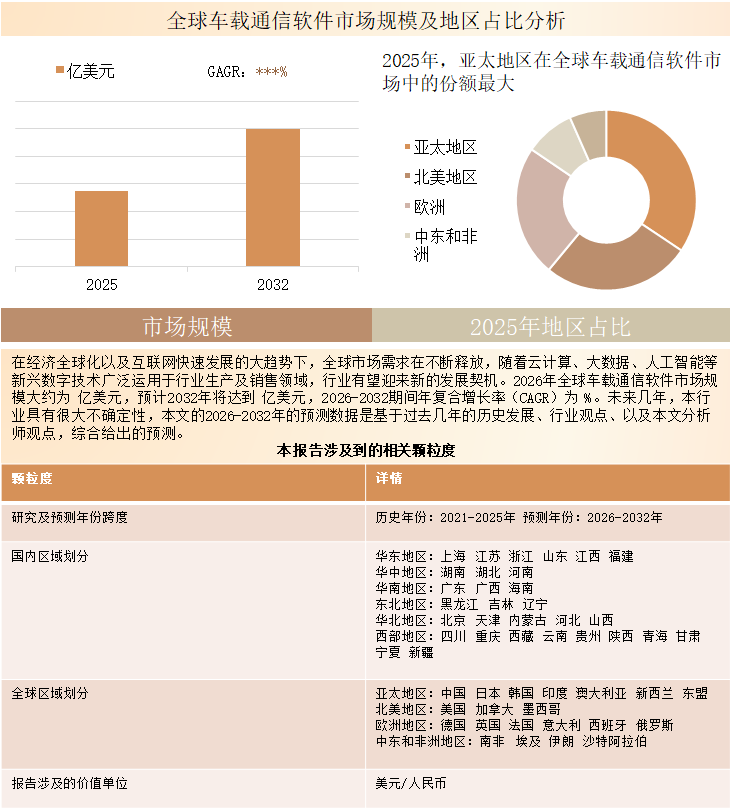
2025年全球车载通信软件市场规模约62.77亿元,预计未来将持续保持平稳增长的态势,到2032年市场规模将接近141.7亿元,未来六年CAGR为12.4%。
车载通信软件是部署于汽车电子控制单元、域控制器、区域控制器及中央计算平台中的汽车级运行时通信协议栈和通信中间件,用于实现车辆内部不同ECU、处理器、应用程序和功能域之间可靠、确定性且安全的信号、数据与服务交换。市场主要覆盖AUTOSAR Classic、AUTOSAR Adaptive平台通信软件、跨平台汽车通信中间件以及独立车载通信协议栈,核心技术涉及CAN/CAN FD、LIN、CXPI、FlexRay、车载以太网及IP通信,并进一步涵盖TCP/IP、DoIP、SOME/IP、DDS、服务发现、网络管理、数据路由与序列化,以及共享内存和进程间通信等软件功能。这些软件位于车辆应用、操作系统、计算硬件与物理通信网络之间,是分布式ECU、域集中、区域控制和中央计算电子电气架构的重要运行基础。主要应用于乘用车和商用车,不同项目的软件需求由计算架构、功能安全等级、网络带宽、实时性能以及整车厂平台策略共同决定。AUTOSAR已经将In-Vehicle Communication作为同时横跨Classic与Adaptive平台的独立技术领域,表明车载通信软件正在成为软件定义汽车的核心基础软件层之一。
行业发展趋势
车载通信软件正在由以总线和信号通信为主的传统架构,逐步演进为传统CAN/LIN网络、车载以太网、服务化通信和数据中心型中间件并存的多层通信体系。由于大量实时ECU仍长期存在,AUTOSAR Classic通信软件继续构成量产市场的重要基础,但域控制器、区域控制器和中央计算平台正在推动AUTOSAR Adaptive、SOME/IP、DDS、高性能以太网和共享内存通信需求提升。现有量产产品已经体现出这种融合趋势,成熟Classic软件能够同时支持CAN、CAN FD、LIN、FlexRay、J1939和Ethernet,而新一代通信框架则进一步打通Classic、Adaptive和高性能计算环境。 从长期架构看,传统车载总线不会被简单替代,而是逐渐形成分层网络:低成本和强实时性的CAN/LIN继续服务边缘ECU,高带宽Ethernet和服务化、数据中心型通信则承担域控、区域控制器和中央计算节点之间的数据骨干功能。DDS等数据中心型框架也已经进入规模量产阶段,RTI披露Connext Drive搭载量已超过200万辆,并能够直接集成AUTOSAR Classic与Adaptive平台。
市场动态
驱动因素:
车载软件交互数量和复杂度提升是市场增长的核心驱动力。智能驾驶、智能座舱、电动化动力系统、车身电子以及中央计算不断增加ECU之间和功能域之间的数据交换规模,域控、区域控制和中央计算进一步提高对车载以太网、服务发现、SOME/IP、DDS、共享内存及确定性网络的需求。同时,功能安全和网络安全要求使整车厂和Tier 1更倾向采用经过汽车级验证和认证的成熟通信软件,而不仅是基础协议实现。整车软件平台化还推动通信中间件跨车型、跨处理器复用,使单个平台产品能够覆盖更多量产项目。
限制因素:
汽车基础软件具有较长的开发验证周期和较高替换成本,是车载通信软件市场的重要约束。通信软件需要与操作系统、MCAL、网络控制器、应用接口、诊断模块及OEM通信矩阵进行深度集成,因此替换难度明显高于普通应用软件。CAN和LIN等传统通信软件已经高度成熟,市场竞争充分,也限制了传统协议栈的单价提升空间。同时,大型整车厂和Tier 1正在增加自主软件开发,并采用商业软件、自研模块和开源组件组合的方式构建软件平台,使部分项目可外部采购的通信软件价值受到一定挤压。
市场机遇:
未来增量机会主要来自新一代电子电气架构,而不是传统ECU通信栈的简单扩容。区域控制器、中央计算平台和高性能域控制器需要跨处理器、跨操作系统及跨安全域实现可扩展通信,从而为AUTOSAR Adaptive通信管理、车载以太网、SOME/IP、DDS、TSN、Zero-copy和共享内存IPC创造更大的产品机会。对于希望降低应用软件与特定芯片或操作系统绑定程度的整车厂,跨平台通信中间件的战略价值尤其突出。AutoCore.COMM已经将DDS、SOME/IP、SHM、TSN和DoIP等技术集成至统一汽车通信产品,反映出市场正在由单一协议栈向跨域、跨平台通信框架演进。
行业风险与挑战:
长期挑战主要在于标准化与差异化之间的平衡。AUTOSAR等标准降低了接口碎片化,但不同整车厂在电子电气架构、通信矩阵、功能安全策略和性能要求方面仍具有显著差异,因此项目集成和定制工作无法完全消除。新型通信中间件还必须与大量存量Classic AUTOSAR和CAN ECU长期共存,使Signal-to-Service转换及跨平台互操作成为关键能力。与此同时,高带宽传感器和混合安全等级应用向中央计算集中,进一步提高实时性、确定性和资源隔离要求,而功能安全与网络安全认证则持续增加研发成本和商业化周期。传统AUTOSAR厂商、中间件专业厂商、工程服务商、芯片生态及整车厂自研软件之间的竞争也使市场边界更加复杂。
价值链分析
车载通信软件上游主要由汽车半导体平台、操作系统、物理网络技术及行业标准组成。MCU、SoC、车载以太网Switch和网络控制器决定软件的硬件接口和性能边界,AUTOSAR、CAN、Ethernet、DDS等标准则决定互操作规则。与硬件制造业不同,本行业成本结构并不依赖原材料,核心投入集中于软件研发、协议实现、功能安全流程、网络安全、芯片适配、验证测试、一致性测试和长期版本维护。因此,同一套经过验证的通信软件能否跨处理器、跨OEM平台和跨车型项目复用,是决定供应商研发效率和盈利能力的重要因素。
中游由AUTOSAR基础软件平台厂商、汽车通信中间件开发商和专业协议栈供应商组成,其核心价值并非单纯实现通信协议,而在于提供可量产的代码、配置与代码生成工具、Network Binding、功能安全文档、性能优化和集成支持。下游主要包括整车厂、Tier 1、ECU供应商以及域控制器、区域控制器和中央计算平台开发商。行业商业模式通常由开发License、平台或ECU授权、源代码授权、项目开发费、量产Royalty、维护以及工程支持共同构成。随着电子电气架构集中化,价值量正在逐渐从低层单一协议模块向可重复利用的平台软件、跨域通信框架和可覆盖多种计算环境的高价值中间件转移。
报告范围
本文调研和分析全球车载通信软件发展现状及未来趋势,核心内容如下:
(1)全球市场车载通信软件总体规模,按收入进行了统计分析,历史数据2021-2025年,预测数据2026至2032年
(2)全球市场竞争格局,全球市场头部企业车载通信软件市场占有率及排名,数据2021-2026年
(3)中国市场竞争格局,中国市场头部企业车载通信软件市场占有率及排名,数据2021-2026年,包括国际企业及中国本土企业
(4)全球其他重点国家及地区车载通信软件规模及需求结构
(5)车载通信软件行业产业链上游、中游及下游分析。
章节概要
第1章: 车载通信软件定义及分类、全球及中国市场规模、行业发展机遇、挑战、趋势及政策
第2章: 全球市场车载通信软件头部企业,收入市场占有率及排名
第3章: 中国市场车载通信软件头部企业,收入市场占有率及排名
第4章: 产业链、上游、中游和下游分析
第5章: 全球不同产品类型车载通信软件收入及份额等
第6章: 全球不同应用车载通信软件收入及份额等
第7章: 全球主要地区/国家车载通信软件市场规模
第8章: 全球主要地区/国家车载通信软件需求结构
第9章: 全球车载通信软件头部厂商基本情况介绍,包括公司简介、车载通信软件产品、收入及最新动态等
第10章: 报告结论
报告目录
1车载通信软件市场概述
1.1车载通信软件定义及分类
1.2全球车载通信软件行业市场规模及预测,2021-2032
1.3中国车载通信软件行业市场规模及预测,2021-2032
1.4中国在全球车载通信软件市场的占比,2021-2032
1.5中国与全球车载通信软件市场规模增速对比,2021-2032
1.6行业发展机遇、挑战、趋势及政策分析
1.6.1车载通信软件行业驱动因素及发展机遇分析
1.6.2车载通信软件行业阻碍因素及面临的挑战分析
1.6.3车载通信软件行业发展趋势分析
1.6.4中国市场相关行业政策分析
2全球头部企业市场占有率及排名
2.1按车载通信软件收入计,全球头部企业市场占有率,2021-2026
2.2全球第一梯队、第二梯队和第三梯队,三类车载通信软件市场参与者分析
2.3全球车载通信软件行业集中度分析
2.4全球车载通信软件行业企业并购情况
2.5全球车载通信软件行业头部企业产品列举
2.6全球车载通信软件行业主要生产商总部及市场区域分布
3中国市场头部企业市场占有率及排名
3.1按车载通信软件收入计,中国市场头部企业市场占比,2021-2026
3.2中国市场车载通信软件参与者份额:第一梯队、第二梯队、第三梯队
4行业产业链分析
4.1车载通信软件行业产业链
4.2上游分析
4.3中游分析
4.4下游分析
5按照不同分类,车载通信软件市场规模分析
5.1根据产品类型,车载通信软件行业产品分类
5.1.1AUTOSAR Classic平台
5.1.2AUTOSAR Adaptive平台
5.1.3跨平台
5.1.4独立协议栈
5.1.5按产品类型拆分,全球车载通信软件细分市场规模增速预测,2021 VS 2025 VS 2032
5.1.6按产品类型拆分,全球车载通信软件细分市场规模,2021-2032
5.2根据按车内网络协议栈,车载通信软件行业产品分类
5.2.1CAN/CAN FD通信软件
5.2.2LIN/CXPI通信软件
5.2.3FlexRay通信软件
5.2.4IP通信软件
5.2.5其他
5.2.6按按车内网络协议栈拆分,全球车载通信软件细分市场规模增速预测,2021 VS 2025 VS 2032
5.2.7按按车内网络协议栈拆分,全球车载通信软件细分市场规模,2021-2032
5.3根据按通信软件层级,车载通信软件行业产品分类
5.3.1总线及网络通信协议栈
5.3.2IP传输及诊断通信软件
5.3.3服务化通信中间件
5.3.4数据中心型通信中间件
5.3.5ECU内部/共享内存通信软件
5.3.6其他
5.3.7按按通信软件层级拆分,全球车载通信软件细分市场规模增速预测,2021 VS 2025 VS 2032
5.3.8按按通信软件层级拆分,全球车载通信软件细分市场规模,2021-2032
6全球车载通信软件市场下游行业分布
6.1车载通信软件行业下游分布
6.1.1乘用车
6.1.2商用车
6.2全球车载通信软件主要下游市场规模增速预测,2021 VS 2025 VS 2032
6.3按应用拆分,全球车载通信软件细分市场规模,2021-2032
7全球主要地区市场规模对比分析
7.1全球主要地区车载通信软件市场规模增速预测,2021 VS 2025 VS 2032
7.2年全球主要地区车载通信软件市场规模(按收入),2021-2032
7.3北美
7.3.1北美车载通信软件市场规模预测,2021-2032
7.3.2北美车载通信软件市场规模,按国家细分,2025
7.4欧洲
7.4.1欧洲车载通信软件市场规模预测,2021-2032
7.4.2欧洲车载通信软件市场规模,按国家细分,2025
7.5亚太
7.5.1亚太车载通信软件市场规模预测,2021-2032
7.5.2亚太车载通信软件市场规模,按国家/地区细分,2025
7.6南美
7.6.1南美车载通信软件市场规模预测,2021-2032
7.6.2南美车载通信软件市场规模,按国家细分,2025
7.7中东及非洲
8全球主要国家/地区需求结构分析
8.1全球主要国家/地区车载通信软件市场规模增速预测,2021 VS 2025 VS 2032
8.2全球主要国家/地区车载通信软件市场规模(按收入),2021-2032
8.3美国
8.3.1美国车载通信软件市场规模,2021-2032
8.3.2美国市场不同产品类型 车载通信软件份额,2025 VS 2032
8.3.3美国市场不同应用车载通信软件份额,2025 VS 2032
8.4欧洲
8.4.1欧洲车载通信软件市场规模,2021-2032
8.4.2欧洲市场不同产品类型 车载通信软件份额,2025 VS 2032
8.4.3欧洲市场不同应用车载通信软件份额,2025 VS 2032
8.5中国
8.5.1中国车载通信软件市场规模,2021-2032
8.5.2中国市场不同产品类型 车载通信软件份额,2025 VS 2032
8.5.3中国市场不同应用车载通信软件份额,2025 VS 2032
8.6日本
8.6.1日本车载通信软件市场规模,2021-2032
8.6.2日本市场不同产品类型 车载通信软件份额,2025 VS 2032
8.6.3日本市场不同应用车载通信软件份额,2025 VS 2032
8.7韩国
8.7.1韩国车载通信软件市场规模,2021-2032
8.7.2韩国市场不同产品类型 车载通信软件份额,2025 VS 2032
8.7.3韩国市场不同应用车载通信软件份额,2025 VS 2032
8.8东南亚
8.8.1东南亚车载通信软件市场规模,2021-2032
8.8.2东南亚市场不同产品类型 车载通信软件份额,2025 VS 2032
8.8.3东南亚市场不同应用车载通信软件份额,2025 VS 2032
8.9印度
8.9.1印度车载通信软件市场规模,2021-2032
8.9.2印度市场不同产品类型 车载通信软件份额,2025 VS 2032
8.9.3印度市场不同应用车载通信软件份额,2025 VS 2032
8.10南美
8.10.1南美车载通信软件市场规模,2021-2032
8.10.2南美市场不同产品类型 车载通信软件份额,2025 VS 2032
8.10.3南美市场不同应用车载通信软件份额,2025 VS 2032
8.11中东及非洲
8.11.1中东及非洲车载通信软件市场规模,2021-2032
8.11.2中东及非洲市场不同产品类型 车载通信软件份额,2025 VS 2032
8.11.3中东及非洲市场不同应用车载通信软件份额,2025 VS 2032
9全球市场主要企业简介
9.1Vector Informatik
9.1.1Vector Informatik基本信息、车载通信软件市场分布、总部及行业地位
9.1.2Vector Informatik公司简介及主要业务
9.1.3Vector Informatik 车载通信软件产品介绍
9.1.4Vector Informatik 车载通信软件收入及毛利率(2021-2026)
9.1.5Vector Informatik企业最新动态
9.2Elektrobit
9.2.1Elektrobit基本信息、车载通信软件市场分布、总部及行业地位
9.2.2Elektrobit公司简介及主要业务
9.2.3Elektrobit 车载通信软件产品介绍
9.2.4Elektrobit 车载通信软件收入及毛利率(2021-2026)
9.2.5Elektrobit企业最新动态
9.3ETAS
9.3.1ETAS基本信息、车载通信软件市场分布、总部及行业地位
9.3.2ETAS公司简介及主要业务
9.3.3ETAS 车载通信软件产品介绍
9.3.4ETAS 车载通信软件收入及毛利率(2021-2026)
9.3.5ETAS企业最新动态
9.4KPIT Technologies
9.4.1KPIT Technologies基本信息、车载通信软件市场分布、总部及行业地位
9.4.2KPIT Technologies公司简介及主要业务
9.4.3KPIT Technologies 车载通信软件产品介绍
9.4.4KPIT Technologies 车载通信软件收入及毛利率(2021-2026)
9.4.5KPIT Technologies企业最新动态
9.5Siemens
9.5.1Siemens基本信息、车载通信软件市场分布、总部及行业地位
9.5.2Siemens公司简介及主要业务
9.5.3Siemens 车载通信软件产品介绍
9.5.4Siemens 车载通信软件收入及毛利率(2021-2026)
9.5.5Siemens企业最新动态
9.6东软睿驰
9.6.1东软睿驰基本信息、车载通信软件市场分布、总部及行业地位
9.6.2东软睿驰公司简介及主要业务
9.6.3东软睿驰 车载通信软件产品介绍
9.6.4东软睿驰 车载通信软件收入及毛利率(2021-2026)
9.6.5东软睿驰企业最新动态
10研究成果及结论
11附录
11.1研究方法
11.2数据来源
11.2.1二手信息来源
11.2.2一手信息来源
11.3市场评估模型
11.4免责声明
报告图表
表格目录
表 1: 中国与全球车载通信软件市场规模增速对比(2021-2032)&(万元)
表 2: 全球车载通信软件行业面临的阻碍因素及挑战分析
表 3: 全球车载通信软件行业发展趋势分析
表 4: 中国市场相关行业政策分析及影响
表 5: 全球头部企业车载通信软件收入(2021-2026)&(万元),按2025年数据排名
表 6: 全球头部厂商车载通信软件收入份额,2021-2026,按2025年数据排名
表 7: 行业集中度分析,近三年(2024-2026)全球车载通信软件 CR3(前三大厂商市场份额)
表 8: 全球车载通信软件行业企业并购情况
表 9: 全球车载通信软件行业头部企业产品列举
表 10: 全球车载通信软件行业主要生产商总部及市场区域分布
表 11: 中国市场头部企业车载通信软件收入(2021-2026)&(万元),按2025年数据排名
表 12: 中国市场头部企业车载通信软件收入份额,2021-2026
表 13: 全球车载通信软件核心上游企业
表 14: 全球车载通信软件行业代表性下游客户
表 15: 按产品类型拆分,全球车载通信软件细分市场规模增速预测(2021 VS 2025 VS 2032)&(万元)
表 16: 按按车内网络协议栈拆分,全球车载通信软件细分市场规模增速预测(2021 VS 2025 VS 2032)&(万元)
表 17: 按按通信软件层级拆分,全球车载通信软件细分市场规模增速预测(2021 VS 2025 VS 2032)&(万元)
表 18: 按应用拆分,全球车载通信软件细分市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 19: 全球主要地区车载通信软件市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 20: 全球主要地区车载通信软件收入(2021-2032)&(万元)
表 21: 全球主要国家/地区车载通信软件市场规模增速预测(2021 VS 2025 VS 2032)&(按收入,万元)
表 22: 全球主要国家/地区车载通信软件收入(万元),2021-2032
表 23: 全球主要国家/地区车载通信软件收入份额,2021-2032
表 24: Vector Informatik基本信息、车载通信软件市场分布、总部及行业地位
表 25: Vector Informatik公司简介及主要业务
表 26: Vector Informatik 车载通信软件产品介绍
表 27: Vector Informatik 车载通信软件收入(万元)及毛利率(2021-2026)
表 28: Vector Informatik企业最新动态
表 29: Elektrobit基本信息、车载通信软件市场分布、总部及行业地位
表 30: Elektrobit公司简介及主要业务
表 31: Elektrobit 车载通信软件产品介绍
表 32: Elektrobit 车载通信软件收入(万元)及毛利率(2021-2026)
表 33: Elektrobit企业最新动态
表 34: ETAS基本信息、车载通信软件市场分布、总部及行业地位
表 35: ETAS公司简介及主要业务
表 36: ETAS 车载通信软件产品介绍
表 37: ETAS 车载通信软件收入(万元)及毛利率(2021-2026)
表 38: ETAS企业最新动态
表 39: KPIT Technologies基本信息、车载通信软件市场分布、总部及行业地位
表 40: KPIT Technologies公司简介及主要业务
表 41: KPIT Technologies 车载通信软件产品介绍
表 42: KPIT Technologies 车载通信软件收入(万元)及毛利率(2021-2026)
表 43: KPIT Technologies企业最新动态
表 44: Siemens基本信息、车载通信软件市场分布、总部及行业地位
表 45: Siemens公司简介及主要业务
表 46: Siemens 车载通信软件产品介绍
表 47: Siemens 车载通信软件收入(万元)及毛利率(2021-2026)
表 48: Siemens企业最新动态
表 49: 东软睿驰基本信息、车载通信软件市场分布、总部及行业地位
表 50: 东软睿驰公司简介及主要业务
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


共研产业研究院专注于产业咨询,致力于提供专业的产业咨询服务
研究院每年提供的行研报告(精品)上千份,为消费者提供最具有性价比的产业咨询服务


我们提供完善的售前咨询和售后服务系统,确保产品能与客户需求匹配,并竭尽所能满足客户的需求。


共研精益求精的完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确。

共研观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度

我们的行业研究员,具有完善的培训和晋级体系,我们的研究员基本上都具有2年以上的产业咨询经验。

截至2022年共研产业研究院已累计完成各类咨询项目,服务客户涉及银行&券商、高校&科研院所、各级政府机构、各类投资公司、各领域企业等。
 精品研究报告
 定制研究报告
 商业计划书
 可行性研究报告
 市场监测报告
 市场调研服务
 IPO业务咨询
 产业规划编制

共研团队毕业于一流高校,拥有多年产业研究经验,专注并且专业。

共研出品,必属精品,共研已经注册35类商标保护,盗版必究。

共研网提供充分的售前咨询和售后保障,详情请知悉客服。

感谢顾客对共研产品的认可。我们将继续提供专业、品质的服务。