

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国太空光伏行业全景调查与发展趋势研究报告》。本报告为太空光伏企业决策人及投资者提供了重要参考依据。
为确保太空光伏行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前太空光伏行业的发展态势。
一、行业概述
太空光伏,指在地球轨道部署光伏发电系统,将太阳能转化为电能后以微波或激光形式无线传输回地面的空间能源体系,涵盖空间光伏阵列、无线能量传输(WPT)、在轨组装与服务以及地面接收整流站四大环节。这里的转变可以概括为"三个从地面到轨道":一是资源转变,它从"看天吃饭的地面日照"变为"一天 24 小时不间断的空间辐照";二是传输转变,它从"电缆到户的有形电网"变为"波束到站的无线输能";三是体系转变,它从"电站的地面工程"变为"航天器、能源与电网融合的轨道基建"。
这个定位的转变,是这个行业最重要的变化。地面光伏受昼夜交替、天气与土地资源的约束,利用小时数长期封顶;而地球同步轨道上的太阳辐照强度约为地面的数倍,且不受大气衰减与昼夜周期影响,理论上可实现接近全天候的基荷式供电。随着空间电站从科幻概念进入工程论证与关键部件试验,太空光伏第一次从"物理课上的假设"变成"有路线图、有试验平台、有产业链的国家工程"。
从技术本质看,太空光伏解决的是"在轨道环境高效发电并安全回传"的问题:轻量化高效率电池决定在轨发电能力,大口径天线的波束控制决定传输效率与安全边界,在轨组装与延寿则决定整个系统的经济性。因此这个行业的演进,始终与"低成本重型运载 + 空间能源工程验证"双轮同步。
二、太空光伏的分类
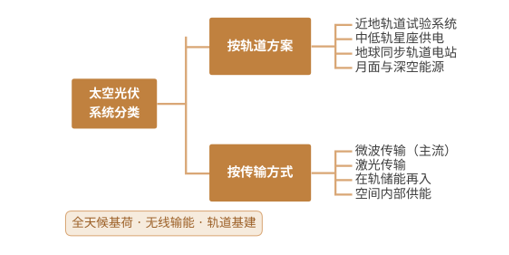
按轨道方案划分,可分为近地轨道试验系统、中低轨星座供电与地球同步轨道商业电站三大类。近地轨道方案发射成本低、易于试验验证,是当前技术迭代的主战场;同步轨道方案可对固定区域全天候供电,是终极商业形态;中低轨星座供电则面向空间应用本身,为卫星与在轨设施供能。
按能量传输方式划分,可分为微波传输、激光传输与在轨储能再入三大类。微波传输功率大、穿透云雨能力强,是主流行星方案的默认选择;激光传输波束窄、接收装置轻,适合特种场景与空间内部供能;在轨储能再入则面向高价值载荷的能量补给验证。
从系统构成看,行业呈现"发电阵列是基座、无线传输是关键、地面接收是出口"的三段结构。轻量化柔性电池阵与聚光薄膜贡献发电能力,相控阵发射天线与波束控制决定传输效率与安全,地面整流站则把空间能源接入现有电网。能否把三段能力配齐跑通,决定了参与方是"做空间实验的",还是"建轨道能源系统的"。
太空光伏系统分类
三、需求驱动与市场规模预测
需求侧的驱动力可以概括为"三个持续牵引"。其一,双碳目标持续牵引:深度脱碳需要全天候的清洁基荷电源,空间太阳能不受天气与昼夜限制的特性恰好补上地面风光的间歇短板。其二,空间经济持续牵引:卫星星座与在轨设施的能耗快速增长,轨道上的"移动充电与在轨供电"正在成为真实需求。其三,能源安全持续牵引:能源供给的独立性与可控性要求能源结构多元化,空间能源从战略备份走向技术储备。
供给侧的推动力集中在运载降本与关键部件突破两端。可回收重型火箭把每公斤入轨成本大幅压低,让"电站级"在轨部署第一次具备经济账本的讨论空间;轻量化柔性砷化镓与钙钛矿空间电池、大口径相控阵天线与在轨机器人组装技术的成熟,逐项拆解工程可行性;空间环境试验与地面接收验证的推进,则把整体方案的置信度逐步抬高。
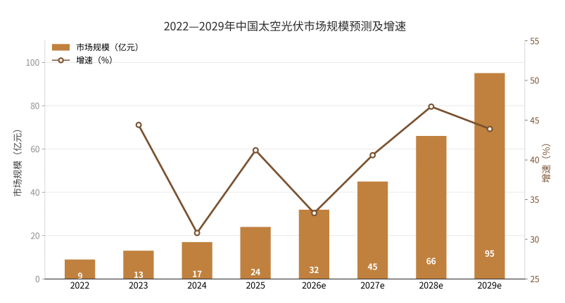
在战略牵引与部件突破的双重驱动下,我国太空光伏相关市场规模快速扩张:2022 年约 9 亿元,2024 年约 17 亿元,2026 年约 32 亿元,2027 年预计达到 45 亿元,2029 年有望达到 95 亿元,年均复合增速保持在 30%—40%。其中,空间级电池与组件、无线能量传输系统与在轨组装服务是增速最快的方向。
2022—2029年中国太空光伏市场规模预测及增速
需要提醒的是,这个行业具有鲜明的"工程验证节奏"特征:市场由试验星、地面试验系统与国家工程牵引,收入波动大、里程碑驱动明显,距离大规模商业发电仍有较长周期。因此观察这个行业,更应关注"关键部件在轨验证进度""系统级演示验证时间表""单位发电成本下降曲线",而非短期的营收规模。
四、产业链分析
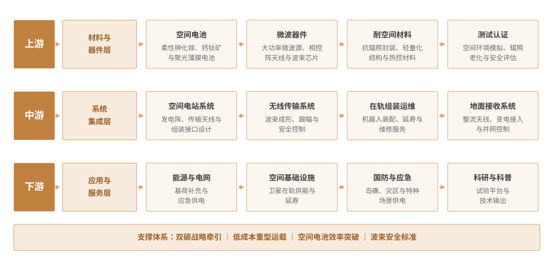
上游为材料与器件层,主要包括空间电池(柔性砷化镓、钙钛矿与聚光薄膜电池)、微波器件(大功率微波源、相控阵天线单元与波束控制芯片)、耐空间环境材料(抗辐照封装、轻量化结构与热控材料),以及测试认证(空间环境模拟、辐照老化与波束安全评估)。这一层是系统能力的根基:空间电池的重量功率比决定整站经济性,微波器件的效率决定传输链路损耗,耐辐照材料则决定在轨寿命——器件之别,系统天壤。
中游为系统集成层,涵盖空间电站系统(发电阵、传输天线与在轨组装接口设计)、无线能量传输系统(波束成形、跟瞄与安全控制)、在轨组装与运维(机器人装配、延寿与维修服务),以及地面接收系统(整流天线、变电接入与并网控制)。这一层拼的是集成与验证:同样的技术路线,系统设计与工程验证的深度不同,演示效果与可靠性会差出一个等级;而向国家工程与星座用户提供"方案 + 部件 + 试验"的整体能力,正在成为参与方向。
下游为应用与服务层,覆盖能源与电网(基荷补充与应急供电)、空间基础设施(卫星在轨供能与延寿)、国防与应急(岛礁、灾区与特种场景供电),以及科研与科普(试验平台与技术输出)。从价值分布看,上游材料器件决定成本与寿命底线,中游系统集成决定工程可行性与毛利,下游应用场景则决定商业化的节奏与天花板。
中国太空光伏产业链示意图
五、主要企业概况
太空光伏产业已形成"国家队工程牵引—航天院所技术攻坚—商业航天与能源企业配套"的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 中国空间技术研究院 | 空间电站总体 | 空间太阳能电站总体论证与试验牵头单位 |
| 中国能源建设集团 | 工程与地面系统 | 空间电站地面验证与能源工程化方案主导 |
| 中国电子科技集团 | 微波与相控阵 | 大功率微波源与相控阵天线技术攻坚 |
| 中科曙光 | 算力与仿真 | 空间系统仿真与数字孪生算力支撑 |
| 三安光电 | 砷化镓电池 | 化合物半导体龙头,空间级砷化镓电池供给 |
| 协鑫光电 | 钙钛矿光伏 | 钙钛矿叠层电池领先,轻量化空间应用探索 |
| 蓝箭航天 | 运载火箭 | 可回收液氧甲烷运载,降低入轨成本 |
| 银河航天 | 卫星平台 | 柔性太阳翼与低轨卫星平台,空间能源应用载体 |
六、市场发展趋势
当前太空光伏行业最核心的张力在于:战略叙事宏大,工程经济性却仍是硬约束。发射成本、传输效率与在轨寿命三个变量共同决定度电成本,任何一项不达标,整个商业模型都不成立。这一张力决定了未来十年的分化——决定胜负的不是谁的构想最大,而是谁能把关键部件一件件送上轨道验证,把置信度一格一格攒起来。
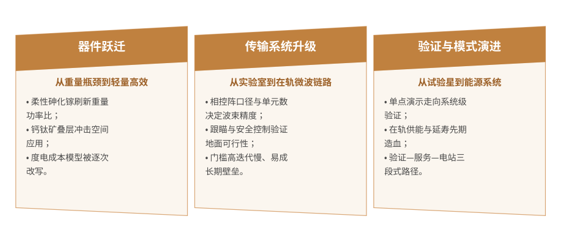
器件跃迁:从重量瓶颈到轻量高效。空间电池正沿"更轻、更高效、更便宜"三线并进:柔性砷化镓把重量功率比推向新高,钙钛矿叠层以效率与成本的双重潜力冲击空间应用,聚光薄膜方案用光学系统替代部分电池面积。器件的每一次跃迁都直接改写整站的度电成本模型:跟得上的供给方进入国家级方案库,跟不上的则停留在地面光伏的存量竞争。
传输系统升级:从实验室波束到在轨微波链路。无线能量传输是系统的咽喉环节:相控阵天线的口径与单元数量决定波束精度,跟瞄与安全控制决定地面接收的可行性,公里级整流天线的选址与并网则是工程落地的前置条件。与发电环节不同,传输系统比拼的是微波器件效率、波束控制算法与安全验证体系,门槛更高、迭代更慢,也更容易形成长期壁垒。
验证与商业模式演进:从试验星到能源系统。行业的推进方式正在从"单点技术演示"走向"系统级验证":小功率在轨微波传能试验、空间电站关键部件分步上轨、地面接收站与电网的对接验证逐级推进;在轨供能、空间储能与延寿服务等过渡性商业模式先于大规模发电落地,为长周期投入提供现金流支撑。谁能先跑通"验证—服务—电站"的三段式路径,谁就能在国家与商业两个市场中占据身位。
太空光伏市场三大趋势
七、展望
在双碳牵引、空间经济扩张与关键部件突破的三重驱动下,我国太空光伏相关市场将保持 30%—40% 的年均增速,2029 年规模有望接近 100 亿元量级。竞争焦点将从"概念与演示"转向"在轨验证履历与系统集成能力",具备空间电池、微波传输与在轨组装综合能力的企业将持续扩大份额,而缺乏航天工程配套的参与者将难以进入国家工程体系。
同时也需正视三类约束。一是经济性依赖发射成本:度电成本对运载价格高度敏感,重型可回收运载的成熟节奏决定商业化时间表。二是波束安全与频轨协调:大功率微波的地空链路涉及安全标准与频谱轨道资源分配,制度建设的进度可能慢于技术。三是验证周期漫长:空间环境的可靠性验证以年计,资金与耐心的门槛远高于一般新兴产业。
对参与企业而言,应把资源投向“空间级器件验证与系统级试验”这两个慢变量,而非追逐概念热度;对能源与电网企业而言,应提前布局整流站与并网技术储备;对政策与投资而言,应以里程碑式支持替代一次性投入。
衡量这个行业是否真正启动跃迁,最终看三个朴素指标:关键部件在轨验证的完成度、系统级演示的功率规模与单位发电成本的下降曲线。与地面光伏相比,太空光伏缺的不是想象力,而是可被审计的工程记录。
 共研产业咨询 - 深度报告
2027-2033年中国太空光伏行业全景调查与发展趋势研究报告
2027-2033年中国太空光伏行业全景调查与发展趋势研究报告
报告首先介绍了太空光伏行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场太空光伏产品产销、规模以及价格特征做了重点分析;然后对于太空光伏行业本身或相关产业的贸易态势、经营状况进行剖析;随后对太空光伏行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对太空光伏行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对太空光伏行业有个系统的了解或者想投资太空光伏行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。