

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国中式咖啡行业调查与投资可行性报告》。本报告为两轮车企业决策人及投资者提供了重要参考依据。
为确保两轮车行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前两轮车行业的发展态势。
一、导语
咖啡进入中国已经四十多年,但真正变成日常消费品,只是最近十年的事。上世纪八十年代雀巢把速溶咖啡带进写字楼,九十年代上岛与两岸咖啡把"咖啡馆"做成了谈生意的场所,2010 年代星巴克把"第三空间"变成了城市中产的标配。这三轮普及各自解决了一个问题:让中国人喝到咖啡、让中国人愿意为环境付费、让中国人觉得喝咖啡是件体面的事。
但真正把咖啡从"社交消费"推向"日常消费"的,是 2018 年之后的连锁化浪潮。瑞幸用 App 下单、自提加外卖、高密度小店模型,把一杯咖啡的价格从三十元拉到十几元;库迪、幸运咖、挪瓦等品牌把价格继续下探到 9.9 元甚至更低;蜜雪冰城、古茗、茶百道这些原本做奶茶的品牌,也把咖啡加进了菜单。到今天,中国现制咖啡门店数量已经超过 20 万家,一线城市的密度接近饱和。
这一轮扩张的代价是惨烈的价格战。9.9 元的补贴、买一送一、周卡月卡,把行业的客单价压到了历史低点。与此同时,另一件事在悄悄发生:云南咖啡豆的种植面积与精品率稳步上升,茶咖融合、酒咖、果咖这些"中式创新"开始反向输出,中式咖啡不再只是"便宜的外国饮料",而是在长出自己的风味体系。
本报告梳理中式咖啡的市场规模、产品结构、产业链与竞争格局,判断 9.9 元之后,这个行业靠什么继续增长。
二、市场规模与增长
按全口径统计(含现制、速溶、即饮与零售豆),2024 年中国咖啡市场规模约 2650 亿元,2022 年为 1850 亿元,两年年均增速接近 20%。2023 年与 2024 年是这轮扩张的高点,增速分别达到 18.9% 与 20.5%,主要来自门店数量的快速下沉与人均杯数的提升。
结构上可以拆成四块。现制咖啡是增长引擎,占比超过四成,门店数从 2020 年的十万家出头增长到 2024 年的二十万家以上;速溶与冻干是基本盘,占比约三成,冻干粉与浓缩液在家庭场景中替代了部分现制需求;即饮咖啡占比约两成,便利店与自动贩卖机是主要渠道;零售咖啡豆与挂耳占比最小,但增速稳定、客群忠诚度高。
2022-2029年中国中式咖啡市场规模预测及增速
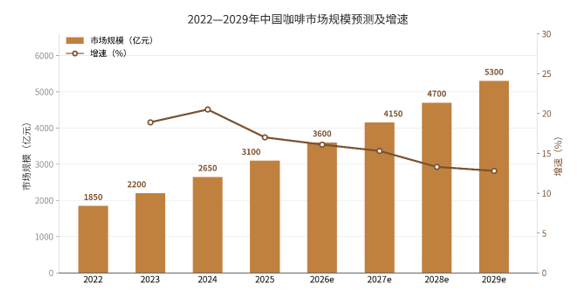
预计 2025 年市场规模约 3100 亿元,2027 年约 4150 亿元,2029 年增至 5300 亿元,2022 至 2029 年年均复合增速约 16%。增速呈温和下行的形态:2024 年后随着门店密度饱和、单店产出下滑,增速回落到 13% 至 17% 的区间,但绝对值仍在快速增长,说明这个行业还远未到天花板。
需要区分"杯数"与"杯价"两条线。杯数端仍在增长,中国人均年咖啡消费量约 16 杯,与日本的 200 杯、美国的 380 杯相比仍有数倍空间;杯价端则明显下行,现制咖啡的平均单价从 2021 年的 25 元左右降到 2024 年的 15 元上下。规模的增长,已经从"价格驱动"转为"杯数驱动"。
三、产品结构
按形态分,现制咖啡是行业的主战场,又可以细分为美式、拿铁等经典款,以及生椰拿铁、酱香拿铁、橙 C 美式这类本土创新款;速溶与冻干对应办公室与家庭场景,主打便捷与性价比;即饮咖啡面向便利店冲动消费,瓶装与小罐装是主流形态。
中式咖啡产品结构
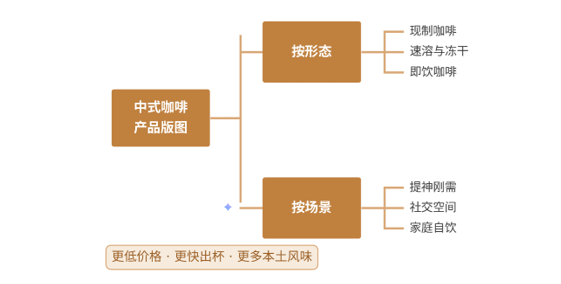
按场景分,提神刚需是最大的一块,早晨与午后的写字楼订单占了大半;社交空间是价格带最高的一块,精品咖啡馆靠环境与手冲体验支撑三十元以上的客单;家庭自饮近年增长最快,冻干粉、胶囊与挂耳的组合满足了居家办公的需求。
产品结构正在发生两个明显的迁移。一是从"经典款"向"本土风味"迁移,生椰拿铁一年卖出上亿杯,直接把椰乳变成了咖啡的常规配料;酱香拿铁用白酒风味制造了社交话题,单日销量刷新行业纪录;橙 C 美式、桂花拿铁、枸杞拿铁这些产品,把中国的味觉记忆塞进了咖啡的杯子里。二是从"大杯"向"中杯、小杯"迁移,降价的同时缩小杯量,是维持毛利最直接的方式。
值得注意的是,中式咖啡的创新有一个共同逻辑:用中国消费者已经熟悉的味道,降低咖啡的尝试门槛。椰乳、白酒、茶汤、桂花、陈皮,这些配料本身不需要教育,消费者看到名字就能想象出味道,这大大缩短了新品被接受的时间。这也是为什么中式咖啡的新品迭代速度远快于欧美市场——不是因为研发更强,而是因为可以调用的风味素材更多。
四、产业链
上游是种植与供应层。云南是国内唯一的规模化产区,咖啡豆产量占全国九成以上,过去以商业豆为主、价格随国际期货波动,近年精品化率明显提升,部分庄园的豆子已经进入精品咖啡馆的菜单。生豆进口依赖巴西、越南、埃塞俄比亚与哥伦比亚,其中越南的罗布斯塔豆主要用于速溶与拼配。烘焙环节正在从代工走向自建,头部品牌纷纷建自有烘焙厂,把烘焙曲线变成产品差异化的来源。
中游是品牌与运营层。现制门店是核心资产,直营与加盟两条路线各有优劣:直营管控强、体验一致,但扩张慢、资金压力大;加盟扩张快、能快速下沉,但品控与加盟商盈利是长期难题。产品研发是这一层最关键的部门,上新节奏从季度变成月度甚至周度,一款爆品能带来整年的客流。供应链与数字化是后台支撑,仓配体系决定了单杯成本,会员系统决定了复购率。
下游是渠道与消费层。商圈门店拦截写字楼与校园客流,外卖到家承担了三四成的订单,零售货架上的冻干与即饮产品则把消费场景延伸到办公室与家庭。联名营销是近年最有效的拉新手段,与影视、游戏、白酒、美妆品牌的跨界合作,能在短时间内制造话题、带来爆发式订单。
中式咖啡产业链结构
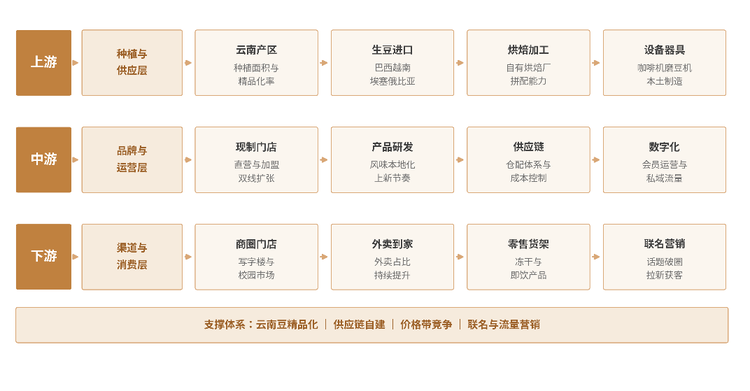
产业链的利润分布呈现"上游薄、中游分化、下游重资产"的形态。上游种植环节利润率低,受国际价格影响大;中游品牌环节分化严重,头部企业靠规模与供应链赚钱,中小品牌在价格战中普遍亏损;下游门店是重资产投入,租金与人力占了大头,单店盈利模型能否跑通,决定了扩张的可持续性。
五、竞争格局
咖啡的竞争主体可分为四类:全国性连锁巨头、平价下沉品牌、精品独立咖啡馆、以及跨界进入的茶饮与便利店体系。四类玩家的定位与打法差异明显。
| 企业名称 | 企业类型 | 核心定位 |
| 瑞幸咖啡 | 连锁巨头 | 规模与数字化领先,9.9 元价格带的定义者 |
| 库迪咖啡 | 连锁巨头 | 低价快速扩张,门店密度贴身竞争 |
| 星巴克中国 | 国际品牌 | 中高端体验场景,退守第三空间 |
| 幸运咖 | 平价下沉 | 5 元以下价格带,县域与校园市场为主 |
| Manner | 精品连锁 | 小店高坪效,平价精品路线 |
| 挪瓦咖啡 | 平价连锁 | 加盟扩张,果咖与轻乳茶并行 |
| 蜜雪冰城 | 跨界茶饮 | 门店网络复用,咖啡为第二品类 |
| 云南农垦 | 上游种植 | 云南产区龙头,精品豆与生豆供应 |
格局特征有三点。第一是双寡头格局初成,瑞幸与库迪在门店数量与价格带上正面交锋,星巴克则退守中高端与体验场景,三家的定位逐渐拉开;第二是价格战常态化,9.9 元从促销手段变成了价格锚点,行业的平均杯价被系统性下移;第三是加盟模式的隐忧,快速扩张带来的密度过高、单店分流,让不少加盟商陷入"开一家亏一家"的困境。
真正拉开差距的是三件事:一是供应链自建程度,自有烘焙厂、自有乳品供应、自建仓配的企业,单杯成本能低出两到三元,在 9.9 元的价格带上是生死线;二是产品创新效率,能不能每月推出有记忆点的新品,决定了客流能不能维持;三是单店模型,同样面积的店铺,日均杯量差一倍,盈利就完全不同。
六、趋势
趋势一,价格带继续下探。9.9 元不是终点,5 元以下的幸运咖、3 元的便利店咖啡正在填补更低的价格带。价格下探的本质是供应链效率的竞争,谁的采购、烘焙、仓配成本更低,谁就能在低价带活下去。
趋势二,云南豆崛起。云南产区的种植面积持续扩大,精品化率稳步提升,部分庄园已经能稳定供应精品级豆子。这不只是原料替代,更是话语权的转移——当中式咖啡能用本土豆做出有辨识度的风味,"中国咖啡"这个概念才真正成立。
趋势三,风味本土化。茶咖融合已经跑出成熟的爆品矩阵,酒咖、果咖、药食同源的尝试也在持续。本土化的意义在于,它让咖啡从"西方生活方式的符号"变成了"中国人的日常饮品",消费频次因此被彻底打开。
中式咖啡发展趋势
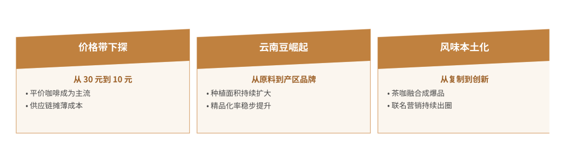
三条趋势指向一个共同判断:中式咖啡的竞争,已经从"谁开得快"转向"谁算得清"。开店速度可以靠资本堆出来,但单杯成本、单店坪效、复购率这些数字,堆不出来。行业正在从"规模游戏"回到"生意本质"。
七、展望
未来三年,中式咖啡的关键词是"效率出清"。总量仍在增长,但增速放缓,门店密度过高的一二线城市会先进入淘汰期,三四线城市与县域市场则还有开店空间。判断一家企业是否健康,可以看三个数字:单店日均杯量、单杯毛利、会员复购率。前两个决定当下能不能活,第三个决定未来能不能长。
风险同样清晰。价格层面,9.9 元的补贴战若长期化,会耗尽加盟商与品牌的现金流;供给层面,门店密度已接近饱和,同商圈内多家品牌贴身竞争,客流被反复切分;原料层面,国际咖啡期货价格波动剧烈,2024 年阿拉比卡豆价格创下多年新高,成本压力会向上游传导。
对参与者而言,值得回答的问题不是"能不能卖得更便宜",而是"凭什么让消费者在九块九的选项里选你"。答案可能是更稳定的出品、更懂本地口味的新品、更顺手的点单体验,也可能是一个能让人愿意多坐十分钟的空间。能把这个问题回答清楚的企业,才可能在平价浪潮里活下来,并等到下一个增长周期。
 共研产业咨询 - 深度报告
2027-2033年中国中式咖啡行业调查与投资可行性报告
2027-2033年中国中式咖啡行业调查与投资可行性报告
报告首先介绍了中式咖啡行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场中式咖啡产品产销、规模以及价格特征做了重点分析;然后对于中式咖啡行业本身或相关产业的贸易态势、经营状况进行剖析;随后对中式咖啡行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对中式咖啡行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对中式咖啡行业有个系统的了解或者想投资中式咖啡行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。