

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国暑期旅游行业深度调查与市场前景预测报告》。本报告为暑期旅游企业决策人及投资者提供了重要参考依据。
为确保暑期旅游行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前暑期旅游行业的发展态势。
一、导语
暑期是旅游行业一年一度的大考。从六月末学生放假开始,到八月底开学为止,短短两个多月的时间里,全国要完成全年近三成的旅游人次。这个窗口期对行业的意义,相当于零售业的双十一、电影业的春节档——全年能不能赚钱,很大程度上就看这两个月。
但这门生意正在变得越来越难做。一方面,供给端的扩张速度远超需求,全国景区数量、酒店客房数、民宿房源数在过去五年都经历了大幅增长,旺季的稀缺性被稀释;另一方面,需求端的行为模式发生了根本变化,游客不再满足于"到过",而是要求"玩到",网红打卡点的生命周期从两年缩短到半年,产品的迭代压力被推到了极致。
更棘手的是成本结构。暑期是用工高峰,导游、司机、酒店服务人员的工资在三个月内普遍上涨三到五成;同时旺季的采购成本也在上涨,机票、门票、车费的结算价都处于全年高位。收入在涨,成本涨得更快,这是大多数旅游企业旺季的真实处境。
本报告梳理暑期旅游的市场规模、消费结构、产业链与竞争格局,判断这个"最确定的旺季"里,钱到底被谁赚走了。
二、市场规模与增长
按旅游总花费口径统计,2024 年暑期(6 至 8 月)国内旅游市场规模约 3.8 万亿元,2022 年为 2.1 万亿元。2023 年是恢复性增长最猛的一年,增速达到 52.4%,主要是积压的出行需求集中释放;2024 年增速回落到 18.8%,行业回到常态化增长轨道。
结构上可以拆成三块。交通与住宿是最大的一块,合计占比接近六成,其中机票与高铁票价在旺季普遍上浮,酒店价格在热门目的地可以翻两到三倍;景区与玩乐项目占比约两成五,门票经济正在被二次消费替代,索道、演艺、研学课程成为新的收入来源;餐饮与购物占比约一成五,是弹性最大、也最难标准化的一块。
2022-2029年中国暑期旅游市场规模预测及增速
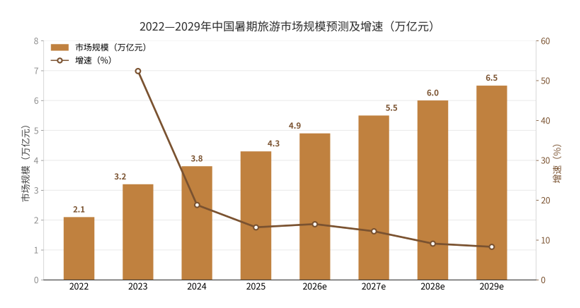
预计 2025 年市场规模约 4.3 万亿元,2027 年约 5.5 万亿元,2029 年增至 6.5 万亿元,2022 至 2029 年年均复合增速约 17%。增速呈"前高后稳"的形态:恢复性红利在 2024 年基本释放完毕,此后增长主要依靠人均消费提升与出行频次增加,增速逐步稳定在 8% 至 14% 的区间。
需要区分"人次"与"客单价"两条线。人次端已经接近甚至超过疫情前水平,2024 年暑期国内出游人次超过 20 亿,创下历史新高;客单价端则相对疲软,人均每次花费仍低于 2019 年,说明消费者愿意出门,但不愿意多花钱。规模的增长,更多靠人次堆出来,而不是靠消费升级。
三、消费结构
按人群分,亲子家庭是暑期旅游的绝对主力,占比超过四成,出行时间受学期约束,只能集中在七八月;大学生群体是增长最快的一块,"特种兵旅游"用极低的预算换取极高的行程密度,对价格极度敏感;银发群体则是避暑游的主力,偏好长住型产品,客单价高、节奏慢。
暑期旅游消费结构
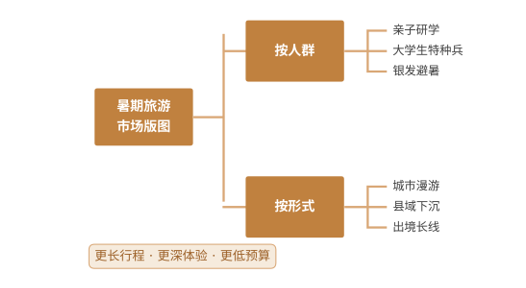
按形式分,城市漫游是近两年最明显的趋势,游客不再执着于名山大川,而是把注意力转向有生活气息的街区、菜市场、老工厂改造园区;县域下沉是增速最快的一块,三四线城市与县城凭借低物价、低密度、强特色,成为"反向旅游"的目的地;出境长线则在签证便利化与航班恢复的推动下快速回暖,东南亚与中亚是主要方向。
消费行为正在发生三个迁移。一是从"打卡"向"体验"迁移,游客愿意为一堂课、一次手作、一场在地演出付费,而不只是为一张门票;二是从"长途"向"高频"迁移,周边游、周末游的频次明显提升,单次行程缩短但全年出行次数增加;三是从"计划"向"临时"迁移,说走就走的比例上升,提前一个月以上规划行程的比例明显下降。
值得注意的是,暑期旅游的价格弹性正在变得极端。热门目的地的酒店在旺季可以卖到平日三倍的价格,但一旦遇到天气异常或舆情事件,退订率也会在几天内飙升。这种"高波动"的价格特征,让收益管理成为旅游企业最核心的能力之一。
四、产业链
上游是资源与供给层。景区资源掌握在地方文旅集团与景区管委会手中,门票定价受政府指导,涨价空间有限;酒店住宿是市场化程度最高的环节,连锁品牌在下沉市场快速扩张,民宿则在热门目的地形成了集群;交通运力是暑期的硬约束,暑运期间的加班航班与临客列车决定了目的地的可达性;在地服务包括导游、包车、讲解,是体验差异化的关键,但也是人才流失最严重的环节。
中游是产品与运营层。跟团游仍是规模最大的产品形态,靠标准化线路与规模化采购压低成本;研学是近两年最热的品类,把教育与旅行结合,客单价远高于普通跟团;定制小团满足了中高端客群的个性化需求,靠管家式服务赚取溢价;打包自由行则是 OTA 平台的主力产品,用机加酒的组合满足自由行用户的省心需求。
下游是渠道与消费层。OTA 平台掌握着流量入口,机酒预订与一站式比价是其核心能力;短视频与社交平台成为新的决策场,一条爆款攻略可以带火一个县城;旅行社门店在三四线城市仍有生命力,线下咨询与团队签约是其主要价值;口碑复购则是最健康的增长来源,评价与返图直接影响新客的转化。
暑期旅游产业链
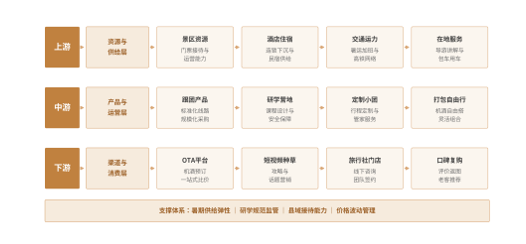
产业链的利润分布呈现"资源端稳、渠道端强、运营端薄"的形态。景区与酒店凭借稀缺资源拿到稳定收益;OTA 平台依靠流量与数据获得高毛利;而中游的旅行社与地接社,夹在资源方与渠道方之间,毛利率普遍只有个位数,是整条链上最辛苦的一环。
这个结构也解释了行业里一个反常识的现象:景区越热门,地接社越难赚钱。热门目的地的资源方拥有绝对的定价权,旺季的房间与票源要提前半年预付,现金流压力全部压在中游;而客源端的平台又掌握着比价与评价的话语权,一旦出现差评,订单会立刻流向隔壁。两头挤压之下,中游只能在服务上省成本,服务质量下降又反过来伤害口碑,形成恶性循环。
五、竞争格局
暑期旅游的竞争主体可分为四类:OTA 平台、连锁酒店集团、地方文旅集团、以及专注于细分品类的旅行服务商。四类玩家的资源禀赋与盈利模式差异明显。
| 企业名称 | 企业类型 | 核心定位 |
| 携程集团 | OTA 平台 | 机酒预订龙头,国际业务恢复最快 |
| 同程旅行 | OTA 平台 | 下沉市场渗透深,微信生态流量 |
| 美团 | 本地平台 | 到店酒旅一体,县域覆盖广 |
| 华住集团 | 连锁酒店 | 多品牌矩阵,下沉与中高端并行 |
| 锦江酒店 | 连锁酒店 | 规模领先,国企资源与加盟网络 |
| 首旅酒店 | 连锁酒店 | 如家系为主,京津冀区域强势 |
| 中青旅 | 旅行服务 | 传统旅行社,研学与会奖业务 |
| 众信旅游 | 旅行服务 | 出境批发为主,长线产品见长 |
格局特征有三点。第一是流量高度集中,OTA 平台掌握着绝大部分线上预订入口,中小旅行社的获客成本持续上升;第二是供给过剩,景区与民宿的数量增长快于客流增长,旺季的稀缺性下降,价格战从淡季蔓延到旺季;第三是地方文旅的强势介入,各地文旅集团通过免门票、发补贴、办活动的方式争夺客流,客观上压低了行业整体的价格水平。
真正拉开差距的是三件事:一是资源控制力,能不能锁定核心景区、核心酒店的房间与票源;二是产品设计能力,能不能把"景点+住宿"做成有主题、有内容的体验产品;三是成本控制,尤其是旺季的人力成本与采购成本,能不能通过长期协议锁定。
六、趋势
趋势一,县域下沉。三四线城市与县城正在成为新的目的地,"反向旅游"用低物价与低密度吸引了一批厌倦人潮的游客。这条趋势的关键不在于客流,而在于接待能力——能不能接得住、留得下、住得好。
趋势二,研学爆发。研学旅行把教育与旅游结合,客单价高、复购率好,但监管正在收紧,课程质量、安全保障、师资资质都在被规范。规范化短期会淘汰一批玩家,长期会抬高行业门槛。
趋势三,错峰体验化。越来越多的游客主动避开暑期高峰,选择六月或九月出行;即便在暑期,也从"多景点打卡"转向"少景点深玩"。这对目的地的产品深度提出了更高要求。
暑期旅游三条趋势
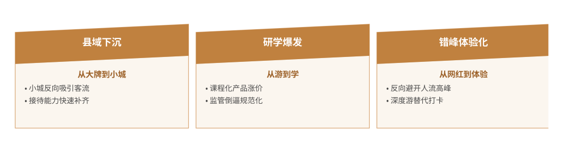
三条趋势指向一个共同判断:暑期旅游的竞争,已经从"抢客流"转向"抢体验"。客流可以靠低价引来,但体验只能靠产品做出来。谁能把三个月的旺季做成有内容、有口碑、有复购的生意,谁就能跳出价格战。
七、展望
未来三年,暑期旅游的关键词是"提质"。总量仍在增长,但增速放缓,行业会从"规模扩张"转向"效率提升"。判断一家企业是否健康,可以看三个数字:旺季毛利率、非门票收入占比、复购与转介绍比例。第一个决定当下赚不赚钱,后两个决定明年还能不能赚。
风险同样清晰。供给层面,景区与住宿的过剩在短期内难以消化,价格战可能进一步压缩利润;成本层面,旺季人力成本持续上涨,而人力供给却在萎缩,服务质量的稳定性面临挑战;外部层面,极端天气、突发事件与舆情风险在暑期高度集中,一次停摆就可能吃掉整个旺季的利润。
对参与者而言,值得回答的问题不是"怎么在七月装满人",而是"怎么让客人八月还想再来"。答案可能是一条有内容的深度线路、一次超出预期的服务、或者一个能记住名字的目的地。能把这个问题回答清楚的企业,才可能在每个夏天都活得不那么辛苦。
 共研产业咨询 - 深度报告
2027-2033年中国暑期旅游行业深度调查与市场前景预测报告
2027-2033年中国暑期旅游行业深度调查与市场前景预测报告
报告首先介绍了暑期旅游行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场暑期旅游产品产销、规模以及价格特征做了重点分析;然后对于暑期旅游行业本身或相关产业的贸易态势、经营状况进行剖析;随后对暑期旅游行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间暑期旅游行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对暑期旅游行业有个系统的了解或者想投资暑期旅游行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。