

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国AI虚拟细胞市场全景调查与市场全景评估报告》。本报告为AI虚拟细胞企业决策人及投资者提供了重要参考依据。
为确保AI虚拟细胞行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前AI虚拟细胞行业的发展态势。
一、导语
AI 虚拟细胞(AI Virtual Cell,AIVC)是近两年生命科学领域最受关注的交叉方向之一。它的目标听起来很直接:用计算模型在计算机里复现一个细胞的行为——给一定的基因表达状态和外部刺激,模型预测细胞接下来会怎么变。如果这件事能做成,"先在电脑里试、再到实验室验"就有可能替代掉相当一部分昂贵的湿实验。
这个方向的现实基础是数据。过去十年,单细胞测序把每个细胞拆成数千维的表达向量,空间转录组补上了位置信息,扰动实验(CRISPR 筛选、药物处理)积累了大量"输入—输出"配对。这些数据第一次让"用机器学习拟合细胞状态"变得可行,也让一批基础模型在 2023 年后密集出现。
但要清醒看待当前阶段。虚拟细胞今天能做到的是"在见过的分布内预测得像",距离"给出机制解释、支撑药物决策"还有明显距离。行业的真实进展集中在少数场景:虚拟筛选、靶点优先级排序、实验条件优化。真正能替代动物实验、进入注册申报的案例,屈指可数。
本报告梳理 AI 虚拟细胞的技术路径、市场规模、产业链与竞争格局,判断这一轮热潮中哪些能力是真实的,哪些只是叙事的延伸。
二、市场规模与增长
AI 虚拟细胞目前仍是一个"科研工具 + 早期药物研发服务"的混合市场,缺少统一的统计口径。按可识别的软件授权、平台服务、模型授权与相关 CRO 服务合计,2024 年国内市场规模约 21 亿元,2022 年约 8.5 亿元,两年复合增速超过 55%。
支撑高增速的主要是三股需求。一是药企研发效率压力,临床前研究周期长、成本高,任何能压缩试错次数的工具都有付费意愿;二是科研院所的算力与模型需求,高校与研究所缺乏自建基础模型的资源,倾向采购平台;三是合成生物学企业对菌株与代谢通路的优化需求,这类场景数据相对规整,模型见效较快。
值得注意的是,这三股需求的付费逻辑并不相同。药企看重成功率提升,愿意为结果付费;科研机构看重可得性,倾向按订阅或算力计费;合成生物企业看重周期缩短,接受按项目结算。同一套模型要同时满足三种计费方式,是平台商业化必须解决的现实问题。
2022—2029年中国 AI 虚拟细胞市场规模及增速
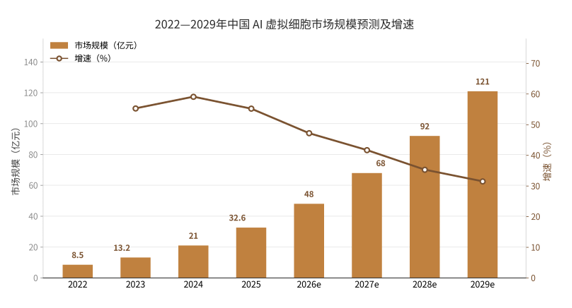
预计 2025 年市场规模达到 32.6 亿元,2029 年增至 121 亿元,2022 至 2029 年年均复合增速约 45%。增速呈前高后低的形态:2024 至 2025 年是基础模型密集落地期,增速维持在 55% 左右;2027 年后随着头部平台格局稳定、单价下行,增速回落至 30% 至 40%。
这个规模放在整个医药研发投入中占比很小。全球药企每年的研发支出超过 2500 亿美元,临床前研究约占其中三成。AI 虚拟细胞能切入的,是这七百多亿美元中"试错"的部分,理论上限不小,但兑现节奏取决于验证案例的积累速度,而非模型参数的增长速度。
三、技术路径
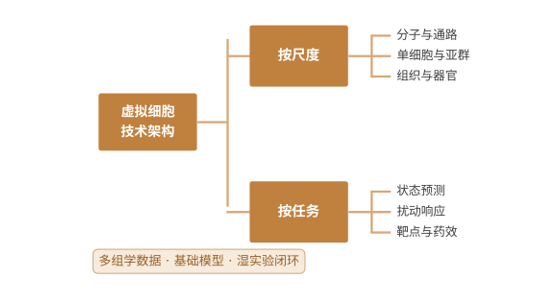
从建模尺度看,虚拟细胞有三条并行路线。分子与通路层最细,试图用图神经网络或机理模型刻画基因调控、蛋白互作;单细胞层最热,以表达谱为输入预测细胞状态与扰动响应;组织与器官层最粗,用空间组学数据和器官芯片数据模拟组织级行为。三层之间尚未打通,跨尺度建模仍是开放问题。
从任务类型看,同样有三类主流应用。状态预测是基础任务,给定细胞当前状态预测其演化;扰动响应是核心任务,预测基因敲除、药物处理后的表达变化;靶点与药效是落地任务,把扰动预测转化为靶点优先级和适应症匹配。任务越靠下游,对模型可解释性的要求越高。
AI 虚拟细胞的技术分层
技术上的真实瓶颈有三个。第一是数据质量,单细胞数据批次效应严重、标注噪声大,不同实验室的数据难以直接合并训练;第二是因果性,模型擅长拟合相关性,但药物研发要的是干预效应,观察数据无法直接给出因果;第三是验证成本,模型预测必须回到湿实验验证,闭环一慢,迭代就慢。
基础模型的出现在一定程度上缓解了第一个问题。以大规模单细胞图谱预训练、再用少量扰动数据微调,可以在小样本场景下取得比从零训练更好的效果。但这类模型的泛化能力仍被高估——在训练分布之外的细胞类型或扰动机理上,性能下降往往非常明显。这也是为什么药企在评估模型时,普遍要求用自家未公开数据做一次"盲测",而不接受论文里的基准成绩。
四、产业链
上游是数据与算力层。组学数据来自单细胞测序、空间转录组与多组学联合检测,实验数据来自影像、扰动筛选与表型分析,算力依赖 GPU 集群与云平台,此外还有大量公开数据库与文献知识图谱作为补充。这一层的核心资源是数据,谁掌握高质量、带标注的扰动数据,谁就掌握模型训练的主动权。
中游是模型与平台层,包括基础模型、算法工具、平台产品与验证体系。这一层是价值创造的核心,也是最拥挤的环节。基础模型决定能力上限,算法工具决定可用性,平台产品决定商业化路径,验证体系决定可信度。四者缺一,产品都难以进入药企的正式流程。
下游是应用与服务层,涵盖药物研发、临床与诊断、合成生物与科研服务。药物研发是最主要的付费方,靶点发现与临床前评估是当前最容易切入的环节;临床与诊断的应用仍处早期,主要形式是伴随诊断与疗效预测;合成生物因为数据规整、验证周期短,成为模型落地最快的场景之一。
AI 虚拟细胞的产业链结构
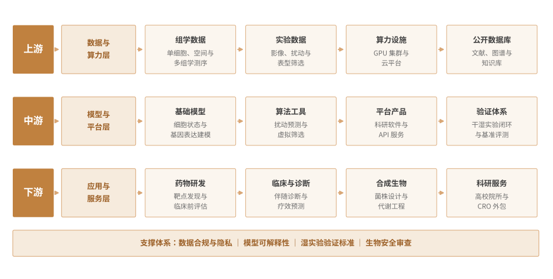
产业链的话语权正在向上游数据端倾斜。模型架构逐渐开源、算力价格持续下降,中游的技术壁垒被削弱;而高质量的扰动数据、临床样本与实验验证能力,仍然是稀缺资源。这意味着未来的竞争,很大程度上是数据获取能力与实验平台能力的竞争。
五、竞争格局
AI 虚拟细胞的参与者可以分为五类:AI 制药公司、科研机构与新型研发平台、云与算力厂商、传统 CRO 与仪器厂商、以及跨界进入的通用大模型团队。各类玩家的资源禀赋与切入点差异明显。
| 企业名称 | 企业类型 | 核心定位 |
| 晶泰科技 | AI 制药平台 | 量子物理与 AI 结合,药物发现平台 |
| 英矽智能 | AI 制药平台 | 端到端管线自研,模型与管线并行 |
| 百图生科 | 生物计算平台 | 生命科学基础模型,蛋白质与细胞建模 |
| 深势科技 | 科学计算平台 | 分子动力学与 AI 融合,材料与制药 |
| 华大智造 | 组学工具 | 单细胞与空间测序设备,数据源头 |
| 药明康德 | CRO 龙头 | 研发外包体系完整,验证能力突出 |
| 阿里云 | 算力与云 | 生命科学算力与模型服务平台 |
| 华为云 | 算力与云 | 盘古药物分子大模型,产业生态 |
竞争格局的关键特征是两个"分散"。一是技术路线分散,机理建模、图神经网络、Transformer 与扩散模型各有拥趸,尚无公认的最优架构;二是应用场景分散,没有一家企业能在药物、诊断、合成生物三条线上同时领先。这种分散状态在早期是正常的,但也意味着行业尚未形成稳定的价值分配结构。
真正拉开差距的是三件事:一是专有数据资产,尤其是带干预标注的扰动数据;二是湿实验验证能力,能否把模型预测快速转化为可重复的实验结论;三是与药企的深度绑定,能否进入其真实研发流程而非停留在概念验证。三者之中,第二项最容易被低估,也最难补齐。
六、趋势
趋势一,从关联到因果。早期模型比拼预测精度,但应用深入后,药企更关心"为什么"——某个靶点为什么有效、标志物为何能预测疗效。可解释性与因果推断会成为下一代模型的核心指标。
趋势二,干湿闭环成为标配。纯计算的模型难以获得信任,头部企业开始自建或联合自动化实验平台,形成"预测—实验—反馈—再训练"的闭环。闭环的速度直接决定模型的迭代速度和竞争壁垒。
趋势三,平台走向开放。数据孤岛限制了模型泛化,行业正在推动数据联盟与评测标准;与此同时,头部平台开始以 API 或模型授权的方式对外输出基础能力,形成类似云服务的生态位。开放不是姿态,而是成本结构决定的必然选择:单独一家企业的数据量,撑不起通用模型的训练需求。
AI 虚拟细胞的三大趋势
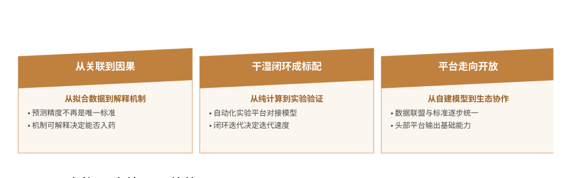
这三条趋势共同指向一个判断:虚拟细胞的价值不在于"替代实验",而在于"重新分配实验"。把便宜、快速、可大规模并行的部分交给模型,把昂贵、关键、需要真实生理环境的部分留给实验。谁能把这套分工设计得最经济,谁就能获得药企的长期订单,而分工的边界会随验证案例增加不断外扩。
七、趋势展望
未来三年是 AI 虚拟细胞的关键验证期。行业需要足够多的案例证明:模型预测能显著提高候选分子的成功率,而不仅是提高筛选通量。这一门槛看似技术性,实则决定付费方是否愿意把它写进预算;一旦有 3 至 5 个模型辅助发现的管线进入临床二期并取得积极数据,整个赛道的估值逻辑就会被重写。风险同样清晰。技术层面,跨尺度建模与因果推断尚未突破,模型在真实生理环境中的泛化能力存疑,一旦验证案例不及预期,估值回落会非常迅速;商业层面,药企的付费意愿取决于可量化的成本节约,而这一点在早期难以证明;数据层面,患者数据的合规使用、跨机构共享的机制仍不健全。虚拟细胞的终局不是做一个更聪明的软件,而是成为研发流程中不可省略的一环。
对参与者而言,值得关注的问题不是"模型能做多准",而是"这条预测能省下多少实验成本、缩短多少研发周期"。答案越具体,商业化越扎实;工具一旦嵌进研发流程,替换成本本身就会成为壁垒。
 共研产业咨询 - 深度报告
2027-2033年中国AI虚拟细胞市场全景调查与市场全景评估报告
2027-2033年中国AI虚拟细胞市场全景调查与市场全景评估报告
报告首先介绍了AI虚拟细胞行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场AI虚拟细胞产品产销、规模以及价格特征做了重点分析;然后对于AI虚拟细胞行业本身或相关产业的贸易态势、经营状况进行剖析;随后对AI虚拟细胞行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对AI虚拟细胞行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对AI虚拟细胞行业有个系统的了解或者想投资AI虚拟细胞行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。