

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国集换式卡牌行业深度调查与市场调查预测报告》。本报告为集换式卡牌企业决策人及投资者提供了重要参考依据。
为确保集换式卡牌行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前集换式卡牌行业的发展态势。
一、导语
集换式卡牌(Trading Card Game,TCG)是以随机抽取为销售方式、以收集与对战为核心玩法的纸质卡牌产品。它既是玩具,也是游戏,还是一种近年被反复讨论的"另类资产"——一包售价十元的卡包,可能开出价值数千元的稀有卡,这种不确定性构成了整个行业最底层的驱动力。
这个赛道的独特性在于"IP 驱动 + 随机机制 + 二级市场"的三重结构。IP 决定用户愿不愿意进场,随机机制决定单次消费能撬动多少金额,二级市场则决定用户能否持续留存——三者咬合,让一张成本几毛钱的卡纸,可以承载数十倍的品牌溢价。
理解这个行业,需要先理解它的精算本质。一盒卡包的稀有度配比、每一档稀有卡的投放概率、补充包的发行节奏,都是经过精密计算的商业设计——概率太高则稀有卡失去收藏价值,概率太低则玩家失去信心。这种"既要让人开得到、又不能让人开太多"的平衡术,是卡牌发行最核心的know-how。
本报告聚焦中国集换式卡牌市场,从规模、产品结构、产业链、竞争格局到趋势展望,梳理这条"纸片生意"的增长逻辑与隐忧。
二、市场规模与增长
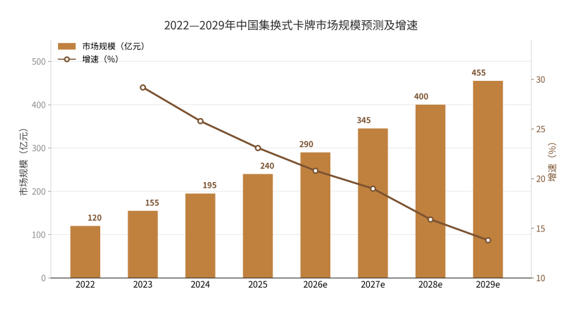
2022 年至 2029 年,中国集换式卡牌市场将从约 120 亿元增长至约 455 亿元,年均复合增速超过 20%——这是整个泛玩具与文创领域增速最高的赛道之一,也是近年少见的"从零到规模化"的新消费品类。
2022—2029年中国集换式卡牌市场规模预测及增速
第一重驱动是 IP 消费的崛起。奥特曼、小马宝莉、宝可梦、火影忍者等 IP 在中国的受众基础深厚,卡牌作为"最便宜的 IP 周边",让低龄用户也能以极低成本参与 IP 消费,天然具备广谱渗透能力。
第二重驱动是情绪价值与社交货币。抽卡的瞬间快感、集齐一套的成就感、与同伴交换的社交过程,共同构成卡牌的"精神单价"。相较于功能消费,情绪消费的复购率更高、对价格更不敏感。
第三重驱动是直播拆卡的渠道催化。主播代拆、实时开卡、稀有卡爆出瞬间的群体情绪,把原本线下的集卡行为变成了可观看、可打赏、可传播的直播内容,极大降低了品类的认知门槛。
从节奏上看,2023—2025 年是增速最高的三年,直播拆卡与 IP 新品密集上市形成共振;2026 年后增速逐步回落至 14% 左右,行业从"品类红利"转向"运营红利"——能否建立赛事与社群,成为留存玩家的关键。
用户结构值得关注。中国卡牌消费的主力是 6 至 14 岁的儿童与青少年,付费决策者却是家长——这让行业兼具"高频小额"与"家长管控"两个特征。单包价格控制在十元以内,正是为了让孩子的零花钱能够独立完成一次购买;而盲盒式的随机机制,也因此长期面临"诱导性消费"的合规审视。
三、产品与场景
集换式卡牌产品与场景分类
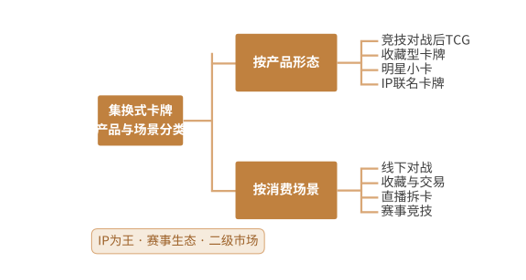
按产品形态,市场可分为竞技对战后 TCG、收藏型卡牌、明星小卡与 IP 联名卡牌四大类。竞技 TCG 拥有完整的规则体系与对战玩法,生命周期最长、用户黏性最强;收藏型卡牌强调美术与稀缺性,价值主要来自二级市场;明星小卡依托偶像经济,追随粉丝群体的情绪周期;IP 联名卡牌则是当下增量最大的品类,靠影视、动漫、游戏的新番节奏持续供给。
按消费场景,可分为线下对战、收藏与交易、直播拆卡与赛事竞技四类。线下对战是社群的根基,收藏与交易支撑二级市场流动性,直播拆卡负责拉新与转化,赛事竞技则把用户从"消费者"变成"选手",显著延长产品的生命周期。
产品与场景的组合,决定了发行方的经营逻辑:做竞技 TCG 要长期投入规则与赛事,做收藏卡要精耕美术与稀有度体系,做直播拆卡要设计适合镜头的开卡节奏——同一个品类,三种完全不同的生意。
四、产业链
集换式卡牌产业链结构
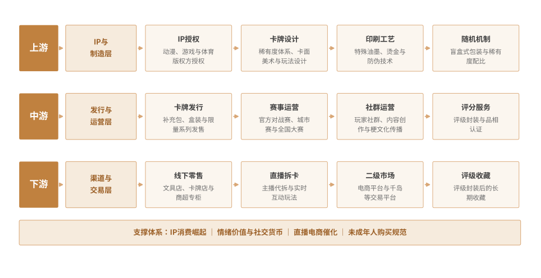
产业链上游是 IP 与制造:IP 授权是整个链条的价值起点,头部 IP 的授权费用与分成比例直接决定毛利空间;卡牌设计负责稀有度体系与卡面美术,是玩家愿意持续付费的核心;印刷工艺中的特殊油墨、烫金与防伪技术,决定稀有卡能否被有效区隔;盲盒式的随机配比机制,则是商业模式的精算核心。
中游是发行与运营:卡牌发行通过补充包、盒装与限量系列持续供货,节奏把控直接影响二级市场价格;赛事运营从城市赛到全国大赛,把玩家组织成有归属感的竞技社群;社群运营依靠内容创作与梗文化扩散,是低成本获客的关键;评分与封装服务则为收藏品提供品相认证,是二级市场的基础设施。
下游是渠道与交易:线下文具店、卡牌店与商超专柜承担体验与即时购买;直播拆卡是近三年最重要的增量渠道;二级市场通过电商平台与垂直交易平台完成稀有卡的流转;评级收藏则把卡牌推向"长期持有"的资产属性。
链条上的利润分配并不均衡。IP 授权方通常按销售额抽取固定比例分成,旱涝保收;发行方承担设计、生产与渠道的全部风险,赚的是运营效率的钱;渠道商毛利最薄但周转最快。这解释了为何头部发行方都在拼命孵化自有 IP——只有把最上游的分成留在自己口袋里,毛利率才有质的跃升。
五、竞争格局
| 企业名称 | 细分领域 | 核心定位 |
| 卡游 | IP卡牌发行运营 | 奥特曼小马宝莉卡牌龙头,份额与渠道双领先 |
| 姚记科技 | 扑克与卡牌 | 扑克牌制造起家,切入收藏卡与卡牌运营 |
| 华立科技 | 游艺与卡片周边 | 动漫游艺设备龙头,卡片机与周边渠道协同 |
| 泡泡玛特 | 潮玩与卡牌延伸 | 盲盒运营方法论成熟,IP矩阵向卡牌延展 |
| 宝可梦公司 | 竞技TCG | 宝可梦卡牌全球第一IP,规则与赛事体系完备 |
| 威世智 | 竞技TCG | 万智牌开创者,竞技规则与赛事体系标杆 |
| 日本万代 | IP衍生卡牌 | 高达龙珠等IP授权,卡牌与模型联动运营 |
| 千岛 | 卡牌交易平台 | 二手卡牌交易与鉴定服务,二级市场基础设施 |
格局上,行业呈现"IP 授权方主导、发行运营方分食"的结构:卡游以奥特曼、小马宝莉等 IP 的卡牌运营占据国内市场份额第一,并自建工厂与渠道网络;姚记科技以扑克牌制造为基础切入卡牌赛道;华立科技深耕游艺设备与卡片周边;泡泡玛特则以盲盒逻辑延伸至卡牌品类。
外资方面,宝可梦公司与威世智分别以宝可梦 TCG 与万智牌占据竞技 TCG 的高地,日本万代则依托高达、龙珠等 IP 稳定输出。它们的共同特征是:IP 自有、规则自有、赛事自有,形成闭环。
竞争焦点正从"抢 IP"转向"运营能力"。IP 授权是有限资源,价格逐年抬升;而同一 IP 在不同运营方手里的商业价值可能相差数倍——能否把新番节奏、开卡体验、赛事体系与二级市场流动性整合成一台机器,才是真正的壁垒。
六、趋势
集换式卡牌行业三大趋势
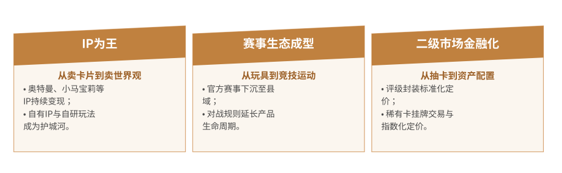
趋势一,IP 为王。头部 IP 的稀缺性决定了行业的话语权分配,自有 IP 与自研玩法成为发行方摆脱"给版权方打工"的唯一路径。国内已有企业开始孵化原创 IP 与原创规则,从"代运营"向"自有品牌"过渡。
趋势二,赛事生态成型。从玩具到竞技运动,是品类升级的关键一跃。官方赛事体系下沉至县域、对战规则持续迭代,能够把一次性的抽卡消费转化为长期的竞技投入,也让卡牌具备了类似体育用品的复购结构。
趋势三,二级市场金融化。评级封装让品相标准化,稀有卡挂牌交易与价格指数让定价透明化,卡牌开始被部分玩家视为资产配置工具。这一趋势放大了行业的想象空间,也带来了投机与监管的双重风险。
七、展望
对行业而言,集换式卡牌的终局不是卖更多卡片,而是经营一个可持续的玩家生态。抽卡带来的是首次消费,赛事与社群带来的是长期留存,二级市场的健康度则决定了整个生态的信用基础。
参照成熟市场经验,美国与日本的卡牌产业之所以能穿越三十年周期,靠的不是某一款爆款 IP,而是"新番供给—玩家社群—赛事体系—二级市场"四条腿同时走路。中国市场的短板恰好在于后两条腿:赛事规模尚小、二级市场缺乏统一标准,这也是未来三到五年最确定的补课方向,同时也是最大的增量空间。
对政策与投资而言,这一赛道的高增长伴随高争议:未成年人非理性消费、随机抽取的合规边界、二级市场的炒作风险,都是悬在行业头上的问题。从已有监管实践看,方向并非禁止,而是"限龄、限价、限概率披露"——这与游戏行业的防沉迷路径高度相似,理性的发行方应当把合规视为竞争门槛而非成本负担。
规范不是利空,而是行业从"野蛮生长"走向"长期经营"的必经之路。具备"自有 IP + 赛事体系 + 渠道控制"三重能力的头部企业,有望在规范化的过程中进一步集中份额,把一张纸片做成真正的百年生意。
 共研产业咨询 - 深度报告
2027-2033年中国集换式卡牌行业深度调查与市场调查预测报告
2027-2033年中国集换式卡牌行业深度调查与市场调查预测报告
报告首先介绍了集换式卡牌行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场集换式卡牌产品产销、规模以及价格特征做了重点分析;然后对于集换式卡牌行业本身或相关产业的贸易态势、经营状况进行剖析;随后对集换式卡牌行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对集换式卡牌行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对集换式卡牌行业有个系统的了解或者想投资集换式卡牌行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
