

共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国眼用制剂行业调查与市场供需预测报告》。本报告为眼用制剂企业决策人及投资者提供了重要参考依据。
为确保眼用制剂行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前眼用制剂行业的发展态势。
一、导语
眼用制剂是直接作用于眼部给药的药物剂型,覆盖滴眼液、眼膏眼凝胶、眼周与眼内注射等形态,治疗谱横跨干眼、青光眼、眼底病变、感染炎症与近视防控。作为眼科治疗中给药最直接、患者依从性最依赖剂型设计的品类,它长期被视为“小品种”,却在近五年里长成了增速最快的医药细分赛道之一。
这个赛道的独特性,在于它同时握有“药品的高壁垒”与“消费医疗的高黏性”。一方面,眼部给药对无菌保障、渗透压、pH 值与刺激性要求近乎苛刻,单剂量吹灌封、混悬微粒控制等工艺构成实打实的准入门槛;另一方面,电子屏幕渗透带来的用眼负担正在把滴眼液从“处方角落”推向“日常货架”,复购频次与患者自主选择权显著高于传统处方药。
本报告聚焦中国眼用制剂市场,从规模增长、产品结构、产业链分工、竞争格局到趋势展望,梳理这条“小滴管”背后的确定性增长曲线,并给出对企业与投资方的观察视角。
二、市场规模与增长
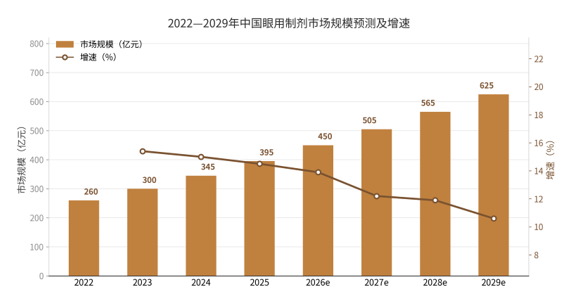
2022 年至 2029 年,中国眼用制剂市场将从约 260 亿元增长至约 625 亿元,年均复合增速约 13%——在整体医药工业增速放缓的背景下,这是一条少有的高斜率曲线。规模的抬升并非单一品类的爆发,而是多个治疗领域在同一时间窗口内共振的结果。
2022—2029年中国眼用制剂市场规模预测及增速
第一重驱动是干眼症患者人群持续扩大。长时间屏幕用眼、空调环境与人口老龄化三重叠加,让干眼从“偶发不适”变成普遍存在的慢性眼表疾病,人工泪液的使用频次与使用周期被显著拉长,从救急型用药转为长期维持型用药。
第二重驱动是青少年近视防控上升为国家战略。低浓度阿托品滴眼液的获批上市,让药物干预第一次进入近视防控的主流路径;配合角膜塑形镜、离焦镜片形成的组合管理方案,儿童青少年成为增量最大的客群,且用药周期往往延续数年。
第三重驱动是抗 VEGF 眼内注射药打开眼底病治疗空间。随着糖尿病视网膜病变、湿性年龄相关性黄斑变性等疾病筛查率提升,单支高值产品的支付能力与渗透率同步抬升,直接拉高了行业整体的规模天花板。
从节奏上看,2023—2025 年是增速的高点区间,主要由干眼与近视防控两大消费属性品类带动;2026 年以后增速温和回落至 11% 左右,市场由“渗透率拉动”转向“产品结构升级拉动”——高值创新制剂占比提升,让规模增长快于用量增长。这意味着行业竞争将从“抢新患者”转向“提高单患者价值”。
三、产品与场景
眼用制剂产品与场景分类
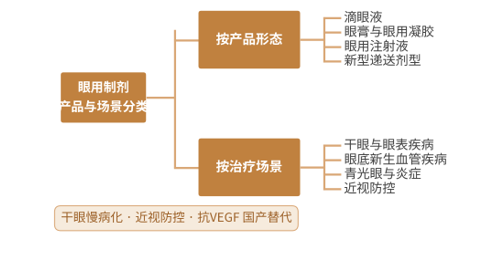
按产品形态,眼用制剂可分为滴眼液、眼膏与眼用凝胶、眼用注射液三大类。滴眼液是规模主体,单剂量与多剂量并存,用量大、复购高;眼膏与凝胶凭借黏附时间长、夜间维持效果好的特性,主打重度干眼与术后修复场景;眼用注射液则以抗 VEGF 药物为代表,是单价与毛利最高的品类,也是技术壁垒最集中的战场。近年兴起的眼内植入缓释剂、纳米混悬递送等新型剂型,则把“给药频次”本身变成了竞争维度。
按治疗场景,市场可分为干眼与眼表疾病、眼底新生血管疾病、青光眼、感染与炎症、近视防控五大板块。干眼与近视防控是两大“消费级引擎”,前者靠中老年泪液分泌退化与屏幕用眼叠加驱动,后者在“双减”后进入政策红利期;青光眼与抗感染属于典型的存量刚需,价格弹性小但患者忠诚度高;眼底病则是增长弹性最大、国产替代空间最明确的高值区间。
不同形态与场景的组合,决定了企业的资源投向。做消费级品类需要渠道与品牌,做眼底注射需要临床与支付能力,做眼表修复需要医生教育与学术推广——同一家眼科企业往往只能在其中两类里建立真正优势。
四、产业链
眼用制剂产业链结构
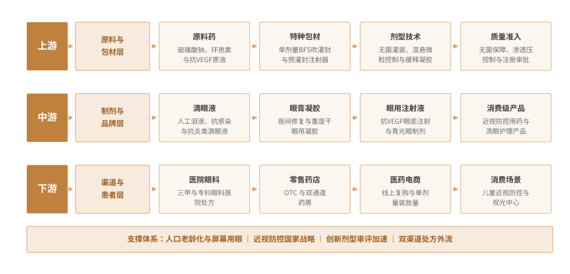
眼用制剂产业链上游是原料药与特种包材。玻璃酸钠、环孢素、抗 VEGF 原液等原料药的质量稳定性直接决定制剂的安全性;单剂量吹灌封(BFS)包材与预灌封注射器则决定产品能否做到无防腐剂、低提取残留,这既是合规要求,也是高端产品的差异化卖点。上游国产化程度提升,正在系统性降低中游的成本曲线。
中游是制剂企业的剂型工艺能力:无菌灌装、混悬微粒粒径控制、防腐剂替代方案与缓释凝胶技术,构成各家产品力的分水岭。同一活性成分,能否做成稳定的单剂量装、能否在眼表停留更久、能否降低刺痛感,往往决定终端定价与医生选择。工艺积累无法速成,这也是行业格局相对稳定的原因。
下游则是医院眼科与零售药店的双渠道结构。处方药走院内与双通道,依赖医生处方与医保支付;人工泪液、洗眼液与近视防控产品在电商与 OTC 端快速增长。消费属性越强的品类,渠道越宽、加价倍率越高,也越考验品牌运营能力;反过来,高值处方药需要的是临床证据与准入能力。两条渠道逻辑差异巨大,企业多在两者间寻找平衡。
五、竞争格局
| 企业名称 | 细分领域 | 核心定位 |
| 康弘药业 | 眼底抗VEGF | 康柏西普核心单品,眼底新生血管疾病治疗龙头 |
| 兴齐眼药 | 干眼与近视防控 | 环孢素滴眼液与低浓度阿托品,处方外流先发 |
| 欧普康视 | 角膜塑形与视光 | OK镜起家的眼健康平台,视光终端覆盖广 |
| 爱博医疗 | 人工晶体与隐形眼镜 | 人工晶体国产龙头,彩瞳与离焦镜双线扩张 |
| 参天制药 | 外资眼科龙头 | 深耕眼科三十年,干眼与抗感染品牌高地 |
| 莎普爱思 | 白内障与滴眼液 | 老牌滴眼液企业,转型大健康与合规运营 |
| 亿胜生物 | 眼表修复 | 贝复舒系列眼表修复,损伤修复细分领先 |
| 恒瑞医药 | 创新眼科管线 | 创新药巨头布局眼科,抗VEGF与干眼管线推进 |
格局上,国内企业以康弘药业、兴齐眼药、欧普康视、爱博医疗为代表,分别在眼底抗 VEGF、干眼与近视防控用药、角膜塑形、人工晶体与隐形眼镜领域卡位;外企参天制药深耕眼科三十余年,长期占据干眼与抗感染的品牌高地;亿胜生物、莎普爱思等则在眼表修复、白内障用药等细分区间经营多年,恒瑞医药等创新药巨头近年亦以管线布局切入。
竞争焦点正从“单品类占位”转向“眼科全品类平台化”。单一爆款单品的天花板清晰可见:要么受集采压制价格,要么受专利到期冲击份额;而能够覆盖筛查、用药、器械与随访的完整眼健康管理闭环,则可把一次性交易转化为十年级的患者生命周期价值。谁能率先跑通“院内诊疗 + 院外复购 + 视光终端”的三点联动,谁就掌握了下一阶段的定价权。
值得注意的是,外资与国产的竞争关系也在变化。过去外企靠原研品牌与学术推广占据高端,国产在仿制与低价区间跟随;如今国产在抗 VEGF 生物类似药、低浓度阿托品、离焦镜片等方向已具备先发优势,部分品类甚至反向定义标准。竞争维度从“能不能做”转向“能不能以更低成本、更快速度做到同等疗效”。
六、趋势
眼用制剂行业三大趋势
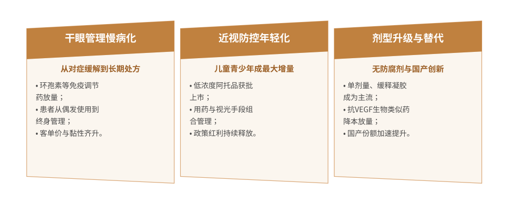
趋势一,干眼管理的慢病化。从人工泪液对症缓解,走向环孢素等免疫调节药物的长期处方,治疗逻辑从“缓解不适”转为“控制炎症”。这一转变带来两个结果:患者黏性与客单价同步抬升;医生对产品的学术证据要求提高,缺乏临床数据支撑的品类将逐步边缘化。
趋势二,近视防控的年轻化。低浓度阿托品获批上市叠加角膜塑形消费习惯养成,儿童青少年人群成为增量最大的客群。这一市场的特殊之处在于决策者与使用者分离——家长付费、孩子使用、医生把关,三方共同决定了产品的实际渗透速度,也要求企业在家长教育与医患沟通上投入更多。
趋势三,剂型升级与国产替代。单剂量无防腐剂装、缓释凝胶、眼内植入剂相继登场,把“用药体验”变成可量化的产品力;高浓度抗 VEGF 生物类似药则在降本的同时快速放量,国产创新制剂在外企传统优势区间里加速切走份额。剂型与成本这两条线,共同构成未来五年最确定的国产替代路径。
七、展望
对行业而言,眼用制剂的想象空间在于“从药到健康管理”。人口老龄化与屏幕化生存让眼部问题成为终身课题,制剂企业、器械公司与诊疗服务的边界正在模糊,眼健康有望从零散治疗走向连续管理。
对政策与投资而言,集采虽会压制部分成熟滴眼液的价格,但创新剂型与消费级品类的溢价足以对冲;真正需要警惕的不是降价,而是同质化——当某一品类涌入十余家申报者时,先发优势会被迅速抹平。具备“创新剂型 + 双渠道运营 + 患者管理”三重能力的平台型企业,有望在这条十余年的确定性赛道上持续收获复利。
 共研产业咨询 - 深度报告
2027-2033年中国眼用制剂行业调查与市场供需预测报告
2027-2033年中国眼用制剂行业调查与市场供需预测报告
报告首先介绍了眼用制剂行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场眼用制剂产品产销、规模以及价格特征做了重点分析;然后对于眼用制剂行业本身或相关产业的贸易态势、经营状况进行剖析;随后对眼用制剂行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对眼用制剂行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对眼用制剂行业有个系统的了解或者想投资眼用制剂行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。


