
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国新能源汽车连接器市场深度调研与市场全景评估报告》。本报告为新能源汽车连接器企业决策人及投资者提供了重要参考依据。
为确保新能源汽车连接器行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前新能源汽车连接器行业的发展态势。
一、行业概述
新能源汽车连接器,指整车三电系统、充电系统、智能座舱与车身各电子模块之间实现电流与信号互连的器件与组件,涵盖高压连接器、低压连接器、高速高频连接器与充电连接装置。这里的转变可以概括为"三个从配角到关键":一是电气角色转变,它从"通断这么简单"变为承载数百安培大电流、决定整车安全与充电速度的"电力关口";二是信号角色转变,它从低速控制信号变为承载智能驾驶数据的"信息关口";三是产业角色转变,它从外资定义的标准化产品变为整车厂深度参与的"定制化件"。
这个定位的转变,是这个行业最重要的变化。燃油车时代,单车连接器价值量千元左右,规格通用、迭代缓慢;电动化让单车连接器价值量翻倍以上,800V 平台、超快充与智能驾驶又把电压、电流与传输速率的规格同时推向新高。连接器是整车中"体积最小、用量最多、安全责任最大"的部件之一——一颗端子的接触不良,可能导致的是整包电池的过温。
从技术本质看,连接器解决的是"在振动、温变与电磁干扰环境下保持长期可靠互连"的问题:接触电阻要小且稳定,屏蔽要有效,密封要扛得住洗车与涉水。因此这个行业的增长,始终与"电动化渗透率 + 高压化智能化规格升级"双轮同步。
二、新能源汽车连接器的分类
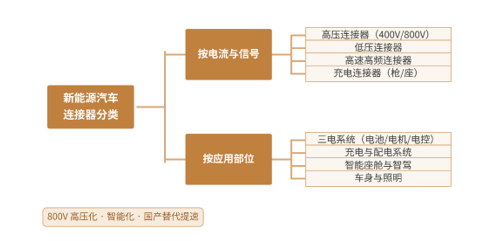
按电流与信号类型划分,可分为高压连接器、低压连接器、高速高频连接器与充电连接器四大类。高压连接器承载电池包到电驱、配电盒之间的大电流互连,是电动化带来的最大增量,金属与塑壳方案、屏蔽与 IP 等级是核心指标;低压连接器沿用传统车身电子的成熟体系;高速高频连接器承载摄像头、雷达与域间以太网数据,随智能化快速放量;充电连接器(枪、座)面向车端与桩端,液冷大电流枪线是当前技术焦点。
按应用部位划分,可分为三电系统(电池、电机、电控)、充电与配电系统、智能座舱与智驾、车身与照明四大类。三电系统是高压连接器的主战场,用量最多、安全等级最高;充电系统连接车与桩,直接决定补能体验;智能座舱与智驾是高速连接器的主场,摄像头、激光雷达与域控制器的互连密度持续提升;车身与照明则以低压连接器为主,量大面广。
从产品结构看,行业呈现"高压走量、高速提价、充电定标准"的组合。高压连接器贡献主要增量与规模,高速连接器凭借射频性能拥有更好的毛利,充电接口则参与国标与超充标准的制定,行业话语权的分量最重。能否把三类产品配比跑通,决定了厂商是"卖端子的",还是"卖互连方案的"。
新能源汽车连接器分类
三、需求驱动与市场规模预测
需求侧的驱动力可以概括为"三个持续跃升"。其一,电动化渗透率持续跃升:新能源车销量高增带来高压连接器的总量扩张,混动与增程车型的电气化程度提升同样拉动需求。其二,电压平台持续跃升:800V 高压平台从旗舰走向中端,电压抬升带来绝缘、爬电与温升的全新规格,连接器与枪线的价值量显著上移。其三,智能化水平持续跃升:单车摄像头与雷达数量翻倍增长,域间以太网骨干与板对板高速互连的用量成倍提升。
供给侧的推动力集中在国产替代与工艺升级两端。国产厂商深度参与整车厂同步开发,响应速度与定制能力形成优势;铜合金端子、精密镀层与高性能塑料的国产化降低了成本与供应风险;自动化组装与在线检测提升了批量一致性与车规合格率,使国产产品在高压与高速两个高门槛品类上具备了竞争资格。
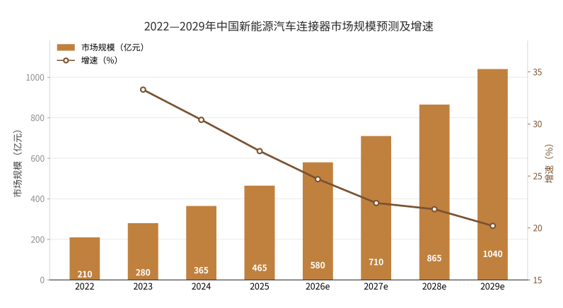
在电动化放量与规格升级的双重驱动下,我国新能源汽车连接器市场规模快速扩张:2022 年约 210 亿元,2024 年约 365 亿元,2026 年约 580 亿元,2027 年预计达到 710 亿元,2029 年有望达到 1040 亿元,年均复合增速保持在 20%—28%。其中,高压连接器、液冷超充枪线与高速高频连接器是增速最快的方向。
2022—2029年中国新能源汽车连接器市场规模预测及增速
需要提醒的是,这个行业具有鲜明的"车型周期"特征:连接器定点跟随整车平台,一款平台件的生命周期三到五年,定点后收入确定性强但前期开发投入大。因此观察这个行业,更应关注"平台定点数量""单车配套价值量""高压与高速产品收入占比",而非单月出货波动。
四、产业链分析
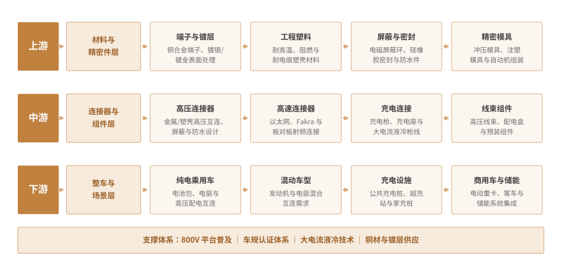
上游为材料与精密件层,主要包括端子与镀层(铜合金端子、镀银/镀金表面处理)、工程塑料(耐高温、阻燃与耐电痕塑壳材料)、屏蔽与密封(电磁屏蔽环、硅橡胶密封与防水件),以及精密模具(冲压模具、注塑模具与自动机组装)。这一层是行业性能与成本的基础:端子的接触阻抗决定发热与温升,镀层厚度决定寿命与成本平衡,模具精度则决定批量一致性——毫厘之差,良率天壤。
中游为连接器与组件层,涵盖高压连接器(金属/塑壳高压互连、屏蔽与防水设计)、高速连接器(以太网、Fakra 与板对板射频连接)、充电连接(充电枪、充电座与液冷枪线),以及线束组件(高压线束、配电盒与预装组件)。这一层拼的是设计与工艺:同样的规格要求,接触结构与密封设计不同,振动可靠性会差出一个等级;而向整车厂提供"连接器 + 线束 + 配电"的整体互连方案,正在成为 Tier1 化的方向。
下游为整车与场景层,覆盖纯电乘用车(电池包、电驱与高压配电互连)、混动车型(发动机与电驱混合互连需求)、充电设施(公共充电桩、超充站与家充桩),以及商用车与储能(电动重卡、客车与储能系统集成)。从价值分布看,上游材料决定成本底线,中游设计与制造决定毛利与可靠性,下游车型平台则决定订单节奏与行业天花板。
中国新能源汽车连接器产业链示意图
五、主要企业概况
全球新能源汽车连接器产业已形成"国际巨头技术积淀深—国产厂商定制化上位"的竞争格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 泰科电子 | 全品类车规连接器 | 全球连接器龙头,高压与高速产品线齐全,车规体系标杆 |
| 安费诺 | 高压与射频连接 | 并购扩张迅速,车载高速与射频连接能力突出 |
| 莫仕 | 高压与板对板连接 | 消费与车规双线布局,微型化与高速互连技术领先 |
| 中航光电 | 军工与新能源连接器 | 国内高端连接器龙头,高压互连与液冷枪线布局完整 |
| 瑞可达 | 新能源高压连接器 | 深度绑定头部新能源车企,高压连接器与换电接口见长 |
| 电连技术 | 高速高频连接器 | 射频连接龙头,车载高速连接器切入智驾供应链 |
| 合兴股份 | 连接器与线束组件 | 车用连接器与冲压件供应商,传统与新能源客户覆盖广 |
| 徕木股份 | 连接器与精密组件 | 汽车与消费连接器并举,高压接插件加速上量 |
六、市场发展趋势
当前新能源汽车连接器行业最核心的张力在于:规格升级要求越来越高,年降压力却越来越大。整车厂既要更高的电压、更快的传输、更严的防护,又要每年压价。这一张力决定了未来三年的分化——决定胜负的不是谁的产能大,而是谁能用平台化设计与自动化良率,把"更高规格"与"更低成本"同时做出来。
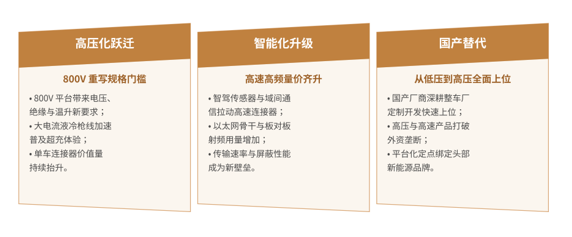
高压化跃迁:800V 重写规格门槛。800V 平台将电压抬升至传统平台的近两倍,连接器的绝缘配合、爬电距离与材料耐电痕等级全面升级;超快充把充电电流推向 600A 以上,液冷枪线成为超充站标配,枪线市场的规格与价值量同步跃升。规格的每一次跃迁都是一次洗牌:跟得上的厂商进入更高价值区间,跟不上的则退守存量低压市场。
智能化升级:高速高频量价齐升。智能驾驶把单车摄像头推向十颗以上,激光雷达、域控制器与中央计算架构让车内数据流量逼近有线以太网的骨干地位,高速连接器从"选配"变为"必配"。与低压件不同,高速件比拼的是阻抗一致性、屏蔽效能与插拔寿命,射频设计的know-how门槛更高、竞争格局更好,是连接器厂商毛利结构的升级方向。
国产替代:从低压到高压全面上位。国产厂商凭借与整车厂的联合开发、快速打样与成本优势,已在自主品牌高压连接器市场占据主导,并向合资与出口车型渗透;高速高频品类正处在外资主导向国产突破的转折点。与此同时,头部厂商的平台化定点绑定效应越来越强——连接器进入整车平台后极少更换,先发定点是长期收入的护城河。
新能源汽车连接器市场三大趋势
七、展望
在电动化放量、800V 高压化与智能化升级的三重驱动下,我国新能源汽车连接器市场将保持 20%—28% 的年均增速,2029 年规模有望突破 1000 亿元量级。竞争焦点将从"单一产品供货"转向"平台化互连方案与车规级可靠性记录",具备端子自研、模具自主与整车同步开发能力的企业将持续扩大份额,而仅做低压件组装、缺乏高压高速技术的厂商将面临份额萎缩。
同时也需正视三类约束。一是年降压力持续:整车价格战向零部件传导,连接器年降幅度高企,成本控制能力成为生死线。二是技术路线存在变数:无线 BMS、换电接口与新型快充标准仍在演进,押错方向可能带来沉没成本。三是竞争者众多:连接器赛道参与者密集,低端产能过剩,价格战在低压与部分高压品类已经显现。
对企业而言,建议把资源优先投向"高压高速技术平台"与"整车同步开发"这两个慢变量,而非单纯扩低压产能;对连接器厂商而言,应尽早从卖产品转向卖互连方案,用平台定点数量、零公里故障率与车规认证记录作为可验证的承诺;对整车厂而言,把连接器在平台架构阶段就纳入联合定义,比后期逐项比价更能保障整车安全与降本。衡量这个行业是否真正完成跃迁,最终看三个朴素指标:单车连接器价值量、高压高速产品收入占比与整车平台定点数量——三者同时改善,才说明连接器真正从"电气配角"变成了"三电与智能化的关口"。
往深处看,连接器的“关口”最终会以另一种形式完成:当整车电子架构走向中央计算,分散的连接点被架构整合,单体连接器会越来越少,但每一个留下的连接都更加关键——高电压、高速率、高安全,一个都不能失手。当一名整车电气工程师设计线束图时不再问“这个连接器谁家便宜”,而是直接问“这个位置的失效概率是多少”,连接器才算真正完成了它的跃迁。
这个跃迁还需要两个配套条件。其一是材料与镀层的自主:高端连接器的竞争最终落在铜合金配方与镀层工艺上,端子材料依赖进口,成本与供应就始终握在别人手里。其二是测试能力的沉淀:连接器的可靠性无法靠图纸保证,只能靠振动、温循、盐雾与插拔寿命的长期数据积累,谁拥有更完整的失效数据库,谁就更快逼近"零公里故障"。
对观察者而言,判断这个行业是否真正完成升级,不妨看三个细节:一是国产厂商在 800V 平台高压连接器上的定点比例,二是高速连接器在智驾车型中的单车用量,三是液冷超充枪线的实际装站规模。当这三件事同时放量,连接器就不再是"按颗计价的零件",而是一门由材料、工艺与车规数据共同定价的生意。
 共研产业咨询 - 深度报告
2027-2033年中国新能源汽车连接器市场深度调研与市场全景评估报告
2027-2033年中国新能源汽车连接器市场深度调研与市场全景评估报告
报告首先介绍了新能源汽车连接器行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场新能源汽车连接器产品产销、规模以及价格特征做了重点分析;然后对于新能源汽车连接器行业本身或相关产业的贸易态势、经营状况进行剖析;随后对新能源汽车连接器行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对新能源汽车连接器行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对新能源汽车连接器行业有个系统的了解或者想投资新能源汽车连接器行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
